家計簿の項目の決め方|国の家計調査の分け方を土台に、迷う支出の置き場を先に決める
 Move for People株式会社

家計簿をつけ始めるとき、最初に迷うのが項目の分け方です。細かく分けすぎると記録が面倒になり、ざっくりすぎると見直しに使えません。
家計簿の「費目」も、同じ意味で使われる言葉です。一から考える必要はありません。国が家計を調べるときの分け方があるので、それを土台にして、自分の家計に合わせてまとめます。この記事では、8つにまとめた例と、それぞれに入れるもの、迷いやすい支出の置き場までを順に書きます。
洗剤は日用品でしょうか、それとも食費と一緒でしょうか。つけるたびに迷って、手が止まります。
土台は、家計調査の10大費目
総務省の家計調査では、生活費にあたる「消費支出」を、使い道によって10に分けています。食料、住居、光熱・水道、家具・家事用品、被服及び履物、保健医療、交通・通信、教育、教養娯楽、その他の消費支出です。
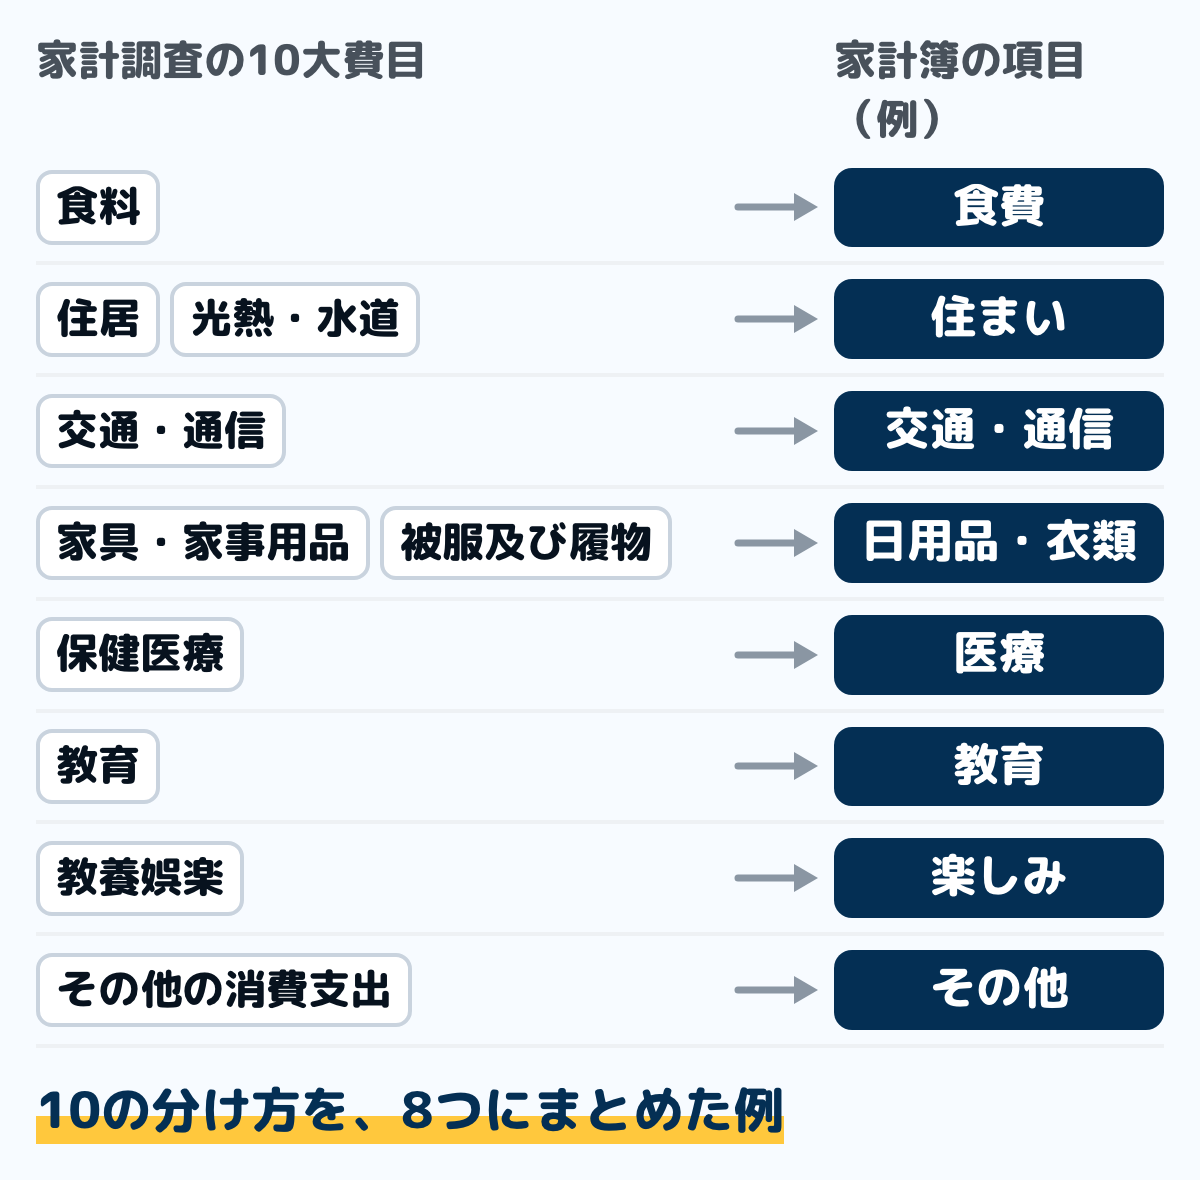
図は、この10を8つにまとめた例です。家計簿の項目は、見直しで比べるときに困らなければ、国の分け方と同じでなくて構いません。
国の分け方を土台にしておくと、あとで統計と比べたくなったときも、項目を組み替えるだけで済みます。家計の数字を使える制度を探すときにも、整理しやすくなります。
8つの項目に入れるもの
図の8つの項目に、それぞれ何を入れるかの例です。家計調査の品目の分け方をもとに、家計簿で迷わない形に直しています。
- 食費:食材、お弁当やお惣菜、お菓子や飲み物、お酒、外食、喫茶店
- 住まい:家賃や管理費、電気・ガス・水道、灯油、火災保険や地震保険、家の修理
- 交通・通信:電車やバス、ガソリン、駐車場、自動車保険、携帯電話の料金
- 日用品・衣類:洗剤、ティッシュ、タオル、台所用品、寝具、家具や家電、服や靴
- 医療:病院の窓口で払った分、薬、マスク、コンタクトレンズ
- 教育:授業料、教科書や参考書、塾の月謝
- 楽しみ:本や雑誌、新聞、放送の受信料、習い事、ジム、映画やレジャー、旅行、ペット用品
- その他:美容院、シャンプーや化粧品、お祝いや手土産、たばこ、こづかい
家計調査とは少し違う置き場にしたものもあります。シャンプーや化粧品は、家計調査では「その他の消費支出」に入りますが、洗剤と一緒に買う方が多いので、日用品に入れても構いません。
固定費と変動費は、別の軸で見る
項目の分け方とは別に、支出を「固定費」と「変動費」に分ける方法もよく使われます。国の分け方は「何に使ったか」で分ける方法で、固定費と変動費は「どれだけ動かしやすいか」で分ける方法です。
両方を使うなら、家計簿の項目は使い道で分け、見直すときにいつ動かせるかで並べ替えると、それぞれの良さが生きます。項目を2種類作り直す必要はありません。
項目を決める手順
用意するのは、直近1〜3か月分の記録か、カードと口座の明細です。紙でも表計算でも、どの家計簿でも同じ手順で決められます。
ステップ110大費目をそのまま書き出す3分
まず、10の費目をそのまま項目として並べます。最初から自分で考えるより、抜けや重なりが出にくくなります。
ステップ2ほとんど出てこない項目をまとめる5分
直近の記録や明細を見て、3か月で1〜2回しか出てこない項目は、近い項目にまとめます。家具・家事用品と被服及び履物は、月によっては空になるので「日用品・衣類」にまとめても困りません。
逆に、子どもがいなければ教育は丸ごと要りません。車を持っていなければ、交通・通信は「通信」だけの項目にしても構いません。
ステップ3迷いやすい支出の置き場を先に決める5分
記録していて迷う支出は、その場で考えずに、置き場を先に決めておきます。決めた内容は家計簿の最初のページやメモに、次のように1行ずつ書いておきます。
- 友人との食事は、自分の分だけ食費
- 同じレシートの洗剤は、抜き出して日用品
- 500円未満の日用品は、食費とまとめてよい
- 旅行や趣味の日の出費は、楽しみにまとめる(交通や食事に分けない)
ステップ43か月つけたら見直す5分
3か月つけると、使わない項目と、中身が多すぎる項目が見えてきます。1つの項目が支出全体の3割を超えるなら、中身を見て2つに分けるかを考えます。
たとえば食費が多いなら「食費」と「外食」に分けると、どちらが増えているのかが見えます。使わなかった項目は、近い項目にまとめます。
項目の数は、比べるときに目で追える数が目安です。多くても10前後に収めると、月ごとの見直しがしやすくなります。
暮らし方で変わる項目の例
8つの例は、家族がいて車を持つ家計を想定しています。暮らし方に合わせて、次のように減らしたり分けたりします。
- 始めたばかりで細かく分けたくない:「決まった支払い・食費・日用品・その他」の4つから始め、3か月つけてから分けたい項目だけを分ける
- 一人暮らし:食費、住まい、通信、日用品・衣類、楽しみ、その他の6つ。医療は年に数回ならその他にまとめる
- 子どもがいる:8つのまま。保育所の費用や習い事は、どこに入れるかを最初に決める。子どもにかかる額をまとめて見たいなら「子ども」の項目を作り、服やおむつもそこに入れる
- 車を使う:交通・通信を「車」と「通信」に分けると、車にかかる額が見える
家計調査では、幼児教育の費用は「教育」、保育の費用は「その他の消費支出」、習い事の月謝は「教養娯楽」に入ります。国の分け方で「教育」に入るのは、授業料、教科書や参考書、塾などの補習教育に限られます。
迷いやすい支出の置き場
迷いやすいものを、置き場の例として並べます。かっこの中は、家計調査での置き場です。
- 友人とのランチやカフェ:自分の分は食費。おごった分や手土産はその他(外食は食料、贈り物は交際費)
- 同じレシートの食料品と日用品:日用品だけ抜き出す。少額なら食費にまとめると決めてもよい
- お菓子・ジュース・お酒:食費(食料)
- 洗剤・ティッシュ:日用品・衣類(家具・家事用品)
- シャンプー・歯磨き・化粧品:日用品・衣類かその他のどちらかに決める(その他の消費支出)
- 美容院・散髪:その他。多いなら「美容」の項目を作る(その他の消費支出)
- 家電・家具・カーテン:日用品・衣類。高いものは年1回の表へ(家具・家事用品)
- 本・漫画・文房具・検定の受験料:楽しみ。教科書と学習参考書だけは教育(教養娯楽)
- コンタクトレンズ・マスク・サプリメント:医療(保健医療)
- ジム:楽しみ(教養娯楽)
- スマホ代:交通・通信。本体の分割代金は、毎月の料金とまとめてよい(交通・通信)
- ネットの回線:交通・通信か楽しみのどちらかに決める(教養娯楽)
- お年玉・お祝い・香典:その他。年に何回あるかを見る(その他の消費支出)
- たばこ・傘・かばん・財布:その他(その他の消費支出)
- メガネ:医療(保健医療)
- 通勤・通学の定期代:交通・通信(交通・通信)
- 運転免許の更新の手数料:交通・通信(交通・通信の自動車関係)
- ふるさと納税:その他。年に1回なら特別費の表へ(その他の消費支出の寄付金)。控除の受け方はふるさと納税の控除へ
- 宝くじ:楽しみ(教養娯楽)
- 仏壇の花・お墓の管理料:その他にまとめる(家計調査は花が教養娯楽、墓地の管理料と墓石がその他の消費支出)
- 振込手数料・エステ:その他(その他の消費支出)
- こづかい:渡した額だけを書き、中身は分けない(その他の消費支出のこづかい)
- コンビニやカフェ:つい使う先が気になるなら、その先だけ別の項目にする
- 財布の残高と合わない分:その他に「使い道が分からない」として1行で書き、残高に合わせる
- 旅行先の食事・交通・お土産:楽しみにまとめるか、物ごとに分けるかを決める(家計調査は物ごと。外食は食料、運賃は交通、宿泊は教養娯楽)
- クリーニング:日用品・衣類(被服及び履物)
- 切手・宅配便:交通・通信(交通・通信)
- 粗大ごみの手数料:日用品・衣類(家具・家事用品)
- 整骨院:医療(保健医療)
- 誕生日のケーキ・プレゼント:ケーキは食費、プレゼントはその他か楽しみのどちらかに決める(ケーキは食料)
- 動画や音楽の月額サービス:楽しみか交通・通信のどちらかに決める
家計調査は、スマホ本体を分割で買った場合、買った月に全額を数えます。家計簿では、毎月の支払いとして料金と一緒につけたほうが見直しで比べやすいので、ここでは国の分け方と違う置き場にしています。
どれも正解は1つではありません。大事なのは、一度決めた置き場を、毎月同じにそろえることです。
8つの項目に入れないもの
支出のように見えても、8つの項目とは分けておくものがあります。家計調査でも、これらは生活費(消費支出)の外に置かれています。
- 税金と社会保険料:給料から引かれる分は、手取りで収入を書けば項目は要らない。自分で払う分は「税・保険」の項目を作る
- 貯金と投資:お金の置き場所が変わっただけなので、支出には入れない
- 住宅ローンや奨学金の返済:家計調査では借金の返済として別に扱う。住宅ローンは家計簿で「住まい」に入れてもよいが、入れるかどうかを先に決める
- 仕事で立て替えて、あとで戻るお金:支出にも収入にも入れず、戻るまで「立て替え」としてメモしておく
保険料は、家計調査では種類によって置き場が分かれます。積み立てたお金が戻る生命保険や個人年金の保険料は貯金と同じ側で、掛け捨ての火災保険は住居、自動車保険は交通、医療保険はその他の消費支出です。
家計簿では、掛け捨ての保険は「保険」の項目を1つ作ってまとめるか、住まいや交通に分けて入れるかを、最初に決めておきます。積み立てる保険は、固定費に入れるか、貯金と同じく移動にするかを最初に決め、毎月そろえます。
「置き場」として国が用意しているしくみ
お金の置き場所には、税の優遇がある制度もあります。ここでは制度の中身だけを事実として書きます。
NISAは金融庁が案内している制度です。つみたて投資枠が年120万円、成長投資枠が年240万円で、併用すると年360万円まで。生涯の非課税保有限度額は1,800万円(うち成長投資枠は1,200万円)で、非課税保有期間は無期限です。
iDeCo(個人型確定拠出年金)は厚生労働省が案内している制度です。掛金の上限は、国民年金第1号被保険者が月額68,000円、企業年金等に加入していない会社員が月額23,000円、企業年金等に加入している会社員が月額20,000円、第3号被保険者が月額23,000円です。
iDeCoの掛金は全額が所得控除になります。国税庁の案内では、小規模企業共済等掛金控除の対象で、控除できる金額はその年に支払った掛金の全額とされています。
★どちらも家計簿では支出ではなく「お金の置き場所が変わっただけ」です。★いくら使うかは、いつ使うお金かで変わります。迷うときは金融機関や税務署の窓口に相談してください。
項目を決めたら、見直しに使う
項目が決まったら、月1回の見直しで、項目ごとに先月・先々月と並べます。どの項目が増えているかが分かれば、次に何を見直すかを決めやすくなります。
年に1回だけ出る支払いは、どの項目にも入りにくいものです。1年分の明細から拾う手順で、別の表にしておくと抜けません。
よくある質問
Q項目は細かいほうがいいですか
細かいほど、記録の手間が増えます。見直しで比べたい単位より細かくする必要はありません。
Q途中で項目を変えてもいいですか
変えて構いません。変えるのは月の区切りにして、変えた月をメモしておくと、前後の月を比べるときに迷いません。
Qクレジットカードで払ったものは、いつの項目に入れますか
使った日に、買ったものの項目に入れます。家計調査でも、カードで買ったものは買った時点で数えます。引き落としとのずれは、使った日と引き落とし日を分けて見る方法で追えます。
Q貯金は項目に入れますか
貯金は生活費ではないので、支出の項目とは分けておきます。家計調査でも、預貯金の預け入れは生活費に入れず「実支出以外の支出」として扱っています。
まとめ
- 項目は一から考えず、家計調査の10大費目を土台にする
- 8つの項目それぞれに、何を入れるかを先に書いておく
- 3か月で1〜2回しか出ない項目はまとめ、全体の3割を超える項目は分ける
- 迷いやすい支出は、置き場を先に決めて書いておく
- 税金・貯金・住宅ローンは、8つの項目とは分けておく
置き場が決まっていれば、記録するたびに迷わずに済みます。迷う時間が減るぶん、見直しに時間を使えます。
この記事で参照した公的情報
- 家計調査 収支項目分類の基本原則(消費支出の大別・実支出以外の支出)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/2001np/04nh03.html
- 家計調査 収支項目分類及びその内容例示(2025年1月改定)
- 家計調査 収支項目分類一覧(2025年1月改定)
- NISAを知る(つみたて投資枠は年120万円・成長投資枠は年240万円・併用で年360万円・非課税保有限度額1,800万円(うち成長投資枠は1,200万円)・非課税保有期間は無期限・制度は恒久化・利用する年の1月1日時点で18歳以上)
- 窓口
- 金融庁(NISA特設ウェブサイト)
- 確認日
- 確認先
- https://www.fsa.go.jp/policy/nisa2/know/index.html
- 確定拠出年金制度の概要(企業型DCとiDeCo・拠出限度額は第1号被保険者68,000円/企業年金等なしの会社員23,000円/企業年金等ありの会社員20,000円/第3号被保険者23,000円)
- 小規模企業共済等掛金控除(確定拠出年金の個人型年金加入者掛金は、その年に支払った掛金の全額が所得控除)
- 窓口
- 国税庁(タックスアンサー No.1135)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm