家計簿が合わないときの探し方|残高は置き場所ごとに1つずつ照らし合わせる
 Move for People株式会社

家計簿の残高が、財布の中身や口座の残高と合わない。月末に合計を見比べて、どこで食い違ったのか分からずに手が止まる方は多いはずです。全体の合計だけを見ていると、探す範囲が1か月分の記録すべてになってしまいます。
お金の置き場所は、現金・口座・カード・電子マネー・貯金に分かれています。置き場所ごとに家計簿と実際の残高を比べれば、差が出るのはたいてい1か所か2か所です。この記事では、その1か所を見つけるまでの順番と、見つからない分の締め方をまとめます。
家計簿と財布の中身が、毎月少しずつ合いません。どこから見直せばいいのか分からず、合わないまま次の月に進んでしまいます。
合わない差は、どこか1つの置き場所で生まれている
家計簿の残高は、置き場所ごとに「始めの残高+入ったお金−出たお金」で決まります。全体の残高は、その足し算にすぎません。全体が合わないのは、どこかの置き場所で、入りか出の記録が実際と食い違っているからです。
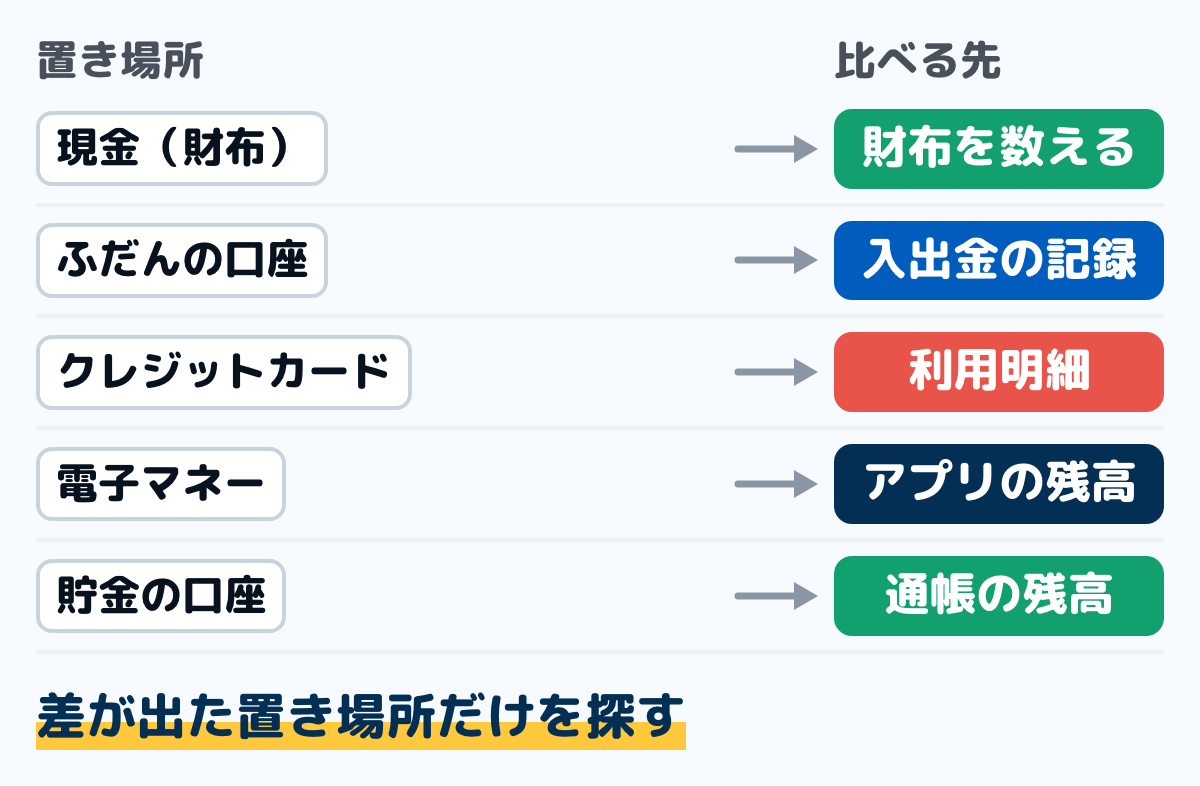
図のように、置き場所ごとに照らし合わせる先は決まっています。現金は財布を数え、口座は入出金の記録、カードは利用明細、電子マネーはアプリの残高、貯金は通帳と比べます。
1か所ずつ比べると、差の無い置き場所は探さなくて済みます。口座もカードも合っていて現金だけが合わないなら、見るのは財布から出たお金の記録だけです。
差の向きで、探すものが変わる
差が出た置き場所では、家計簿の残高が実際より多いのか少ないのかを先に見ます。向きによって、探すべき記録の種類が変わります。
- 家計簿のほうが多い:出たお金をつけ忘れているか、入ったお金を多くつけている
- 家計簿のほうが少ない:出たお金を二重につけているか、入ったお金をつけ忘れている
家計簿のほうが多いときは、つけ忘れの支出を探します。レシートの出ない支払いや、家族に渡したお金が多い原因です。少ないときは、同じ買い物を2回つけていないか、利息や返金などの入りをつけ忘れていないかを見ます。
差の額そのものにも手がかりがあります。差と同じ額の支払いが明細やレシートにあれば、それがつけ忘れか二重づけです。差のちょうど半分の額の記録があれば、支出を収入に書くなど、向きを逆につけている見込みがあります。
差が9で割り切れるときは、数字の書き写し間違いを疑います。1,280円を1,820円と書くように隣り合う2つの数字を入れ替えたときや、桁を1つずらしたときの差は、必ず9の倍数になるからです。
手書きや表計算で合計を出しているなら、合計の足し間違いも原因になります。記録を探す前に、置き場所ごとの合計をもう一度足し直しておきます。
残高が合わないときの探し方
用意するのは、財布・通帳か口座の入出金の記録・カードの利用明細・電子マネーのアプリです。置き場所が5つあっても、差の出た所だけを探すので、慣れれば30分ほどで済みます。
ステップ1同じ日に、実際の残高を書き出す5分
照らし合わせる日を決め、その日のうちに置き場所ごとの実際の残高を書き出します。財布の現金を数え、口座と貯金の残高、電子マネーの残高をアプリで見ます。
日がずれると、その間の出入りが混ざって差の意味が変わります。月末に照らし合わせるなら、月末の夜か翌朝の出入りの前に、全部まとめて書き出します。
ステップ2置き場所ごとに、家計簿との差を出す3分
家計簿の残高から実際の残高を引き、置き場所ごとに差を書きます。カードは残高ではなく、使った日でつけた額の合計と、利用明細の額を比べます。
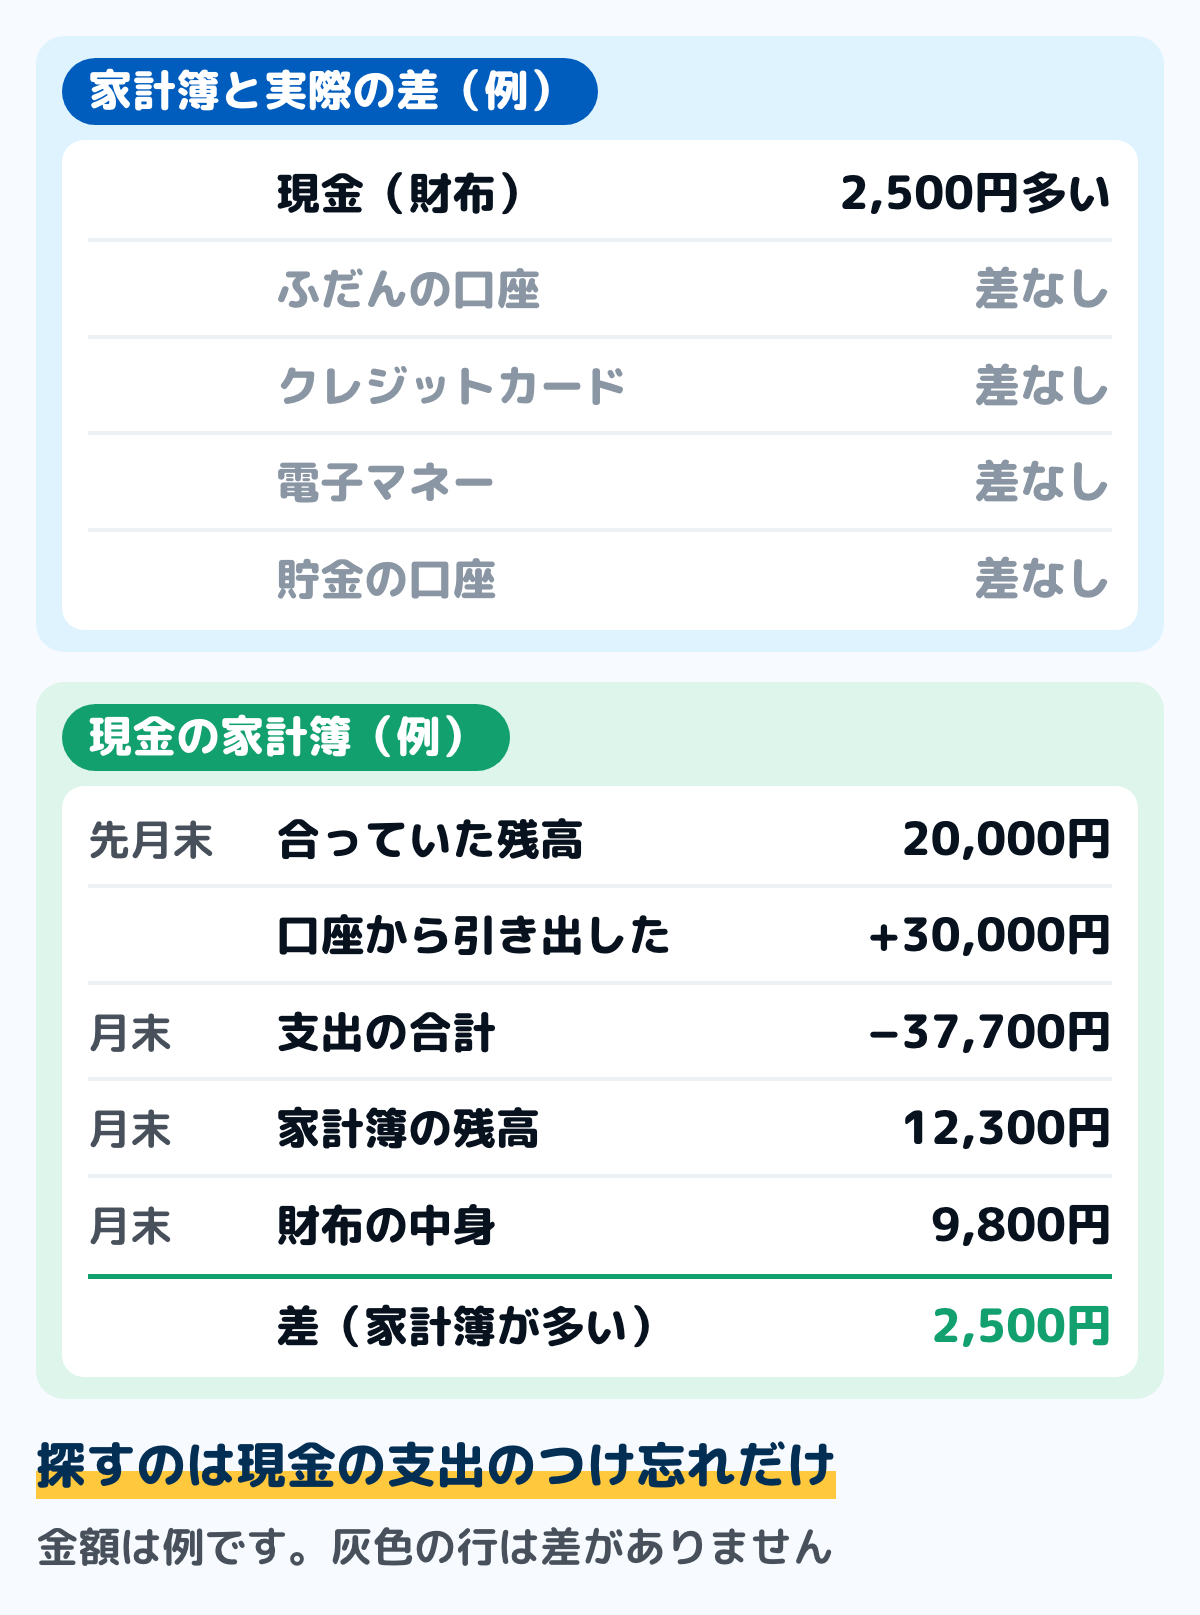
図の例では、差があるのは現金だけで、家計簿のほうが2,500円多くなっています。家計簿の残高は、先月末の20,000円に引き出した30,000円を足し、支出の37,700円を引いた12,300円です。財布の中身は9,800円でした。
ステップ3差の向きと額から、探すものを決める2分
差の出た置き場所ごとに、家計簿が多いのか少ないのかを書き、探すものを決めます。図の例なら、現金で2,500円分の支出をつけ忘れている見込みが高いので、財布から出たお金を探します。
2,500円ちょうどの支払いに心当たりがあれば、先にそれを確かめます。心当たりが無ければ、次のステップで記録を1行ずつ並べます。
ステップ4前回合った日から、記録を1行ずつ並べる15分
差の出た置き場所だけ、前回合っていた日から今日までの記録を並べます。口座やカード、電子マネーなら、明細や利用履歴と家計簿を日付と金額で1行ずつ照らし合わせます。
現金はレシートと家計簿を並べ、レシートの無い支払いを思い出します。1か月分を一度に並べるのが大変なら、週ごとに区切って、どの週で差が生まれたかを先に絞ると探しやすくなります。
ステップ5見つからない分を1行で締め、次の始まりにする2分
探しても見つからない分は、次の節のとおり「使途不明」の1行で締めます。締めた後の残高は実際の残高と同じなので、次の照らし合わせは、この日を「前回合った日」として始められます。
置き場所ごとに見るところ
現金(財布)
現金で多いのは、レシートの出ない支払いのつけ忘れです。自動販売機・駐車場・町内会の集金・子どもに渡したこづかいなどは、後から思い出しにくいので、財布の中身が減った理由を先に書き出してみます。
口座から引き出したお金を、財布に入れたと書いていないことも原因になります。引き出しは口座から財布への移動なので、口座を減らした分だけ、現金の残高を増やして書きます。
家族の分を立て替えたり、立て替えてもらったりしたお金も、財布の中身を動かします。夫婦で立て替えがある場合は、月に1回まとめて精算する方法で、家計簿の中の扱いをそろえておくと合わせやすくなります。
ふだんの口座
口座で見落としやすいのは、口座にしか記録が出ない引き落としです。公共料金や保険料のような口座からの引き落とし、年に1回の支払いは、家計簿につけ忘れやすくなります。覚えの無い引き落としがあれば、支払いの経路ごとの確認場所で請求元を確かめます。
振込やATMの手数料、預金の利息も、額が小さいためにつけ忘れやすい出入りです。国の家計調査の分類では、振込手数料は支出の1つに、預貯金の利子は収入の1つに入っています。
ATMで引き出したお金を支出としてつけると、財布で使ったときにもつけるので、二重になります。家計調査でも、預貯金の引き出しは、手元に現金が入る一方で資産が減るものとして、ふだんの収入や支出とは分けています。
クレジットカード
カードは残高ではなく、使った日でつけた合計と、利用明細の請求額を比べます。口座の引き落としの行を支出にもう一度つけていると二重になるので、先にそこを確かめます。
合わないときに見るものは、カード払いの額が合わないときに見る4つにまとめています。締め日の前後で、今回の請求か次の請求かを取り違えていないかも、明細の日付で確かめます。
電子マネー
電子マネーは、始めの残高にチャージした額を足し、使った額を引いた数字を、アプリの残高と比べます。手順は電子マネーの残高を照らし合わせる手順と同じです。
チャージを支出にもつけていると、家計簿の支出が多くなり、口座か財布の残高が合わなくなります。電車やバスのように、レシートが出ない使い方のつけ忘れも多い原因です。
貯金の口座
貯金の口座は、月末の残高を通帳から書き写すだけにしておくと、ほとんど食い違いません。合わないときは、貯金の額が通帳と合わないときに見る3つを見ます。
貯金に回したお金を、ふだんの口座では支出にし、貯金の口座には足していないこともあります。移動は、出た側と入った側の両方に書いて1組です。
見つからない分は「使途不明」の1行で締める
探しても見つからない分は、無理に他の項目へ足さず、「使途不明」の1行を作って差額を書きます。食費などに混ぜると、見直しのときにその項目が実際より多く見えてしまうからです。
国の家計調査でも、使い道が分からないお金は項目として置かれています。分類には「こづかい(使途不明)」があり、一人暮らしの世帯では「使途不明金」と呼んで、生活の支出の1つとして数えています。
実際の残高のほうが多いときは、同じ「使途不明」の行にマイナスで書きます。収入として書くと、その月だけ収入が増えたように見え、月ごとに比べるときの物差しがぶれます。
どこまで探すかは、金額と時間の上限を先に決めておきます。たとえば「差が1,000円までなら探さずに締める」「探すのは30分まで」のように決めておくと、合わない月も迷わず次に進めます。額は例なので、家計の大きさに合わせて決めてください。
数百円の差まで毎月追いかけると、家計簿そのものが続かなくなります。使途不明の行が毎月いくらになっているかを見れば、探すべき月かどうかが分かります。
合わない月を減らすには
使途不明の額が毎月同じくらい出るなら、現金の照らし合わせを週に1回にします。1週間分なら、レシートの無い支払いもまだ思い出せます。月1回の照らし合わせは、口座やカードのように記録が残る置き場所だけでも足ります。
自分のこづかいの額を決めて、その中の使い道は細かく書かない方法もあります。こづかいとして財布から出した時点で支出に書けば、こづかいの中で使い道が分からなくなっても、家計簿の残高は合います。
家計簿で数える置き場所を、最初に決めておくことも大切です。数えない財布や口座にお金を移したら、その時点で出ていったお金として書きます。数える場所が決まっていれば、月1回の見直しの前に照らし合わせる範囲もはっきりします。
よくある質問
Q1円単位まで合わせないといけませんか
合わせなくても構いません。家計簿で見たいのは、月ごとの使い方と、どの置き場所にいくらあるかです。数十円や数百円の差は使途不明の行で締めて、差の額が大きくなった月だけ探すと、続けやすくなります。
Q始めたばかりなのに、1万円以上ずれています
始めた日の残高を、置き場所ごとに書いていないことが多い原因です。家計簿を始めた日の財布・口座・電子マネーの残高を「始めの残高」として書き、その日からの出入りだけをつけます。過去の分をさかのぼる必要はありません。
Q手書きの家計簿は、通帳の残高と一致するものですか
口座を置き場所の1つとして持ち、始めの残高と口座の出入りを全部書いている場合だけ一致します。支出だけを書く家計簿では、通帳と比べる残高がそもそもありません。口座と比べたいなら、口座の欄を1つ作ります。
Q自動で取り込む家計簿で、収支が合いません
取り込んだ明細と手で入れた記録が重なっている二重と、チャージやカードの引き落としを支出に数えている二重が多い原因です。手で入れた記録と取り込んだ明細が同じ支払いなら、どちらか一方だけを残します。
Qどうしても使った金額が思い出せません
思い出せない分は、使途不明の1行で締めて構いません。思い出せないまま他の項目に割り振ると、その項目の数字が当てにならなくなります。締めた後の残高から、次の照らし合わせを始めます。
Q家計簿より、実際の残高のほうが多いです
入ったお金のつけ忘れか、出たお金の二重づけを探します。利息や返金、立て替えてもらったお金の受け取り、ポイントや返品で戻ったお金は、つけ忘れやすい入りです。見つからなければ、使途不明の行にマイナスで書いて締めます。
Q過去の月までさかのぼって直すべきですか
さかのぼるのは、前回合っていた日までで十分です。それより前の月は、そのときに締めた残高を正しいものとして扱います。合っていた日が分からないなら、今日の実際の残高を始めの残高にして、ここから合わせ直します。
まとめ
- 全体の残高が合わないときは、置き場所ごとに家計簿と実際の残高を比べる
- 差が出た置き場所だけを、前回合った日から探す
- 家計簿が多いならつけ忘れの支出、少ないなら二重づけや入りのつけ忘れを探す
- 差と同じ額・半分の額・9の倍数は、原因の手がかりになる
- カード・電子マネー・貯金の照らし合わせは、それぞれの記事の手順で確かめる
- 見つからない分は、他の項目に混ぜず「使途不明」の1行で締める
- 探す金額と時間の上限を、先に決めておく
置き場所ごとに比べれば、探す範囲は1か所の数週間分に絞れます。見つからない分も1行で締めれば、次の月は合った残高から始められます。
この記事で参照した公的情報
- 家計調査 収支項目分類及びその内容例示(2025年1月改定)(こづかい(使途不明)・振込手数料・預貯金利子・預貯金引出)