家計簿のクレジットカード払いがずれる理由と直し方|使った日と引き落とし日を分けて見る
 Move for People株式会社

クレジットカードで払った分を家計簿につけると、口座の残高と合わなくなることがあります。9月の家計簿では使いすぎていないのに、10月に口座から大きく引き落とされて驚く。多くの方がつまずくのは、このずれです。
ずれの正体は、カードの「締め日」と「支払日」です。使った日と口座から出ていく日が1〜2か月離れるので、どちらの日でつけるかで、家計簿の月が変わります。
家計簿では黒字なのに、口座の残高は減っています。どこかでつけ間違えたのでしょうか。
ずれの正体は、締め日
カードの1回払いは、基本的に使った月の翌月にまとめて引き落とされます。ただしカードには締め日があり、締め日の後に使った分は、さらに1か月後の引き落としに回ります。
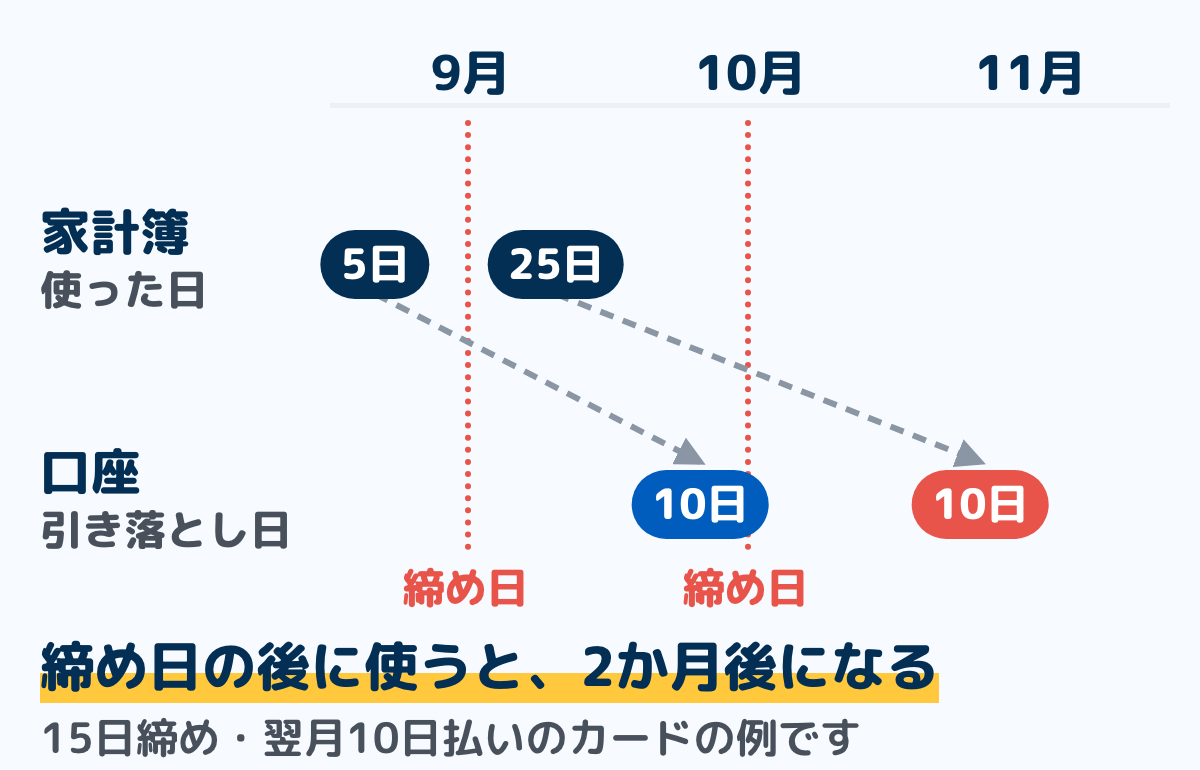
図は、15日締め・翌月10日払いのカードの例です。9月5日に使った分は10月10日に、締め日の後の9月25日に使った分は11月10日に引き落とされます。
締め日と支払日は、カード会社やカードによって違います。自分のカードの日付は、カード会社の会員ページや利用明細で確かめてください。
家計簿は「使った日」、口座は「引き落とし日」で見る
どちらの日でつけるかは、何のために家計簿を見るかで決まります。月ごとの使い方を見直すなら使った日、口座の残高が足りるかを見るなら引き落とし日です。
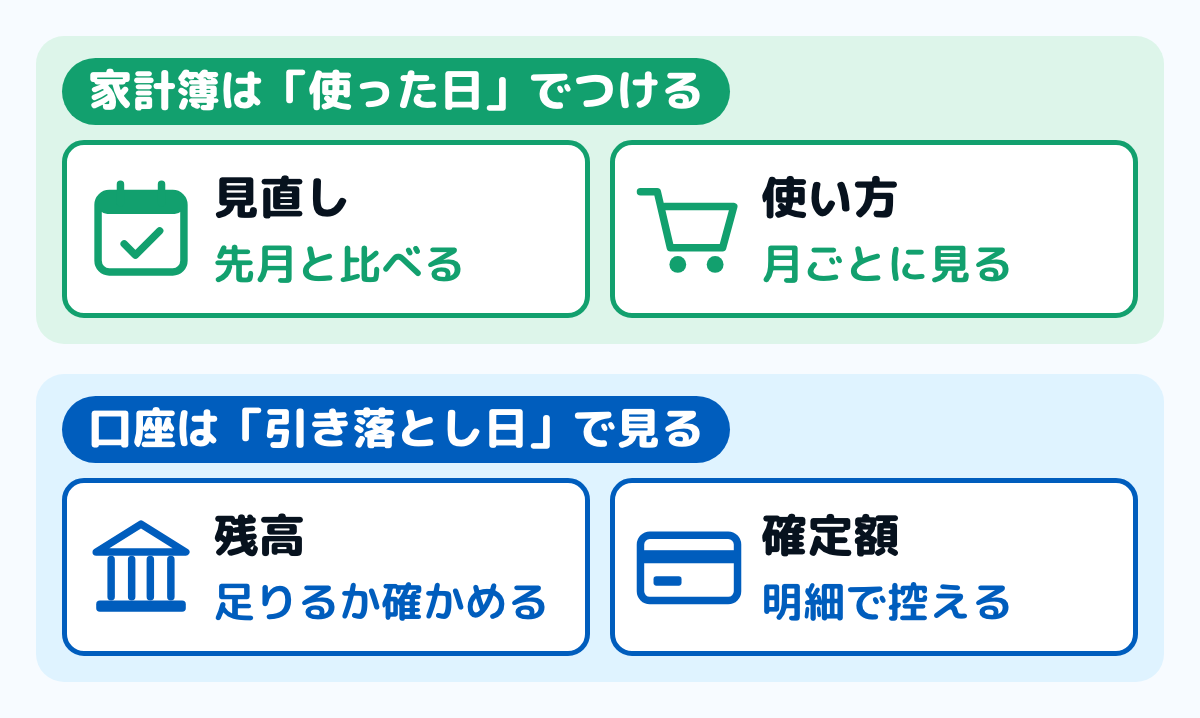
引き落とし日でつけると、9月の使いすぎが10月や11月の家計簿に現れます。先月と比べたときに、どの月の使い方なのかが分からなくなるので、見直しには向きません。
もう1つの困りごとは、中身が消えることです。引き落としの日にまとめて1行でつけると「カード代 38,200円」となり、そのうち食費がいくらで、日用品がいくらだったのかが家計簿から分からなくなります。
一方で、使った日だけでつけると、口座の残高とは合いません。そこで、家計簿は使った日でつけたうえで、口座とのずれを「引き落とし予定額」の1行で埋めます。
引き落とし日でつけるほうが合う場合
カードを使うのが月に数回だけで、ほとんどが決まった支払いなら、引き落とし日でつけても困りません。家賃のように毎月同じ額のものは、どちらの日でつけても見直しの結果が変わらないからです。
家計簿の目的が「口座の残高が足りるか」だけのときも、引き落とし日のほうが分かりやすくなります。この記事の手順は、月ごとの使い方も見直したい場合のやり方です。
引き落としの月にまとめてつける場合も、「カード代」の1行にせず、明細の1行ずつを食費や日用品などの項目に分けて書けば、中身は残ります。使った月からは1〜2か月ずれますが、何に使ったかは後から見直せます。
口座とのずれを埋める手順
用意するのは、カードの利用明細と、引き落とし口座の入出金の記録です。1枚のカードなら、慣れれば月10分ほどで済みます。
ステップ1カードの締め日と支払日を確かめる3分
カード会社の会員ページか利用明細で、締め日と支払日を確かめます。カードを2枚以上持っているなら、1枚ずつ書き出しておきます。
書き出すのは「どのカードか・締め日・支払日・引き落とされる口座」の4つです。たとえば「買い物用のカード:15日締め・翌月10日払い・給料の入る口座」のように1行で書いておくと、あとの手順で毎回見返せます。
ステップ2使った日で家計簿につける1分
カードで払ったものは、レシートや利用明細の日付のまま、使った日の月につけます。引き落としの日を待たずにつけるので、月末にはその月の使い方がそろいます。
利用明細に載るのは、使った日・お店の名前・金額が中心で、何を買ったかまでは出てきません。スーパーで食料品と洗剤を一緒に買ったときのように、項目を分けたい買い物は、レシートを見て分けてつけます。
家族がカードで払ってレシートが無いときは、明細の日付・店名・金額でつけ、項目は店名から決めます。現金で払った分も同じく使った日でつけ、予定の行を持つのはカードの分だけです。
ステップ3締め日の後に、確定した額を1行で控える3分
締め日を過ぎると、次に引き落とされる額が明細で確定します。その額と引き落とし日を、家計簿とは別の1行に「○月○日に引き落とし予定」として控えます。
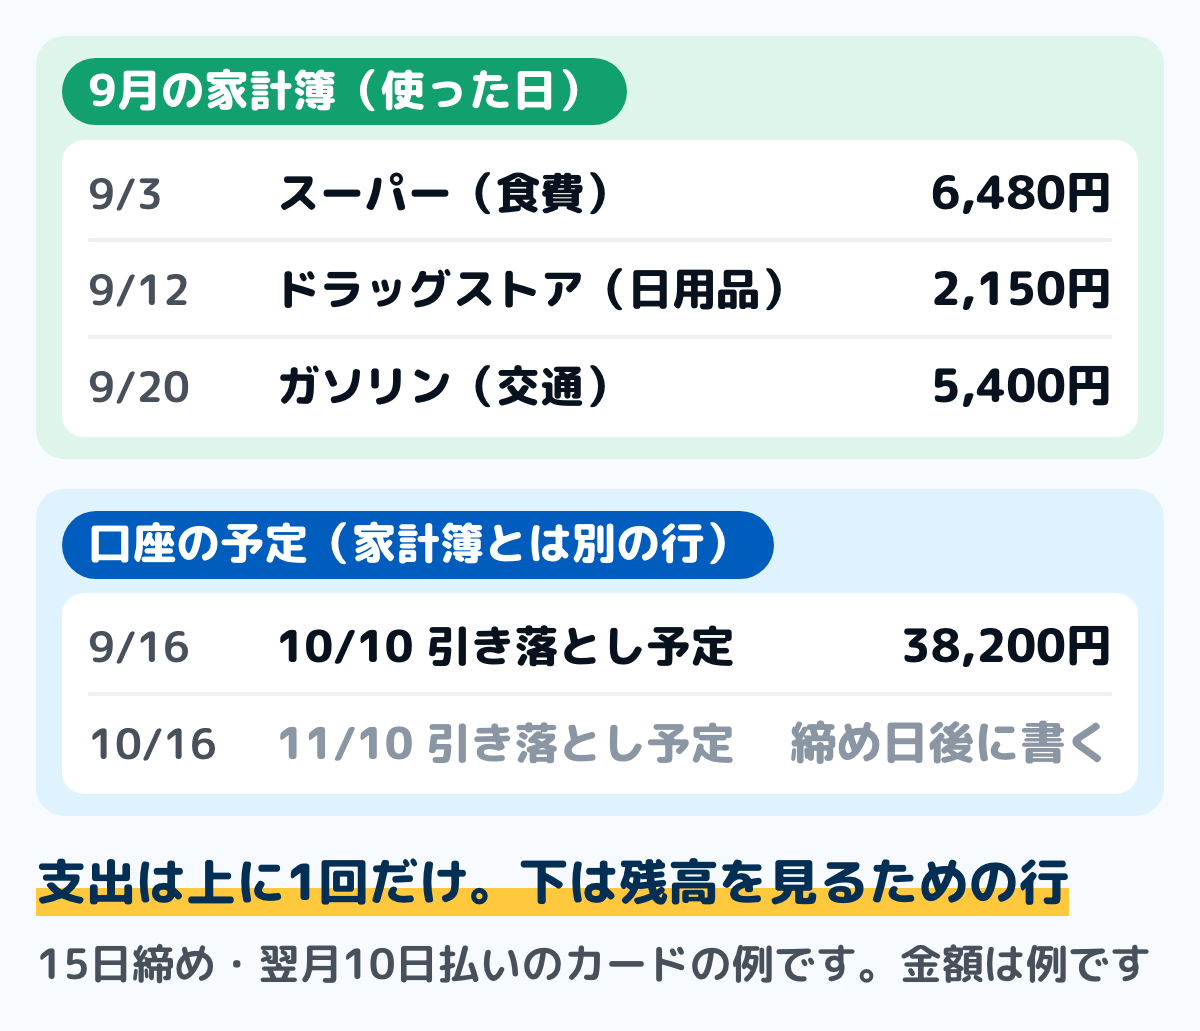
図は、15日締め・翌月10日払いのカードの記入例です。9月16日に控える38,200円は、8月16日から9月15日までに使った分の合計なので、9月20日のガソリン代はまだ入っていません。
ステップ4支払日の前日までに残高を見て、当日に照らし合わせる3分
日本クレジット協会は、支払日の前日までに口座の残高を支払う額以上にしておくよう呼びかけています。控えた予定額と口座の残高を比べて、足りなければ前日までに入れておきます。
引き落とし日を過ぎたら口座を開き、控えた額と同じだけ減っているかを見ます。支払日が土日や祝日にあたると、引き落としが前後の日にずれることがあるので、自分のカードの案内で確かめてください。
口座の残高が足りずに引き落とせないと、遅れた分の遅延損害金がかかり、遅れた事実が個人信用情報機関に登録されます。残高が心配なら、カードを使った日に、その額を引き落としの口座へ移しておく方法もあります。
口座の引き落としは、支出にもう一度つけない
口座の記録には、10日に「カード 38,200円」のような1行が出ます。これを家計簿の支出にもつけると、使った日につけた分と二重になります。
口座の引き落としは、支出ではなく、使った分を後から払っているだけです。明細を自動で取り込む家計簿で、カードと口座の両方を取り込んでいるときも同じなので、口座側の引き落としの行は支出に数えない設定か扱いにそろえます。
額が合わないときに見る4つ
予定額と口座の減り方が合わないときは、控えた額の写し間違いを先に疑い、それでも合わなければ家計簿と明細を1行ずつ並べます。見るのは、次の4つです。
- つけ忘れ:レシートが出ない支払いや、自動で払っている月額のサービス
- 返品やキャンセル:買ったときの記録が残ったまま、戻ってきた分をつけていない
- 家計簿に無い行:明細にあるのに、家計簿のどこにも見当たらない行
- 支払い方法:1回払いのつもりが、リボ払いや分割払いになっていないか
家計簿に無い行は、名前より先に、日付と金額が合う記録を探すと見つかりやすくなります。店の名前に覚えが無いときも、まず日付と金額で照らし合わせます。
日本クレジット協会は、覚えのない明細があればすぐにカード会社へ連絡するよう呼びかけています。利用したときの控えと明細の金額が違えば、カード会社に連絡すると請求を直してもらえるので、控えは支払いが終わるまで取っておきます。
請求が家計簿の合計より少ない月が続くときや、使っていないのに毎月同じ額が落ちるときは、支払い方法を明細で確かめます。国民生活センターは、意図しないリボ払いの相談が寄せられているとして、利用明細を確かめるよう呼びかけています。
家計簿につけた日と明細の日付が数日違うことがあります。締め日の前後の買い物は、今回の請求か次の請求かを明細で確かめてください。
ずれが大きくなる4つの場面
分割払いとリボ払い
分割払いやリボ払いでは、使った額と、毎月の引き落とし額が一致しません。家計簿には使った日に全額をつけ、毎月の引き落としは口座側の「予定額」の1行で追うと、二重につけずに済みます。
毎月の引き落とし額には、使った分に加えて手数料が入っています。手数料は使った日の全額には含まれないので、引き落とされる月の家計簿に「手数料」として別の1行でつけると、予定額と家計簿の合計がそろいます。
リボ払いは、使った額にかかわらず毎月決まった額を払う方法で、手数料がかかります。申し込みのときから自動でリボ払いになっているカードもあるので、利用明細で支払い方法を確かめてください。
ボーナス一括払い
ボーナス一括払いは、買った後の夏か冬のボーナスの時期にまとめて払う方法です。日本クレジット協会の説明では、支払いの時期は通常、夏は7月か8月、冬は12月か1月です。
使った月から引き落としまで半年近く離れることもあるので、「予定額」の行がいちばん役に立つ場面です。使った月の家計簿に全額をつけ、引き落とし月の予定の行にも、忘れないうちに書いておきます。
締め日の違うカードが2枚以上ある
カードごとに締め日と支払日が違うと、同じ月に使った分が、別々の月に引き落とされます。ステップ1で書き出した日付を見ながら、「予定額」の行をカードごとに分けておくと混ざりません。
返品やキャンセルがあった
返品した分は、翌月以降の明細でマイナスとして出てくることがあります。家計簿では、買ったときの記録を消すか、戻ってきた月にマイナスでつけるかを決めて、毎回そろえます。
月1回の見直しは「使った日」の記録で
月1回の見直しで直近3ヶ月を並べるときも、使った日の記録を使います。引き落とし日の記録だと、1〜2か月前の使い方が混ざって、比べる意味が薄れます。
年会費や年払いのように、年に1回だけ出るカードの支払いもあります。こうした支払いは1年分の明細から拾う手順で、別に見ておくと抜けません。
サイトで直接カード番号を入れて契約した月額のサービスは、カードの明細にしか出てきません。支払いの経路ごとの確認場所も見ながら、覚えのない月額が無いかを確かめてください。
Mirai Kanai でこの管理をする場合
ここまでの手順は、紙でも表計算でも、どの家計簿でもできます。そのうえで、私たちが運営する Mirai Kanai にある機能を、無料と有料に分けて書いておきます。
- 明細の取り込み(無料):カードの利用明細をCSVで取り込み、家計簿に並べられます
- 決済期日(有料):取引ごとに、使った日とは別に、引き落とされる日を持てます
決済期日は有料の未来計画プランの機能で、料金ページでは月額550円と表示しています。取り込みと家計簿は無料なので、使った日でつけるところまでは費用がかかりません。詳しくは料金ページにあります。
よくある質問
Q引き落とし日でつけるのは間違いですか
間違いではありません。口座の残高を管理するのが目的なら、引き落とし日でつけるほうが分かりやすいこともあります。月ごとの使い方を見直すには、使った日の記録のほうが向いています。
Q締め日の前に使ったのか後に使ったのか、分かりません
いちばん確かなのは、利用明細の今回の請求に、その買い物が入っているかを見ることです。締め日の前後に使った分は、日付だけで決めずに明細で確かめると迷いません。
Qポイントで払った分は、どうつけますか
買ったものの値段のまま、使った日に項目へつけます。国の家計調査では、使ったポイントは、使った時点で使った分だけの収入として扱っています。
Q給料日から月を始める家計簿では、どうつけますか
給料日で区切る家計簿でも、カードの買い物は使った日でつけます。引き落としの予定額は、給料日の後の区切りの中で、口座の残高が足りるかを見るための行として控えておきます。
Qカードから電子マネーにチャージしています
チャージは、支出ではなくお金の置き場所が変わっただけです。家計簿の支出は電子マネーで買い物をしたときにつけ、カードの請求は、この記事と同じく予定額の行で追います。
Q毎月照らし合わせるのは面倒です
慣れるまでは毎月、合う月が続いたら数か月に1回でも構いません。合わない月が出たときだけ、明細の1行ずつに戻れば十分です。
まとめ
- ずれの正体は、カードの締め日と支払日
- 締め日の後に使うと、引き落としは2か月後になることがある
- 家計簿は使った日でつけ、口座は引き落とし日で見る
- 口座とのずれは「引き落とし予定額」の1行で埋める
- 口座の引き落としの行は、支出にもう一度つけない
- 支払日の前日までに、口座の残高が予定額より多いかを見る
- 分割払い・リボ払い、ボーナス一括払い、締め日の違うカード、返品は、分けて追う
使った日と引き落とし日を分けておけば、家計簿と口座の両方が合うようになります。どちらかを疑う時間が、毎月なくなります。
この記事で参照した公的情報
- クレジットの支払方式の種類(1回払い・分割払い・リボルビング払い)
- 窓口
- 一般社団法人日本クレジット協会
- 確認日
- 確認先
- https://www.j-credit.or.jp/customer/basis/payment.html
- リボ払いの特徴と利用上の注意
- 窓口
- 一般社団法人日本クレジット協会
- 確認日
- 確認先
- https://www.j-credit.or.jp/customer/basis/revolving.html
- 見守り新鮮情報 第524号「利用明細は必ず確認!意図せぬリボ払いに注意」
- 窓口
- 国民生活センター
- 確認日
- 確認先
- https://www.kokusen.go.jp/mimamori/mj_mailmag/mj-shinsen524.html
- 利用明細の確認について(支払日の前日までに口座残高を用意する)
- 窓口
- 一般社団法人日本クレジット協会
- 確認日
- 確認先
- https://www.j-credit.or.jp/customer/attention/account_statement.html
- Q&A「利用明細に身に覚えのない金額が記載されている」「支払いをしないままにしていると、どうなるのか」
- 窓口
- 一般社団法人日本クレジット協会
- 確認日
- 確認先
- https://www.j-credit.or.jp/customer/qa/qa_07.html
- 家計調査に関するQ&A(F-9 ポイントの扱い)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/qa-1.html