家計簿をつけても意味がないと感じる本当の理由|記録の次にやる「月1回15分の見直し」
 Move for People株式会社

家計簿アプリを開くと、先月の支出が円グラフになって表示される。食費が一番大きくて、次が固定費。
それを眺めて、アプリを閉じる。翌月も同じことをする。
これを何ヶ月か続けたあと、多くの人がこう思います。「記録はしているのに、何も変わっていない」と。
家計簿が続かない理由を扱った記事はたくさんあります。完璧を目指さない、項目を減らす、アプリで自動化する。どれも正しい助言です。ただ、それらはすべて「記録を続けるための話」で止まっています。
本当の問題は、記録が続いた後にあります。集めた数字を、どういう順番で、何のために見るのか。その手順を持っていないと、記録は永遠にただの記録のままです。
記録が変化につながらない3つの理由
1. 「合計」しか見ていない
今月の支出は28万円でした。先月は27万円でした。──この2つの数字を比べても、次に何をすればいいかは出てきません。
1万円の差が、たまたま多かった外食なのか、値上がりした電気代なのか、始まったばかりのサブスクリプションなのか。それによって、取るべき行動はまったく違います。合計は、状況の説明にはなりますが、行動の材料にはなりません。
2. 減らせる支出と、減らせない支出を混ぜている
家賃はすぐには変えられません。一方で、使っていない動画配信サービスの月額は、今日のうちに止められます。この2つが同じ「支出」として並んでいると、どこから手をつければいいのかが見えなくなります。
グラフで一番大きいのは、たいてい家賃か食費です。そして、どちらもすぐには動かせません。
一番大きいところを見て、動かせないと知って、そこで止まる。これが繰り返されます。
3. 「多い・少ない」の基準がない
食費が月6万円。これは多いのでしょうか。世帯人数、住んでいる地域、外食の頻度、自炊の有無で、答えは変わります。基準がないまま数字だけを見ると、なんとなく多い気がして落ち込むか、なんとなく大丈夫な気がして終わるかのどちらかになります。
比べる相手は、他人ではなく過去の自分です。3ヶ月前の同じ項目と比べれば、増えているか減っているかは確実にわかります。
月1回15分の見直し手順
用意するものは、直近3ヶ月分の記録だけです。1円単位で正確である必要はありません。おおまかな金額で構いません。項目の分け方に迷うなら、先に家計簿の項目の決め方を見てください。
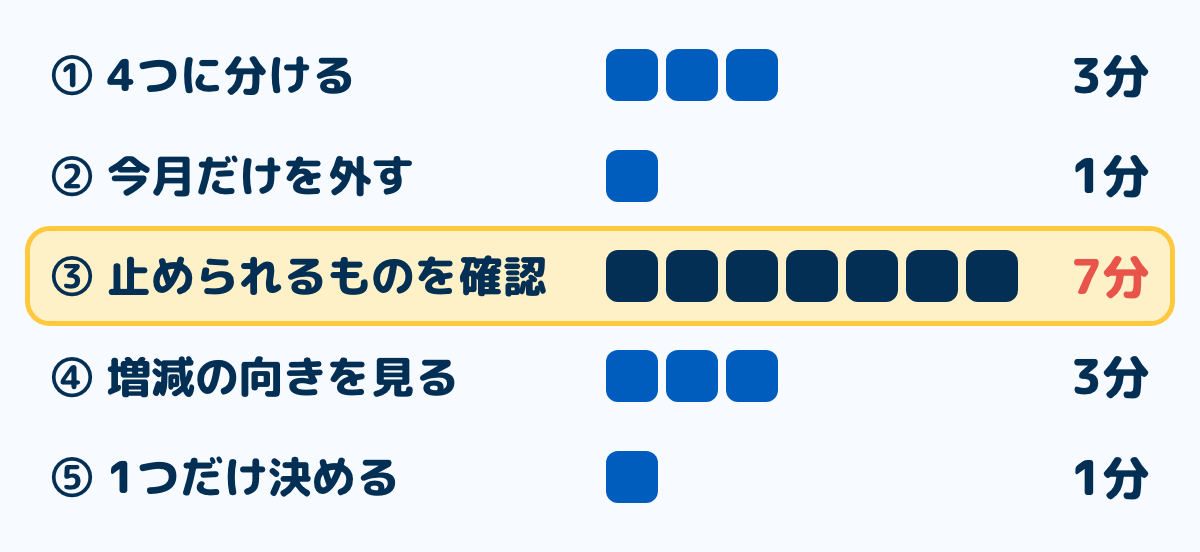
ステップ1支出を「いつ動かせるか」で分ける3分
ここで多くの記事は「固定費・変動費・特別費の3つに分けましょう」と言います。ただ、この分け方は支出の性質を説明しているだけで、どれから手をつけるべきかは教えてくれません。
見直しのためなら、いつ動かせるかで分けたほうが役に立ちます。
- 今日止められるもの:使っていないサブスクリプション、行っていないジムや習い事、解約し忘れた定期購入
- 手続きすれば来月から変えられるもの:通信プラン、保険、電気やガスの契約、住まいの条件
- 毎回の判断で変わるもの:食費、日用品、交通費、外食
- 今月だけのもの:家電の買い替え、冠婚葬祭、旅行、医療費
この順番のまま、上から手をつけてください。上にあるものほど、一度の行動で効果が長く続きます。
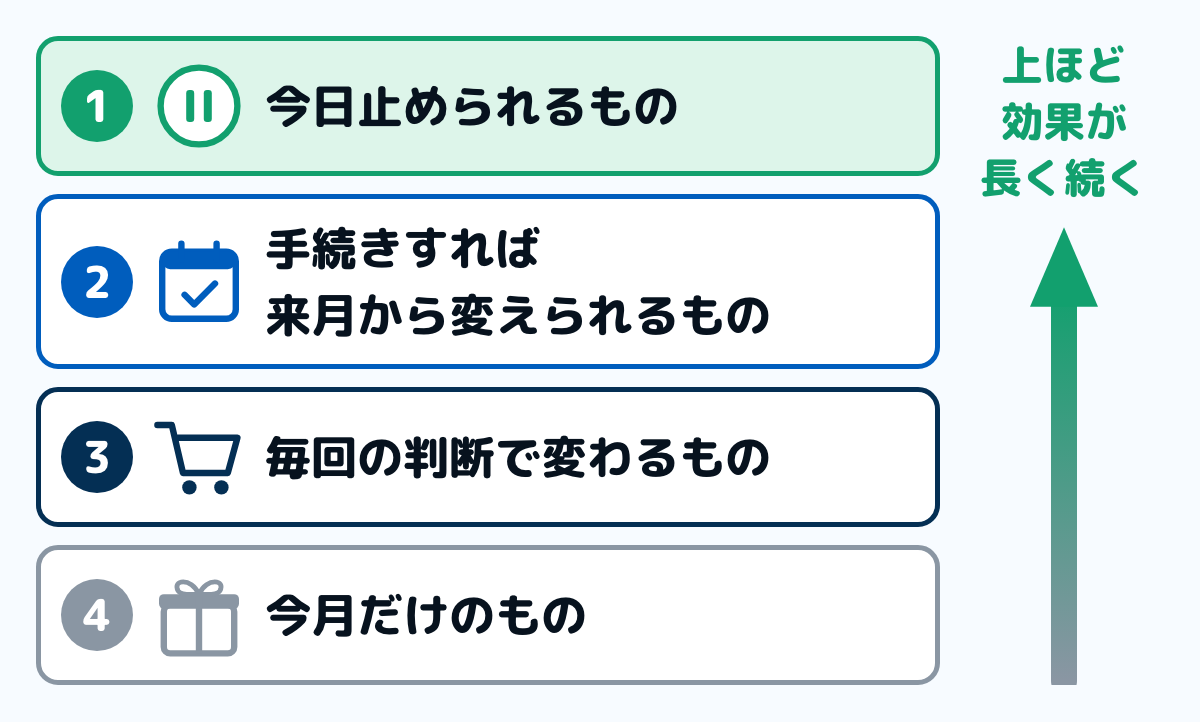
今日サブスクリプションを1つ止めれば、来月から永遠に、何の努力もなしにその分が浮きます。一方、一番下の食費は、毎日の判断を積み重ねてようやく効いてきます。
多くの人は、グラフで一番大きい食費から手をつけようとして、一番しんどいところで力尽きます。順番が逆です。
ステップ2「今月だけのもの」を、いったん比較から外す1分
冷蔵庫が壊れた月と、何もなかった月を比べても意味がありません。「今月だけのもの」を外して、残りだけで先月・先々月と比べます。ここを外さないと、毎月の比較がぶれて、傾向が見えなくなります。
ただし、脇に置くだけで、忘れてはいけません。年間で合計すると、この分類は思ったより大きくなります。年に一度、合計を出して12で割ってみると、毎月それだけ積み立てておくべき額が見えます。
ステップ3「今日止められるもの」を1行ずつ確認する7分
ここが、15分の中で一番効きます。1行ずつ見て、次の3つを自問します。
- この3ヶ月で、一度でも使いましたか
- 金額を最後に確認したのはいつですか
- 同じ内容を、もっと安く手に入れる方法を調べたことがありますか
とくに見落とされやすいのが、次のような支出です。
- 無料期間が終わって課金が始まった動画・音楽・アプリの月額
- 使っていないジムや習い事の会費
- プラン変更しないまま何年も経っている通信費
- 加入した当時の状況のまま続いている保険料
- 解約したつもりで残っている定期購入
年払いのサブスクは12ヶ月に1回しか請求されないため、3ヶ月分の記録には出てこないことがあります。年払いも含めたサブスクの探し方は、別の記事にまとめました。
月500円のものでも、1年で6,000円、10年で6万円です。そして、一度止めれば、来月からは何の努力もいりません。ここを先に片づけると、毎日がんばる必要が減ります。
ステップ4「毎回の判断で変わるもの」は、増減の向きだけ見る3分
食費や日用品を1円単位で削る話ではありません。3ヶ月分を並べて、上がっているのか下がっているのかだけを確認します。
上がっている場合、原因は「使い方が変わった」か「単価が上がった」かのどちらかです。たとえば光熱費は、使った量でも契約の単価でも動きます。季節のせいなら来月には戻りますし、料金改定なら契約の見直しが必要です。原因の見当をつけるところまでで十分です。
ステップ5来月やることを1つだけ決める1分
ここで5つも6つも決めると、どれも実行されません。1つだけ決めて、書き留めてください。「使っていない配信サービスを解約する」「通信プランの現行料金を調べる」──その程度の粒度で構いません。
翌月の見直しは、この1つが実行できたかの確認から始めます。これで、記録が行動につながる輪ができます。
家計の数字は、使える制度を見つけるためにも要る
もう1つ、あまり語られていないことがあります。日本には、収入や世帯の状況に応じて使える公的な制度が数多くあります。ただし、その多くは自分から申請しなければ始まりません。役所が気づいて連絡をくれるわけではないのです。
そして、自分が対象になるかどうかを判断するには、いくつかの数字を把握している必要があります。多くの制度は、世帯の収入や所得を基準にしているためです。
家計の記録から拾えるようにしておきたいのは、次の3つです。
- 世帯全体の年間収入:一人分ではなく、同じ家計で暮らす人全員の合計
- 世帯の人数と構成:制度の多くは、人数によって基準額が変わります
- 年間の医療費の合計:家族全員分をまとめた額
たとえば、医療費が一定額を超えたときに負担を抑える仕組み(高額療養費制度)は、加入している公的医療保険の窓口が相談先です。学用品費などの負担を軽くする就学援助は、お住まいの市区町村の教育委員会が窓口になります。
離職や収入の減少で住まいを失うおそれがある場合の支援は、自立相談支援機関が入口です。いずれも要件や金額は制度ごとに定められており、自治体によって独自の上乗せがある場合もあります。実際に使えるかどうかは、必ず公式の窓口でご確認ください。
ここでお伝えしたいのは個々の制度の中身ではなく、家計を把握していないと、そもそも「調べてみよう」という発想にたどり着けないということです。自分の年収がおおよそいくらで、去年の医療費が家族合計でいくらだったか。それが言えるだけで、見つけられるものが変わります。
よくある質問
Q毎日記録しないと、この見直しはできませんか
できます。必要なのは3ヶ月分のおおまかな金額であって、日々の完全な記録ではありません。むしろ、毎日の記録に力を使い切って月1回の見直しができないほうが、得られるものは少なくなります。
Q赤字が続いていて、見返すのがつらいです
つらいときは、ステップ3(今日止められるものの確認)だけをやってください。ここは自分を責める要素がなく、削れた分だけ確実に楽になります。全部を見返す必要はありません。1つ減らせれば、来月は今月より楽になります。
Q収入を増やすほうが早いのでは
収入が増えるならそのほうが早いのは確かです。ただ、収入は自分だけでは決められないことが多く、増えるまでに時間がかかります。
毎月同じ額で出ていく支出は、今日中に手をつけられて、効果が翌月から出ます。順番として、こちらが先です。
Q家族に協力してもらえません
最初から全体を共有しようとすると、たいてい話がこじれます。まずは自分が把握できる範囲だけで始めてください。数字が見えたあとのほうが、話は具体的になります。
まとめ
月に1回、15分だけ。用意するのは直近3ヶ月分のおおまかな記録です。
- ステップ1(3分):支出を「いつ動かせるか」で4つに分ける
- ステップ2(1分):「今月だけのもの」を、いったん比較から外す
- ステップ3(7分):「今日止められるもの」を1行ずつ確認する
- ステップ4(3分):「毎回の判断で変わるもの」は、増減の向きだけ見る
- ステップ5(1分):来月やることを1つだけ決める
比べる相手は他人ではなく、3ヶ月前の自分です。次の月は、決めた1つが実行できたかの確認から始めてください。
この記事で参照した公的情報
- 高額療養費制度
- 就学援助
- 窓口
- 市町村(教育委員会)
- 確認日
- 確認先
- https://www.mext.go.jp/a_menu/shotou/career/05010502/017.htm
- 住居確保給付金