子どもの小遣い帳のつけ方|「入った・使った・残り」を書き、財布の中と比べる
 Move for People株式会社

子どもに小遣いを渡し始めると、小遣い帳をつけさせたいと考える方は多いはずです。ただ、何をどう書かせればよいのか、親がどこまで見るのかで迷いやすくなります。
小遣い帳の金額の欄は、入ったお金・使ったお金・残りの3つです。この記事では、親が子どもに教える手順と、学年に合わせた書き方、親の家計簿の側での書き方までをまとめます。
小遣い帳を買ってきても、数日で書かなくなりそうで心配です。何を書けば十分なのかも、親の自分がよく分かっていません。
小遣い帳は、残りを確かめるためにつける
小遣い帳をつける目的を、金融広報中央委員会の「知るぽると」は、お金を計画的に使う練習と説明しています。いくら入り、いつ何に使い、今いくら持っているかは、書かないと覚えていられないためです。
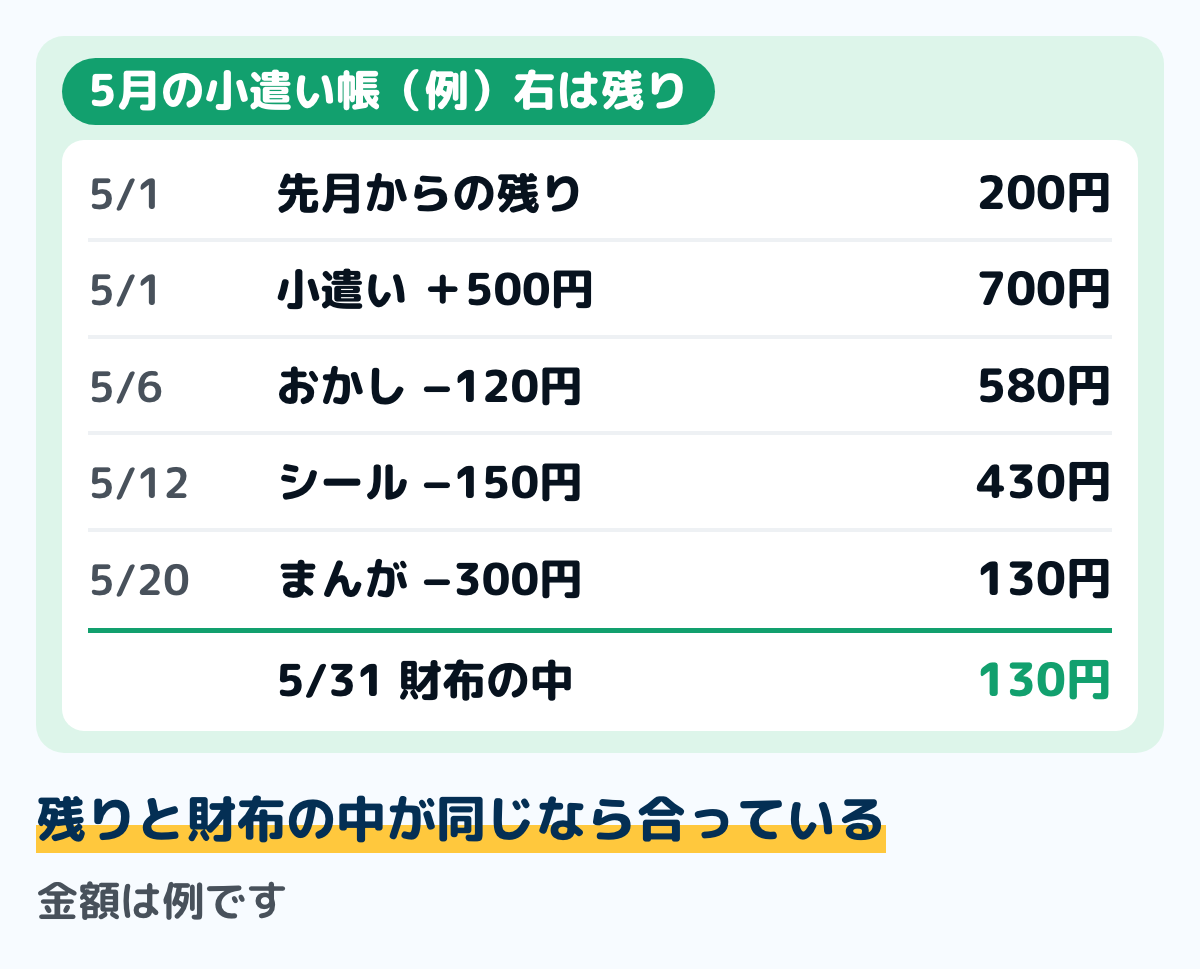
図は、小遣い帳の記入例です。1行ごとに残りを書いておけば、財布の中を数えたときに、書き漏れがないかをすぐ確かめられます。
金融経済教育推進会議がまとめた「金融リテラシー・マップ」にも、小学生の段階の目標として「こづかい帳をつけることなどを通じて、お金を管理する」が挙がっています。小遣い帳は、家計簿の一番小さな形です。
小遣い帳の書き方を教える手順
用意するのは、ノート1冊と鉛筆、子どもの財布です。専用の小遣い帳でも、ふつうのノートでも同じ手順で書けます。
ステップ1渡す日と、小遣いで買うものを決める10分
最初に、小遣いを渡す日と額を決めます。月に1回決まった日に渡すのか、必要なときに渡すのかで、小遣い帳の使い方が変わるためです。
あわせて、小遣いで買うものと、親が買うものを分けておきます。たとえば、ノートや鉛筆は親が買う、おかしやまんがは小遣いから、という形です。ここがあいまいだと、足りなくなったときに話がこじれます。
ステップ2ノートに、5つの列を作る5分
ノートに縦の線を4本引き、左から「日付」「内容」「入ったお金」「使ったお金」「残り」の5つの列にします。線の引き方は、手書きの家計簿の記録のページと同じ考え方です。
低学年のうちは、「入ったお金」と「使ったお金」を1つの「金額」の列にまとめ、入ったときは+、使ったときは−を付けても構いません。慣れてから列を分けます。
ステップ3最初の行に、今持っているお金を書く3分
子どもと一緒に財布の中を数え、最初の行に「はじめのお金」として書きます。貯金箱のお金は、財布とは別のページに書くと混ざりません。
家計簿の「始めの残高」と同じで、ここが残りを計算する出発点になります。過去に使った分を、さかのぼって書く必要はありません。
ステップ4もらった日・使った日のうちに書く1日2分
小遣いをもらったら「誰から、いくら」、買い物をしたら「何に、いくら」を、その日のうちに書きます。書いたら、前の行の残りに足すか引くかして、新しい残りを書きます。
買い物のレシートを持ち帰る約束にしておくと、書くときに金額を思い出さずに済みます。寝る前など、書く時刻を決めておくと忘れにくくなります。
習慣になるまでは、子どもが買い物をした日に、親から一言声をかけます。きちんと書けていたら、そのことをほめます。
ステップ5週に1回、財布の中と残りを比べる5分
週末などに、財布の中を数え、小遣い帳の残りと同じかを確かめます。合っていれば、その週の記録はそろっています。
合わないときは、レシートや、その週に行った場所を一緒に思い出します。見つからない分の書き方は、下の「迷いやすい場面」に書きました。
ステップ6月末に、親と一緒に振り返る10分
月末に、1か月分の行を一緒に見ます。買ってよかったもの、買わなくてもよかったものを子どもに聞くと、使い方のくせに自分で気づけます。同じものを前より安く買えた行があれば、値段を比べたことも一緒に確かめます。
そのうえで、来月に欲しいものがあれば、いくらずつ残せば買えるかを一緒に計算します。親が点をつけたり、使い方を責めたりすると、小遣い帳を見せたくなくなります。
小遣い帳は、使い方を叱るためのものではありません。子どもが自分で気づけるように、月に1回、聞き役になれば十分です。
学年に合わせて、書くことを増やす
子どものくらしとお金に関する調査(2015年度)では、小遣いのもらい方が学年で変わります。小学校低学年は「ときどき」が57.3%で最も多く、高学年では「月に1回」が45.0%で最も多くなっています。
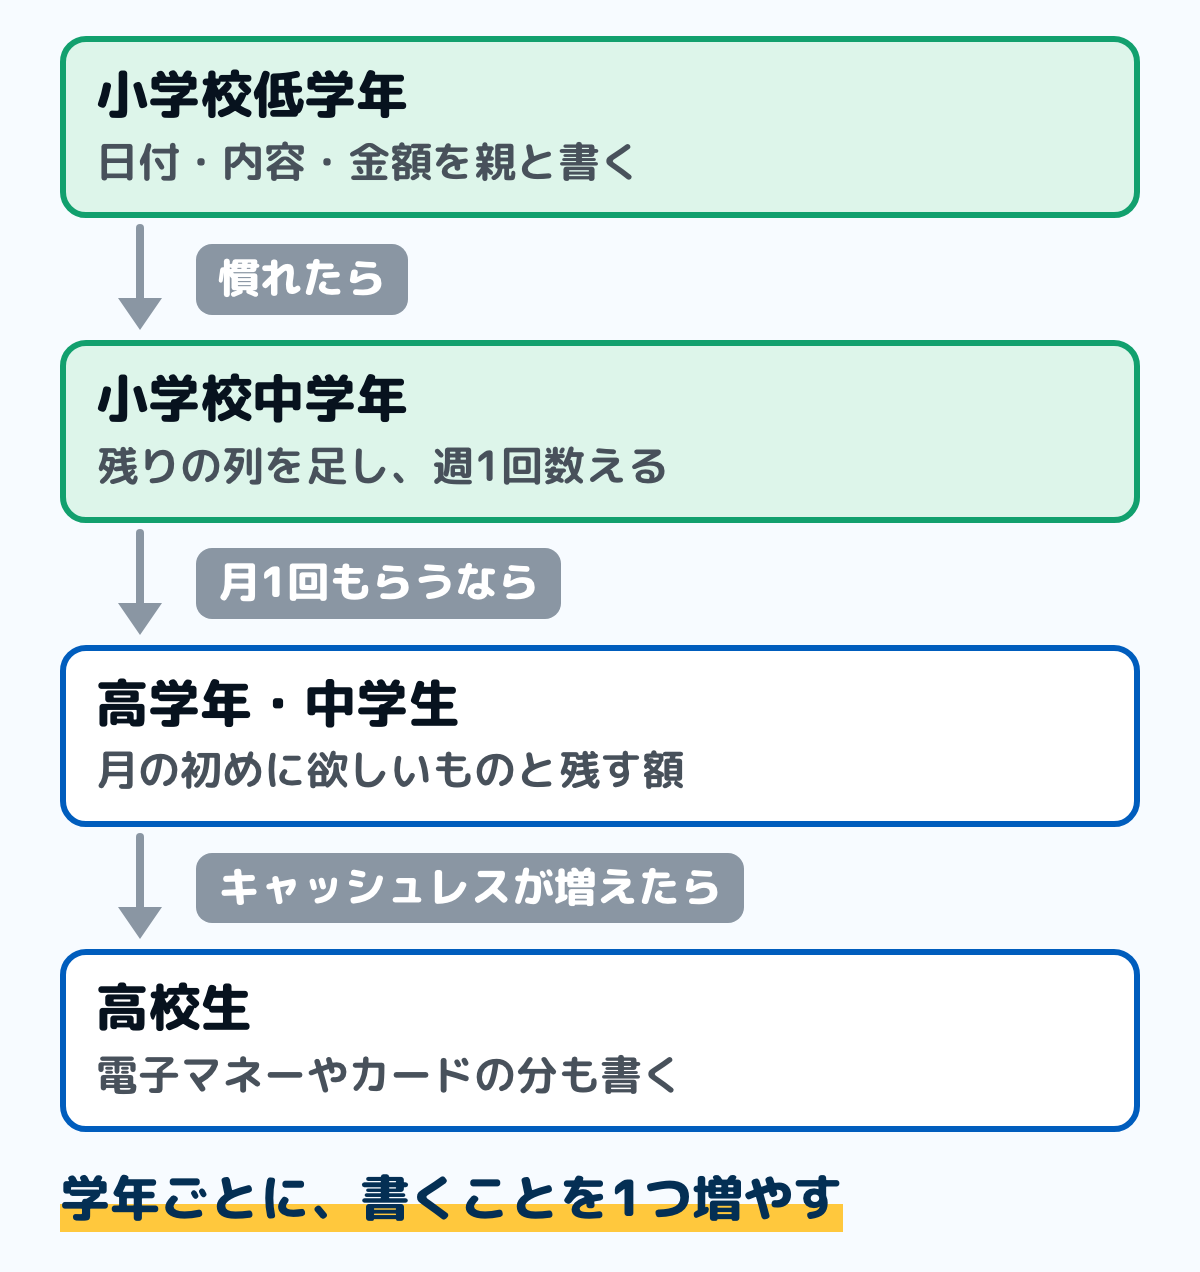
図のように、学年が上がるにつれて、書くことを1つずつ増やします。どの学年でも、最初は親が一緒に書き、要領がつかめたら子どもに任せます。
- 小学校低学年:もらう回数が少なく、金額も小さいので、日付・内容・金額だけを親と一緒に書く
- 小学校中学年:残りの列を足し、週に1回財布の中と比べる
- 小学校高学年・中学生:月に1回もらう形なら、月の初めに「欲しいもの」と「残す額」を書いてから使う
- 高校生:電子マネーやカードで払った分も、現金と同じ帳面に書く
2023年の「15歳のお金とくらしに関する知識・行動調査」では、高校1年生のうち、小遣いをキャッシュレスでもらっている人は、小遣いをもらっている人の12.3%でした。キャッシュレス決済を使ったことがある人は64.4%です。
電子マネーは、財布とは別のページに残りを書きます。チャージは財布から移しただけなので、家計簿のチャージは移動、買い物が支出と同じく、使ったお金の列には入れません。
たとえば財布から1,000円をチャージしたら、財布のページは内容を「チャージ」として残りから1,000円を引きます。電子マネーのページには「入ったお金」に1,000円を書き、買い物をしたらそのページの「使ったお金」に書きます(金額は例です)。
こうしておくと、財布のページの残りは財布の中と、電子マネーのページの残りは電子マネーの残高と、それぞれステップ5で比べられます。月末に使った額を見るときは、2つのページの「使ったお金」だけを足します。
子どもの小遣いの額は、調査で見る
子どもの小遣いの額は、金融広報中央委員会の「子どものくらしとお金に関する調査」(2015年度)で確かめられます。全国290校の小学生・中学生・高校生、5万149人が答えた調査です。
- 小学校低学年(月に1回もらう場合):平均1,004円・真ん中の値500円
- 小学校中学年(同):平均864円・真ん中の値500円
- 小学校高学年(同):平均1,085円・真ん中の値1,000円
- 中学生(1か月):平均2,536円・真ん中の値2,000円
- 高校生(1か月):平均5,114円・真ん中の値5,000円
小学生で最も多かった額は、月に1回もらう場合で、どの学年も500円でした。必要なときにもらう場合は、低学年と中学年で100円、高学年で1,000円が最も多い額です。
平均は、一部の大きな額に引っぱられて高く出ます。真ん中の値は、答えた額を大きい順に並べたときにちょうど真ん中に来る額なので、「ふつうの額」を知りたいときはこちらのほうが近くなります。
この調査は2015年度を最後に行われていないと、2023年の15歳の調査の概要に書かれています。その15歳の調査では、高校1年生の小遣いは平均4,787円・真ん中の値5,000円で、2015年度の調査と比べて大きな変化はないとまとめられています。
額を比べる前に、小遣いで払うものをそろえる
調査の額は、小遣いで何を払っているかが家によって違うまま集めた額です。高校生の使い道には、友達との外食や休日の交通費、昼食が上位に入っていて、昼食代を小遣いに含める家とそうでない家では額が大きく違います。
平均と比べるときは、ステップ1で決めた「小遣いで買うもの」の範囲をそろえてから比べます。額そのものは、家の家計と、小遣いで任せたい範囲から決めるものです。
親の家計簿には、渡した額だけを書く
子どもに小遣いを渡したら、親の家計簿には、渡した日に渡した額を「こづかい」として支出に書きます。子どもが何に使ったかは、親の家計簿には書きません。
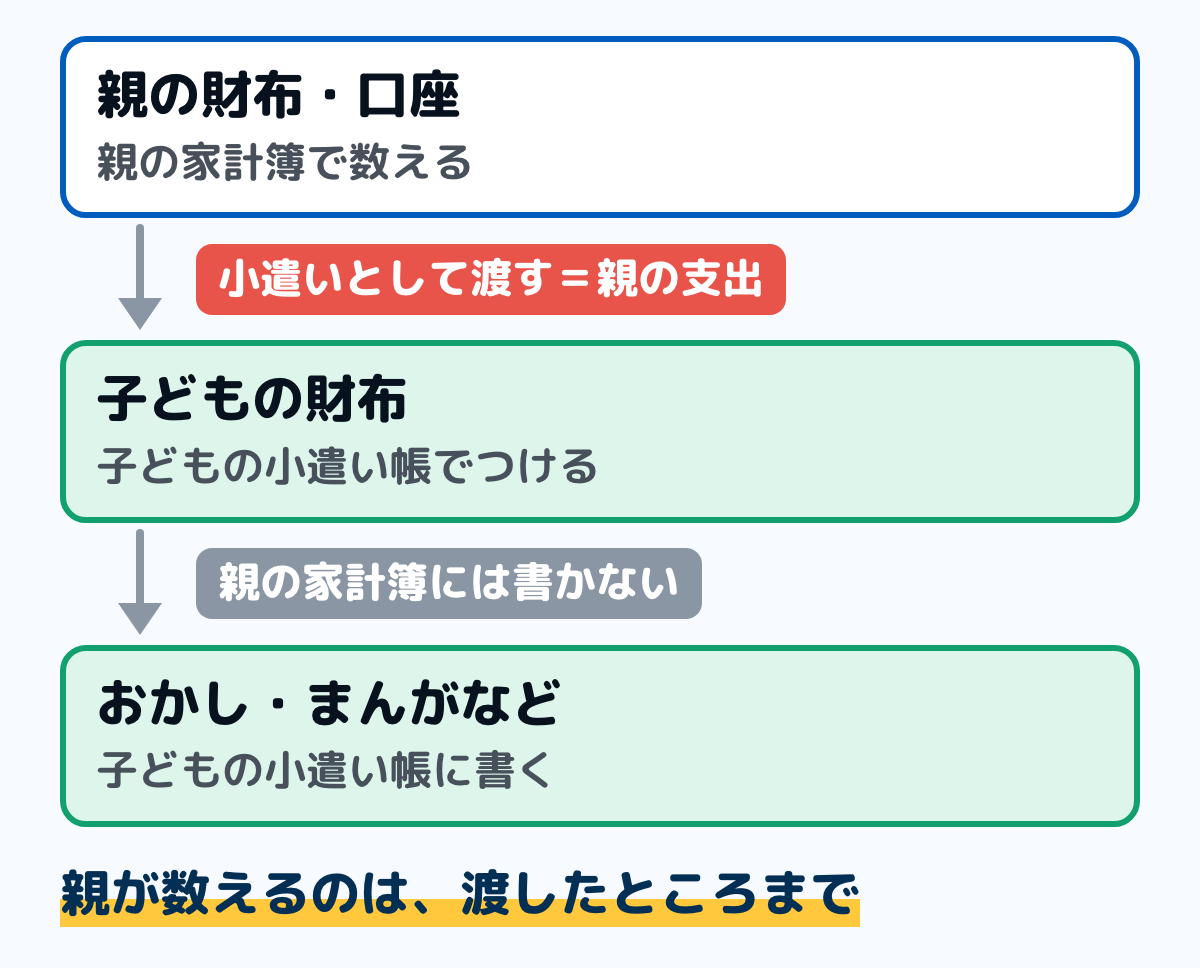
図のように、親の家計簿で数えるのは、子どもの財布へ渡したところまでです。そこから先は子どもの小遣い帳の中の話なので、2つの帳面で同じお金を2回数えずに済みます。
総務省の家計調査の分類でも、家族のこづかいは「その他の消費支出」の中に置かれ、世帯主以外の家族の分は「他のこづかい」です。こづかいの置き場は、項目の決め方の記事にもまとめています。
親が直接払うものは、ふだんの項目で
ノートや鉛筆、習い事の月謝のように、親が直接払うものは、こづかいではなく、ふだんの項目で書きます。ステップ1で親が買うと決めたものは、子どもの小遣い帳には出てきません。
子どもの交通系ICカードに親がチャージする場合も、そのカードを子どもに任せているなら、チャージした額を小遣いとして支出に書きます。親の家計簿で数えていない置き場所へ移したお金は、親の家計簿から出ていったお金だからです。
お年玉は、親の家計簿に入れない
祖父母や親戚からもらったお年玉は、子どもの財布に入るお金なので、親の家計簿の収入には入れません。家族あてにもらったお祝いのように、家計が受け取ったお金なら収入に書く、という違いです。
お年玉は、子どもの小遣い帳に「入ったお金」として書きます。貯金箱や子どもの名義の口座に移した分は、貯金のページに書きます。
子どもの名義の口座は、親の家計簿では数えない口座として扱います。親がいったん預かってふだんの口座に入れると、その分だけ残高が家計簿より多くなるので、早めに子どもの名義の口座へ移します。
迷いやすい場面
残りと財布の中が合わない
小遣い帳をつけると、財布の中と残りが合わないことがよくあります。知るぽるとも、合わないことを責めるより、お金との付き合い方を見直すきっかけにするよう勧めています。
思い出せない分は、「わからない」として使ったお金の列に1行書き、残りを財布の中に合わせます。家計簿でも、見つからない分は1行で締める方法をとります。
お手伝いでお金をもらった
お手伝いやお祝いでもらったお金も、「入ったお金」の列に、誰から何でもらったかを書きます。小遣いと分けて書いておくと、月末にどこからいくら入ったかが見えます。
子どものくらしとお金に関する調査では、中学生の74.2%、高校生の82.7%が、小遣いをもらうのに「何の前提条件もない」と答えています。家の仕事をすることが条件の中学生は14.9%でした。
前借りしたいと言われた
前借りを認めるなら、前借りした額を「入ったお金」に書き、内容に「前借り」と書きます。次の小遣いを渡すときは、前借りの分を引いた額だけを「入ったお金」に書きます。
前借りするかどうかは、家ごとに決めて構いません。調査では、小遣いが足りなくなったとき、中学生・高校生とも「次の小遣いまでがまんし、節約する」が4割前後で最も多い答えでした。
書くのを何日か忘れた
レシートが残っていれば、その日付で書き足します。思い出せない分は、週に1回財布を数えるときに「わからない」の1行で合わせ、次の日からまた書き始めます。
よくある質問
Q小遣い帳は、何歳から始めればよいですか
知るぽるとは、決まった額の小遣いを渡し始めるときに、小遣い帳をつけることを約束にする方法を挙げています。2015年度の調査では、小学校低学年でも19.6%の子どもが小遣い帳をつけていました。
Q紙の小遣い帳とアプリ、どちらがよいですか
どちらでも、入ったお金・使ったお金・残りが書ければ十分です。2023年の15歳の調査では、小遣い帳をつけている人のうち、専用の冊子を使う人が57.8%、アプリやソフトを使う人が35.7%でした。
アプリを使うなら、月末に親と一緒に画面を見られるかを先に確かめます。広告や有料の機能がある場合は、子どもに渡す前に親が一度使ってみると安心です。
Q小遣い帳のテンプレートがないと書けませんか
ふつうのノートに線を引けば書けます。日付・内容・入ったお金・使ったお金・残りの5つの列があれば、専用の小遣い帳と同じ形になります。表計算ソフトで作るときも、同じ5つの列を並べます。
Q小遣い帳をつけると、貯金できるようになりますか
2015年度の調査では、小遣い帳を「使ったその日のうちに必ずつける」「1週間ごとなど定期的につける」中学生・高校生のほうが、定期的に貯金している割合が高くなっていました。ただし、小遣い帳をつけたから貯まる、とまでは調査から言えません。
Q大人の小遣い帳も、同じ書き方でよいですか
同じ書き方で構いません。家計簿とあわせて使うなら、家計簿には小遣いとして財布に移した額だけを書き、中身は小遣い帳の側で見ると、家計簿の残高も合わせやすくなります。
Q小遣いの額は、どう決めればよいですか
まず、小遣いで買うものの範囲を決め、その範囲で1か月にかかりそうな額を子どもと一緒に書き出します。調査の平均や真ん中の値は、範囲が近い家どうしで比べる参考にとどめます。
まとめ
- 小遣い帳の金額の欄は、入ったお金・使ったお金・残りの3つ
- 1行ごとに残りを書き、週に1回財布の中と比べる
- 最初に、渡す日と、小遣いで買うものの範囲を決める
- 学年が上がるにつれて、残りの列、月の初めの予定、電子マネーの分と書くことを増やす
- 調査の額は2015年度のもので、範囲をそろえて参考に見る
- 親の家計簿には、渡した額だけを「こづかい」として書く。お年玉は親の収入に入れない
- 合わない分は「わからない」の1行で合わせ、責めずに振り返る
金額の欄を3つに絞れば、子どもでも続けやすくなります。月に1回一緒に見る時間をとれば、使い方を子どもが自分で振り返るきっかけになります。
この記事で参照した公的情報
- 子どものくらしとお金に関する調査(第3回)2015年度 調査結果の概要(おこづかいのもらい方・額・使い方・おこづかい帳)
- 窓口
- 金融広報中央委員会「知るぽると」(現在は金融経済教育推進機構 J-FLEC が引き継ぎ)
- 確認日
- 確認先
- https://www.shiruporuto.jp/public/document/container/kodomo_chosa/2015/pdf/15kodomo.pdf
- 15歳のお金とくらしに関する知識・行動調査 2023年 概要(おこづかいの額・キャッシュレス・おこづかい帳)
- 窓口
- 金融広報中央委員会(J-FLEC の調査・統計データ集に掲載)
- 確認日
- 確認先
- https://www.shiruporuto.jp/public/document/container/15sai_chosa/2023/pdf/2315sai_gaiyou.pdf
- 金融リテラシー・マップ(2023年6月改訂版)(家計管理・小学生)
- 窓口
- 金融経済教育推進会議(事務局:金融経済教育推進機構 J-FLEC)
- 確認日
- 確認先
- https://j-flec.go.jp/wpimages/uploads/literacy_map202306.pdf
- おかねのね「なぜ、おこづかい帳をつけるんだろう?(大人)」(つけ始める時期・残高が合わないとき)
- 窓口
- 金融広報中央委員会「知るぽると」
- 確認日
- 確認先
- https://www.shiruporuto.jp/public/document/container/okanenone/shogaku34/tukaikata303/otona.html
- 家計調査 収支項目分類及びその内容例示(2025年1月改定)(こづかい(使途不明)・他のこづかい)