家計簿の貯金の書き方|支出に入れず、口座から口座への移動として書く
 Move for People株式会社

家計簿で、貯金に回したお金を支出としてつけていませんか。貯金を支出に入れると、生活費が実際より多く見え、月ごとに比べるときにもぶれが出ます。
貯金は、お金を使ったのではなく、口座から口座へ移しただけです。家計簿では、支出とは分けて「移動」として書くと、生活費も貯まった額も、どちらも見やすくなります。
貯金した月ほど、家計簿では支出が多くなります。頑張って貯めたのに、使いすぎたように見えてしまいます。
貯金は支出ではなく、移動
総務省の家計調査では、生活費にあたるものを「消費支出」と呼び、預貯金の預け入れはこれに含めていません。預貯金は「実支出以外の支払」として、手元から現金は出ていくものの、その分だけ資産が増えるものとして扱っています。
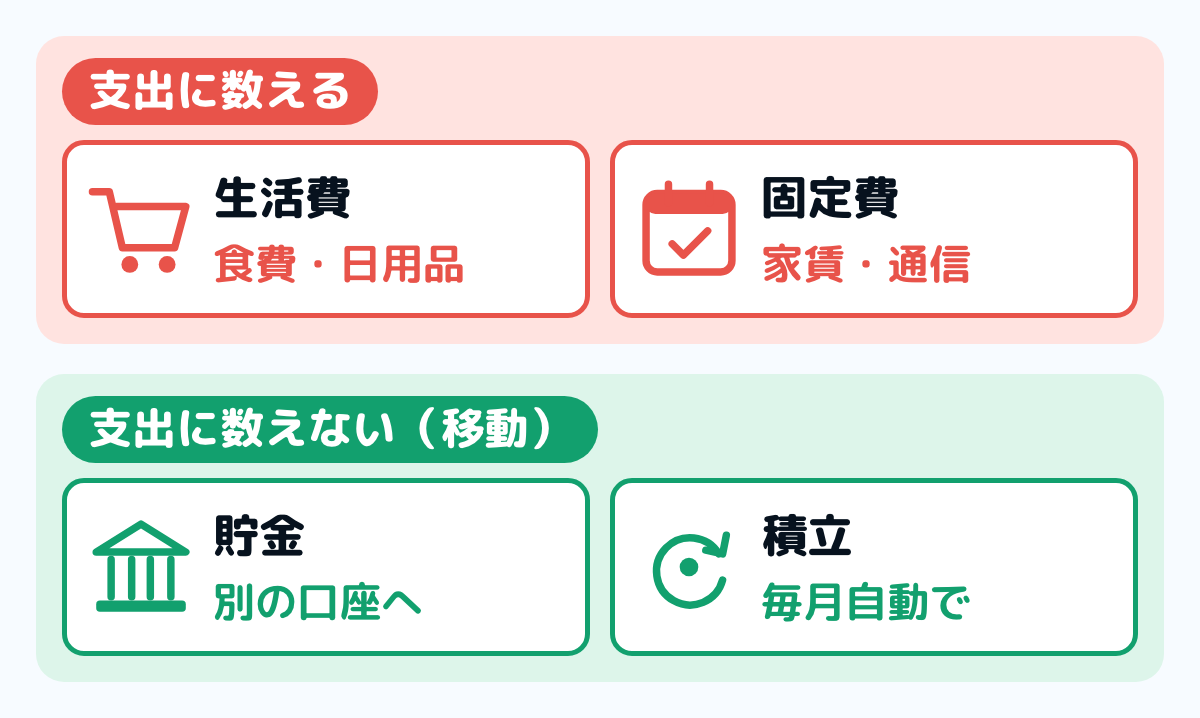
図のように、生活費と固定費は支出に数え、貯金と積立は移動として分けます。家計調査で「黒字」と呼ぶのも、収入から税金などを引いた額と、生活費の差です。
貯金を支出から外しておくと、家計簿の支出は、暮らしにかかったお金だけになります。月ごとに比べたときに、貯金した額の大小で支出がぶれなくなります。
貯金の書き方
用意するのは、貯金に使っている口座の通帳か入出金の記録です。紙でも表計算でも、どの家計簿でも同じ手順で書けます。
ステップ1貯金の口座を、置き場所の1つとして持つ3分
家計簿に、ふだん使う口座や財布と並べて、貯金の口座を1つの置き場所として作ります。紙の家計簿なら、残高を書く欄を1つ足します。定期預金も同じく置き場所の1つとして持ち、預けたときも満期で戻ったときも、移動として書きます。
ステップ2貯金に回したら「移動」として書く1分
貯金の口座へ移したら、支出ではなく「ふだんの口座から貯金の口座へ移した」と書きます。移動の欄が無い家計簿なら、支出の合計に入れない「貯金」の行を作ります。
ステップ3月末に、貯金の口座の残高を書き写す2分
月末に、貯金の口座の残高を家計簿に書き写します。先月の残高と比べれば、その月に貯まった額が分かります。貯金の口座が2つ以上あるなら、それぞれの残高と合計を書き写し、合計を先月と比べます。
ステップ4生活費と貯金を、別々に比べる3分
月1回の見直しでは、生活費は支出の記録で、貯金は残高の増え方で比べます。2つを分けておくと、支出が増えたのか、貯金が減ったのかを取り違えません。
1か月の記入例
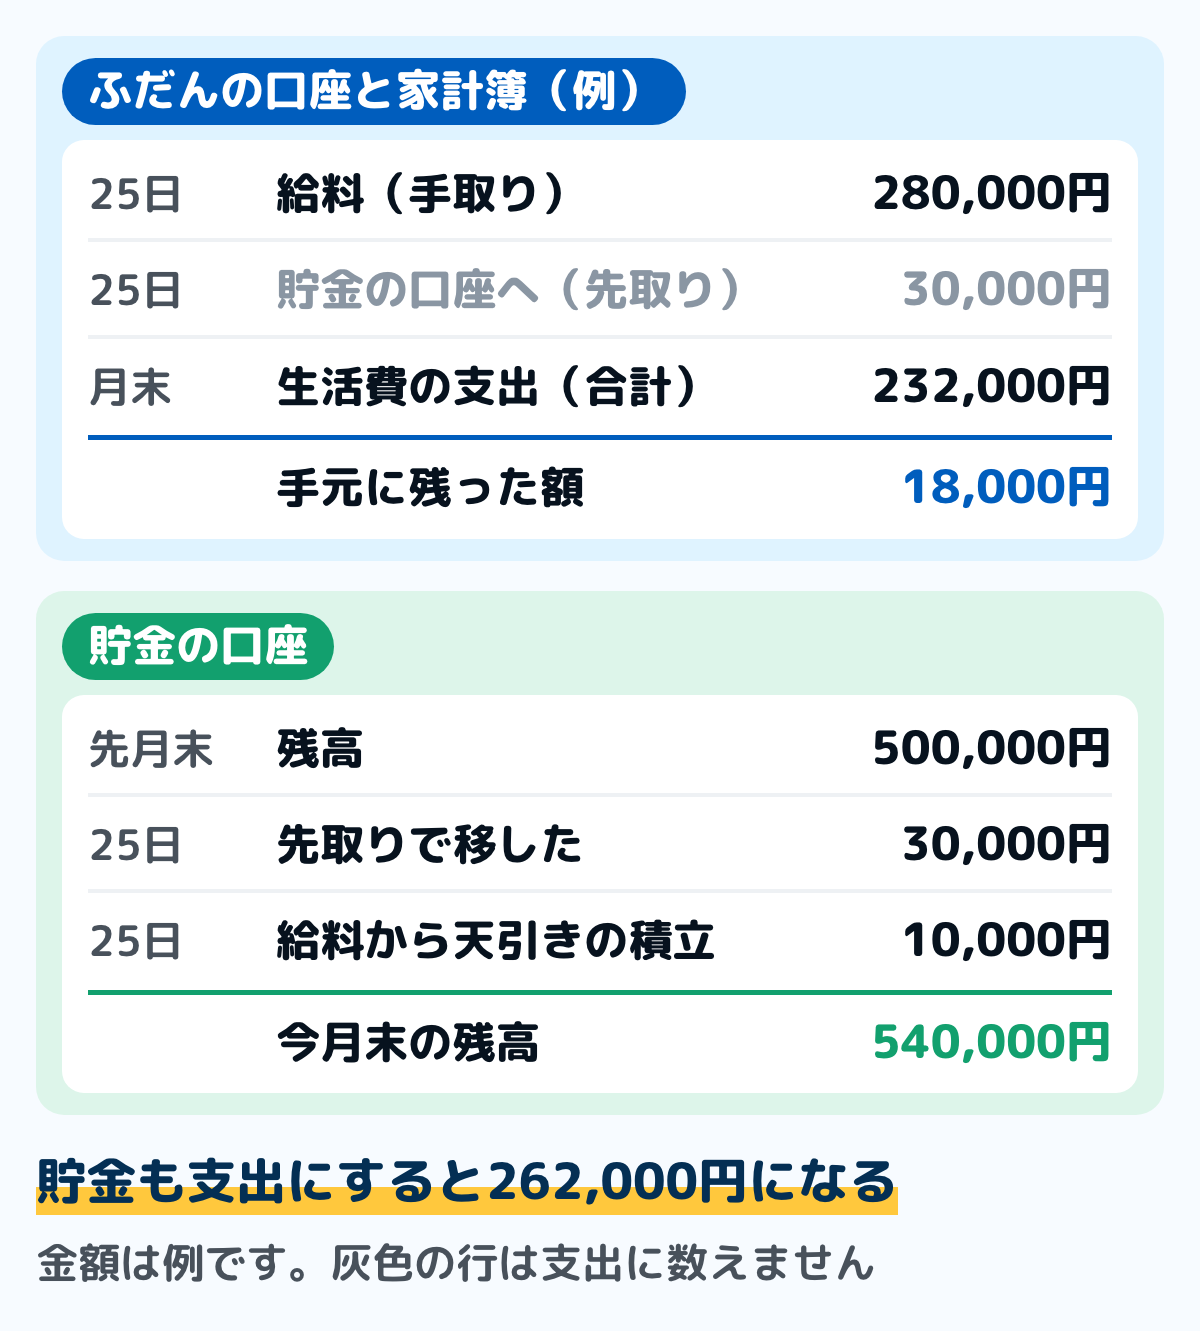
図の例では、この月の支出は232,000円です。貯金に移した30,000円も支出に入れると262,000円になり、貯金した月ほど使いすぎたように見えてしまいます。
貯金の口座は、先月末から40,000円増えています。先取りの30,000円と天引きの10,000円の合計なので、残高の増え方を見れば、その月に貯めた額がそのまま分かります。
ボーナスの月に20万円を貯金に移すと、支出に入れた場合はその月だけ支出が20万円増えます。移動として分けておけば、ボーナスの月も、ふだんの月と同じ物差しで生活費を比べられます。
先取りで貯金するときの書き方
貯金の額を先に決めて、給料が入った日に移しておく方法を「先取り貯金」と呼びます。残ったら貯金にする方法より、貯める額がぶれにくくなります。
家計簿には、給料が入った日に「ふだんの口座から貯金の口座へ30,000円」と移動の1行を書きます。そのうえで、1か月に使えるお金は「手取り−先取りした額」として考えます。
先取りした後の家計簿は、収入と支出の差が黒字に見えます。その黒字は、手元に残ったお金の分だけです。先取りした分は、貯金の口座の残高の増え方で確かめます。
目的ごとに貯めるとき
旅行や車の買い替えのように目的があるなら、いつまでにいくら要るかから、毎月の額を出します。たとえば1年後に24万円が要るなら、24万円を12か月で割って月2万円です。
口座を目的ごとに分けるか、1つの口座の中で内訳だけ書いておくかは、どちらでも構いません。年に1回の大きな支払いに備えるなら、1年分の明細から拾う手順で、先に金額と月を並べておくと額を決めやすくなります。
ほかの家がどれくらい持っているかが気になるときは、貯金の平均と中央値にまとめています。平均を目標にしないほうがよい理由も、そちらにあります。
「置き場」として国が用意しているしくみ
お金の置き場所には、税の優遇がある制度もあります。ここでは制度の中身だけを事実として書きます。
NISAは金融庁が案内している制度です。つみたて投資枠が年120万円、成長投資枠が年240万円で、併用すると年360万円まで。生涯の非課税保有限度額は1,800万円(うち成長投資枠は1,200万円)で、非課税保有期間は無期限です。
iDeCo(個人型確定拠出年金)は厚生労働省が案内している制度です。掛金の上限は、国民年金第1号被保険者が月額68,000円、企業年金等に加入していない会社員が月額23,000円、企業年金等に加入している会社員が月額20,000円、第3号被保険者が月額23,000円です。
iDeCoの掛金は全額が所得控除になります。国税庁の案内では、小規模企業共済等掛金控除の対象で、控除できる金額はその年に支払った掛金の全額とされています。
★どちらも家計簿では支出ではなく「お金の置き場所が変わっただけ」です。★いくら使うかは、いつ使うお金かで変わります。迷うときは金融機関や税務署の窓口に相談してください。
迷いやすい4つの場面
給料から天引きで積み立てている
勤め先の制度で、給料から天引きで積み立てている場合は、給与明細の手取りにその額が入っていません。家計簿の収入を手取りで書いているなら、積立の額を貯金の置き場所に移動として書き足しておくと、貯まった額が見えます。
貯金を取り崩した
貯金を取り崩したときも、移動として書きます。取り崩したお金で何かを買ったら、そのときに買ったものの項目で支出に書きます。
取り崩したお金を収入として書くと、その月だけ収入が増えたように見えます。家計調査でも、預貯金の引き出しは、手元に現金は入るものの資産が減るものとして、ふだんの収入とは分けています。
生命保険の保険料
家計調査では、貯蓄の性質がある保険料を、預貯金と並べて貯蓄の増え方を見る項目に入れています。家計簿では、毎月決まって出ていく支払いとして固定費に入れるか、貯金と同じく移動にするかを最初に決め、毎月そろえます。
家計調査の分類では、貯蓄の性質がある保険の例に、生命保険や積立型の火災保険、個人年金が挙がっています。住宅の掛け捨て型の保険料は住居の支出、自動車保険は交通の支出です。どれに当たるかは、保険会社から届く契約の案内で確かめてください。
貯金の額が通帳と合わない
家計簿の上の貯金の額と通帳の残高が合わないときは、次の3つを見ます。どれも、口座から口座への動きを書き漏らしたときに起きます。
- 家計簿で数えない口座に移した:子どもの名義の口座などに移したお金は、家計簿から出ていくお金なので、支出か「数えない口座へ」の行として書く
- 現金を口座に戻した:月末に余った現金を預けたら、財布から貯金の口座への移動として書く
- 利息が付いた:少額でも残高は増えるので、月末の残高を書き写すときに合わせる
いちばん確かなのは、家計簿で数える口座を最初に決め、ステップ3のとおり月末の残高をそのまま書き写すことです。書き写した残高が正しい数字なので、合わない分はそこで直せます。
よくある質問
Q貯金を支出としてつけるのは間違いですか
間違いではありません。「使えるお金」を見るのが目的なら、貯金も出ていくお金として書く方法もあります。ただ、生活費を月ごとに比べるときは、分けておいたほうがぶれません。
Q貯金用の口座を分けていません
口座が1つでも、貯めると決めた額を、家計簿の上で「貯金」の置き場所に移しておく方法があります。実際に口座を分けたほうが、うっかり使うことは減ります。
Q貯金からおろしたお金は、収入に入れますか
入れません。貯金の口座からふだんの口座や財布に移しただけなので、移動として書きます。そのお金で何かを買ったときに、買ったものの項目で支出に書きます。
Q家計簿を始めるとき、今ある貯金はどう書きますか
収入には入れず、最初の月の「始めの残高」として書きます。その月からの増え方を見ればよいので、過去の分をさかのぼって書く必要はありません。
Q500円玉貯金や封筒の貯金は
封筒や貯金箱を置き場所の1つとして持ち、入れたときに移動として書く方法があります。細かく追うのが大変なら、入れた時点で支出として書き切ると決めても構いません。どちらかに決めて、毎回そろえます。
支出として書き切ったお金を、あとで口座に預けるときは、家計簿で数えない口座に入れ、家計簿には書きません。数える口座に入れると、支出と貯金の両方に数えることになります。
Q投資に回したお金は
家計調査では、投資も預貯金と同じく「実支出以外の支出」として扱っています。家計簿でも、支出とは分けて移動として書くと、生活費と混ざりません。
まとめ
- 貯金は、お金を使ったのではなく、口座から口座への移動
- 国の家計調査でも、預貯金は生活費に入れていない
- 貯金の口座を置き場所の1つとして持ち、移動として書く
- 生活費は支出の記録で、貯金は残高の増え方で比べる
- 先取りした分は、給料日に移動の1行を書き、残高の増え方で確かめる
- 天引きの積立や取り崩しも、移動として書く。取り崩しは収入に入れない
- 通帳と合わないときは、数えない口座・現金の戻し・利息を見る
貯金を支出から外しておけば、貯めた月ほど使いすぎに見えることがなくなります。生活費と貯まった額を、それぞれそのまま見られます。
この記事で参照した公的情報
- 家計調査 用語の解説(消費支出・実支出以外の支払・黒字)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/kaisetsu.html
- 家計調査 収支項目分類の基本原則(実支出以外の支出)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/2001np/04nh03.html
- 家計調査 収支項目分類及びその内容例示(2025年1月改定)(保険料=貯蓄的要素のある保険掛金)
- 家計調査報告 2025年平均結果の概要(保険純増の注)
- NISAを知る(つみたて投資枠は年120万円・成長投資枠は年240万円・併用で年360万円・非課税保有限度額1,800万円(うち成長投資枠は1,200万円)・非課税保有期間は無期限・制度は恒久化・利用する年の1月1日時点で18歳以上)
- 窓口
- 金融庁(NISA特設ウェブサイト)
- 確認日
- 確認先
- https://www.fsa.go.jp/policy/nisa2/know/index.html
- 確定拠出年金制度の概要(企業型DCとiDeCo・拠出限度額は第1号被保険者68,000円/企業年金等なしの会社員23,000円/企業年金等ありの会社員20,000円/第3号被保険者23,000円)
- 小規模企業共済等掛金控除(確定拠出年金の個人型年金加入者掛金は、その年に支払った掛金の全額が所得控除)
- 窓口
- 国税庁(タックスアンサー No.1135)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm