保険料の平均|国の家計調査で見る1か月の額と、家計簿に保険料の一覧を作る手順
 Move for People株式会社

保険料の平均を調べると、1か月に数万円という数字もあれば、数千円という数字も出てきます。同じ「保険料」でも、生命保険だけの数字なのか、車や家の保険、給料から引かれる健康保険や年金まで入れた数字なのかで、額が大きく変わるからです。
この記事では、国の家計調査が保険料をどこに数えているかと、2025年の1か月の平均を、範囲をそろえて見る方法を書きます。あわせて、口座やカードから落ちる保険料を一覧にして、家計簿に書くまでの手順もまとめました。
うちの保険料が多いのか少ないのか、平均と比べてみたいです。でも、どの数字と比べればいいのか分からず迷います。
保険料は、家計調査では置き場が分かれる
総務省の家計調査では、保険料をひとまとめにしていません。お金が戻る性質があるか、何に備える保険か、法律に基づいて納めるものかによって、数える場所を分けています。
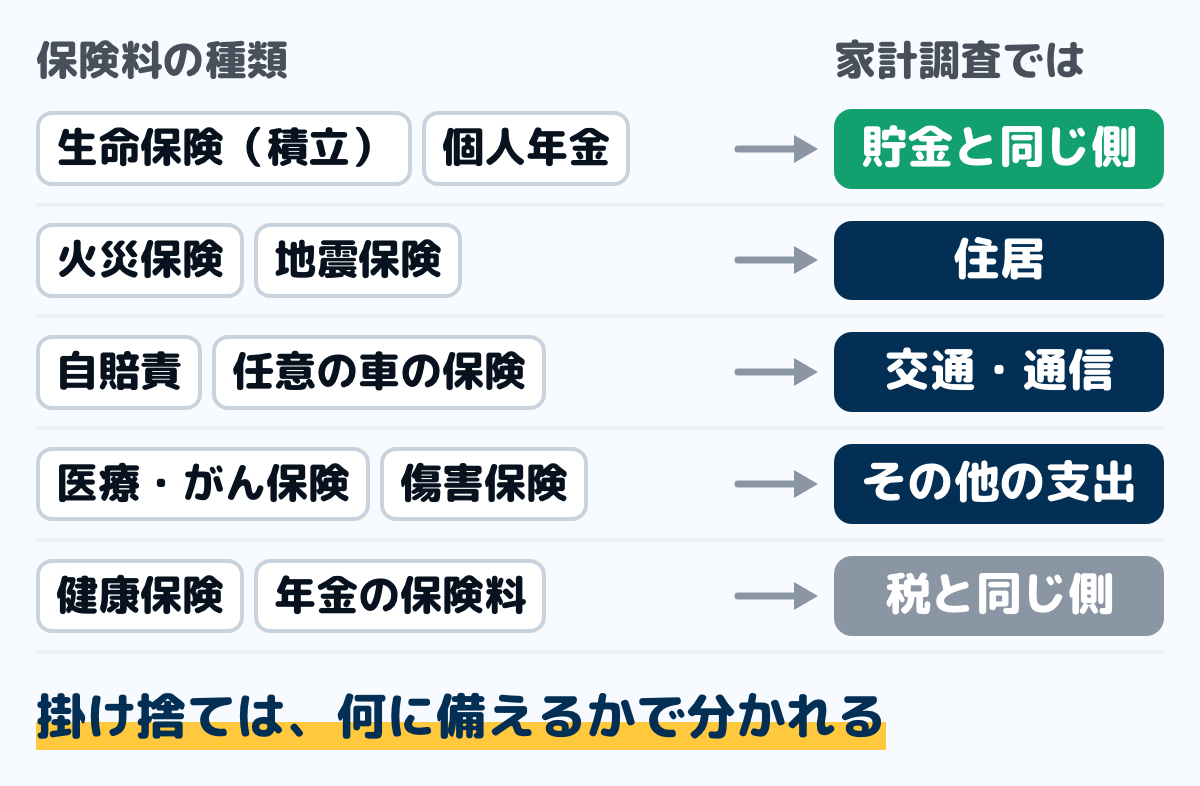
- 貯蓄の性質がある保険料:生命保険・簡易保険・積立型の火災保険と、個人年金や企業年金の掛金。預貯金と同じく、生活費の外(実支出以外の支払)に数える
- 住まいの掛け捨ての保険料:火災保険や地震保険。生活費の「住居」に入る
- 車などの保険料:自賠責保険と任意の自動車保険、バイクなどの保険。生活費の「交通・通信」に入る
- 医療などの掛け捨ての保険料:医療保険・がん保険・三大疾病保険と、傷害保険や旅行保険などのほかの掛け捨て。生活費の「その他の消費支出」に入る
健康保険や厚生年金・国民年金、介護保険、雇用保険の保険料は、法律に基づいて納める「社会保険料」です。家計調査では、税金と同じ「非消費支出」に入れ、生活費とも貯金とも分けています。
家計簿でも、この分け方に合わせておくと、平均と並べたときに範囲がそろいます。同じ考え方は、項目の決め方の記事の8つの項目に入れないものや、貯金の記事の保険料の場面にも書いています。
家計調査の保険料の平均
家計調査の表で、貯蓄の性質がある保険料の額まで出ているのは、勤めている人の世帯(勤労者世帯)と無職の世帯です。ここでは、2025年の二人以上の世帯のうち勤労者世帯と、単身の勤労者世帯の平均を並べます。
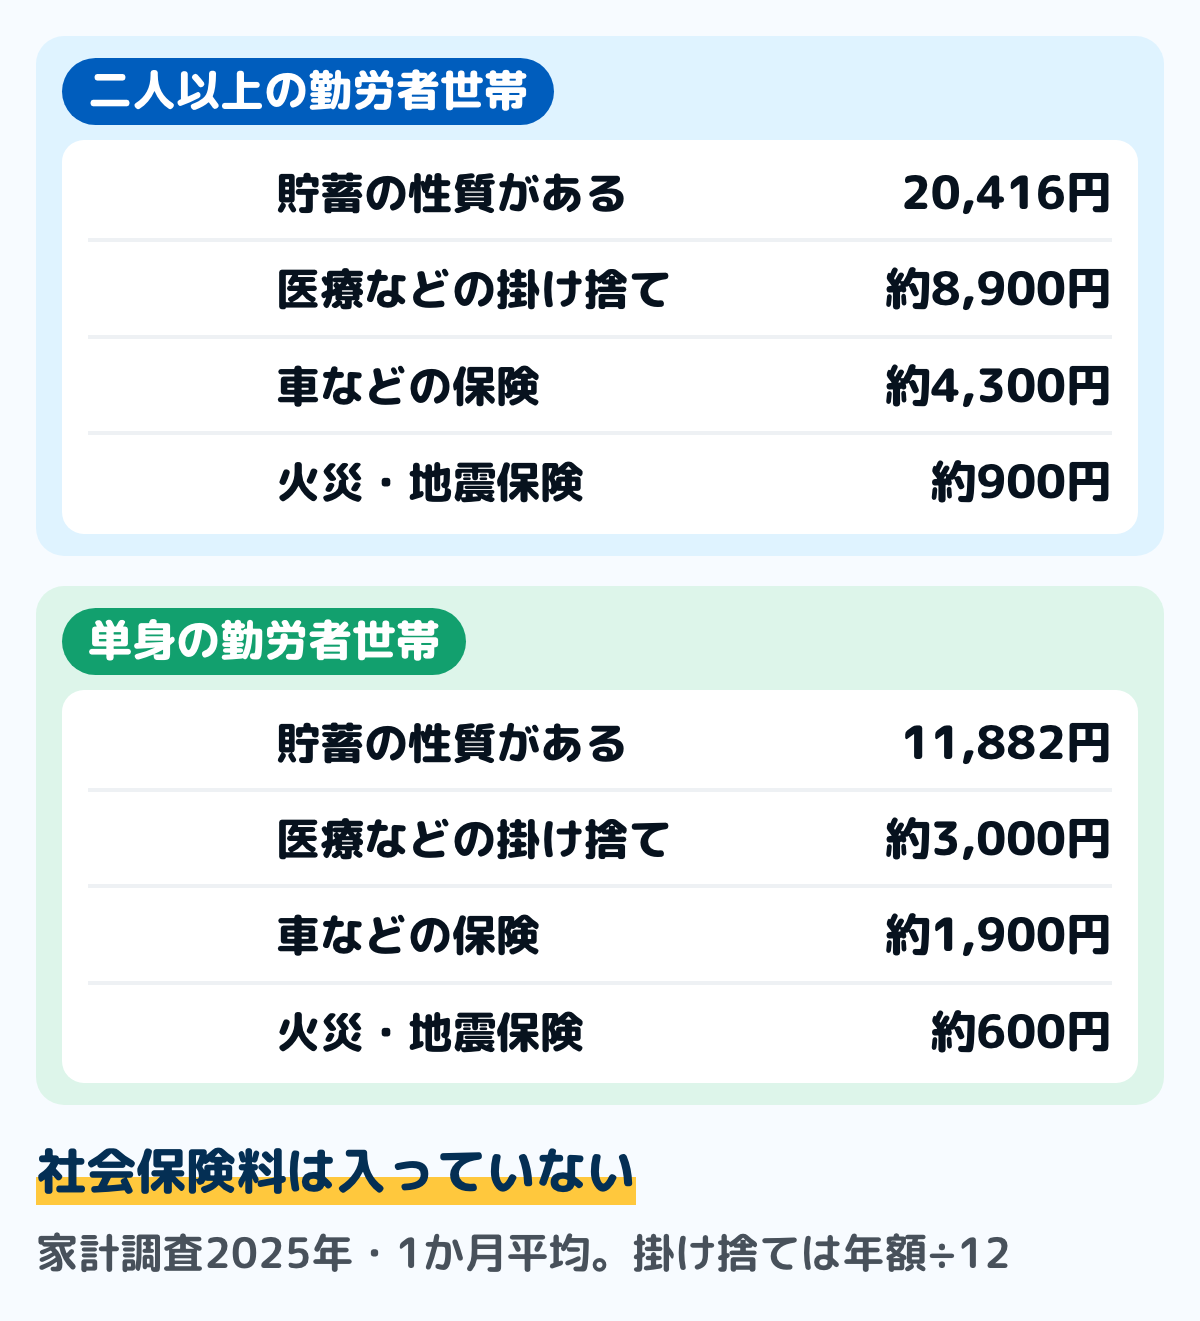
図は、家計調査の2025年の結果から、保険料を4つに分けて1か月あたりにしたものです。貯蓄の性質がある保険料は1か月の額がそのまま出ていて、掛け捨ての保険料は1年間の額を12で割りました。
二人以上の勤労者世帯は、平均の人数が3.2人、世帯主の平均年齢が51.0歳です。貯蓄の性質がある保険料20,416円のうち、生命保険などが16,059円、個人年金や企業年金の掛金が4,357円でした。
掛け捨ては、1年間で医療保険料が21,966円、ほかの掛け捨ての保険料が84,530円で、合わせて1か月約8,900円です。車などの保険は1年間で51,992円、火災・地震保険は10,333円でした。
単身の勤労者世帯は、平均年齢が43.3歳です。貯蓄の性質がある保険料は11,882円で、そのうち生命保険などが8,554円、個人年金や企業年金の掛金が3,329円でした(表の値のままで、端数の関係で合計と1円合いません)。
世帯主の年齢で見た平均
二人以上の勤労者世帯を、世帯主の年齢で分けた2025年の1か月の平均です。左が貯蓄の性質がある保険料、右が医療などの掛け捨ての保険料(1年間の額を12で割った額)です。
- 29歳以下:7,516円/約4,700円(集計した世帯が95と少ない)
- 30〜39歳:17,497円/約6,500円
- 40〜49歳:22,804円/約8,300円
- 50〜59歳:25,859円/約10,000円
- 60〜69歳:15,571円/約9,700円
- 70歳以上:9,422円/約10,900円
貯蓄の性質がある保険料は50代がいちばん多く、60代から少なくなります。医療などの掛け捨ての保険料は、50代から上ではどの年齢でも1か月1万円前後でした。
年収で分けた平均
家計調査には、世帯を年間の収入の低い順に並べて5つの同じ数のグループに分けた表もあります。二人以上の勤労者世帯の2025年の1か月の平均は、次のとおりです(かっこはグループの平均の年収、並びは年齢別と同じ)。
- いちばん低いグループ(400万円):10,274円/約7,200円
- 2番目(602万円):13,329円/約8,400円
- 3番目(749万円):18,738円/約9,200円
- 4番目(924万円):23,687円/約9,600円
- いちばん高いグループ(1,389万円):36,052円/約10,000円
年収が高いグループほど、どちらの保険料も多くなっています。貯蓄の性質がある保険料を手取り(可処分所得)で割ると、いちばん低いグループで約3.2%、いちばん高いグループで約4.3%でした。
平均と比べる前に、範囲をそろえる
家計調査の平均は、「保険料をいくら払えばよいか」を示す数字ではありません。自分の家の額と並べるなら、次の4つをそろえてからにします。
払っていない世帯も入った平均
家計調査の1世帯あたりの額は、その保険料を払わなかった世帯も含めて平均した額です。二人以上の勤労者世帯で、その月に医療保険料を払った世帯は、月ごとに見て平均約18%、ほかの掛け捨ての保険料は約51%でした。
保険に入っている世帯だけで平均を出せば、額はもっと大きくなります。加入している世帯だけで平均を出した調査の数字とは、同じ「平均」でも大きさが違うので、そのまま並べません。
年払いの分を、月あたりにする
年払いや半年払いの保険料は、払った月にまとめて出ます。自分の家の額も、年払いは12で、半年払いは6で割って月あたりにしてから並べると、家計調査の年間の額を12で割った数字と範囲がそろいます。
貯蓄の性質がある分と、掛け捨ての分を分ける
生命保険の保険料に、戻るお金がある分と掛け捨ての分が混ざっていると、どちらの平均とも比べられません。家計調査の分け方に合わせて、2つを分けて並べます。
社会保険料や、車と家の保険を入れていないか
家計簿の「保険」の項目に、国民年金や国民健康保険、車や火災の保険を入れている場合は、平均と比べる前に外します。家計調査では、これらは別の場所に数えています。
平均より多いか少ないかより、去年の自分の家と比べたほうが、次に何をするかが決まります。平均は、範囲をそろえたうえで、参考に見るくらいで十分です。
保険料が手取りに占める割合
家計調査では、手取りにあたる額を「可処分所得」と呼び、収入から税金や社会保険料を引いた額としています。2025年の可処分所得は、二人以上の勤労者世帯で532,408円、単身の勤労者世帯で314,148円でした。
この額で割ると、貯蓄の性質がある保険料は、二人以上でも単身でも約3.8%です。医療などの掛け捨ての保険料は、二人以上で約1.7%、単身で約1.0%でした。
これは平均の世帯の実際の割合で、家計調査は「何%に収めるべきか」という目安を示していません。自分の家の割合は、月1回の見直しで去年の自分の家と比べるほうが、次の手を決めやすくなります。
家計簿に保険料の一覧を作る手順
用意するのは、口座とカードの明細12か月分と、保険会社から届いた契約の案内(保険証券や、契約内容のお知らせ)です。紙でも表計算でも、どの家計簿でも同じ手順で作れます。
ステップ1明細を12か月分さかのぼる10分
年払いや半年払いにしている保険料は、直近の数か月の明細には出てきません。特別費を拾う手順と同じく、1年分をさかのぼって見ます。
ステップ2保険料の行に印を付ける10分
口座からの引き落とし、カードの請求、給料からの天引きの3つを見ます。勤め先を通して入った保険の保険料は、給与明細の控除の欄に書かれていることがあります。天引きの保険料も一覧には入れますが、手取りで収入を書いているなら、家計簿の支出にはもう一度書きません。
車検の支払いに自賠責保険の保険料が入っていたり、賃貸の更新のときに火災保険の保険料を払ったりすることもあります。こうした保険料も、印を付けて一覧に入れます。
ステップ3契約の案内で、中身を書き写す15分
印を付けた保険料ごとに、契約の案内を見て、次のことを書き写します。
- 契約の名前と、保障の対象になっている人
- 払い方(月払い・年払いなど)と、1回に払う額
- 落ちる日と、口座かカードか
- 解約したときや満期に戻るお金があるか(貯蓄の性質があるか)
- 払い込みが終わる時期
戻るお金があるかが案内で分からなければ、契約している保険会社の窓口で確かめます。生命保険料控除を受けている保険なら、控除のために使う証明書にも、支払った保険料の額が書かれています。
案内がすぐに見つからなくても、明細の日付と額だけで一覧の行は作れます。中身の欄は、保険会社に確かめてから埋めれば十分です。
ステップ41か月あたりの額を出す5分
年払いは12で、半年払いは6で割り、月払いの額と足します。貯蓄の性質がある分と掛け捨ての分は、別々に合計しておくと、平均と比べるときにそのまま使えます。
ステップ5家計簿の置き場を決める5分
掛け捨ての保険料は、「保険」の項目を1つ作ってまとめるか、火災保険は住まい、自動車保険は車の項目に分けるかを決めます。貯蓄の性質がある保険料は、固定費として書くか、貯金と同じく移動として書くかを決め、毎月そろえます。
月払いの保険料は、固定費の一覧に入れておくと、書き忘れに気づけます。年払いの保険料は、特別費の表に払う月と額を書き、毎月取り分けておきます。
保険料の一覧の例
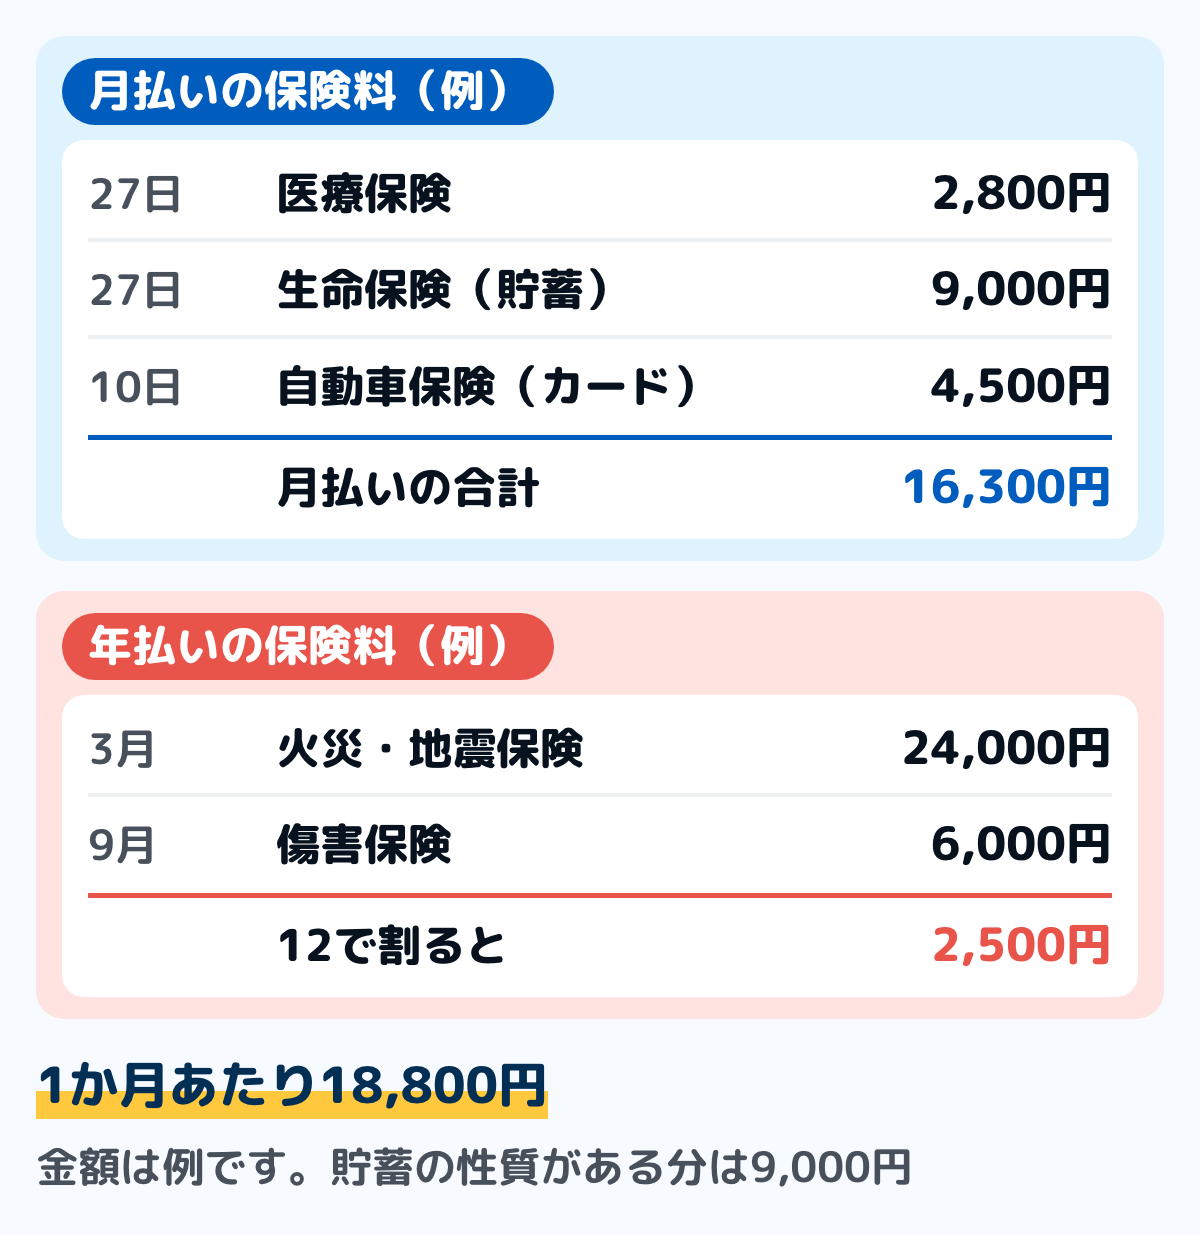
図は、保険料の一覧の例です。月払いは3つで16,300円、年払いの2つは合わせて30,000円で、12で割ると2,500円になります。
1か月あたりの保険料は18,800円で、そのうち生命保険の9,000円が貯蓄の性質がある分です。平均と比べるなら、この9,000円と、医療保険と傷害保険の3,300円、車と家の保険を、それぞれ別に並べます。
社会保険料は、保険料の一覧と分けて書く
給料から引かれる健康保険や厚生年金の保険料は、手取りで収入を書いていれば、家計簿には出てきません。2025年の家計調査では、社会保険料は二人以上の勤労者世帯で1か月69,432円、単身の勤労者世帯で44,138円でした。
自分で納める国民年金や国民健康保険の保険料は、口座から落ちたり納付書で払ったりするので、家計簿に出てきます。こうした保険料は、民間の保険料とは別に「税・社会保険料」などの行に書きます。
日本年金機構の案内では、国民年金保険料は令和8年度で1か月17,920円です。国民健康保険の保険料は、住んでいる市区町村から届く通知で、額と納める月を確かめます。
それぞれの決まり方は、国民年金の保険料はいくらと国民健康保険料の決まり方にまとめています。国民健康保険料は市区町村ごとに料率が違います。
パートで働いていて配偶者の扶養に入っている人は、収入しだいでこの保険料を自分で納めることになります。分かれ目は130万の壁とはにまとめています。
保険を見直すときに見るところ
この記事では、どの保険を続けるか、減らすか、ほかに替えるかは扱いません。家計簿の一覧からできるのは、何にいくら払っているかを並べ、中身を確かめる先を決めることまでです。
- 契約の案内:一覧の行ごとに、保障の中身、保険の期間、払い込みが終わる時期を確かめる
- 契約している保険会社の窓口:案内を読んでも分からないことを聞く
- 業界団体の相談窓口:生命保険は生命保険協会の生命保険相談所、損害保険は日本損害保険協会のそんぽADRセンターが、相談や苦情を受け付けている
金融庁の金融サービス利用者相談室も、保険商品や保険制度についての相談を受け付けています。個別のトラブルでは、話を聞いたうえでほかの窓口の紹介や論点の整理をする窓口で、あっせんや仲介はしないと案内されています。
迷いやすい場面
年払いの保険料が入った月
年払いの保険料は、払った月の家計簿に、その月の支出としてそのまま書きます。その月だけ支出が大きく見えるので、月ごとに比べるときは、特別費の表で取り分けた分と照らし合わせます。
カードで払っている保険料
カードで払っている保険料は、カードの利用日の支出として書き、口座から引き落とされる日にはもう一度書きません。ずれの追い方は、カード払いの記事にまとめています。
ペット保険や自転車の保険
家計調査の分類では、ペット保険の保険料は「交通・通信」の中の「自動車保険料以外の輸送機器保険料」に入っています。分類の上では、車やバイクの保険と同じ所に置かれています。
自転車の保険は、傷害保険などと同じ、ほかの掛け捨ての保険料です。家計調査では、その他の消費支出に数えます。
家計簿では、ペットの費用や、ほかの保険とまとめても構いません。置き場を決めたら毎月そろえ、平均と比べるときだけ国の分け方に合わせます。
夫婦で別々に払っている保険料
一覧には、誰の口座やカードから払っているかも書きます。財布を分けている夫婦でも、保険料の一覧だけは1つにまとめておくと、家全体の保険料が見えます。分け方は、夫婦で家計簿を共有する記事にまとめています。
いつから払い始めるか分からない保険料
一覧に行だけ作り、額と始まる月の欄は空けておきます。契約の案内で払い込みの始まりが分からなければ、保険会社に確かめてから書き入れます。
よくある質問
Q保険料は家計簿の何費ですか
決まった費目はありません。掛け捨ての保険料は「保険」の項目にまとめるか、住まいや車に分け、貯蓄の性質がある保険料は貯金と同じく支出の外に置く方法もあります。国の家計調査の置き場は、この記事の最初の図のとおりです。
Q保険料は固定費ですか
月払いで額が変わらない保険料は、固定費の一覧に入れると書き忘れに気づけます。年払いの保険料は毎月は出ないので、固定費の一覧ではなく特別費の表に入れます。
Q生活費に、保険料や税金は入れますか
家計調査では、税金と社会保険料は生活費(消費支出)に入れず、貯蓄の性質がある保険料も生活費の外です。掛け捨ての保険料は、住居や交通・通信などの生活費に入ります。ほかに外すものは、生活費の内訳の記事にまとめています。
Q3人家族で保険料が月13,000円は、少ないほうですか
家計調査は、保険料の多い少ないを決める目安を示していません。比べるなら、その13,000円のうち貯蓄の性質がある分と掛け捨ての分がいくらずつかを分けてから、この記事の平均と並べます。
Q保険料は、手取りの何%が目安ですか
家計調査に目安はありません。2025年の二人以上の勤労者世帯では、貯蓄の性質がある保険料が手取りの約3.8%、医療などの掛け捨てが約1.7%で、これは平均の世帯の実際の割合です。
Q一人暮らしの保険料の平均はいくらですか
2025年の単身の勤労者世帯(平均43.3歳)では、1か月に貯蓄の性質がある保険料が11,882円、医療などの掛け捨ての保険料が約3,000円でした。車や家の保険と、給料から引かれる社会保険料は、別に数えています。
Q車の保険料は、月いくらが平均ですか
2025年の家計調査の二人以上の世帯全体(勤労者世帯に限らない)では、1年間で任意の自動車保険が41,143円、自賠責保険が7,133円でした。車を持っていない世帯も含めた平均なので、自分の額は車の維持費の記事の手順で出します。
Q変額保険の保険料は、どこに書きますか
家計調査の分類の例には、変額保険の名前は挙がっていません。家計簿では、解約したときや満期に戻るお金があるかで置き場を決め、分からなければ契約している保険会社に確かめます。
まとめ
- 家計調査は、保険料を「貯蓄の性質がある」「住まい」「車など」「医療など」に分け、社会保険料は税と同じ側に数える
- 平均と比べるときは、貯蓄の性質がある分と掛け捨ての分を分けて並べる
- 2025年の二人以上の勤労者世帯では、貯蓄の性質がある保険料が1か月20,416円、医療などの掛け捨てが約8,900円
- 家計調査の平均は払っていない世帯も入った額で、何%に収めるべきかは示していない
- 口座とカードの明細12か月分と契約の案内から、保険料の一覧を作る
- 見直すときは、契約の案内、保険会社の窓口、相談窓口の順に確かめる
保険料を一覧にして種類ごとに分けておけば、平均とも去年の自分の家とも、同じ範囲で比べられます。何にいくら払っているかが見えれば、確かめる先も決まります。
この記事で参照した公的情報
- 家計調査 収支項目分類及びその内容例示(2025年1月改定)(保険料=貯蓄的要素のある保険掛金・火災・地震保険料・自動車保険料・医療保険料・他の非貯蓄型保険料・社会保険料)
- 家計調査 用語の解説(非消費支出・実支出以外の支払・可処分所得・購入世帯数)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/kaisetsu.html
- 家計調査 家計収支編 2025年 二人以上の世帯(第1-1表 勤労者世帯・第2-4表 年間収入五分位階級別・第3-2表 世帯主の年齢階級別・第4-1表 品目別支出金額・第4-3表 年間収入五分位階級別の品目別支出金額・第4-6表 世帯主の年齢階級別の品目別支出金額)
- 家計調査 家計収支編 2025年 単身世帯(第1表 1か月間の収入と支出・第9表 品目別支出金額)
- 国民年金保険料(令和8年度の金額)
- タックスアンサー No.1140 生命保険料控除(支払金額などを証明する書類)
- 生命保険相談所のご案内
- 窓口
- 生命保険協会
- 確認日
- 確認先
- https://www.seiho.or.jp/contact/about/
- 相談対応、苦情・紛争の解決(そんぽADRセンター)
- 窓口
- 日本損害保険協会
- 確認日
- 確認先
- https://www.sonpo.or.jp/about/efforts/adr/index.html
- 金融サービス利用者相談室