一人暮らしの家計簿のつけ方|家賃・外食・手取りの3つを押さえて、1週間に使えるお金を決める
 Move for People株式会社

一人暮らしを始めて、家計簿をつけようと思ったものの、何から書けばよいか迷っていませんか。家族向けの家計簿の説明は項目が多く、そのまま真似すると続きにくくなります。
一人暮らしの家計は、家賃が重いこと、外食と自炊で食費が大きく動くこと、収入が自分の給料1本であることの3つが特徴です。この記事では、国の家計調査で一人暮らしのお金の使い方を確かめ、手取りから1週間に使えるお金を決める手順までを順に書きます。
給料日前になると、いつもお金が足りなくなります。何に使ったのか思い出せず、どこを減らせばよいのかも分かりません。
一人暮らしの家計は、家賃と外食が大きい
総務省の家計調査は、一人で暮らす世帯(単身世帯)の1か月の支出も調べています。図は、2025年の平均から、民営の賃貸に住む単身世帯と、働いている34歳以下の単身世帯の数字を抜き出したものです。
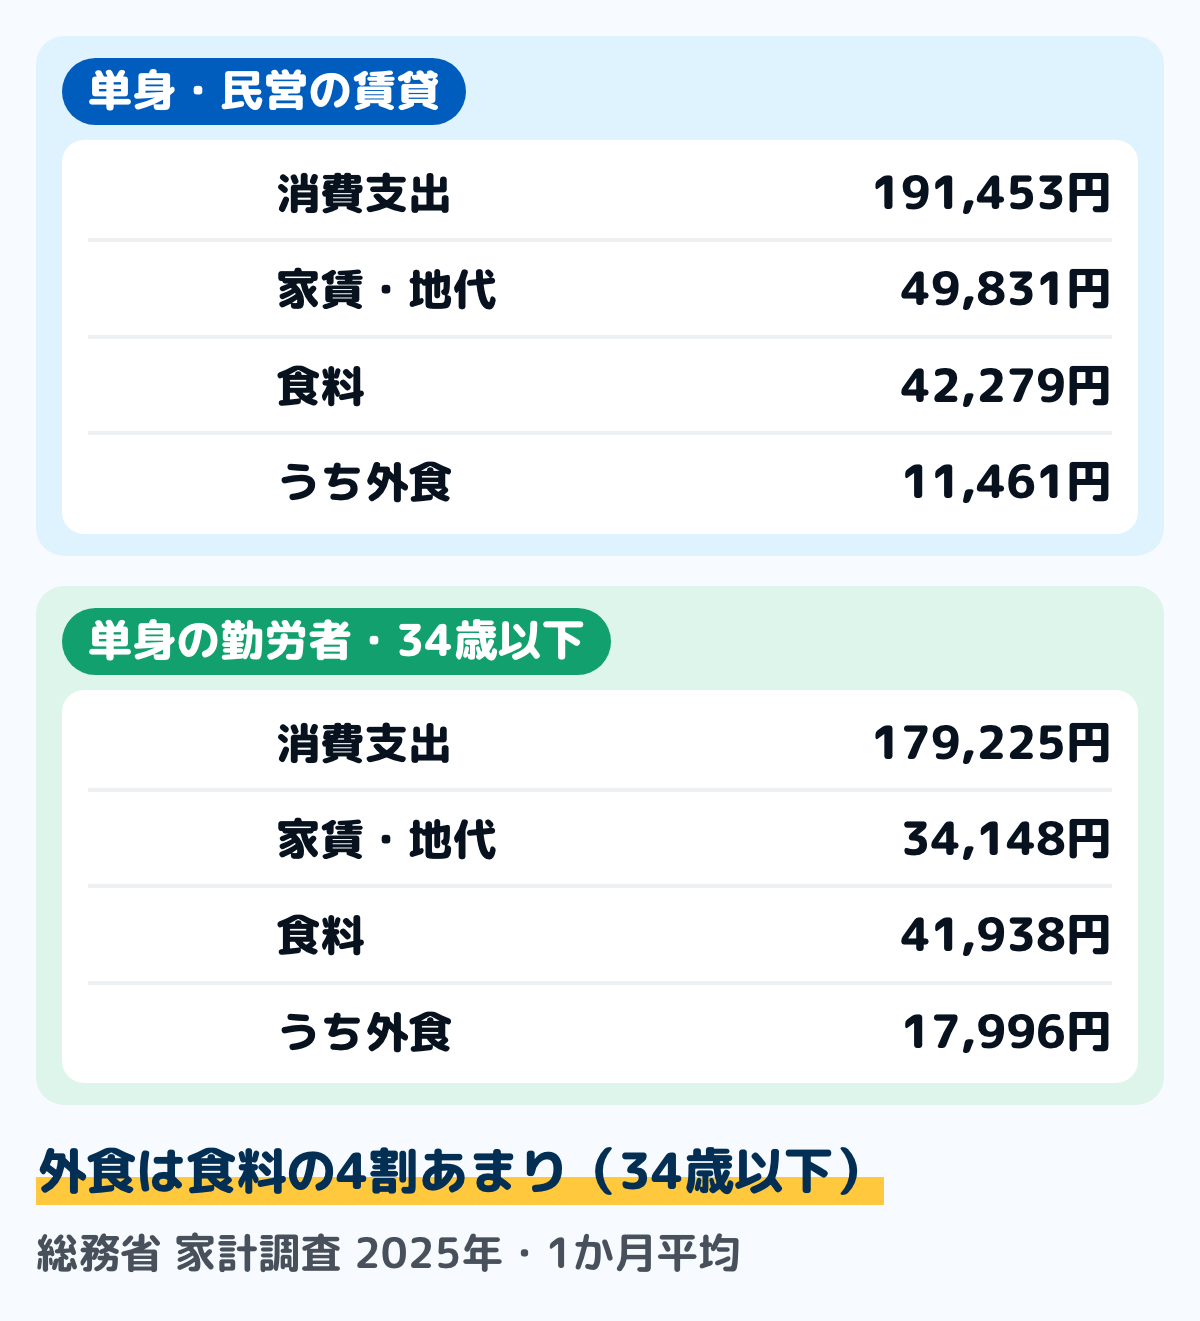
民営の賃貸に住む単身世帯では、家賃・地代が支出のおよそ4分の1を占めます。家賃は毎月同じ額が出ていくので、家計簿をつけても減らせない部分が大きいということです。残りの4分の3で、食費も楽しみも回すことになります。
働いている34歳以下の単身世帯では、食料のうち4割あまりが外食です。家で作るか外で食べるかで食費が大きく変わるので、一人暮らしの家計簿では、食費の中身を分けて見る意味があります。
図の数字は、どちらも平均です。34歳以下の家賃・地代は、社宅や寮に住む人なども含めた平均で、家賃を払っている世帯は約8割です。
また、34歳以下の数字は、集計した世帯が65と少ない点にも注意が要ります。自分の家賃と比べる物差しではなく、どこが大きくなりやすいかを知るために使います。
収入は、自分の給料1本
家族の家計と違い、一人暮らしの収入はたいてい自分の給料だけです。給料が入ってから次の給料までを、その1本でやりくりすることになるので、月の途中で足りなくなると、貯金を崩すしかありません。
だからこそ、一人暮らしの家計簿では、給料の額面ではなく、口座に入る手取りから考えます。手取りから、先に出ていくことが決まっているお金を引き、残りを1週間ごとに分けるのが、この記事の手順です。
項目は少なく、食費だけ2つに分ける
一人暮らしの家計簿は、項目を少なく始めたほうが続きます。国の家計調査の分け方をもとにした一人暮らしの項目の例では、食費、住まい、通信、日用品・衣類、楽しみ、その他の6つにまとめています。
そのうえで、食費だけは「自炊」と「外食」の2つに分けておくと、一人暮らしの家計簿が見直しに使えるようになります。自炊にはスーパーで買う食材を、外食には店で食べた分とカフェを入れます。
お弁当やお惣菜をどちらに入れるかは、最初に決めておきます。家計調査では、お弁当やお惣菜は「調理食品」として外食とは分けています。コンビニで買うことが多いなら、外食の側に入れると、自炊との違いが見えやすくなります。
美容院や化粧品、服にお金をかけている人は、その他や日用品にまとめず「美容」の項目を1つ作ります。いちばん気になる使い道を1つだけ別にしておくと、見直すときにそこだけを追えます。
一人暮らしの家計簿のつけ方
用意するのは、給与明細と、口座とカードの明細の直近1〜2か月分です。紙でも表計算でも、どの家計簿でも同じ手順でつけられます。
ステップ1給与明細で、手取りを確かめる5分
給与明細の「差引支給額」などと書かれた欄が、口座に入る手取りです。総支給額から、所得税・住民税・社会保険料などが引かれた額で、一人暮らしの家計簿はこの額から組み立てます。
働き始めて2年目の人は、6月の手取りに気をつけます。住民税は前の年の1月から12月の所得で決まり、会社員は6月から翌年5月まで、毎月の給料から引かれます。働き始めた翌年の6月から、同じ給料でも手取りが減ることがあります。
ステップ2毎月決まって出ていくお金を書き出す10分
口座とカードの明細から、家賃、電気・ガス・水道、スマホ、ネット回線、保険、月額のサービスを書き出します。一人暮らしでは、家賃に次いで大きくなりやすいのがここです。
月額のサービスは、明細を見ても見落としやすいものです。支払いの経路をすべて通す手順で、年払いの分まで拾っておくと、あとで足りなくなりません。
ステップ3貯金に回す額を先に決める3分
給料が入った日に、貯金の口座へ移す額を決めます。収入が給料1本の一人暮らしでは、残ったら貯金する方法だと、月末に何も残らないことがあります。先に移した分は、支出ではなく移動として書きます。
額に正解はありません。まずは無理なく続けられる額で始め、3か月つけて余裕が見えてから増やします。
ステップ4残りを、1週間に使えるお金にする3分
手取りから、ステップ2の決まった支払いと、ステップ3の貯金を引いた残りが、食費や日用品に使えるお金です。これを月の日数で割って7をかけると、1週間に使えるお金になります。
1か月は4週より少し長いので、4で割ると月末の数日分が足りなくなります。日数で割っておけば、最後の週まで同じ額でやりくりできます。1か月を1日から数えるか、給料日から数えるかは、何を見たいかで決めます。
ステップ5週に1回、使った額を足して比べる5分
週に1回、その週に使った額を足して、ステップ4の額と比べます。使いすぎた週があったら、翌週で取り戻せば十分です。月末には、月1回の見直しで項目ごとに先月と並べます。
1か月の記入例
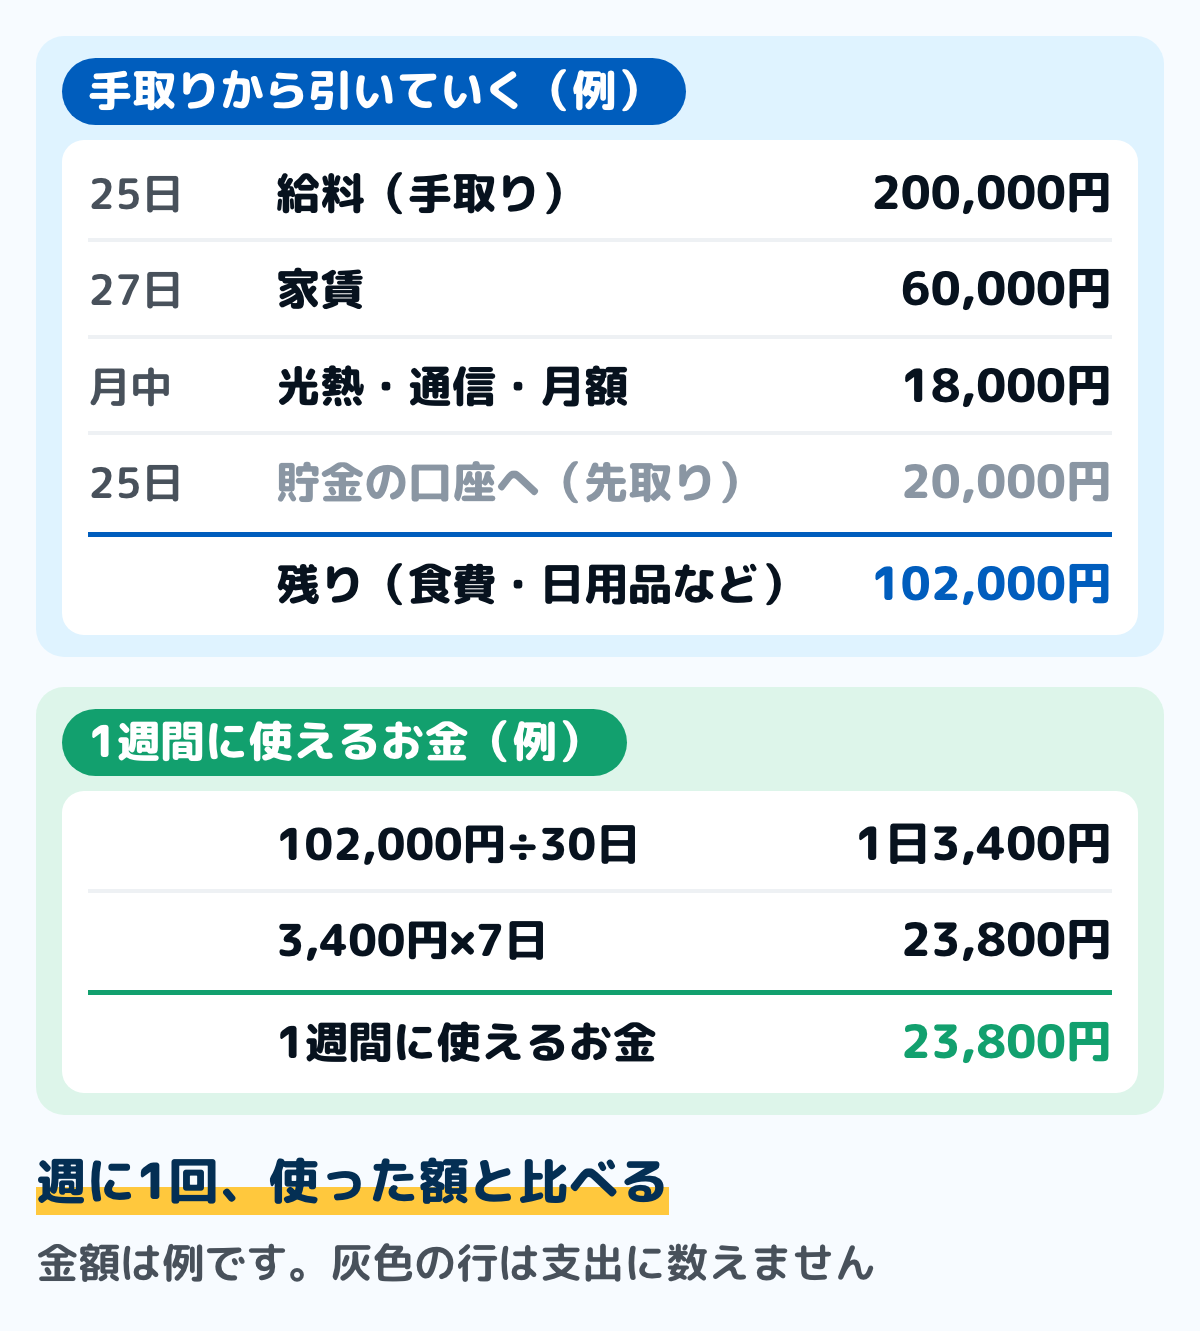
図は、手取りが20万円、家賃が6万円の例です。決まった支払いと先取りの貯金を引くと、残りは102,000円です。30日の月なら1日3,400円で、1週間に使えるお金は23,800円になります。
1週間に使えるお金を決めると、月の途中でも、あといくら使えるかがすぐに分かります。給料日前に足りなくなるのは、月の前半に使いすぎたことに、月末まで気づかないからです。
家賃が手取りのどれくらいなら暮らせるかも、この計算で確かめられます。家賃を上げると、1週間に使えるお金がそのぶん減ります。引っ越しを考えるときは、家賃を変えてもう一度計算してみてください。
「置き場」として国が用意しているしくみ
お金の置き場所には、税の優遇がある制度もあります。ここでは制度の中身だけを事実として書きます。
NISAは金融庁が案内している制度です。つみたて投資枠が年120万円、成長投資枠が年240万円で、併用すると年360万円まで。生涯の非課税保有限度額は1,800万円(うち成長投資枠は1,200万円)で、非課税保有期間は無期限です。
iDeCo(個人型確定拠出年金)は厚生労働省が案内している制度です。掛金の上限は、国民年金第1号被保険者が月額68,000円、企業年金等に加入していない会社員が月額23,000円、企業年金等に加入している会社員が月額20,000円、第3号被保険者が月額23,000円です。
iDeCoの掛金は全額が所得控除になります。国税庁の案内では、小規模企業共済等掛金控除の対象で、控除できる金額はその年に支払った掛金の全額とされています。
★どちらも家計簿では支出ではなく「お金の置き場所が変わっただけ」です。★いくら使うかは、いつ使うお金かで変わります。迷うときは金融機関や税務署の窓口に相談してください。
一人暮らしで迷いやすい5つの場面
まとめ買いをした週は、使いすぎに見える
週末に1週間分の食材をまとめて買うと、その週は食費が多く見え、次の週は少なく見えます。まとめ買いをするなら、週ごとの額は目安にとどめ、2週分や1か月分で足して比べます。
冷凍して翌週に食べる分まで買った週は、1週間に使えるお金を超えても構いません。月末に食費の合計が収まっていれば、やりくりはできています。
外食が多い月の食費
外食が増えた月は、自炊の食費がそのぶん減っていることがあります。食費を「自炊」と「外食」に分けておけば、食費の合計だけを見て使いすぎたと思い込まずに済みます。
友人と食べた分は、自分の分だけを外食に書きます。まとめて払って、あとで友人から受け取る場合は、受け取った分を外食から引いておくと、自分が食べた分だけが残ります。
電気代・ガス代は、季節で大きく変わる
電気代やガス代は、冷房や暖房を使う季節に高くなります。先月と比べると増えたように見えても、季節のせいのことがあります。1年分の家計簿がたまったら、去年の同じ月と比べます。
請求書や明細には、何月何日から何月何日まで使った分かが書かれています。家計簿には、払った月か使った月のどちらで書くかを最初に決め、毎月そろえます。
家賃の更新料や火災保険のように、毎月ではない支払い
賃貸の更新料や、更新のときの火災保険料は、契約で決まった年にだけ出てくるので、毎月の家計簿には出てきません。契約書で次の更新の月と額を確かめ、年に1〜2回の支払いを拾う手順で月ごとの取り分けに入れておきます。
家具や家電の買い替えも、一人暮らしでは自分1人で負担します。壊れてから慌てないよう、毎月少しずつ取り分けておくと、ステップ4の1週間に使えるお金を崩さずに済みます。
支払いのほとんどがカードや電子マネー
現金をほとんど使わない一人暮らしでは、カードや電子マネーの明細が家計簿の材料になります。カードは使った日に家計簿につけ、口座から引き落とされる日とのずれは、使った日と引き落とし日を分けて見る方法で追います。
電子マネーにチャージしたときは、その時点では支出にしません。チャージは移動として書き、買ったときに支出に書きます。チャージのたびに食費に入れると、食費が実際より多く見えます。
よくある質問
Q一人暮らしでも家計簿は要りますか
必ずつけなければならないものではありません。ただ、給料日前に足りなくなる、貯金が増えないと感じているなら、どこにお金が出ているのかを確かめる材料になります。まずは3か月だけつけてみて、見直しに使えるかどうかで続けるかを決めます。
Q家賃は手取りのどれくらいが目安ですか
「手取りの3分の1」などの言い方がありますが、国が示した目安は見つけられませんでした。家賃の上限は、ステップ4の計算で、1週間に使えるお金が暮らせる額になるかで決めます。
Q一人暮らしの生活費の平均はいくらですか
家計調査では、2025年の単身世帯の消費支出は1か月平均173,042円です。ただ、この平均は60歳以上の世帯を多く含み、持ち家の人も入っています。民営の賃貸に住む単身世帯では191,453円、働いている34歳以下の単身世帯では179,225円でした。
Q仕送りやアルバイト代はどう書きますか
どちらも収入として書き、入った日と額を分けて残します。家計調査でも、仕送りは収入の一つとして数えています。仕送りの入る日と給料日が違うなら、家計簿の1か月の区切りの日を1つに決めて、どちらもその中で書きます。
Q毎日つけるのが続きません
毎日でなくても構いません。ステップ5のとおり週に1回、カードや電子マネーの明細と財布のレシートを見て、まとめて書けば足ります。細かい端数は、100円単位で書いても見直しには困りません。
Q実家に帰ったときや、実家から送られてきた食べ物は
実家から届いた食べ物は、お金を払っていないので家計簿には書きません。帰省の交通費は、年に1〜2回なら、毎月ではない支払いとして取り分けておくと、帰省した月だけ苦しくなることがありません。
まとめ
- 一人暮らしの家計は、家賃の重さ・外食と自炊・収入が給料1本の3つが特徴
- 家計調査では、民営の賃貸に住む単身世帯の支出のおよそ4分の1が家賃・地代
- 項目は6つほどにし、食費だけ「自炊」と「外食」に分ける
- 手取りから決まった支払いと先取りの貯金を引き、残りを1週間に使えるお金にする
- 働き始めて2年目の6月からは、住民税が引かれて手取りが減ることがある
- まとめ買いの週は2週分で比べ、光熱費は去年の同じ月と比べる
- 更新料や家電の買い替えは、毎月少しずつ取り分けておく
1週間に使えるお金が決まっていれば、給料日前に慌てることが減ります。今週あといくら使えるかが分かるので、外食するかどうかもその場で決められます。
この記事で参照した公的情報
- 家計調査 家計収支編 2025年 単身世帯 第2表 男女,年齢階級別1世帯当たり1か月間の収入と支出(勤労者世帯・34歳以下)
- 家計調査 家計収支編 2025年 単身世帯 第8表 住居の所有関係別1世帯当たり1か月間の支出(民営借家)
- 家計調査報告 家計収支編 2025年平均結果の概要(単身世帯の消費支出)
- 個人住民税(所得割は前年1月1日から12月31日までの所得で算定・特別徴収)
- 地方税法 第321条の5(給与所得に係る特別徴収税額を6月から翌年5月まで毎月徴収)
- 窓口
- e-Gov法令検索(総務省)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- NISAを知る(つみたて投資枠は年120万円・成長投資枠は年240万円・併用で年360万円・非課税保有限度額1,800万円(うち成長投資枠は1,200万円)・非課税保有期間は無期限・制度は恒久化・利用する年の1月1日時点で18歳以上)
- 窓口
- 金融庁(NISA特設ウェブサイト)
- 確認日
- 確認先
- https://www.fsa.go.jp/policy/nisa2/know/index.html
- 確定拠出年金制度の概要(企業型DCとiDeCo・拠出限度額は第1号被保険者68,000円/企業年金等なしの会社員23,000円/企業年金等ありの会社員20,000円/第3号被保険者23,000円)
- 小規模企業共済等掛金控除(確定拠出年金の個人型年金加入者掛金は、その年に支払った掛金の全額が所得控除)
- 窓口
- 国税庁(タックスアンサー No.1135)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm