給与明細の見方|支給・控除・差引支給額と、家計簿に書く手取り
 Move for People株式会社

給与明細を受け取っても、口座に入る額だけを見て閉じていませんか。明細には、会社が払った額と、そこから引かれた税金や保険料が1行ずつ書かれていて、手取りが先月と違う理由もここで分かります。
この記事では、給与明細を4つの欄に分けて、それぞれの見方をまとめます。そのうえで、家計簿の収入にどの欄の額を書くか、控除が変わりやすい6月・10月・12月の明細をどう見るかまで順に書きます。
給与明細には知らない言葉が多くて、どこを見ればよいのか分かりません。家計簿にはどの数字を書けばよいのかも迷います。
給与明細は4つの欄でできている
給与明細は、勤め先が給料を払うたびに渡すものと、所得税法で決まっています。本人が承諾していれば、紙ではなく画面で見る形でも構いません。
明細に書く中身は、給与の額・引いた所得税の額・還付した額などと、所得税法施行規則で決まっています。ただ、書式は決まっていないので、欄の名前や並びは勤め先ごとに違います。
それでも、多くの明細は「勤怠」「支給」「控除」「差引支給額」の4つに分かれています。勤怠は働いた日数と時間、支給は会社が払う額の内訳、控除は引かれる額の内訳、差引支給額は支給から控除を引いた残りです。
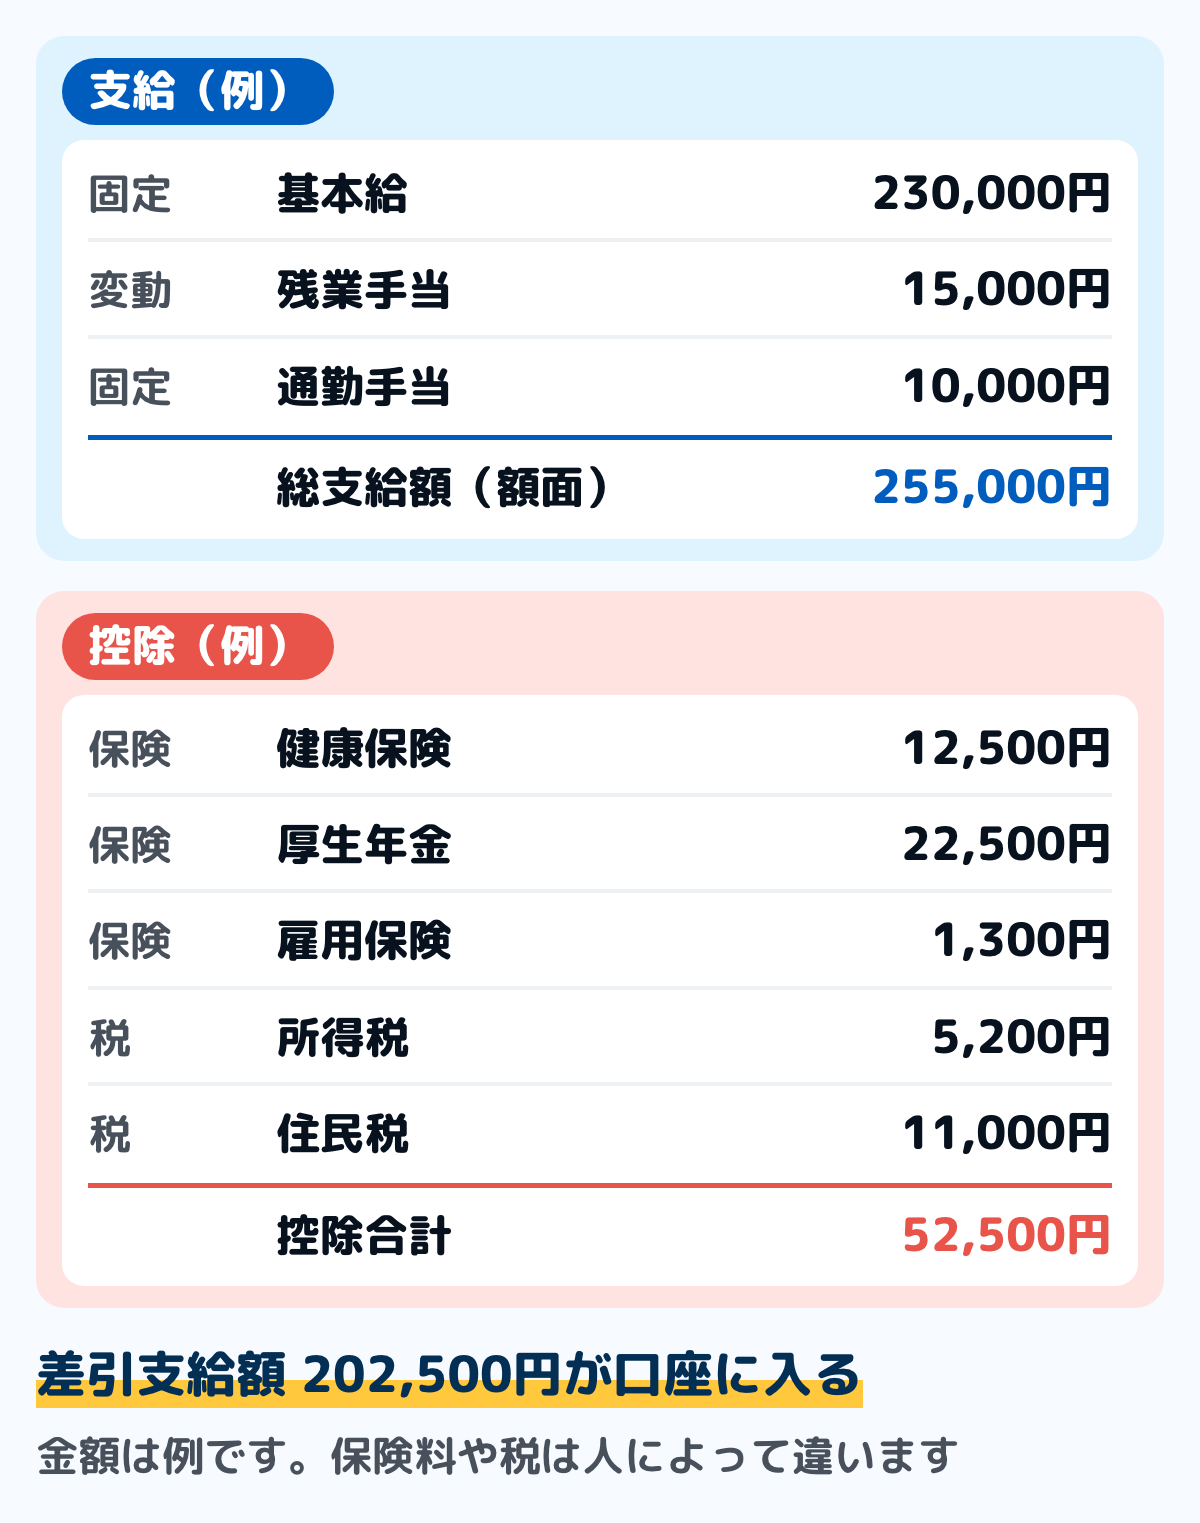
図は、支給と控除の欄の例です。保険料や税の額は、給料の額や年齢、住んでいる市区町村などで人によって違います。自分の額は、手元の明細で確かめてください。
勤怠の欄は、給料のもとになった日数と時間
勤怠の欄には、出勤した日数、休んだ日数、有給休暇を使った日数、残業した時間などが書かれています。支給の欄の残業手当は、ここの時間から計算されています。
勤怠は、締め日までの1か月分です。締め日の後に働いた分や休んだ分は、翌月の明細に入ります。残業が多かったはずの月に残業手当が少ないときは、まず締め日がいつかを確かめます。
支給の欄は、額面の内訳
支給の欄には、基本給と、残業手当・通勤手当・住宅手当などの手当が並びます。これらを足した「総支給額」が、よく額面と呼ばれる額です。税金や保険料を引く前の額なので、口座に入る額より多くなります。
通勤手当は、電車やバスの定期代なら、1か月15万円までは所得税がかからないと国税庁が示しています。お金で払われる通勤手当は総支給額に入り、差引支給額と一緒に口座に振り込まれます。
家計簿の目で見ると、支給の欄で月ごとに動くのは、残業手当と休日出勤の手当です。基本給と決まった手当は毎月ほぼ同じなので、手取りが先月と違うときは、まずここに違いがあるかを見ます。
控除の欄は、引かれるお金の内訳
控除の欄には、給料から引かれるお金が並びます。大きく分けると、社会保険料と税金と、勤め先の制度で引かれるものの3つです。
社会保険料:健康保険・介護保険・厚生年金・雇用保険
健康保険は病気やけが・出産のとき、厚生年金は老齢・障害・死亡のとき、雇用保険は仕事を失ったときや育児休業のときなどに給付を行う保険です。会社員は、どれも給料から保険料が引かれます。
雇用保険から出る給付は、失業したときの基本手当と、育児休業中の給付が代表です。額の出し方は失業保険はいくらと育休手当の計算にまとめています。
健康保険料と厚生年金保険料は、給料の額を区切りのよい段階に当てはめた「標準報酬月額」に、保険料率を掛けて決まります。保険料は原則として会社と本人が半分ずつ負担し、明細に書かれているのは本人の分です。
この2つは、前の月の分を給料から引くことができると法律で決まっています。また、標準報酬月額は毎年見直されるまで同じなので、残業で給料が増えた月でも、保険料はふつう変わりません。
40歳から64歳までの人は、健康保険料に介護保険料が加わります。40歳になると、明細に介護保険料の行が増えたり、健康保険の行の額が上がったりするのはこのためです。
40歳と65歳で決まり方が変わるしくみは、介護保険料はいつからにまとめています。65歳からは市区町村に納める形に変わります。
2026年4月分からは、子ども・子育て支援金が健康保険料と一緒に集められています。こども家庭庁によると、会社員は5月の給料から天引きされていて、額は標準報酬月額に0.23%を掛けた額の半分です。明細の上で別の行にするか、健康保険料と一緒に書くかは、勤め先の明細で確かめてください。
雇用保険料は、給料を払うたびに、その給料の額に応じた額が引かれます。健康保険料や厚生年金保険料と違って、残業で給料が増えた月は少し増え、減った月は少し減ります。
税金:所得税・住民税
所得税は、毎月の給料から引かれた額の1年分の合計と、1年間に納める税額との差を、年末調整で精算します。税額の決まり方は細かいので、この記事では扱いません。自分の税額で分からないことは、勤め先の担当か税務署に確かめてください。
住民税は、前の年の1月から12月の所得で1年分の額が決まり、会社員は6月から翌年5月まで、12回に分けて毎月の給料から引かれます。働き始めた年に住民税の行が0円なのは、前の年に所得が無かったか少なかったためです。いつから引かれるかは、住民税はいつからにまとめています。
勤め先の制度で引かれるもの
組合費、社宅や寮の費用、会社を通して入っている保険の保険料、給料天引きの積立なども、控除の欄に入ることがあります。法律で決まった控除ではなく、勤め先の制度によるものなので、あるかどうかも名前も会社ごとに違います。
家計簿で気をつけたいのは、天引きの積立と、会社を通して払う保険料です。積立は貯金として家計に残るお金ですが、差引支給額には入っていないので、手取りだけを書くと見えなくなります。保険料は払ったお金なので残りませんが、手取りだけを見ていると、払っていることを忘れがちです。
差引支給額が、口座に入る手取り
総支給額から控除の合計を引いた額が、差引支給額です。明細によっては「差引支給額」ではなく「振込支給額」「差引合計」などと書かれています。これが口座に振り込まれる額で、いわゆる手取りです。
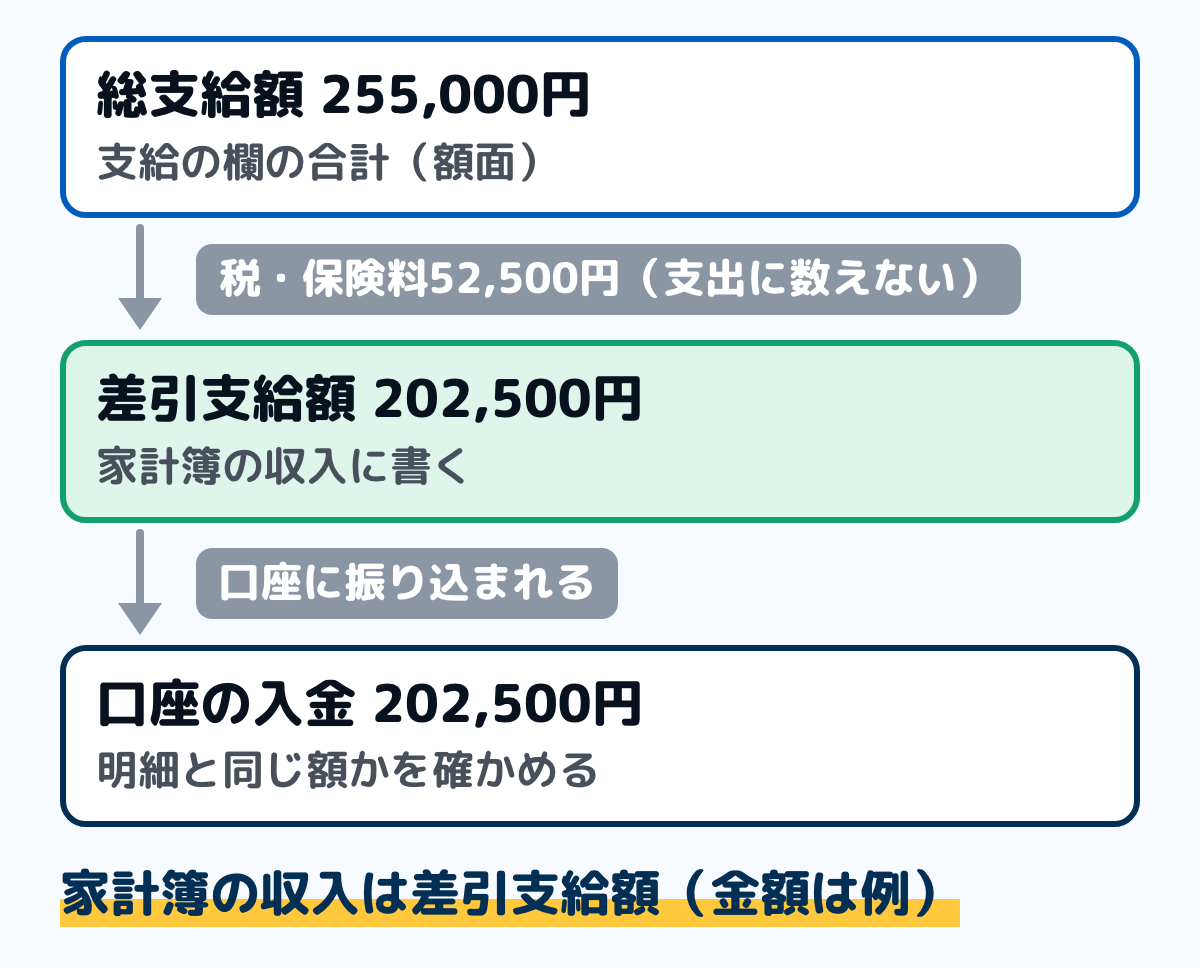
図は、明細の額から家計簿の収入までの流れを例で示したものです。総務省の家計調査でも、税込みの収入から税金や社会保険料を引いた額を「可処分所得」と呼び、いわゆる手取りとしています。
家計簿では、税金と社会保険料を食費や家賃のような支出には数えません。家計調査でもこの2つは「非消費支出」として、ふだんの支出とは分けています。生活費の内訳を出すときも、同じ考え方です。
家計簿に手取りを書く手順
用意するのは、今月の給与明細と、給料が入る口座の入出金の記録です。紙でも表計算でも、どの家計簿でも同じ手順で書けます。
ステップ1差引支給額と、口座の入金を見比べる2分
明細の差引支給額と、口座に入った給料の額が同じかを確かめます。給料を2つ以上の口座に分けて受け取っている人は、入った額を足して比べます。
額が違って理由が分からないときは、明細の支給と控除の合計を電卓で足し直します。それでも合わなければ、勤め先の担当に確かめます。
ステップ2控除の欄から、積立と保険料を拾う3分
控除の欄を1行ずつ見て、税金と社会保険料以外の行に印を付けます。天引きの積立や、会社を通して入っている保険の保険料があれば、その名前と額を書き出します。
積立は、貯金として家計に残るお金です。天引きで積み立てている場合の書き方にそって、貯金の置き場所に移動として書き足します。
天引きの保険料は、差引支給額を出す前にもう引かれています。家計簿の支出にもう一度書くと二重に引くことになるので、支出には書かず、「保険料○円は天引き済み」と余白に書き留めておくだけにします。どちらも無ければ、ステップ3に進みます。
ステップ3家計簿の収入の行に、差引支給額を書く1分
家計簿の収入の行には、差引支給額を書きます。口座に入った額と同じなので、口座の残高と家計簿が合わせやすくなります。ステップ2で拾った積立は移動の行に書き、保険料は書き留めだけにして、収入の額から引き直さないようにします。
日付は、給料が口座に入った日にします。月の区切りを1日にしている家計簿で、給料日が月末近くにあるときの書き方は、給料日から始めるかどうかを決める記事にまとめています。
ステップ4控除の欄の合計を、先月の明細と並べる3分
最後に、控除の合計と、住民税・健康保険・厚生年金の3つの行を、先月の明細と並べます。どれかが変わっていれば、その横に「6月から」のように変わった月を書いておきます。
手取りが先月と違う理由が、支給の残業手当なのか、控除のどの行なのかが分かれば、家計簿の来月の予定も直せます。明細は捨てずに、少なくとも1年分をまとめておくと、同じ月どうしで比べられます。
控除が変わる月
控除の欄は、1年のうち決まった月に変わりやすくなっています。その月の明細だけ、先月と並べて見ると、手取りが変わった理由がすぐ分かります。
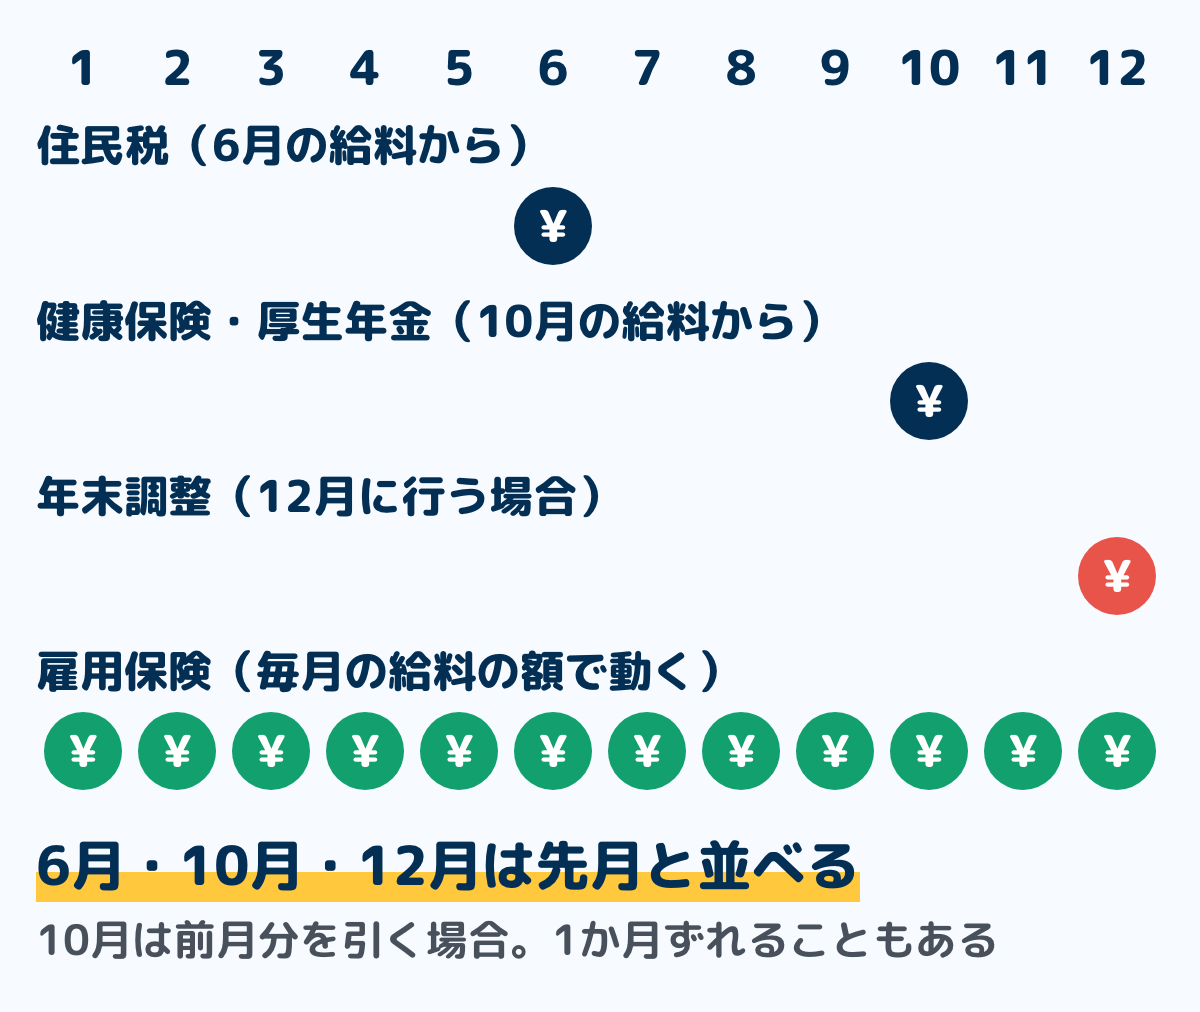
図は、控除が変わりやすい月を並べたものです。勤め先の締め日や、保険料を引く月の決め方によって、1か月ずれることがあります。
6月:住民税が変わる
住民税は6月から翌年5月までが1つの区切りなので、6月の給料から新しい額になります。前の年の所得が増えた人は増え、減った人は減ります。働き始めた翌年の6月から、住民税が引かれ始めることもあります。
10月:健康保険と厚生年金が変わる
健康保険と厚生年金の標準報酬月額は、毎年4月から6月に受けた給料の平均で見直され、9月分の保険料から新しい額になります。前の月の分を給料から引くので、10月の給料から手取りが変わることがあります。
4月から6月に受けた給料に残業代が多いと、ほかの月に残業が少なくても、9月からの1年間は保険料が高めになります。また、昇給などで給料が大きく変わったときは、年の途中でも、変わった後の3か月の平均で見直されることがあります。
12月:年末調整で所得税が戻る・引かれる
年末調整は、その年の最後に給料を払うときまでに行い、多く引いていた所得税は戻し、足りなかった分は引きます。12月に行う場合は、12月の明細で所得税の行がマイナスになったり、還付の行が足されたりする形で、手取りが増えることがあります。
年末調整で戻ったお金は、その月の差引支給額の中に入っている、その月だけの収入です。家計簿では、差引支給額のうち所得税が戻った分だけを別の行に分けて書き、残りを給料の行に書きます。翌月に手取りが減ったように見えても、慌てずに済みます。
年末調整で出す書類そのものは、年末調整の書き方にまとめています。どの用紙に何を書くかは、そちらで確かめられます。
1年の中で手取りがどの月に変わるかを見通したいときは、年間収支表に書き込みます。6月・10月・12月の欄に、変わった額を書いておきます。
去年の6月・10月・12月の明細を、その前の月の明細と並べてみてください。控除のどの行がいくら変わったかが分かれば、今年の同じ月に備えられます。
迷いやすい5つの場面
残業代で、手取りが毎月違う
残業手当が月ごとに違うと、手取りも毎月変わります。家計簿の予定を立てるときは、残業の少ない月の手取りを基準にしておき、多かった月の分は余りとして扱うと、足りなくなる月が出にくくなります。
収入の額が月によって大きく変わる場合の、家計簿の区切り方は、収入が月によって変わる場面にまとめています。1日から始める家計簿にしておくと、月ごとの手取りを比べやすくなります。
ボーナスの明細
ボーナスにも明細が出て、見方は毎月の給料と同じです。健康保険と厚生年金の保険料は、ボーナスの額をもとにした「標準賞与額」で計算されて引かれます。計算のしかたは社会保険料の計算方法にまとめています。
家計簿には、ボーナスの差引支給額を、毎月の給料とは別の行に書きます。同じ行にまとめると、ボーナスの月だけ収入が大きく見え、ほかの月と比べにくくなります。1年の中での使い道は、年間収支表で予定を立てておけます。
住民税の行が無い・0円になっている
働き始めた年は、前の年の所得が無いか少ないので、住民税の行が0円のことがあります。転職したばかりの人や、住民税を自分で納める形になっている人も、給料からは引かれていないことがあります。
自分で納める形の人には、総務省の説明のとおり、市区町村から納税通知書が届きます。家計簿では、税金として給料とは別の行に書きます。どちらの形かが分からないときは、勤め先の担当か、住んでいる市区町村に確かめてください。
所得税の行がマイナスになっている
年末調整をした月の明細で所得税の行がマイナスになっているのは、引きすぎていた所得税が戻ったためです。マイナスの分だけ控除の合計が減り、差引支給額が増えます。
反対に、所得税の行がいつもより大きいときは、年末調整で足りなかった分が引かれた可能性があります。どちらも、理由が分からなければ勤め先の担当に確かめてください。
共働きで、2人分の明細がある
共働きなら、2人の差引支給額を、それぞれ別の行で家計簿の収入に書きます。1行にまとめると、どちらかの手取りが変わったときに、理由を探しにくくなります。年収と手取りの割合の目安は年収と手取りの違いにまとめています。
家計を2人で分け合うときは、差引支給額だけを知らせ合えば、出し合う額は決められます。決め方は、夫婦で家計簿を共有する手順にまとめています。
よくある質問
Q額面と手取りは、何が違いますか
額面は、給与明細の総支給額で、税金や保険料を引く前の額です。手取りは、そこから控除の合計を引いた差引支給額で、口座に入る額です。求人や年収の話で出てくるのはたいてい額面なので、家計簿の予定は手取りで立てます。
Q手取りは、額面の何割くらいになりますか
控除の額は、給料の額、年齢、扶養の人数、住んでいる市区町村、入っている健康保険によって変わるので、決まった割合はありません。自分の割合は、明細の差引支給額を総支給額で割ると出せます。
Q家計簿の収入は、額面と手取りのどちらで書きますか
手取り、つまり差引支給額で書くと、口座の残高と家計簿が合わせやすくなります。税金や保険料の変化も見たいなら、総支給額を収入に書き、控除の合計を別の行で引く書き方もあります。どちらにしたかを決めて、毎月そろえます。
Q生活費に、税金や社会保険料は入れますか
給料から引かれる税金や社会保険料は、生活費には入れません。家計調査でも、この2つは消費支出とは別に数えています。手取りから家計簿を始めれば、はじめから入っていない形になります。
Qアルバイトやパートの明細も、見方は同じですか
4つの欄の見方は同じです。時給で働く人は、勤怠の欄の時間に時給を掛けた額が支給の欄に入ります。加入していない保険の行は、0円になっているか、行そのものがありません。学生のアルバイトの収入の書き方は、大学生の家計簿にまとめています。
Q給与明細と源泉徴収票は、何が違いますか
給与明細は、給料を払うたびに渡される1回分の明細です。源泉徴収票は、1年間に払われた給与と引かれた所得税をまとめたもので、勤め先は翌年1月31日までに渡すと所得税法で決まっています。1年分の手取りを振り返るなら、12か月分の明細の差引支給額を足し、ボーナスの明細の分も足します。
票に並ぶ4つの金額の読み方は、源泉徴収票の見方にまとめています。1年分の手取りを票から出す手順も、そちらにあります。
Q明細の額が、自分の計算と合いません
まず、勤怠の欄の日数と時間が、自分の記録と同じかを確かめます。そのうえで、支給の欄の合計、控除の欄の合計、差引支給額の引き算を足し直します。それでも合わないときは、勤め先の担当に確かめてください。
まとめ
- 給与明細は、勤怠・支給・控除・差引支給額の4つの欄で読む
- 総支給額が額面、差引支給額が口座に入る手取り
- 家計簿の収入には、差引支給額を書く
- 天引きの積立は移動として書き、天引きの保険料は支出に書かず書き留めるだけにする
- 住民税は6月、健康保険と厚生年金は10月、年末調整は12月の明細で変わりやすい
- 変わった月の明細は、先月の明細と並べて、どの行が変わったかを見る
明細の4つの欄が分かれば、手取りが変わった理由を自分で探せます。家計簿の収入も、差引支給額をそのまま書くだけで済みます。
この記事で参照した公的情報
- 所得税法 第226条(源泉徴収票を翌年1月31日までに交付)・第231条(給与等の支払明細書の交付・承諾を得て電磁的方法で提供できる)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- 所得税法施行規則 第100条(支払明細書に書く事項=給与等の金額・徴収した所得税の額・還付した金額など)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340M50000040011
- 雇用保険法 第1条(目的:失業・育児休業などの給付)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/349AC0000000116
- 健康保険法 第1条(目的)・第41条(定時決定)・第43条(改定)・第45条(標準賞与額の決定)・第156条(保険料額・介護保険料・子ども・子育て支援金率)・第161条(保険料の負担)・第167条(保険料の源泉控除)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/211AC0000000070
- 厚生年金保険法 第1条(目的)・第21条(定時決定)・第23条(改定)・第24条の4(標準賞与額の決定)・第82条(保険料の負担)・第84条(保険料の源泉控除)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/329AC0000000115
- 介護保険法 第9条(40歳以上65歳未満の医療保険加入者は第2号被保険者)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/409AC0000000123
- 労働保険の保険料の徴収等に関する法律施行規則 第60条(雇用保険料は賃金を支払う都度、その賃金に応じた額を控除)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/347M50002000008
- 地方税法 第321条の5(給与所得に係る特別徴収税額を6月から翌年5月まで毎月徴収)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 個人住民税(普通徴収と特別徴収・会社員は給与から天引き)
- No.2662 年末調整のしかた・No.2665 年末調整の対象となる人
- No.2582 電車・バス通勤者の通勤手当(1か月15万円までが非課税の限度)
- 子ども・子育て支援金制度(被用者保険は令和8年4月保険料=5月の給与天引きから)
- 家計調査 用語の解説(可処分所得=実収入から税金・社会保険料などの非消費支出を引いた額)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/kaisetsu.html