育休手当の計算|67%と50%の分かれ目と、家計簿で見る育休中の収入
 Move for People株式会社

育休に入る前に、いちばん気になるのは「いくら入るのか」です。給料の何割と聞いても、いつからいつまでがその割合なのか、手取りとどう違うのかが分かりにくいと思います。
この記事では、育児休業給付金の計算の式と、67%と50%が切り替わる日を確かめます。そのうえで、保険料の免除や非課税の話を合わせて、家計簿でどう書いておくかまで順にまとめます。
育休中の収入がいくらになるのか分かりません。家計の予定を立てたいのですが、何を計算すればよいのでしょうか。
育児休業給付金は、雇用保険から出る
育児休業給付金は、雇用保険の被保険者が原則1歳未満の子を育てるために育児休業を取ったときに支給されます。勤め先から給料が出るわけではなく、雇用保険から出ます。
厚生労働省の案内では、受け取れるのは次の条件を満たす人です。育児休業を開始した日の前2年間に、賃金支払基礎日数が11日以上ある月(無い場合は就業した時間数が80時間以上の月)が12か月以上あることが条件になります。
また、1支給単位期間の就業日数が10日以下(10日を超える場合は就業した時間数が80時間以下)であることも要ります。支給単位期間とは、育児休業を開始した日から1か月ごとに区切った期間です。
男性も受け取れます。産後休業から続けて育児休業を取った女性の場合、育児休業の開始日は出産日から数えて58日目になります。
出産そのものにかかるお金は、出産育児一時金は50万円にまとめています。一時金・出産手当金・育児休業給付金は、それぞれ別の制度です。
計算の式は、1つだけ
給付額の計算は、支給単位期間ごとに次の式で行います。厚生労働省が示している式です。
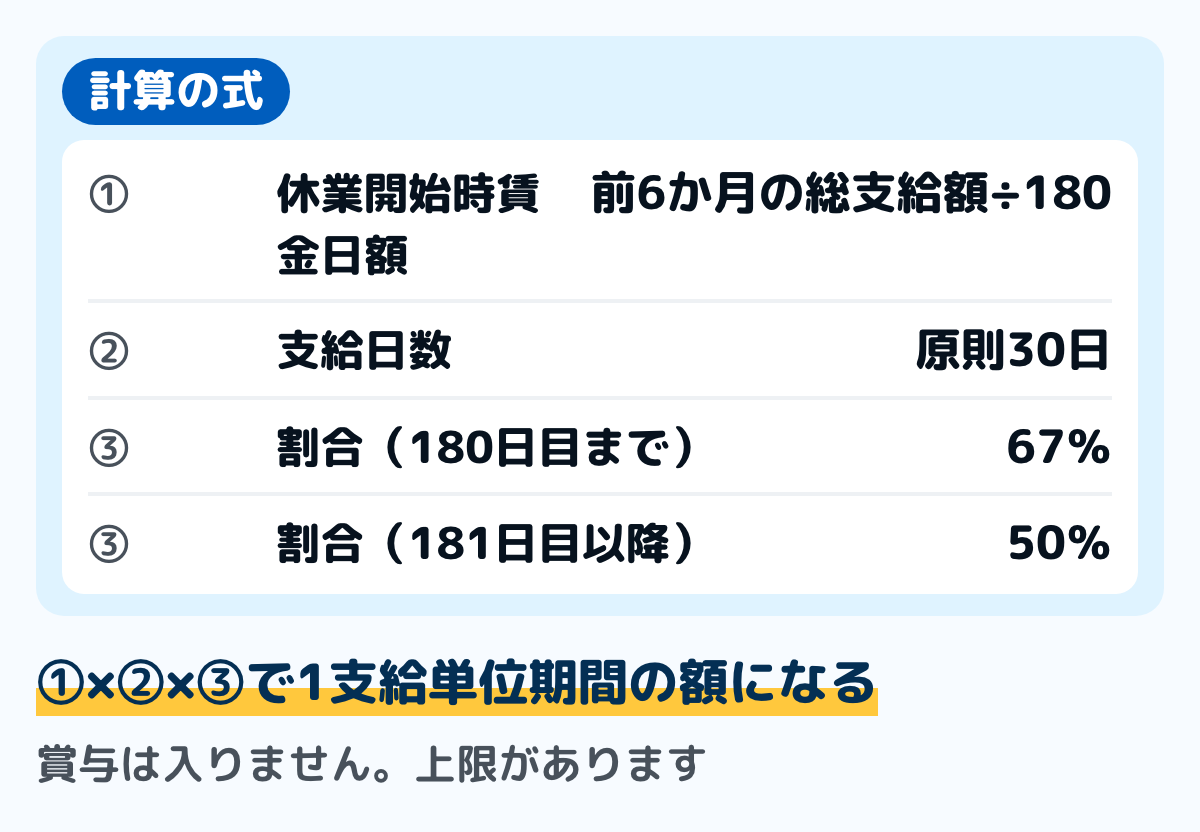
図は、計算の式を示したものです。式の中の3つの数字が分かれば、おおよその額が出せます。
休業開始時賃金日額は、育児休業を開始する前6か月間の総支給額を180で割った額です。総支給額は保険料などを引く前の額で、賞与は入りません。
支給日数は、原則として30日です。育児休業の終了日を含む期間だけ、その終了日までの日数になります。
割合は、育児休業の開始から180日目までが67%、181日目以降が50%です。この切り替わりが、育休中に手取りが変わるいちばん大きな理由になります。
厚生労働省が示している目安
正確な額はハローワークに出す書類で確定しますが、厚生労働省は目安を示しています。育児休業の期間中に賃金の支払いがない場合の額です。
- 休業前6か月の平均が月15万円程度:180日目までは月10万円程度、181日目以降は月7.5万円程度
- 同じく月20万円程度:180日目までは月13.4万円程度、181日目以降は月10万円程度
- 同じく月30万円程度:180日目までは月20.1万円程度、181日目以降は月15万円程度
給付額には上限があります。また、育児休業の期間中に賃金が支払われていると、減額される場合があります。
出生後休業支援給付金で、最初の28日は80%
令和7年4月に、出生後休業支援給付金が新しくできました。条件を満たすと、育児休業給付に13%が上乗せされます。
厚生労働省の案内では、条件は2つです。1つは、同じ子について出生後の対象期間に通算14日以上の育児休業を取ったこと。もう1つは、配偶者も出生の前後の一定の期間に通算14日以上の育児休業を取ったことです。
配偶者の育児休業が要らない場合もあります。配偶者がいない、雇われて働いていない、産後休業中といった場合は「配偶者の育児休業を要件としない場合」に当たり、本人の育児休業だけで条件を満たせます。
上乗せの計算は「休業開始時賃金日額×支給日数(28日が上限)×13%」です。育児休業給付の67%と合わせると、80%になります。
厚生労働省は、この80%が手取り10割相当になると説明しています。育児休業中は申し出により健康保険と厚生年金の保険料が免除され、給与が出ない場合は雇用保険料の負担もなく、育児休業等給付が非課税だからです。
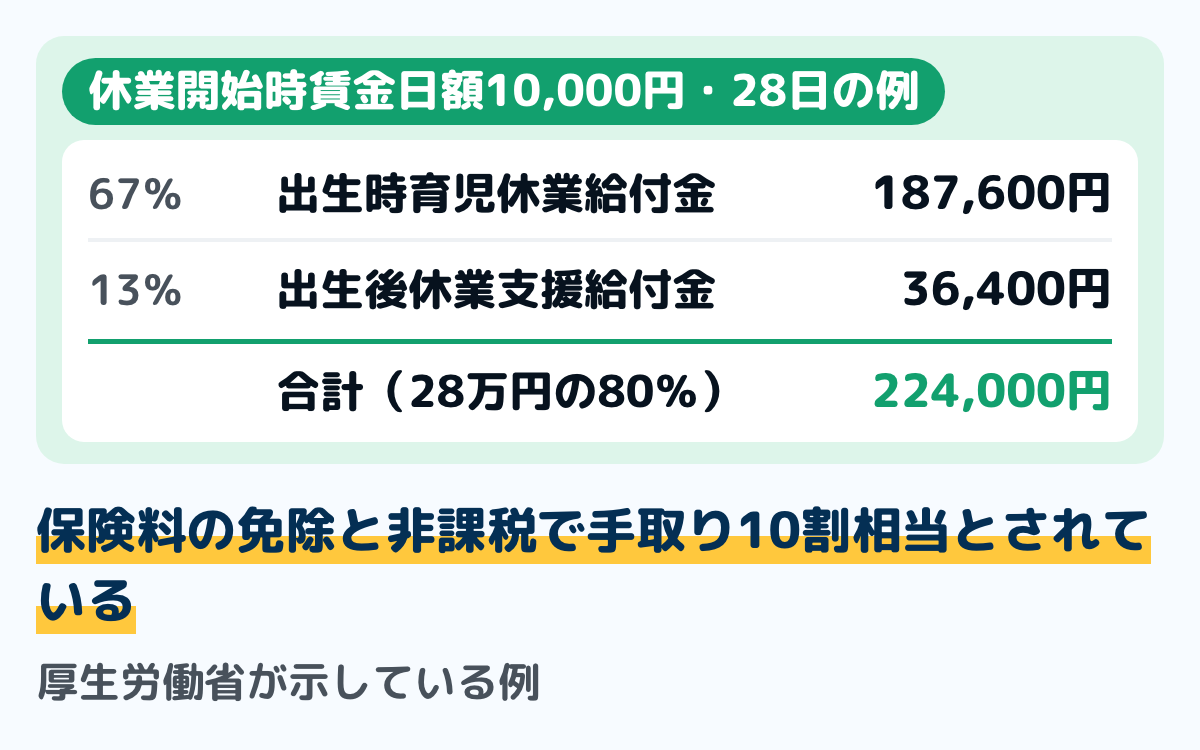
図は、厚生労働省が示している例です。休業開始時賃金日額が1万円の人が産後パパ育休を28日取ると、2つ合わせて22万4千円になります。
なお、育児休業から復帰して時短で働く人には、育児時短就業給付金という別の給付もあります。こちらも令和7年4月にできた仕組みです。
受け取れるのは、いつからいつまでか
育児休業給付金が出る期間は、法律で決まっています。厚生労働省の案内をもとに並べます。
- 原則:子が1歳になった日の前日(1歳の誕生日の前々日)まで
- 1歳前に復帰したとき:復帰日の前日まで
- 保育所に入れないときなど:1歳6か月に達する日の前日まで延長できる場合があります
- さらに条件を満たすとき:2歳に達する日の前日まで延長できる場合があります
- パパ・ママ育休プラスを使うとき:1歳2か月まで
延長には手続きと書類が要ります。延長できる理由は複数あり、保育所などの申込みをしたのに当面利用できない場合はその1つです。育休の終わりが近づいたら、早めに勤め先とハローワークに確かめます。
家計簿で育休中の収入を見る手順
用意するのは、育休前6か月の給与明細と、家計簿の収入の記録です。紙でも表計算でも、同じ手順で出せます。
ステップ1休業前6か月の総支給額を足す10分
育休を始める前6か月の給与明細から、総支給額を足します。手取りではなく、保険料や税を引く前の額です。賞与は入れません。
合計が出たら180で割ります。これが休業開始時賃金日額のおおよその額です。明細の見方は給与明細の見方にまとめています。
ステップ2180日目までと、181日目以降を分けて出す5分
休業開始時賃金日額に30日を掛け、67%を掛けます。これが180日目までの1か月分のおおよその額です。
同じ計算を50%で行うと、181日目以降の額になります。2つの額をカレンダーに書き込むと、いつから収入が変わるかが見えます。
ステップ3家計簿の収入に、別の行を作る3分
家計簿の収入には、給料とは別に「育児休業給付金」の行を作ります。振り込みは申請のたびにまとめて行われるので、入った日に書きます。
複数の期間分がまとめて入ると、その月だけ収入が大きく見えます。月ごとに比べたいときは、1か月分ずつに分けてメモを添えておきます。
ステップ4支出の側も見直す10分
保険料が免除される分、支出は減ります。一方で、おむつやミルクなどの支出は増えます。
1年分の見通しは年間収支表に書いておきます。67%から50%に変わる月に印を付けておくと、その月に慌てずに済みます。
育休前6か月の給与明細を出して、総支給額を足してみてください。180で割れば、計算のもとになる日額が出ます。
迷いやすい場面
産休中の分はどうなるのか
育児休業給付金は、産後休業が終わった翌日からの分です。その前の産休中は、健康保険から出産手当金が支給されます。
産休の分と育休の分は、出どころも計算のしかたも違います。出産手当金の計算は産休の手当にまとめています。
振り込みの間隔が、給料と違う
育児休業給付金は支給単位期間ごとに計算され、申請のたびにまとめて振り込まれます。家計簿には入った日で書きますが、月ごとの収入を比べたいときは1か月分ずつに分けてメモします。
年金が2か月に1回入るときの書き方と同じ考え方です。区切りの決め方は、年金生活の家計簿にまとめています。
育休中に少し働いた
1支給単位期間の就業日数が10日(10日を超える場合は就業時間が80時間)以下であることが条件です。これを超えると、その期間は支給されません。
また、育児休業の期間中に賃金が支払われていると、支給額が減額される場合があります。働く予定があるときは、事前に勤め先とハローワークに確かめてください。
住民税は免除されない
免除されるのは健康保険料と厚生年金保険料です。住民税は前の年の所得で決まるので、育休中も納めます。
給料が出ない月は天引きできないので、勤め先が立て替える、自分で納付書で払う、などの方法になります。どうするかは勤め先に確かめてください。住民税の仕組みは住民税はいつからにまとめています。
復帰後の保育料が気になる
保育料は、父母の市民税所得割額を合算した額で決まります。前の年の所得が使われるので、育児休業中でも前年の所得が高ければ保育料も高くなります。
決まり方と無償化の範囲は保育料はいくらにまとめています。復帰前に調べておくと、復帰後の固定費の見当がつきます。
上限にあたっている
厚生労働省の案内では、給付額には上限があります。休業前の給料が高い人は、計算した額ではなく上限の額になることがあります。
正確な額は、ハローワークに出す休業開始時賃金月額証明書で確定します。計算はあくまで目安として使ってください。
共働きで、2人とも育休を取る
2人とも条件を満たせば、それぞれが受け取れます。家計簿では、収入の行を2人分に分けて書くと、どちらの給付がいつ変わるかが分かります。
どちらの給付も金額と期間が違うので、まとめて1行にすると後から追えません。家計を2人で分け合うときの決め方は、夫婦で家計簿を共有する記事にまとめています。
よくある質問
Q育休手当は、給料の何割ですか
育児休業の開始から180日目までが67%、181日目以降が50%です。もとになるのは、休業開始前6か月間の総支給額を180で割った日額です。
Q手取りの何割になりますか
厚生労働省は、出生後休業支援給付金と合わせた80%が手取り10割相当になると説明しています。育児休業中は健康保険と厚生年金の保険料が免除され、給付が非課税だからです。
Qいつ振り込まれますか
支給単位期間ごとに計算され、申請のたびにまとめて振り込まれます。振り込みの間隔と最初の振り込みの時期は、勤め先とハローワークに確かめてください。
Q男性も受け取れますか
育児休業給付金は男性も受け取れると、厚生労働省の案内に書かれています。なお、産後パパ育休のときの出生時育児休業給付金は「原則男性を対象とした給付金」とされていて、女性が受け取れるのは基本的に養子の場合に限られます。
Q育休中の住民税は、どうなりますか
免除されません。給料が出ない月は天引きできないので、勤め先が立て替えるか、自分で納めるかになります。勤め先に確かめてください。
Q家計簿には、どの行に書きますか
給料とは別に「育児休業給付金」の行を作ります。金額も入る間隔も給料と違うので、同じ行にまとめると月ごとに比べにくくなります。
Q1歳を過ぎても受け取れますか
保育所などの申込みをしたのに当面利用できないときなど、一定の理由に当たれば1歳6か月、さらに2歳まで延長できる場合があります。理由は複数あるので、早めに勤め先とハローワークに確かめます。
まとめ
- 育児休業給付金は、雇用保険から出る給付。勤め先の給料ではない
- 計算は「休業開始時賃金日額×支給日数×67%」で、181日目以降は50%
- 休業開始時賃金日額は、休業前6か月の総支給額を180で割った額(賞与は入らない)
- 出生後休業支援給付金の13%を合わせると80%になり、手取り10割相当とされている
- 健康保険料と厚生年金保険料は免除されるが、住民税は納める
- 家計簿では、給料とは別の行を作り、67%から50%に変わる月に印を付けておく
6か月分の総支給額を180で割れば、計算のもとになる日額が出ます。67%と50%の2つの額を出しておけば、育休中の家計の予定が立てられます。
この記事で参照した公的情報
- Q&A~育児休業等給付~(令和8年8月版)(育児休業給付金=休業開始時賃金日額×支給日数×67%・181日目以降は50%/休業開始時賃金日額=休業開始前6か月間の総支給額÷180/受給要件/支給される期間/出生後休業支援給付金13%/保険料の免除と非課税で手取り10割相当/育児時短就業給付金)
- 雇用保険法 第61条の7(育児休業給付金)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/349AC0000000116
- 健康保険法 第159条(育児休業等期間中の保険料の免除)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/211AC0000000070
- 厚生年金保険法 第81条の2(育児休業等期間中の保険料の免除)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/329AC0000000115
- 地方税法 第321条の5(給与所得に係る特別徴収税額を6月から翌年5月まで12回に分けて毎月徴収)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 家計調査 用語の解説(可処分所得=実収入から税金・社会保険料などの非消費支出を引いた額)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/kaisetsu.html