年間収支表の作り方|収入・毎月の支出・特別費・貯金を1枚にまとめる
 Move for People株式会社

年間収支表は、1月から12月までの収入と支出を1枚に並べた表です。月ごとの家計簿では見えにくい、ボーナスの月や税金の月のような1年の波が、横に並べると一目で分かります。
この記事では、収入・毎月の支出・特別費・貯金の4つと、その差の「残り」だけを並べる年間収支表の作り方をまとめます。年の初めに予定を書き、毎月実際の額を書き足していけば、年末にはそのまま1年の振り返りになります。
毎月の家計簿はだいたい黒字なのに、1年たつと思ったほど貯まっていません。どの月にお金が出ていったのか、あとから見ても分かりにくいです。
年間収支表は、予定と実際を並べる表
「年間収支表」には、2つの使い方があります。年の初めに1年分の収入と支出を見積もる「予定の表」と、毎月の家計簿の合計を書き写して1年を振り返る「実際の表」です。
どちらも、行と列の形は同じです。紙なら各月の欄を上下に分け、上に予定、下に実際を書けば1枚で両方に使えます。表計算なら、同じ形の表を「予定」と「実際」の2枚作って並べます。
予定だけでは、見積もりが外れたかどうか分かりません。実際だけでは、足りない月が来るまで気づけません。並べておくと、ずれた月がすぐに見つかり、残りの月の予定を早めに直せます。
表に並べる5つの行
列は1月から12月と、1年の合計です。行は次の5つだけにします。細かい費目は毎月の家計簿に任せ、年間収支表には合計だけを書き写します。
- 収入:給料・ボーナス・手当・年金などを、手取りで、口座に入る月に書く
- 毎月の支出:家賃・通信などの固定費と、食費・日用品などの生活費の合計
- 特別費:税金・年払いの契約・帰省など、年に数回だけ出る支払い
- 貯金:貯金の口座へ移した額(支出とは分けて書く)
- 残り:収入から、毎月の支出・特別費・貯金を引いた額
行を増やしたくなっても、毎月の支出を固定費と生活費の2行に分けるところまでにします。行が多いと、毎月書き写す手間が増えて続きません。分け方は項目の決め方にまとめています。
貯金は、支出と別の行にする
貯金を毎月の支出に入れると、貯金を増やした月ほど支出が多く見えます。貯金は使ったお金ではなく、口座から口座へ移したお金なので、支出とは分けて書きます。
積立の投資に回している額も、同じく貯金の行に書くと生活費と混ざりません。貯金の行の1年の合計が、その年に貯めた額になります。
特別費は、月ごとの表から書き写す
特別費の行には、何月にいくら出るかを書きます。この一覧を思い出して作ると年払いの契約などが抜けやすいので、先に明細から拾って月ごとの表を作ると確かです。
年間収支表には、その表の月ごとの合計を書き写すだけです。内訳は月ごとの表に残しておけば、年間収支表の特別費は1行で済みます。
入る月と出る月は、ずれている
1年を横に並べると、お金の入る月と出る月が同じではないことが見えます。給料は毎月入りますが、ボーナスは年に1〜2回で、特別費は年に何度かに分かれて出ます。
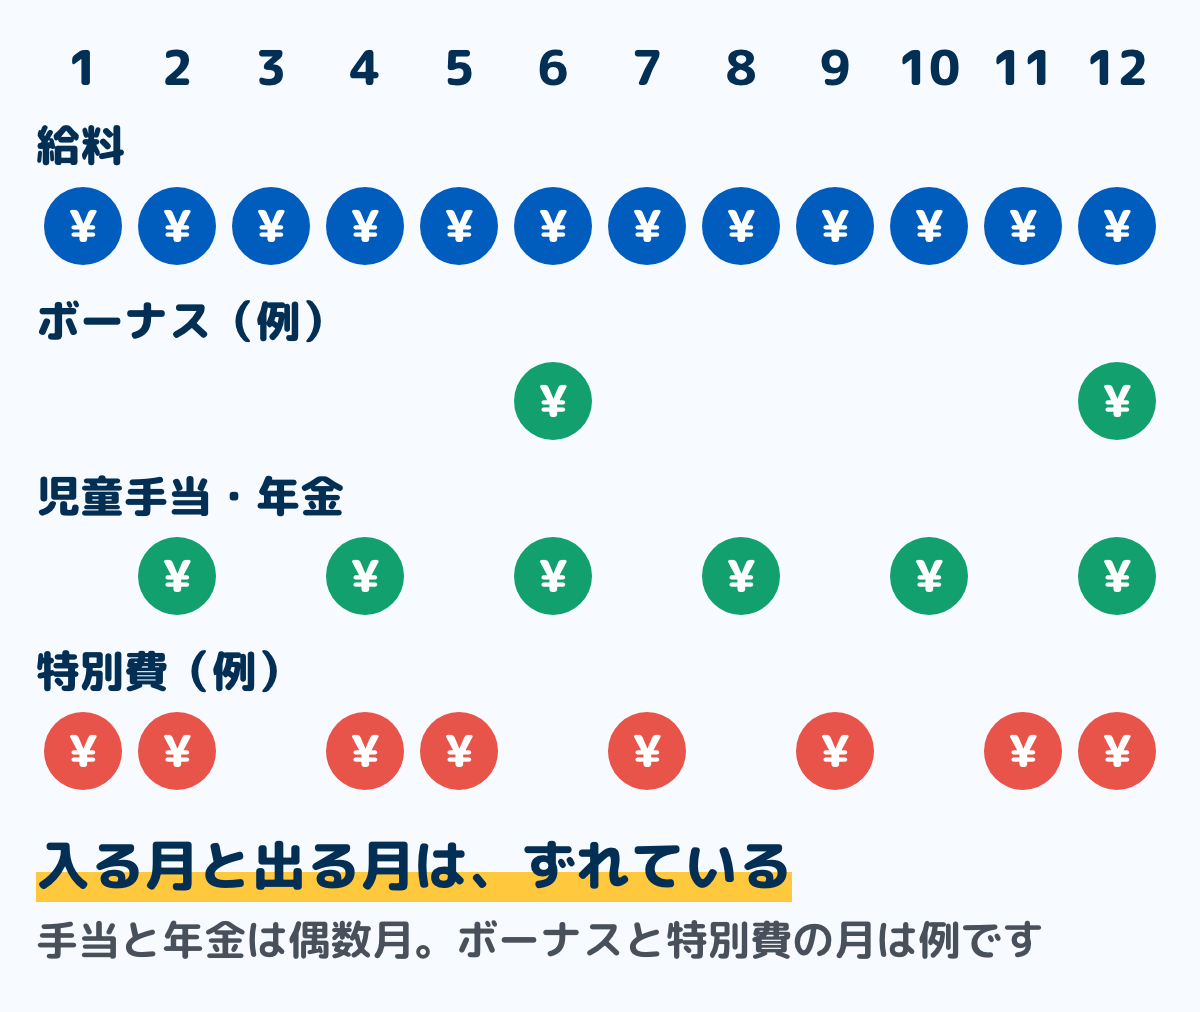
図は、入る月と出る月の例です。ボーナスの月や額は勤め先によって違うので、給与明細や勤め先の決まりで確かめてください。
手当と年金は、偶数月にまとめて入る
児童手当は、2月・4月・6月・8月・10月・12月の偶数月に、前の月までの2か月分がまとめて振り込まれます。年金も、法律で偶数月に前の月までの分を支払うと決まっています。
どちらも1か月分ずつ毎月の欄に書くと、口座の残高と合わなくなります。年間収支表には、実際に振り込まれる偶数月に2か月分を書きます。
手取りは、6月と10月ごろに変わることがある
給料から天引きされる住民税は、6月から翌年5月までの12回に分けて引かれます。額は前の年の所得で決まるので、6月の給料から手取りが変わることがあります。
厚生年金の保険料のもとになる額は、毎年9月分から見直されます。保険料は前の月の分を給料から引ける決まりなので、10月の給料から手取りが変わることがあります。
予定の表の給料は、1年同じ額のままにせず、変わった月から書き直します。給与明細が届いたら、住民税と保険料の欄を先月と比べると、変わったかどうかが分かります。
予定を書く前に、去年の口座の入金の記録を12か月分見てください。ボーナスや手当が何月にいくら入ったかが、そのまま書き写せます。
年間収支表を作る手順
用意するのは、給与明細か口座の入金の記録、カードと口座の明細、特別費の月ごとの表です。家計簿をつけていなくても、明細があれば作れます。紙でも表計算でも同じ手順です。
ステップ1表の枠を作り、始まりの月を決める5分
横に12か月と合計の列、縦に5つの行を作ります。1月始まりにすると税金や年末の行事が1年の中に収まり、4月始まりにすると子どもの学年と区切りがそろいます。
1か月の区切りは、毎月の家計簿と同じにします。1日始まりか給料日始まりかが家計簿と違うと、書き写すたびに月がずれます。
ステップ2収入を、入る月に書く10分
給料は手取りの額を、毎月の欄に書きます。ボーナスは入る月に、手当や年金は偶数月に書きます。手取りが変わる6月や10月は、分かった時点で書き直します。
共働きなら、収入の行を2人分に分けておくと、どちらかの収入が変わったときに直しやすくなります。副業や臨時の収入は、見込みが立たなければ予定には書かず、入ったときに実際の欄へ書きます。
ステップ3毎月の支出を書く10分
家賃や通信費のように毎月同じ額の固定費は、12か月分をまとめて書けます。電気やガスは季節で額が変わるので、去年の同じ月の請求額を書くと、夏と冬の波が表に出ます。
食費や日用品のような生活費は、家計簿や明細の直近3か月の平均を書きます。記録が無ければ、1か月分だけでも明細から拾って合計すれば目安になります。
ステップ4特別費を、月ごとの表から書き写す5分
特別費の月ごとの表から、月ごとの合計を書き写します。まだ表が無ければ、税金の通知や去年の明細から、分かるものだけ先に書いて構いません。
家電の故障のように、いつ来るか分からない支払いは月の欄に書けません。予備の行として別に額を決めておき、使った月に実際の欄へ書きます。
ステップ5貯金の額を書く5分
毎月先取りで移す額と、ボーナスの月に移す額を書きます。旅行や車の買い替えのように目的があるなら、いつまでにいくら要るかから毎月の額を出します。
ステップ6残りと、その累計を出す10分
各月の収入から、毎月の支出・特別費・貯金を引いて、残りを出します。続けて、1月からの残りを順に足していった「累計」の行を作ります。
見るのは、1年の合計よりも累計です。1年で黒字でも、ボーナスの前に特別費が続くと、途中の月で累計がマイナスになります。その月は、手元に置いてあるお金から出すことになります。
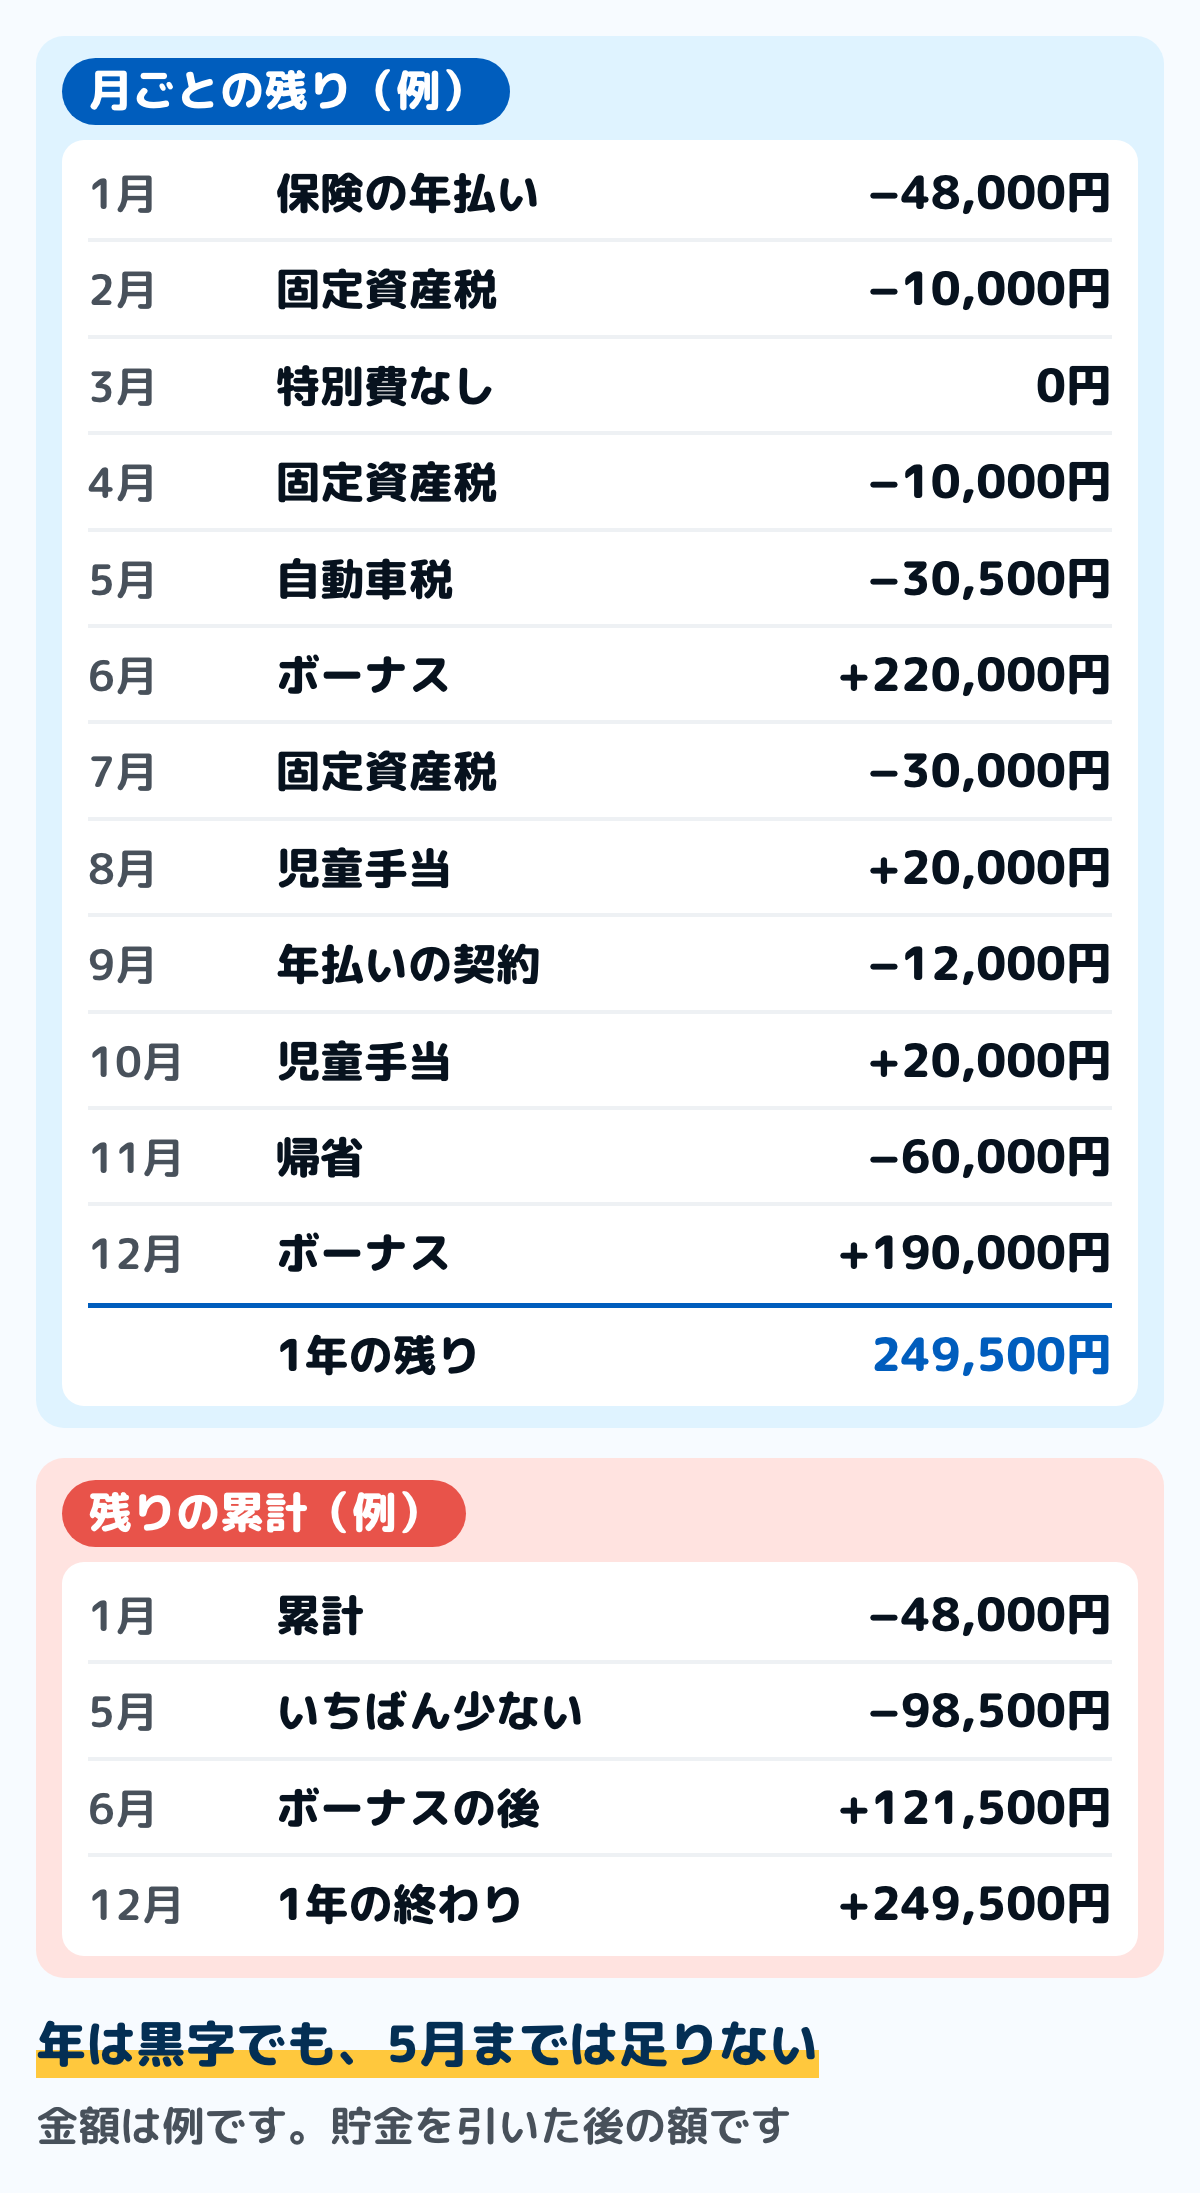
図は、手取りの給料が月28万円、ボーナスが6月と12月に40万円ずつ、児童手当が偶数月に2万円入る家の例です。毎月の支出は25万円、貯金は毎月3万円とボーナスの月に20万円です。
特別費は、特別費の記事の例から車検を除いた8か所を、そのまま書き写しています。1年の合計は、収入428万円、毎月の支出300万円、特別費27万500円、貯金76万円です。
残りは1年で24万9,500円の黒字です。それでも累計は1月から5月までマイナスが続き、5月には9万8,500円足りなくなります。この例では、1月の時点で約10万円を手元に置いておけば、1年を通して足りなくなりません。
累計のいちばん深いマイナスが、年の初めに手元に置いておきたい額の目安です。置いておけないときは、特別費を毎月少しずつ取り分けるか、ボーナスの前の月の貯金を減らして、ボーナスの月に多めに移します。
毎月、実際の額を書き足す
月が終わったら、家計簿の合計から、収入・毎月の支出・特別費・貯金の4つを実際の欄に書き写します。書き写すのは4つの数字だけなので、5分ほどで終わります。
実際の欄の下には、ふだん使う口座と財布の月末の残高を書く行を足しておきます。先月末の残高に、今月の実際の残りを足した額が今月末の残高と大きく違うなら、どこかで書き漏らしています。
ずれの原因で多いのは、カード払いの月です。家計簿を使った日でつけていると、口座から引き落とされる月とずれるので、使った日と引き落とし日の見方を先にそろえておきます。
貯金の口座の残高は、ふだんの口座とは別に月末に書き写します。どちらも、1円単位で合わせる必要はありません。
予定と違ったら、残りの月を直す
実際の額が予定と大きく違った行は、その後の月の予定を書き直します。見積もりが外れるのは当たり前なので、最初の1年は、予定を直しながら使うものと考えて構いません。
支出の中身は月1回の見直しで見て、年間収支表では累計が足りるかだけを見ます。役割を分けておくと、どちらも短い時間で済みます。
年末に1年を振り返る
12月の実際を書き終えたら、行ごとに1年の合計と、12で割った月の平均を出します。そのうえで、次の4つを見て、予定と実際の差が大きかった行と月に印を付けます。
- 収入:ボーナスや手当の額が、予定とどれだけ違ったか
- 毎月の支出:月の平均と、多かった月(夏・冬・年末など)
- 特別費:予定に無かった支払いと、予定したのに無かった支払い(取り分けの余りは翌年へ持ち越す)
- 貯金:1年で貯金の口座に移した額の合計
振り返った数字は、そのまま来年の予定に使えます。生活費は今年の月の平均を、光熱費は今年の同じ月の額を書きます。特別費は1年に1回作り直すときに、契約の増減を直してから書き写します。
ふだん使う口座と財布の12月末の残高から、1月の初めの残高を引いた額は、残りの行の1年の合計とほぼ同じになります。大きく違えば、実際の欄に書き写していない月や額があります。
年間収支表を毎年残しておくと、去年と今年を同じ形で比べられます。細かい家計簿を何年分も見返さなくても、1年1枚で家計の変わり方を追えます。
1年の合計だけを見ると、途中の月の苦しさは消えてしまいます。累計の行を残しておけば、来年どの月に備えればよいかが分かります。
迷いやすい4つの場面
ボーナスが無い・収入が月によって変わる
ボーナスが無い家では、特別費の月に残りがマイナスになっても、埋める月がありません。特別費の合計を12で割った額を毎月取り分けておくと、累計がマイナスに沈みにくくなります。
収入が月によって変わる働き方なら、予定の収入は去年のいちばん少なかった月の額で書いておきます。多く入った月は実際の欄にそのまま書き、増えた分は残りとして次の月へ持ち越します。
特別費を毎月取り分けている
特別費を毎月取り分けているなら、特別費の行には、取り分ける額を毎月同じ額で書きます。実際に払った月は取り分けたお金から払うので、年間収支表にはもう一度書きません。
この書き方だと、残りの行は毎月なだらかになります。そのかわり、取り分けたお金で足りるかは、特別費の表と払った月の書き方のほうで確かめます。
貯金から特別費や旅行の費用を払った
貯金の口座からおろして払ったときは、払ったものを特別費の行に書き、貯金の行にはおろした額をマイナスで書きます。おろしたお金を収入の行に書くと、その月の収入が多く見えてしまいます。
貯金の行の1年の合計は、移した額からおろした額を引いた額になります。貯金を取り崩したときと同じ考え方です。
年の途中から作る
年の途中から始めるなら、今月から年の終わりまでの表を作ります。過ぎた月は、明細から分かる範囲で実際の欄を埋めれば十分です。
最初の年は、過ぎた月の予定の欄は空けておきます。次の年の初めに、12か月そろった予定の表を作り直します。
よくある質問
Qテンプレートはどれを使えばよいですか
紙のノートでも表計算でも、12か月と合計の列、5つの行があれば足ります。配布されている表を使う場合も、行が多すぎるものは、収入・毎月の支出・特別費・貯金・残りの5つにまとめると続けやすくなります。
Q手書きと表計算のどちらがよいですか
表計算は、合計と累計を式で出せるので、予定を書き直したときに計算し直す手間がありません。手書きは、1年を1枚で見渡しやすく、机に広げて家族と一緒に見られます。毎月4つの数字を書き写すだけなので、どちらでも続けられます。
Q家計簿をつけていなくても作れますか
作れます。予定の表は、給与明細とカード・口座の明細があれば書けます。実際の欄も、月末に口座の明細から入ったお金と出ていったお金を拾えば埋められます。財布の現金は、口座から引き出した額を毎月の支出として書けば足ります。
Q年間予算表とは違うものですか
年の初めに書く予定の欄が、年間予算にあたります。年間収支表は、その予定の横に実際の額を並べるので、予算を立てるだけでなく、守れたかどうかまで1枚で見られます。
Q1円単位で合わせる必要はありますか
ありません。年間収支表は1年の流れを見る表なので、千円単位に丸めて書いても役目は果たせます。月末の残高とのずれが毎月大きくなるときだけ、書き漏らしを探します。
まとめ
- 年間収支表は、1年の予定と実際を1枚に並べる表
- 行は、収入・毎月の支出・特別費・貯金・残りの5つ
- 貯金は支出と別の行にし、特別費は月ごとの表から書き写す
- 手当と年金は偶数月に入る。手取りは住民税で6月、厚生年金の保険料で10月ごろに変わることがある
- 1年の合計より、残りの累計がマイナスになる月を見る
- 毎月4つの数字を実際の欄に書き写し、月末の残高で確かめる
- 年末に行ごとの合計と月の平均を出し、来年の予定に使う
1年を1枚に並べておくと、足りなくなる月が先に分かります。その月に慌てずに済むよう、前もって手を打てます。
この記事で参照した公的情報
- 児童手当制度のご案内(支給時期=偶数月に前月分までの2か月分)
- 国民年金法 第18条(年金の支払期月)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/334AC0000000141
- 厚生年金保険法 第36条(年金の支払期月)・第21条(定時決定)・第84条(保険料の源泉控除)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/329AC0000000115
- 地方税法 第321条の5(給与所得に係る特別徴収税額の納入)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226