住民税はいつから引かれる?|前の年の所得で決まり、6月に変わる手取りを家計簿に書く
 Move for People株式会社

給料は変わっていないのに、6月の給与明細を見たら手取りが減っていた。働き始めて2年目の6月や、転職した翌年の6月に、こうしたことが起きやすくなります。多くの場合、理由は住民税です。
住民税は、前の年の所得で額が決まり、6月から1年かけて払う税金です。この記事では、住民税がいつから引かれるかを、新社会人・転職・退職・年金の場合に分けて法令と市区町村の頁で確かめ、手取りが変わる月と、納付書で払う月の家計簿の書き方までをまとめます。
6月の給料から急に手取りが減ると、何が引かれるようになったのか分かりません。7月からの予算をどう直せばいいのかにも迷います。
住民税は、前の年の所得で決まり、6月から払う
総務省の説明では、住民税はその年の1月1日に住所がある市区町村でかかり、所得に応じた部分は前の年の1月1日から12月31日までの所得で計算されます。たとえば2026年度の住民税は、2025年の1年間の所得をもとにしたものです。
住民税の1年は、6月から翌年の5月までです。前の年の所得が確定してから額を計算するので、払い始めは6月になります。今年の給料が変わっても、住民税の額に表れるのは翌年の6月からです。
払い方は、働き方によって3つに分かれます。会社から給料をもらっている人は給料から、それ以外の人は市区町村から届く納付書で払います。65歳以上で年金を受け取っている人は、年金から引かれることがあります。
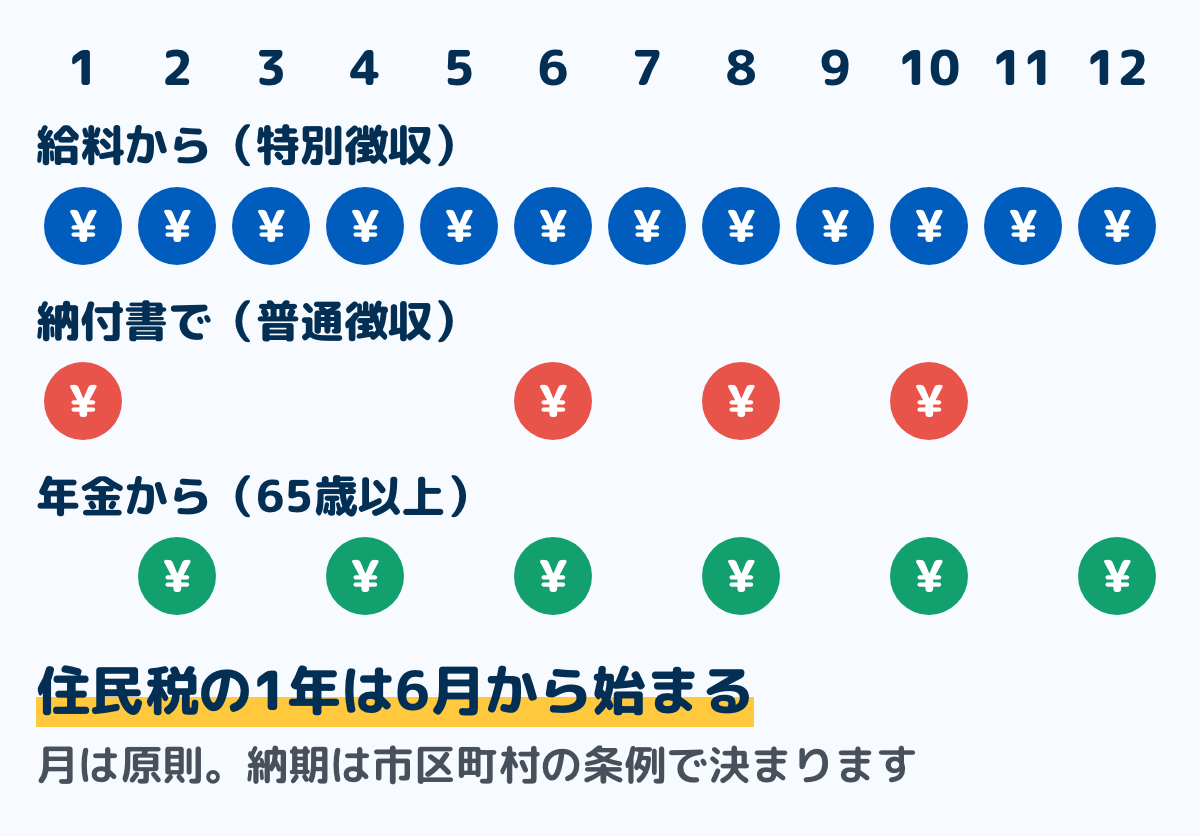
給料から引かれる人は、6月から翌年5月の12回
地方税法では、会社は市区町村から届いた額の12分の1を、6月から翌年5月まで毎月の給料から引いて納めます。これを特別徴収といいます。東京都主税局の案内では、市区町村から会社へ、毎年5月31日までに1年分と月ごとの額を書いた通知が送られます。
同じく東京都主税局の案内では、前の年に給料をもらっていて、4月1日にも給料をもらっている人が、給料から引かれる対象です。パートやアルバイトでも、この条件に当てはまれば給料から引かれます。
納付書で払う人は、6月・8月・10月・1月の4回
給料から引かれない人は、市区町村から届く納税通知書で自分で払います。これを普通徴収といいます。地方税法では、納期は6月・8月・10月・1月の中で市区町村の条例で決めるとされ、特別な事情があれば別の時期にもできます。
江戸川区の場合、通知は6月上旬に届き、納期限は6月末・8月末・10月末・1月末です。個人事業主や、給料や年金から引かれる分のほかに払う額がある人が、納付書で払います。納期は住んでいる市区町村で違うことがあるので、届いた通知書の日付で確かめてください。
届いた通知書の読み方は、住民税決定通知書の見方にまとめています。所得・所得控除・課税標準・税額の順に見ると読めます。
会社員なら、5月から6月ごろに会社から渡される住民税の通知を探してください。1年分の額と、毎月引かれる額が書いてあります。
いつから引かれるかは、働き方と時期で決まる
同じ会社員でも、働き始めた年や、会社を移った時期によって、引かれ始める月が変わります。ここでは、4つの場合を順に見ます。どれも「前の年の所得で決まり、6月から払う」という決まりから考えると分かります。
新社会人は、2年目の6月から
4月に働き始めた人は、前の年に給料をもらっていなければ、1年目の6月からの1年間は住民税が引かれません。1年目に働いた分の住民税は、2年目の6月の給料から引かれ始めます。
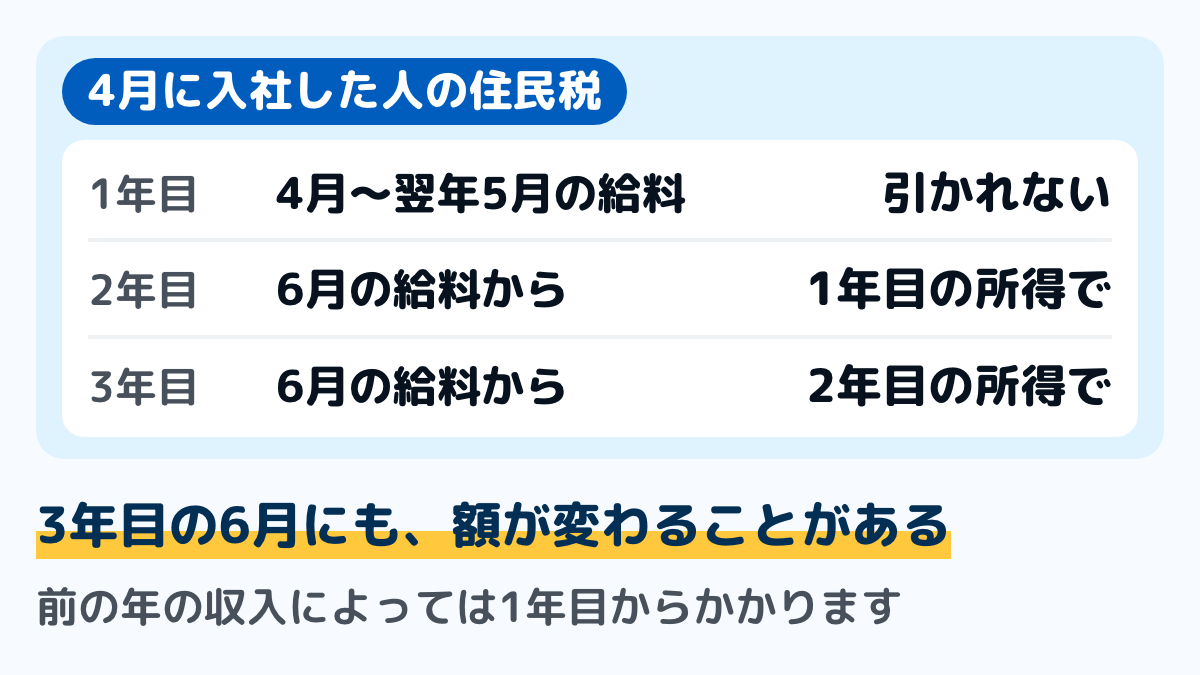
2年目に引かれる額のもとになるのは、1年目の4月から12月までの給料です。3年目の6月からは、2年目の1月から12月まで、まる1年分の給料で決まった額に変わります。1年目より給料をもらった月が多いので、3年目の6月にも手取りが変わることがあります。
学生のときにアルバイトの収入があり、住民税がかかる額だった人は、1年目から払うことがあります。かかるかどうかは、前の年の所得で決まります。
地方税法では、所得に応じた部分がかからない所得の基準は家族の数で変わり、定額の部分がかからない基準は市区町村の条例で決めます。自分がどちらに当たるかは、届いた通知や、住んでいる市区町村の頁で確かめてください。
年の途中で入社・転職したとき
前の会社で給料から引かれていた人が転職するときは、前の会社から新しい会社へ届け出てもらうと、新しい会社の給料から続けて引かれます。地方税法と江戸川区の案内で、この形が決められています。
届け出をしないと、残りの額は、市区町村から届く納付書で自分で払うことになります。江戸川区の案内では、納付書で払っている途中でも、新しい会社を通して届け出れば給料からに切り替えられます。ただし、納期限を過ぎた分は切り替えられず、自分で払います。
新しい会社で届け出をしなかった場合も、翌年の6月からは、新しい会社の給料から引かれるのがふつうです。4月1日に給料をもらっている人が、その年の6月から給料で払う対象になるからです。
会社を辞めたとき
会社を辞めても、前の年の所得にかかる住民税は払います。東京都主税局の案内では、残りの額は、原則として市区町村から届く納税通知書で払います。辞めた時期によっては、最後の給料や退職金からまとめて引かれます。
- 1月から4月の間に辞めたとき:5月までの残りを、最後の給料や退職金からまとめて引かれる(5月31日までに払われる給料などが、残りの額より多いとき)
- 5月に辞めたとき:5月の給料から引かれれば、その年度の分は払い終わる。次の会社に移らなければ、6月からの新しい年度の分は後で届く納付書で払う
- 6月から12月の間に辞めたとき:自分から申し出れば、残りをまとめて引いてもらえる。申し出なければ、後で届く納付書で払う
- 次の会社に移るとき:届け出をすれば、次の会社の給料から続けて引かれる
辞めた後に働かない期間があっても、翌年の6月からは、辞めた年の所得で決まった住民税の納付書が届きます。収入が減った年に、前の年の所得にかかる住民税を払うことになるので、辞める前に、残りの額と次の年の分を確かめておきます。
65歳以上で、年金から引かれるとき
地方税法では、4月1日に65歳以上で、老齢の年金を受け取っている人の住民税は、年金から引かれます。年金から引かれ始める年は、年の額の半分を6月・8月の納付書で払い、残りの半分が10月・12月・2月の年金から引かれるのが原則です。
翌年からは、4月・6月・8月の年金から前の年の額をもとにした仮の額が、10月・12月・2月の年金からその年の額をもとにした額が引かれます。年金の振込額の見方と家計簿の書き方は、年金生活の家計簿の記事にまとめています。
手取りが変わる月を、家計簿に書く手順
給料から引かれる人は、住民税を自分で払う手間はありません。そのかわり、6月に手取りが変わっても気づきにくく、5月までと同じ予算のまま使ってしまうことがあります。6月に10分ほどで確かめて、予算を直しておきます。
ステップ16月の給与明細で、住民税の欄を先月と比べる3分
6月の給与明細と5月の給与明細を並べて、住民税の欄を比べます。住民税の欄が変わっていれば、手取りが変わったのは住民税のためです。
住民税の欄が変わっていないのに手取りが減っているなら、ほかの欄を見ます。給与明細の見方は、給与明細の見方の記事で欄ごとにまとめています。
ステップ2会社から渡される通知で、1年分の額を確かめる2分
5月から6月ごろに会社から渡される住民税の通知には、1年分の額と、毎月引かれる額が書いてあります。6月の明細の額と、通知の額が同じかを確かめます。
東京都主税局の案内では、あとから申告をしたり扶養する家族が分かったりして額が計算し直されると、残りの月で額を直した通知が届きます。年の途中で住民税の欄が変わったときは、この通知を探します。
ステップ3家計簿の収入は、手取りで書く1分
家計簿の収入には、口座に入った手取りの額を書きます。手取りで書けば、住民税は給料から引かれた後なので、家計簿に住民税の行を作らなくても済みます。
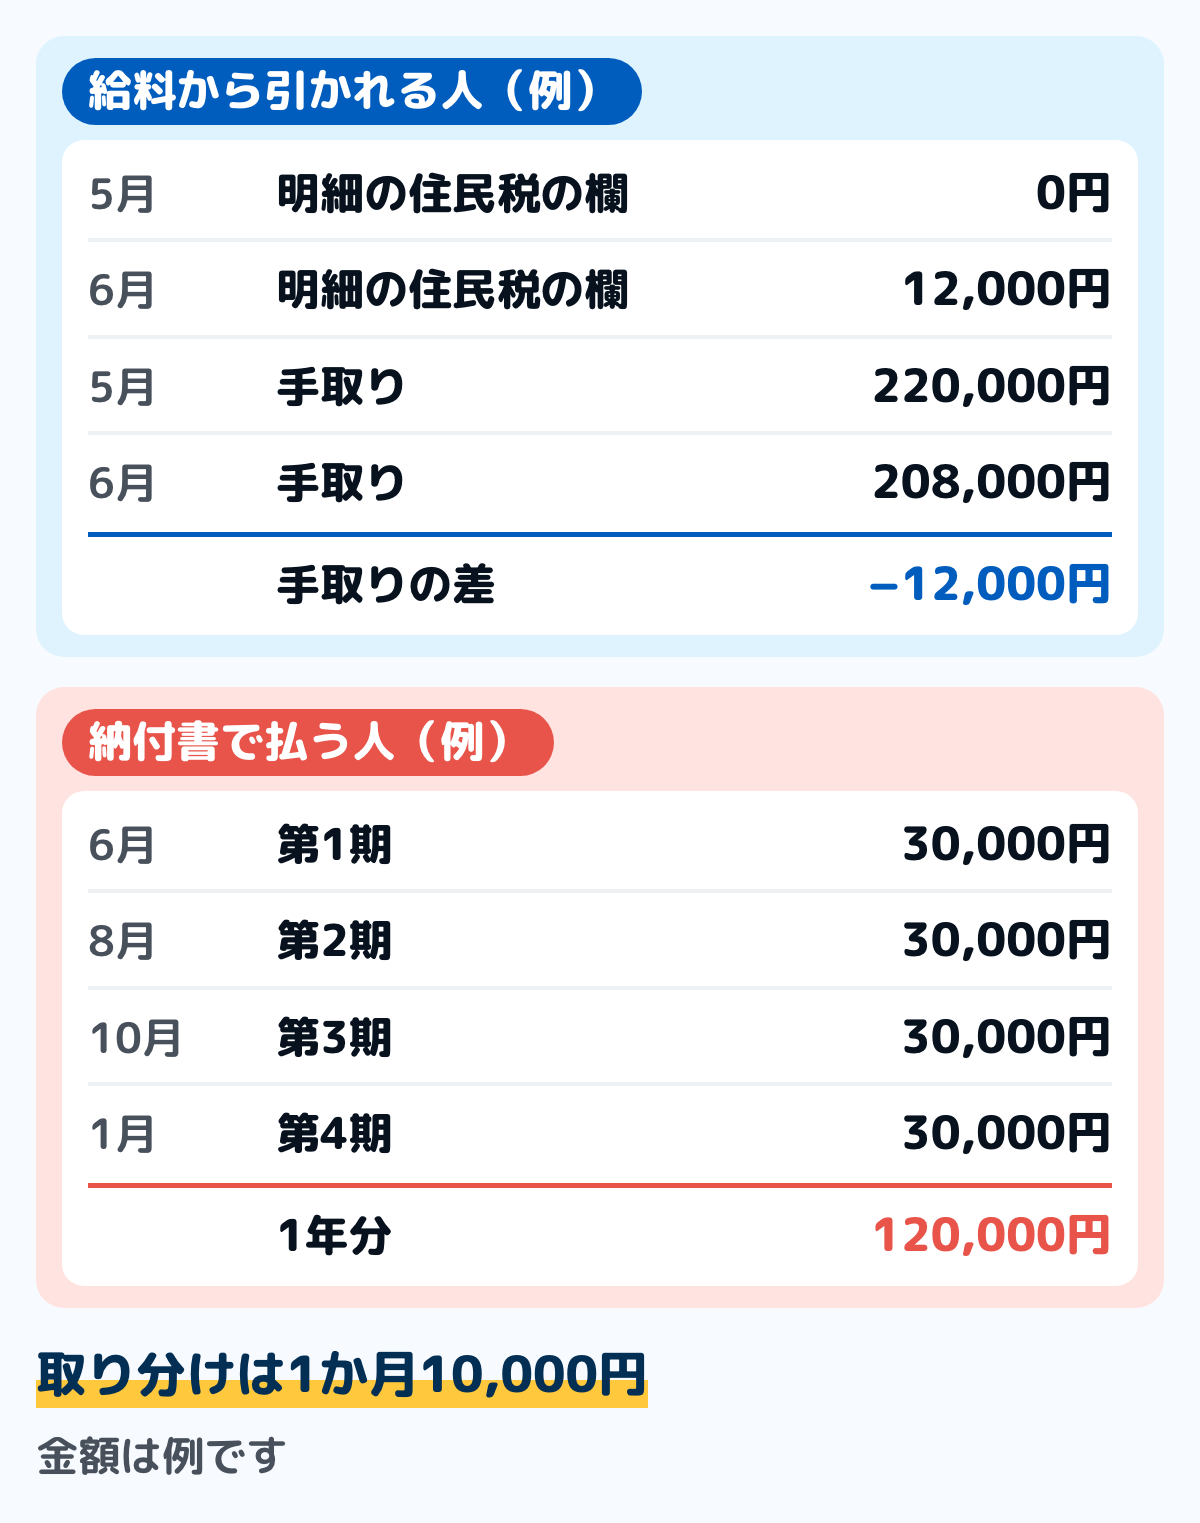
図は、住民税の書き方の例です。上は給料から引かれる人で、6月から住民税の欄に12,000円が入り、手取りが同じ額だけ減っています。家計簿の収入は、6月から208,000円で書きます。
ステップ47月からの予算と、年間の予定を直す5分
手取りが減った分だけ、7月からの予算を直します。減った分を、食費や日用品など自分で使い方を決められるお金から減らすのか、貯金に回す額から減らすのかを決めます。
住民税の額は、6月から翌年5月まで同じ額が続くのが基本です。年間収支表を作っているなら、6月から翌年5月までの給料の行を、新しい手取りに書き直します。
納付書で払うときの家計簿の書き方
納付書で払う人は、住民税が口座から自動で引かれません。6月・8月・10月・1月に、まとまった額を自分で払います。その月だけ支出が大きくなるので、毎月少しずつ取り分けておくと、払う月も普段どおりに過ごせます。
ステップ1納税通知書で、4回の額と納期限を書き写す5分
6月に届く納税通知書には、1年分の額と、4回それぞれの額と納期限が書いてあります。家計簿や予定の表の、払う月の欄に書き写します。図の下は、4回とも30,000円で、1年分が120,000円の例です。
ステップ21年分を12で割って、毎月取り分ける3分
1年分の額を12で割ると、毎月取り分ける額が出ます。図の例では、120,000円を12で割って、1か月10,000円です。1回目の納付書は6月に届いてすぐ納期が来るので、2年目からは前の年の額を目安にして、先に取り分けておきます。
取り分けたお金は、支出ではなく、別に置いておくお金として書きます。払った月の書き方と、取り分けたお金から払ったときの書き方は、特別費の払った月の書き方と同じです。
住民税は、家計簿の何の項目に入れるか
納付書で払う住民税は、食費や日用品とは別の「税金」の行にしておきます。毎月の暮らしのお金と混ぜると、払った月だけ使いすぎたように見えるからです。生活費の内訳を見るときも、税金は生活費と別に数えます。
給料から引かれる住民税は、手取りで書いていれば家計簿には出てきません。給料から引かれる分と、納付書で払う分の両方がある人は、納付書の分だけを「税金」の行に書きます。
迷いやすい5つの場面
1年目なのに、納税通知書が届いた
学生のときのアルバイトの収入で住民税がかかる額だった人には、1年目でも納付書が届くことがあります。届いた通知書の、どの年の所得にかかる額かを見て、1年目の予算に入れます。
給料から引かれる形に切り替えたいときは、年の途中で入社・転職したときと同じく、会社を通して届け出ます。納期限を過ぎた分は切り替えられないので、早めに会社の担当に相談します。
転職したら、住民税が引かれていない
転職した後の給与明細に住民税の欄が無いときは、まず、前の会社の最後の給料や退職金から残りをまとめて引かれていないかを見ます。そうでなければ、前の会社からの届け出が済んでいないか、納付書で払う形に変わっているかです。
引かれていない分は、払わなくてよいのではありません。江戸川区の案内では、残りの額があれば、後日、本人に納税通知書が送られます。届いた納付書の納期限を、家計簿の予定の欄に書いておきます。
年の途中で引っ越した
住民税は、その年の1月1日に住んでいた市区町村でかかります。江戸川区の案内でも、年の途中で転出した人は、その年度分は江戸川区に払うとされています。年の途中で引っ越しても、6月から翌年5月までの分は、前に住んでいた市区町村へ払います。
給料から引かれている人は、会社が前の市区町村へ払い続けるので、明細の額はそのまま続きます。納付書で払っている人も、前の市区町村から届いた納付書で払います。
休職や育休で、給料が出ない月がある
東京都主税局の案内では、休職などで4月1日に給料を受けていない人は、給料から引かない形にできる場合として挙げられています。江戸川区の案内では、休職などで給料から引けなくなると、残りの額は本人あての納税通知書で払うことになります。
給料から引かれていた住民税が、納付書に変わることがあるということです。休職の前に、会社の担当に、残りの額をどう払うことになるかを確かめておきます。
育児休業の間に受け取れる給付の額は、育休手当の計算にまとめています。保険料が免除される仕組みも、そちらにあります。
いくらになるのかを先に知りたい
額は、前の年の所得から4段階で計算されます。単身の会社員なら、年収300万円で年11万7,400円前後、年収500万円で年24万2,000円前後が目安です。
通知書があれば、計算の途中の数字も全部たどれます。計算の順番と年収別の目安は住民税はいくらにまとめています。
6月から、住民税の額が大きく変わった
住民税の額は、前の年の所得で決まります。前の年に給料が上がった、ボーナスが増えた、副業の収入があった場合は、その分が6月からの額に表れます。前の年に働き始めた人は、働いた月が増えた分だけ額が変わります。
額に納得がいかないときは、通知を出した市区町村の住民税の窓口に確かめます。前の年の源泉徴収票と、会社から渡された通知を手元に置いてから問い合わせると、話が早く進みます。
よくある質問
Q住民税は、いつからいつまでの所得にかかりますか
前の年の1月1日から12月31日までの所得にかかります。その額を、6月から翌年5月までの1年で払います。たとえば2025年の所得にかかる住民税は、2026年6月から2027年5月まで払います。
Q住民税は、何月の給料から引かれますか
6月に払われる給料からです。地方税法では、会社は6月から翌年5月まで、給料を払うときに毎月引くと決められています。何月に働いた分の給料かではなく、6月に払われる給料から引かれ始めると考えてください。
Q新卒1年目は、住民税を払わなくてよいのですか
前の年に住民税がかかるほどの所得が無ければ、1年目の6月からの1年間は払いません。1年目の4月から12月の給料にかかる住民税は、2年目の6月から払います。1年目は払わないのではなく、払う時期が次の年になるだけです。
Q自分の住民税がいくらになるか知りたい
会社員は、5月から6月ごろに会社から渡される通知に、1年分と毎月の額が書いてあります。納付書で払う人は、6月ごろに届く納税通知書で分かります。この記事では額の計算はしていません。通知の見方や計算の中身は、住んでいる市区町村の住民税の窓口で確かめてください。
Q住民税は、家計簿の何費に入れますか
給料から引かれる住民税は、手取りで収入を書いていれば、家計簿に書かなくて構いません。納付書で自分で払う住民税は、食費などとは別の「税金」の行に入れます。払う月だけ大きくなるので、1年分を12で割って毎月取り分けておきます。
Q住民税を払い忘れると、どうなりますか
地方税法では、納期限を過ぎて払うと延滞金がかかると決められています。江戸川区の普通徴収の頁では、病気や失業などで納期限までに払うのが難しい人には、納付の相談を受けています。払えそうにないときは、納期限の前に、住んでいる市区町村の窓口に相談してください。
まとめ
- 住民税は、前の年の1月から12月の所得で決まり、6月から翌年5月までの1年で払う
- 会社員は6月の給料から12回、納付書で払う人は6月・8月・10月・1月の4回が原則
- 4月に働き始めた人は、2年目の6月から引かれ始め、3年目の6月にも額が変わることがある
- 転職のときは、届け出をすれば新しい会社の給料から続けて引かれる。しなければ納付書で払う
- 会社を辞めても、前の年の所得にかかる住民税は払う
- 6月の給与明細で住民税の欄を先月と比べ、手取りが変わったら7月からの予算を直す
- 納付書で払う人は、1年分を12で割って毎月取り分け、「税金」の行に書く
6月に手取りが減った理由が給与明細の住民税の欄で分かれば、7月からの予算を新しい手取りに合わせて直せます。納付書で払う人も、1年分を12で割れば毎月の取り分けが決まります。
この記事で参照した公的情報
- 個人住民税(1月1日時点の住所で課税・所得割は前年1月1日から12月31日までの所得で算定・普通徴収と特別徴収)
- 地方税法 第318条(賦課期日)・第320条(普通徴収の納期)・第321条の3(給与所得に係る特別徴収)・第321条の4(特別徴収義務者の指定・転職先での継続)・第321条の5(6月から翌年5月までの徴収・退職したとき)・第321条の7の2・第321条の7の8(公的年金からの特別徴収)・第326条(納期限後の延滞金)・第295条(非課税の範囲)・附則第3条の3(所得割の非課税の範囲)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 個人住民税(納める時期と方法・年の途中で退職したとき)
- 窓口
- 東京都主税局
- 確認日
- 確認先
- https://www.tax.metro.tokyo.lg.jp/kazei/life/kojin_ju
- 個人住民税と特別徴収について(特別徴収Q&A:4月1日時点で給与を受けている人・5月末日までの退職者は普通徴収にできる・パートやアルバイト・途中からの切り替え・税額が変わるとき)
- 住民税とは(賦課期日と課税対象期間・徴収方法)
- 住民税を個人で納める方(普通徴収)(6月上旬に通知・納期限は6月末・8月末・10月末・1月末・納付相談)
- 退職・転勤・事業所変更に伴う、特別徴収に係る手続き
- 就職・復職に伴う、特別徴収に係る手続き(納期限を過ぎた分は切り替えられない)