住民税決定通知書の見方|所得→所得控除→課税標準→税額の順に読む
 Move for People株式会社

毎年5月から6月にかけて、住民税の通知書が届きます。細かい数字がびっしり並んでいて、どこを見れば「いくら引かれるのか」が分かるのかも、ふるさと納税が効いているのかも読み取れません。
この記事では、通知書の区画を上から順にたどって、どの数字が何なのかを自治体の見方ガイドで確かめます。あわせて、ふるさと納税が引かれたかを見る場所と、届く時期や再発行まで書きます。
住民税の通知書が届きました。数字がたくさん並んでいて、去年のふるさと納税がちゃんと引かれているのかも分かりません。
通知書は、届く相手も時期も2種類ある
住民税の納め方は2つあり、どちらかで通知書の届き方が変わります。武蔵野市の案内では、次のように分かれています。
給料から差し引かれる人(特別徴収)の通知書は、毎年5月中旬以降に勤め先あてに送られます。そこから勤め先を通じて本人に配られます。
自分で納める人(普通徴収)と、公的年金から差し引かれる人の通知書は、毎年6月上旬に本人あてに送られます。いつから額が変わるかは住民税はいつから引かれるにまとめています。
通知書には所得や控除の中身が載るため、圧着した状態で送られます。開くときに破れやすいので、端からゆっくりはがします。
4つの区画を、上から順に読む
通知書は区画に分かれています。武蔵野市の見方ガイドでは、所得・所得控除の額・課税標準・税額の順に並んでいます。
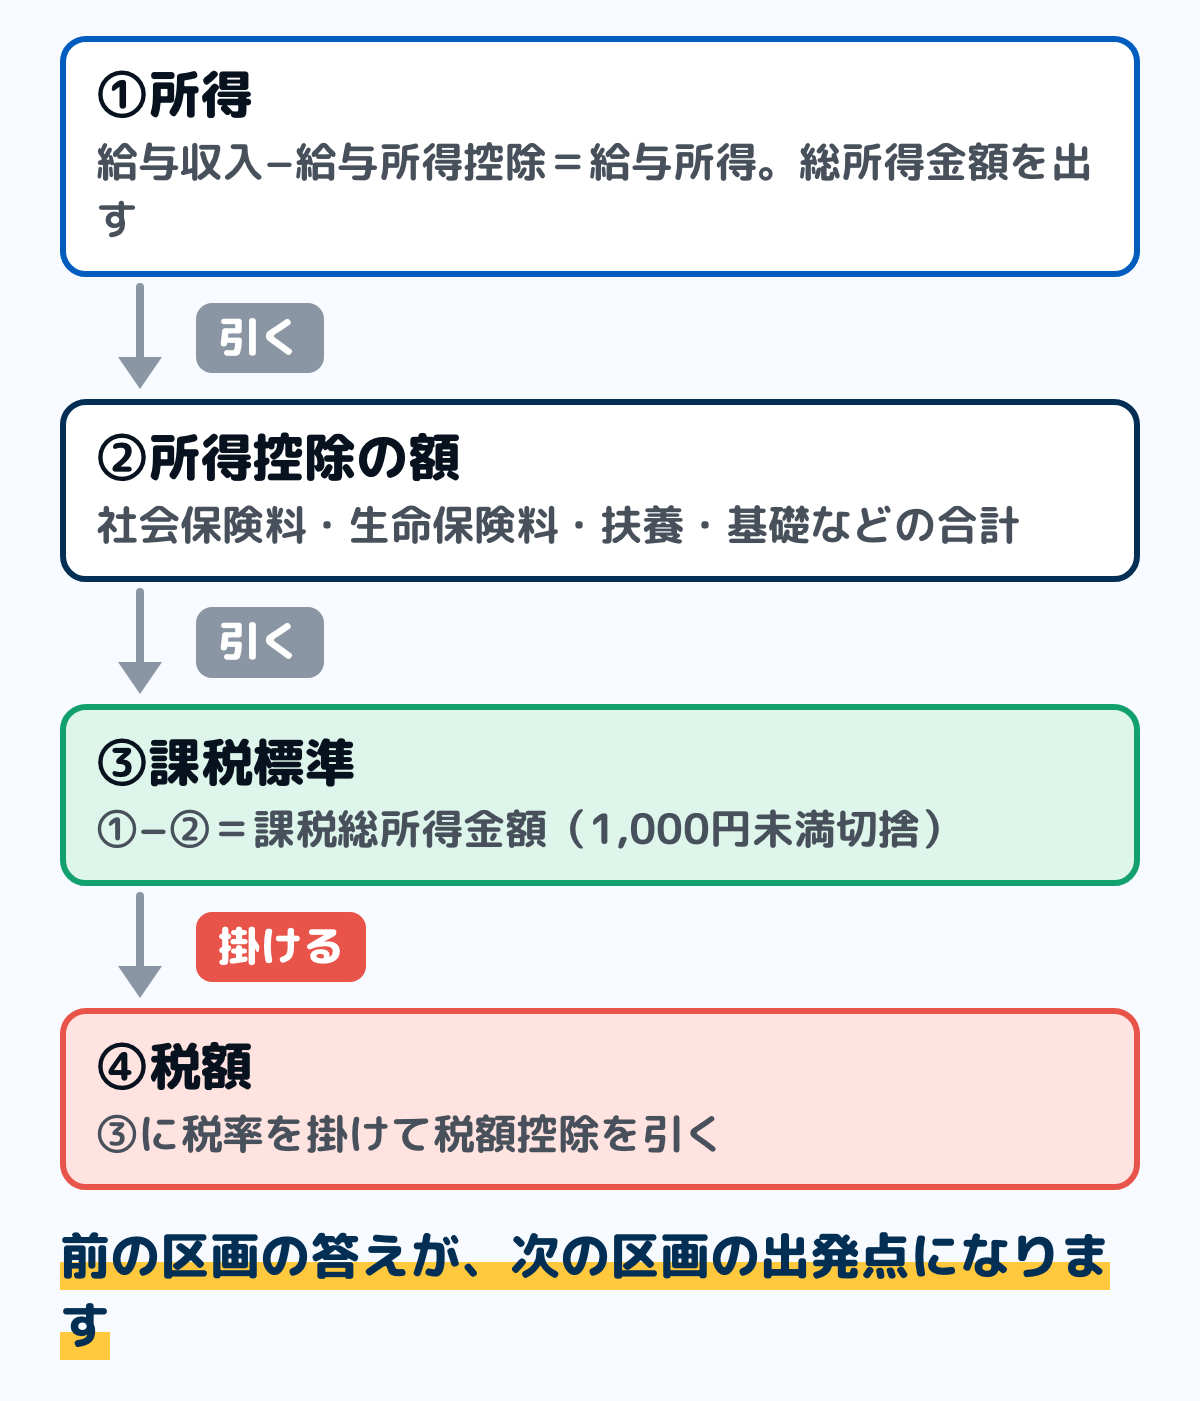
図は、上から下への流れです。ひとつ前の区画の答えが、次の区画の出発点になります。
①所得
給与所得者の欄では、給与収入から給与所得控除額を引いた「給与所得」が出ます。ほかに総合課税の所得があれば、その合計も並び、2つを足したものが総所得金額になります。
ここに出る「給与収入」は、源泉徴収票の支払金額と同じ額です。手取りではありません。
②所得控除の額
社会保険料控除、生命保険料控除、扶養控除、基礎控除などが並びます。合計額が「所得控除合計」です。
人的控除の内訳の欄には、当てはまる場合に「*」印か人数が入ります。扶養している人の数が合っているかを、ここで確かめられます。
③課税標準
総所得金額から所得控除合計を引いた額が、課税総所得金額です。武蔵野市の見方ガイドでは、1,000円未満を切り捨てるとされています。
株の譲渡益などがある人は、分離課税の欄にも数字が入ります。総合課税とは別の税率で計算されるためです。
④税額
課税総所得金額に税率を掛けた額が、税額控除前の所得割額です。武蔵野市の例では、市民税6%・都民税4%となっています。
そこから税額控除額を引いたものが所得割額です。税額控除には、調整控除・配当控除・住宅借入金等特別税額控除・寄附金税額控除などが含まれます。
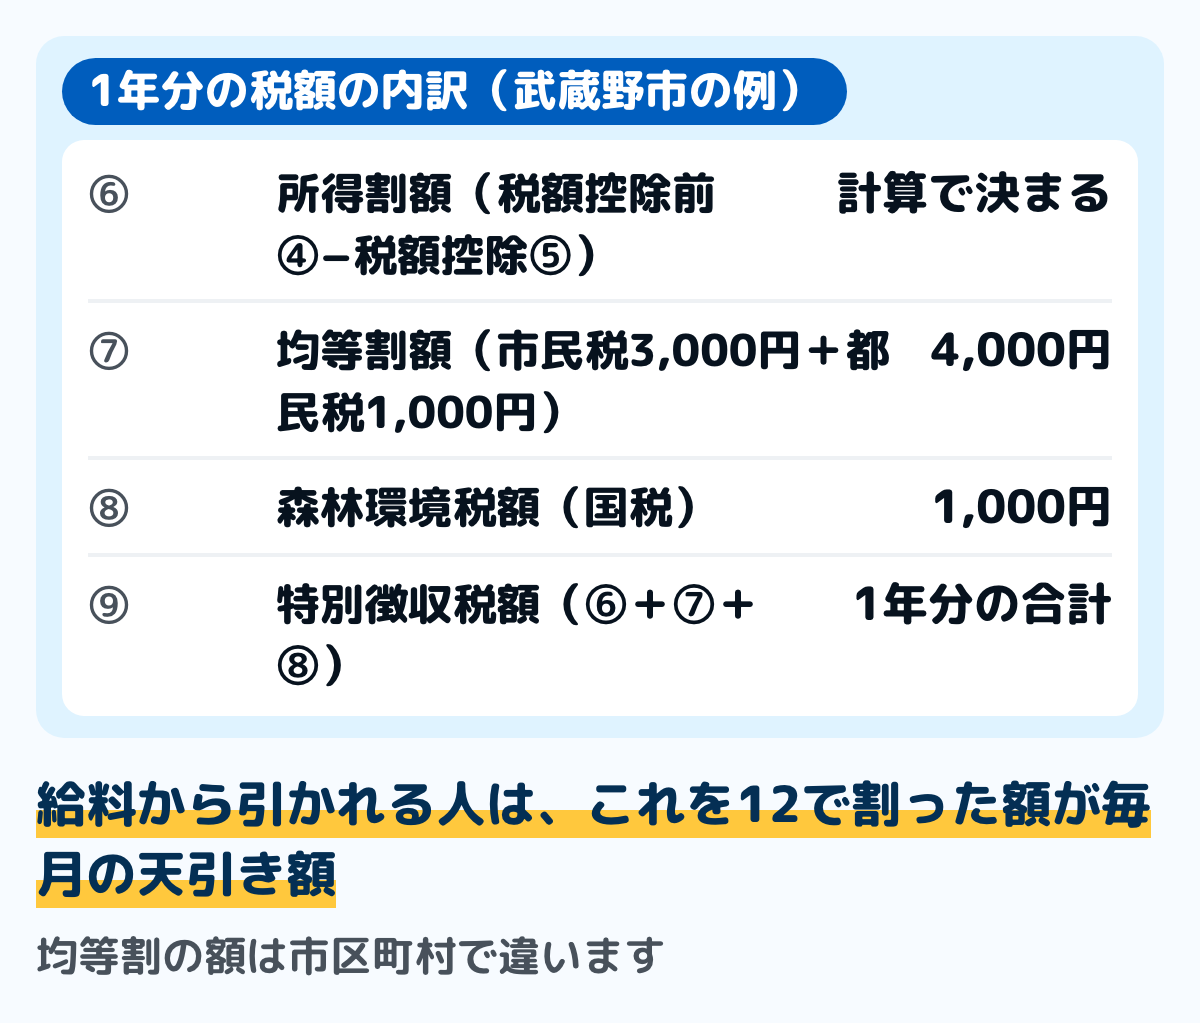
図は、税額の内訳です。所得割額に均等割額と森林環境税額を足したものが、1年分の税額になります。
均等割額は、武蔵野市の例では市民税3,000円・都民税1,000円です。森林環境税額は1,000円で、こちらは国税として住民税と一緒に集められます。
給料から引かれる人は、この合計を12で割った額が毎月の天引き額になります。武蔵野市の見方ガイドでも、差引納付額を月割計算したものが毎月引かれる額とされています。
摘要の欄で、ふるさと納税が引かれたかを確かめる
通知書の下のほうに「摘要」の欄があります。武蔵野市の見方ガイドでは、住宅借入金等特別税額控除額と寄附金税額控除額がある場合、その合計額をこの欄に表示するとされています。
ふるさと納税をした人は、ここに寄附金税額控除額が出ているかを見ます。市民税分と都民税分に分かれて書かれます。
見方ガイドには、よくある質問として「ふるさと納税をしたのに、控除されていない」場合の例が挙がっています。確定申告をしてワンストップ特例が適用除外になった場合や、確定申告のときに記載漏れがあった場合です。
どちらの道を選んだかはふるさと納税の控除の受け方にまとめています。確定申告をすると、ワンストップ特例の申請は無効になります。
家計簿での使い方
用意するのは、届いた通知書と家計簿です。紙でも表計算でも、同じ手順で使えます。
ステップ11年分の税額を書き写す2分
税額の区画にある1年分の合計を、家計簿とは別の紙か表に書き写します。去年の分と並べると、増えたか減ったかが分かります。
年に1回の作業なので、年間収支表を作るときに一緒にやると忘れません。去年の通知書を取ってあれば、2年分を並べて見られます。
ステップ2月あたりに直して、手取りの変化を見込む3分
給料から引かれる人は、1年分を12で割ると毎月の天引き額になります。6月の給与明細で実際の額と合っているかを確かめます。
去年との差がそのまま、6月からの手取りの変わり方です。明細の読み方は給与明細の見方にまとめています。
ステップ3自分で納める人は、納期を特別費の表へ3分
普通徴収の人は、年に何回かに分けて納めます。金額と月を特別費の表に入れておくと、その月だけ足りなくなるのを防げます。
家計簿には、払った日に支出として書きます。民間の保険料とは分けて、「税・社会保険料」などの行にまとめます。
手元の通知書を出して、摘要の欄に寄附金税額控除額が出ているかを見てみてください。去年ふるさと納税をしたのに空欄なら、申告の行き違いが疑われます。
所得控除の欄に、iDeCoの掛金が入ることがある
通知書の所得控除の区画には、社会保険料控除や生命保険料控除と並んで「小規模企業共済等掛金控除」の欄があります。ここにiDeCo(個人型確定拠出年金)の掛金が入ります。
国税庁の案内では、確定拠出年金法に規定する個人型年金加入者掛金が、小規模企業共済等掛金控除の対象に挙げられています。控除できる金額は、その年に支払った掛金の全額です。
住民税は、所得から所得控除を引いた課税標準に税率を掛けて計算します。所得控除が増えれば課税標準が減るので、その分だけ住民税の所得割額が小さくなります。
掛金の上限は立場で決まります。厚生労働省の案内では、国民年金第1号被保険者が月額68,000円、企業年金等に加入していない会社員が月額23,000円、企業年金等に加入している会社員が月額20,000円、第3号被保険者が月額23,000円です。
通知書で確かめるときは、小規模企業共済等掛金控除の欄に1年分の掛金の合計が載っているかを見ます。年末調整か確定申告で出していないと、この欄は0円のままです。
★この記事では「控除の欄に何が入るか」という事実までにとどめます。掛けるかどうかは、いつ使うお金かで変わります。迷うときは金融機関や税務署の窓口に相談してください。
迷いやすい場面
通知書が届かない
給料から引かれる人の通知書は、勤め先を通じて配られます。手元に来ないときは、まず勤め先の担当に確かめます。
自分で納める人に届かないときは、住んでいる市区町村に問い合わせます。住所が変わっていると届かないことがあります。
なくしてしまった
武蔵野市の案内では、この通知書は再交付することができないとされています。所得金額などを証明する必要があるときは、課税証明書を取ります。
課税証明書は、住んでいる市区町村の窓口で発行されます。住宅ローンの手続きなどで所得の証明が要るときは、こちらを使います。
電子で届いた
特別徴収の通知書は、電子で配られることがあります。武蔵野市の案内では、通知書データを確認するための専用URLなどは特別徴収義務者に問い合わせるとされています。
電子の場合、データは再取得できます。紙と違って、なくしても取り直せます。
確定申告や年末調整の内容と合っていない
所得控除の欄に、出したはずの控除が入っていないことがあります。年末調整で出し忘れた控除は、住民税にも反映されません。
額の決まり方をたどる
通知書の「課税標準」に0.1をかけた額が、ほぼ所得割額になります。そこから調整控除を引き、均等割と森林環境税を足したものが年税額です。
この順番が分かると、通知書の数字が合っているかを自分で確かめられます。計算の4段階と年収別の目安は住民税はいくらにまとめています。
税額が0円だったとき
所得割額も均等割額も0円なら、その年は住民税がかかっていません。所得割だけが0円で均等割が載っている場合は非課税ではありません。
非課税になる所得の基準と、給与・年金での目安は住民税非課税世帯とはにまとめています。基準額は市区町村の条例で決まります。
よくある質問
Q住民税決定通知書はいつ届きますか
給料から引かれる人は、勤め先あてに5月中旬以降に送られ、そこから配られます。自分で納める人と年金から引かれる人は、6月上旬に本人あてに届きます。
Qふるさと納税が引かれたかは、どこで分かりますか
摘要の欄に寄附金税額控除額が出ているかを見ます。市民税分と都民税分に分けて書かれます。
Q再発行はできますか
武蔵野市の案内では、この通知書は再交付できないとされています。所得の証明が必要なときは、課税証明書を取ります。
Q均等割と森林環境税は誰にでもかかりますか
所得割がかからない人でも、均等割がかかることがあります。均等割も森林環境税もかからない範囲は市区町村の条例などで決まるので、住んでいる市区町村で確かめてください。
Q去年より増えたのはなぜですか
住民税は前の年の所得で決まります。前の年に収入が増えた、控除が減った、扶養している人が減った、といった理由が考えられます。
Q家計簿にはどう書きますか
給料から引かれる人は、手取りで書いていれば家計簿には出てきません。自分で納める人は、払った日に「税・社会保険料」などの行へ書きます。
まとめ
- 通知書は、給料から引かれる人は5月中旬以降に勤め先へ、自分で納める人は6月上旬に本人へ届く
- 区画は所得・所得控除の額・課税標準・税額の順に並び、前の区画の答えが次の出発点になる
- 課税総所得金額は、総所得金額から所得控除合計を引いた額(1,000円未満切捨)
- 税額は、所得割額に均等割額と森林環境税額(1,000円・国税)を足した額
- ふるさと納税や住宅ローン控除が引かれたかは「摘要」の欄で確かめる
- 再交付はできないので、所得の証明が要るときは課税証明書を取る
区画の順番が分かれば、通知書は5分で読み終わります。今日は摘要の欄を見て、ふるさと納税が引かれているかを確かめるところから始められます。
この記事で参照した公的情報
- 個人住民税 納税通知書の見方(特別徴収は5月中旬以降に勤め先へ・普通徴収と年金特別徴収は6月上旬に本人へ・圧着して送付・再交付できない)
- 市民税・都民税・森林環境税 特別徴収税額の決定・変更通知書<納税義務者用>の見方(所得・所得控除の額・人的控除の内訳・課税標準・税額・摘要の区画と計算式)
- 住民税の通知(給与天引きの方・個人納付の方)
- 地方税法 第321条の5(6月から翌年5月までの徴収)・第321条の4(特別徴収義務者の指定)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 確定拠出年金制度の概要(企業型DCとiDeCo・拠出限度額は第1号被保険者68,000円/企業年金等なしの会社員23,000円/企業年金等ありの会社員20,000円/第3号被保険者23,000円)
- 小規模企業共済等掛金控除(確定拠出年金の個人型年金加入者掛金は、その年に支払った掛金の全額が所得控除)
- 窓口
- 国税庁(タックスアンサー No.1135)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm