確定申告のやり方|必要な人・期間・そろえるもの・出し方の順番
 Move for People株式会社

年が明けると「確定申告」という言葉をよく聞くようになります。自分に必要なのかどうかも、必要だとして何から手を付ければよいのかも分からないまま、期限だけが近づいてきます。
この記事では、確定申告が必要になるのはどんな場合かを国税庁の案内で確かめます。あわせて、そろえるものと出し方の順番、納める方法まで書きます。
確定申告が必要だと言われましたが、初めてで何をすればよいのか分かりません。いつまでに、どこへ、何を出すのでしょうか。
確定申告は、1年分の所得税を精算する手続き
確定申告は、1月1日から12月31日までの1年間に生じた所得と、それに対する所得税等の額を計算して確定させる手続きです。国税庁の案内では、そう説明されています。
源泉徴収された税金や予定納税額があるときは、この申告で過不足を精算します。会社員の多くは年末調整で精算が終わるので、申告そのものが要りません。
出す先は、住所地の所轄の税務署です。提出は、紙で出すほかに、国税庁の確定申告書等作成コーナーからオンラインで出すこともできます。
給与をもらっている人で、申告が必要になる7つの場合
国税庁のNo.1900では、給与所得者でも次のいずれかに当てはまる人は申告をしなければならないとされています。還付を受けるための申告は、この7つとは別です。
- 給与の年間収入金額が2,000万円を超える人:年末調整の対象から外れます
- 給与が1か所で、給与・退職以外の所得の合計が20万円を超える人:副業の所得などが該当します
- 給与が2か所以上で、年末調整されなかった給与と他の所得の合計が20万円を超える人
- 同族会社の役員などで、その会社から貸付金の利子や資産の賃貸料などを受け取っている人
- 災害減免法により源泉徴収の猶予などを受けている人
- 源泉徴収義務のない者から給与等の支払を受けている人
- 退職所得を正規の方法で計算すると、源泉徴収された額より多くなる人
よく聞く「20万円」は、2番目と3番目の中に出てくる線です。給与以外の所得がこれを超えるかどうかで決まります。
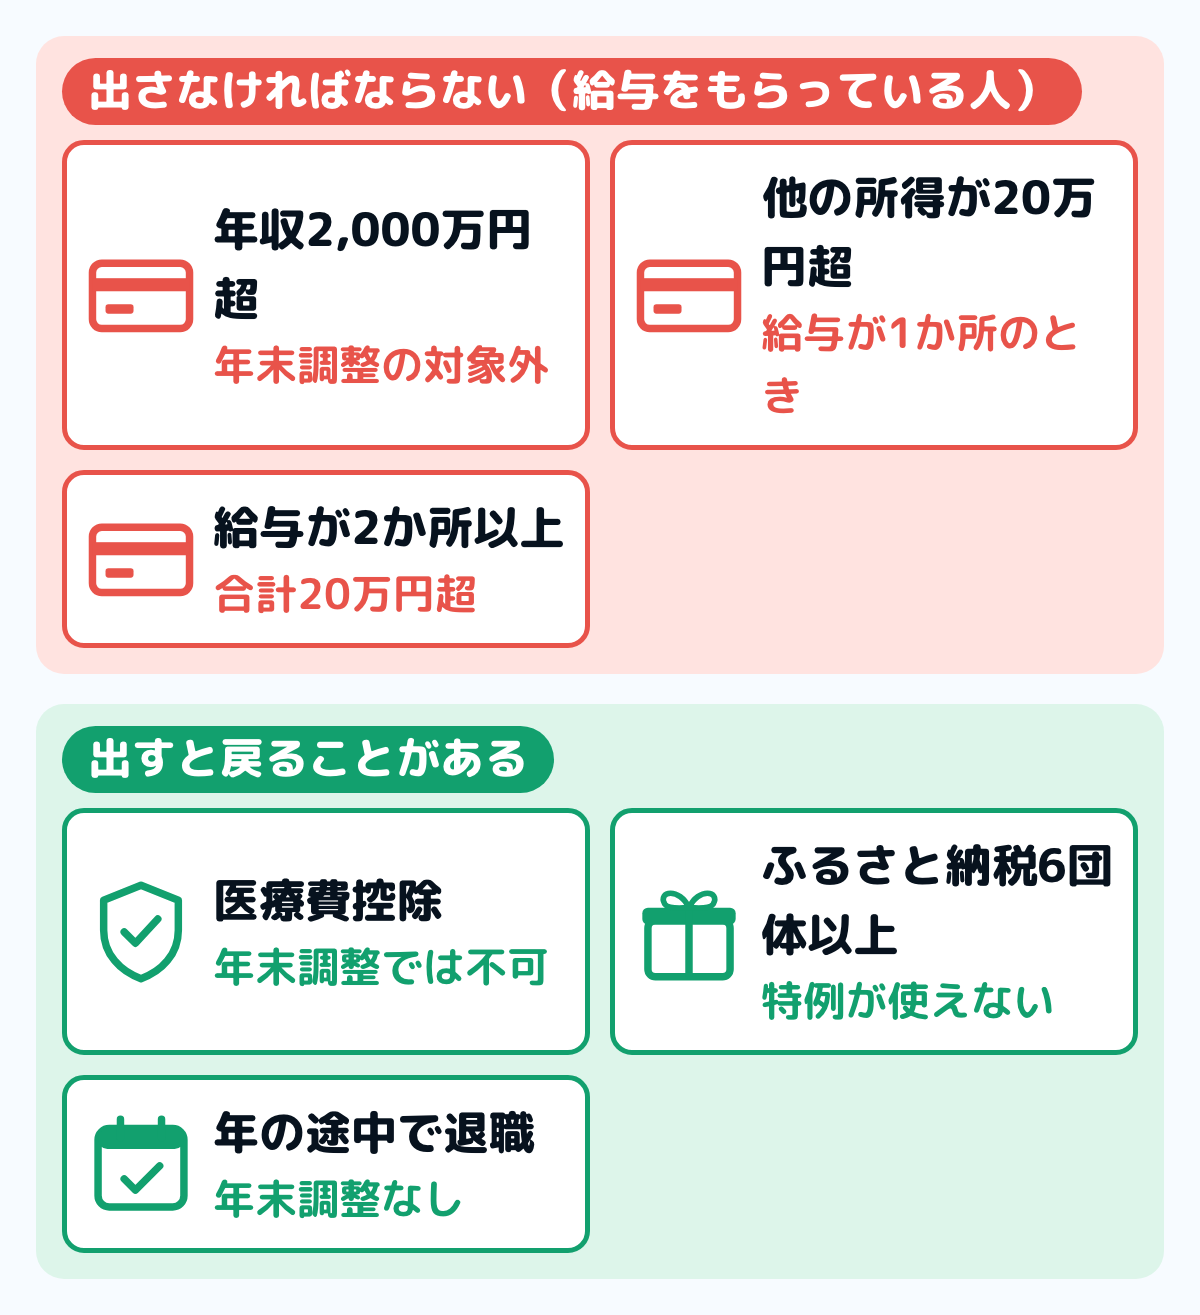
図は、分かれ道です。左は「出さなければならない」道、右は「出すと戻ることがある」道です。
3番目には注意書きがあります。給与の収入金額の合計から所得控除の合計(雑損控除・医療費控除・寄附金控除・基礎控除を除く)を引いた額が150万円以下で、さらに他の所得の合計が20万円以下なら、申告は不要です。
必要がなくても、出すと戻ることがある
医療費控除や、ふるさと納税で寄附先が6団体以上になったときは、年末調整では受けられません。この場合は自分で申告します。
年の途中で退職して年末調整を受けていない人も、申告すると引かれすぎた所得税が戻ることがあります。票の読み方は源泉徴収票の見方にまとめています。
期間は2月16日から3月15日まで
国税庁の案内では、申告等の期間は原則として、その年の翌年2月16日から3月15日までです。申告と納付の期限も、原則として翌年3月15日です。
この期限は、還付を受けるためだけの申告には当てはまりません。国税庁の案内では、還付申告書は確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できるとされています。
その年の実際の日付は、国税庁の案内で確かめてください。曜日の並びによってずれることがあります。
そろえるものと、出すまでの順番
用意するものは、その年に何があったかで変わります。まずは共通のものから並べます。
ステップ1収入が分かるものを集める15分
給与があれば源泉徴収票、公的年金があれば公的年金等の源泉徴収票を集めます。副業の収入は、支払われた記録や明細を年ごとにまとめます。
家計簿で収入を出どころごとに分けて書いてあれば、ここで役に立ちます。分け方は家計簿の項目の決め方にまとめています。
ステップ2控除の証明書を集める15分
生命保険料控除証明書、国民年金保険料の控除証明書、医療費の領収書や医療費通知などです。年末調整で出し済みのものは、重ねて出しません。
証明書は秋から年明けにかけてバラバラに届きます。届いた順に1つの封筒に入れておくと、この時期に探さずに済みます。
ステップ3マイナンバーと口座の情報を用意する5分
申告書にはマイナンバーの記載が要ります。還付を受けるときは、振込先の口座番号も書きます。
オンラインで出すなら、マイナンバーカードと読み取りの手段が要ります。使えない場合は、税務署で発行するID・パスワード方式もあります。
ステップ4作成コーナーで入力する60分
国税庁の確定申告書等作成コーナーでは、画面の案内に沿って金額を入力すると申告書ができます。必要な付表や明細書も、入力すると自動で作られます。
医療費控除の明細書も、この中で作れます。作り方は医療費控除のやり方にまとめています。
ステップ5出して、納めるか受け取る10分
作成した申告書を、期限までに提出します。納める額があるときは、同じ期限までに納めます。
国税庁の案内では、申告書の提出後に税務署から納付書の送付や納税通知は来ないとされています。自分で納める方法を選んで手続きします。
去年の源泉徴収票を出して、給与以外の収入がいくらあったかを足してみてください。20万円を超えているかどうかで、出すかどうかが決まります。
納める方法は7つある
国税庁の案内では、次の方法が挙げられています。どれを選ぶかで、引き落とされる日が変わります。
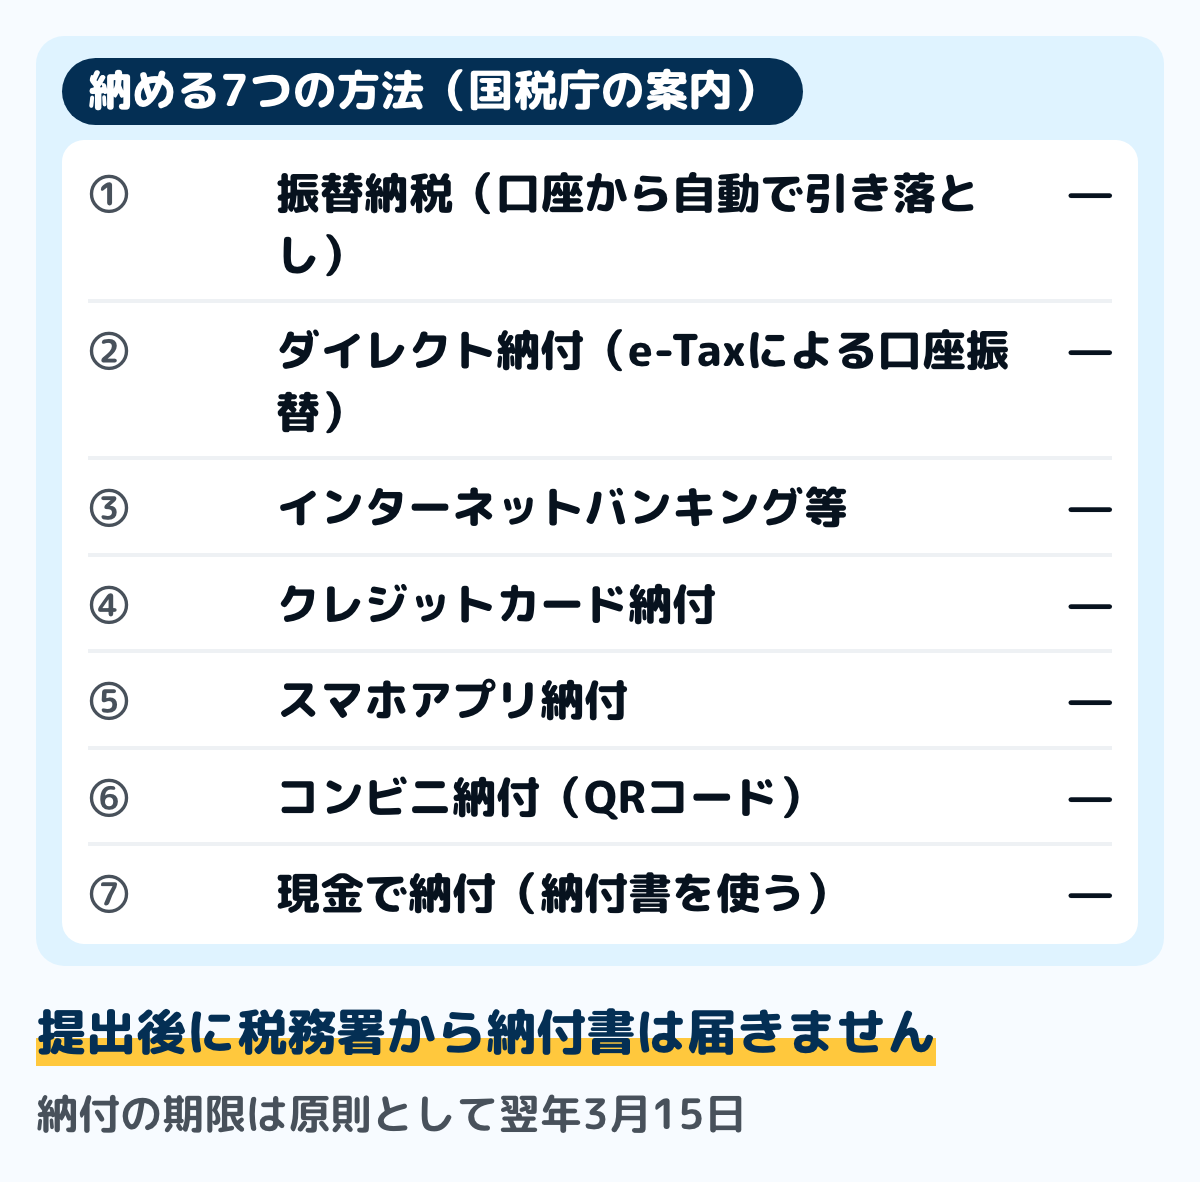
図は、7つの納め方です。振替納税を選ぶと、口座から自動で引き落とされます。
家計簿には、実際に引き落とされた日か払った日に書きます。年に1回の大きな支出になることがあるので、特別費の表に入れておくと、その月だけ足りなくなるのを防げます。
迷いやすい場面
副業の所得が20万円を超えるかどうか分からない
20万円は「収入」ではなく「所得」で見ます。売上から必要な経費を引いた後の額です。
どこまでが経費になるかは、仕事の内容で変わります。判断に迷うときは、税務署に確かめてください。
会社に副業を知られたくない
確定申告の書類には、住民税の納め方に関する欄があります。ただし選べる範囲や扱いは市区町村で違います。
住民税がいつから変わるかは別の記事にまとめています。実際の扱いは、住んでいる市区町村に確かめてください。
年の途中で退職して、年末調整を受けていない
その年の給与について年末調整が行われていないときは、自分で申告すると引かれすぎた所得税が戻ることがあります。退職時にもらった源泉徴収票を使います。
失業保険はいくらもらえるにも書いたとおり、基本手当は非課税なので申告する収入には入りません。額の出し方も、そちらにまとめています。
住宅ローンを組んだ年
住宅ローン控除を初めて受ける年は、会社員でも確定申告が必要です。2年目以降は年末調整で受けられます。
額の出し方と借入限度額は住宅ローン控除はいくら戻る?にまとめています。必要な書類は住宅の種類で変わります。
家族が亡くなった年
家族が亡くなった年は、亡くなった人の分の確定申告(準確定申告)が要ることがあります。期限は、相続の開始があったことを知った日の翌日から4か月以内です。
あわせて、相続税の申告が要るかどうかも確かめます。境目は正味の遺産額が「3,000万円+600万円×法定相続人の数」を超えるかどうかで、相続税はいくらからにまとめています。
公的年金をもらっている
公的年金等の収入金額が400万円以下で、その全部が源泉徴収の対象になっていて、年金以外の所得が20万円以下なら、申告は要りません。国税庁の案内にそう書かれています。
ただし、医療費控除などで戻る分があるときは、出すと還付を受けられることがあります。年金の家計簿は年金生活の家計簿にまとめています。
よくある質問
Q確定申告はいつからいつまでですか
原則として、その年の翌年2月16日から3月15日までです。納付の期限も、原則として翌年3月15日です。
Qスマホだけでできますか
国税庁の確定申告書等作成コーナーは、スマートフォンからも使えます。マイナンバーカードを読み取る方法と、税務署で発行するID・パスワード方式があります。
Q初めてで何から始めればよいですか
まず源泉徴収票と控除証明書を全部集めます。手元にそろってから作成コーナーに入力すると、途中で止まらずに進みます。
Qアルバイトを掛け持ちしています
給与を2か所以上から受けていて、年末調整されなかった給与と他の所得の合計が20万円を超えるなら申告が必要です。超えなくても、引かれすぎていれば申告で戻ることがあります。
Q出し忘れたらどうなりますか
期限を過ぎても申告はできますが、加算税や延滞税がかかることがあります。気づいた時点で、できるだけ早く税務署に相談してください。
Q家計簿にはどう書きますか
納める額は、引き落とされた日か払った日に支出として書きます。還付された額は、入った日に収入の行へ「所得税の還付」として書き、給料とは分けます。
まとめ
- 確定申告は、1年分の所得と所得税を計算して確定させ、過不足を精算する手続き
- 給与所得者で申告が必要になるのは、年収2,000万円超・給与以外の所得20万円超など7つの場合
- 期間は原則として翌年2月16日から3月15日まで。出す先は所轄の税務署
- 医療費控除やふるさと納税の控除は年末調整では受けられないので、必要でなくても出すと戻ることがある
- 納める方法は7つあり、提出後に税務署から納付書は届かない
- 家計簿では、納めた額は払った日に支出、還付は入った日に給料と別の行で書く
自分に必要かどうかと、期間と出し先が分かれば、あとは書類を集めるだけです。今日は源泉徴収票と控除証明書を1つの封筒にまとめるところから始められます。
この記事で参照した公的情報
- No.2020 確定申告(申告の期間は翌年2月16日から3月15日・申告と納付の期限・申告先は所轄税務署・確定申告をする必要がない方・公的年金等の400万円以下の扱い・納付の7つの方法)
- No.1900 給与所得者で確定申告が必要な人(7つの場合・20万円の線・所得金額の合計に含まれない所得)
- No.1120 医療費を支払ったとき(医療費控除は確定申告書で受ける)
- 確定申告書等作成コーナー(画面の案内に沿って入力すると申告書を作成・提出できる)
- No.2030 還付申告(還付申告書は確定申告期間とは関係なく、その年の翌年1月1日から5年間提出できる)