医療費控除のやり方|対象になるもの・計算の式・明細書を作る手順
 Move for People株式会社

病院にかかった年は「医療費控除ができるかも」と思いながら、領収書の束を前にして何から始めればよいか分からなくなりがちです。10万円を超えないとだめ、という話だけが先に耳に入っていることも多いと思います。
この記事では、医療費控除の計算の式と、対象になるもの・ならないものを国税庁の基準で確かめます。そのうえで、明細書を作る手順と、家計簿から1年分を拾う方法まで順に書きます。
去年は家族で何度も病院にかかりました。医療費控除ができるのか、まず何を数えればよいのか分かりません。
医療費控除は、確定申告で受ける所得控除
医療費控除は、1年間に払った医療費が一定額を超えたときに、その分だけ所得から差し引ける仕組みです。所得が減るので、所得税と、翌年の住民税が軽くなります。
年末調整では受けられません。国税庁の案内のとおり、確定申告書に医療費控除の明細書を添えて出します。会社員でも、この控除を受けるときは自分で申告します。年末調整で出す書類とは別の手続きです。
確定申告そのものの手順は、確定申告のやり方にまとめています。そろえるものと出すまでの順番が分かります。
対象になるのは、自分と、生計を一にする配偶者やその他の親族のために払った医療費です。同居していなくても、仕送りで生活をともにしている家族の分は含められます。
数えるのは、その年の1月1日から12月31日までに実際に払った額です。年をまたいで未払いのものは、払った年の分になります。
計算の式は、引き算が2回
控除の額は、次の2回の引き算で出します。どちらも国税庁が示している式です。
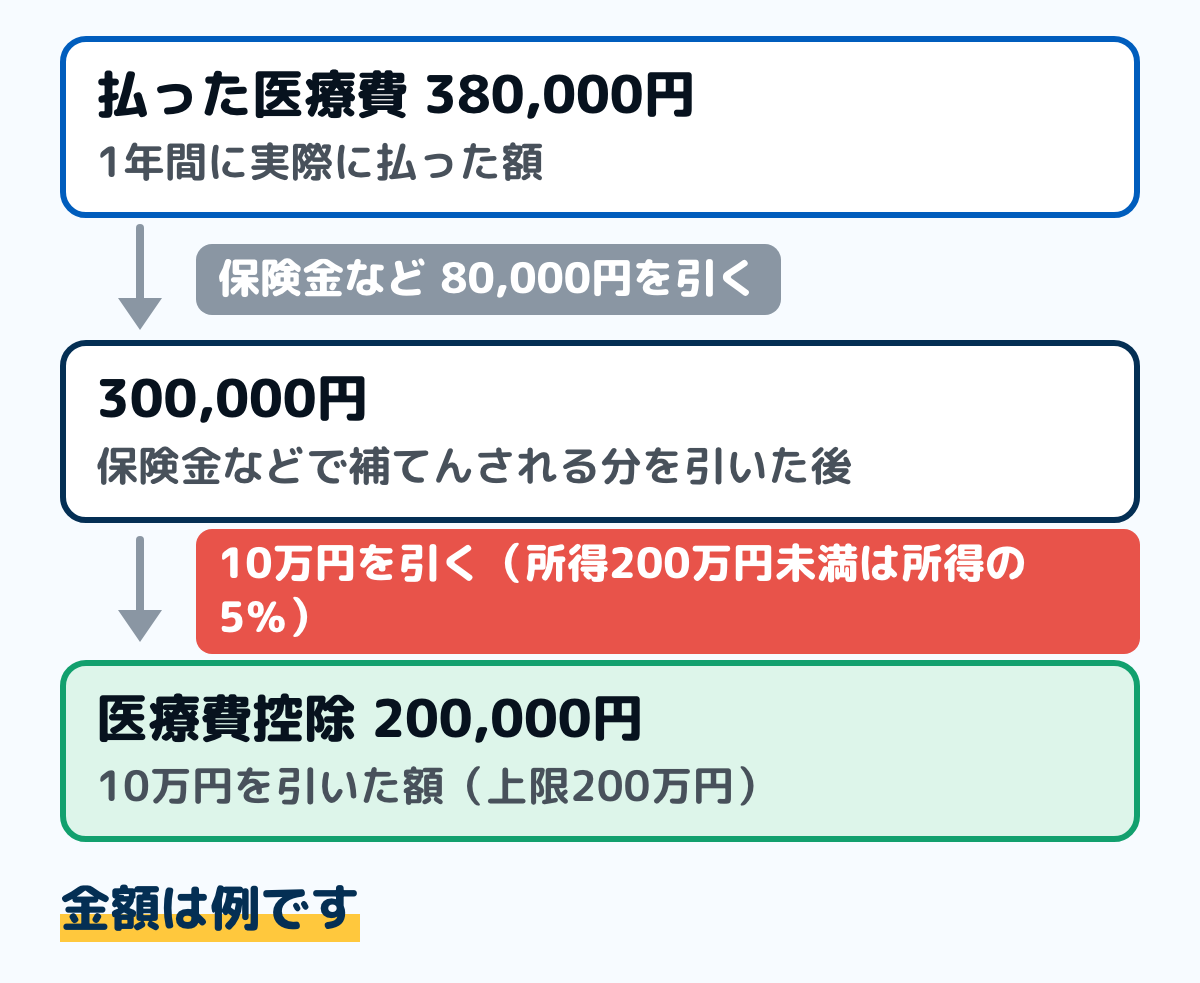
図は、計算の流れを例で示したものです。控除の額の上限は200万円です。
1回目は、保険金などで補てんされる金額を引きます。入院給付金、高額療養費、家族療養費、出産育児一時金などが当てはまります。
2回目は、10万円を引きます。ただし、その年の総所得金額等が200万円未満の人は、10万円ではなく総所得金額等の5%を引きます。所得が少ない人ほど、少ない医療費でも受けられる形です。
保険金などを引くときは、その給付の目的になった医療費からだけ引きます。引ききれない分が出ても、ほかの医療費からは引きません。
対象になるもの・ならないもの
国税庁は、対象になる医療費を「その病状などに応じて一般的に支出される水準を著しく超えない部分」としています。迷いやすいものを並べます。
- 対象になる:医師や歯科医師の診療・治療の代金、治療のための医薬品の購入代、入院の部屋代や食事代、通院のための電車やバスの運賃
- 対象になる:あん摩・はり・きゅう・柔道整復師の施術のうち治療にあたるもの、助産師の分べんの介助、看護師などの療養上の世話
- 対象になる:治療のために直接必要な義手・義足・松葉づえ・義歯・眼鏡・補聴器の購入費
- 対象にならない:健康診断の費用、医師への謝礼、ビタミン剤など予防や健康増進のための薬
- 対象にならない:公共交通機関が使える場合のタクシー代、自家用車で通院したときのガソリン代や駐車場代
- 対象にならない:疲れを癒やす目的のマッサージ、家族や親類に付添料として払ったお金
眼鏡は、近視のために作ったふつうの眼鏡は対象になりません。医師の診療や治療を受けるために直接必要なものだけが対象です。
市販薬については、健康診断や予防接種などに取り組んでいる人なら、セルフメディケーション税制を選べます。1万2千円を超える部分が対象で、8万8千円が限度です。どちらか一方しか選べません。
明細書を作る手順
用意するのは、1年分の医療費の領収書と、健康保険から届く医療費通知、家計簿の記録です。紙でも表計算でも、同じ手順で作れます。
ステップ1領収書を、人ごと・病院ごとに分ける20分
領収書を家族の人ごとに分け、さらに病院・薬局ごとにまとめます。明細書は「誰が」「どこで」「いくら」を書く形なので、この分け方がそのまま行になります。
医療費通知が届いていれば、そこに書かれている分は明細書への記載を簡略にできます。通知を添えれば、1件ずつ書き写さずに済みます。
ステップ2交通費を書き出す10分
通院のための電車やバスの運賃は対象になります。領収書が出ないので、いつ・誰が・どこからどこまで・いくらかを自分で書き出します。
家計簿に交通費を書いてあれば、そこから拾えます。レシートが無いときの書き方で書き留めておくと、後から探さずに済みます。
ステップ3保険金などで補てんされた額を引く10分
入院給付金や高額療養費を受け取っていれば、その額を書き出します。どの医療費に対する給付かを確かめて、その医療費からだけ引きます。
保険会社からの給付は、年をまたいで振り込まれることがあります。申告の時点で額が分からないときは、見込みで計算して、後から確定したら直します。
ステップ4明細書を作って、確定申告書に添える30分
人ごと・病院ごとの合計を明細書に書き、支払った医療費の合計と、保険金などで補てんされる金額を記入します。国税庁の確定申告書等作成コーナーを使えば、入力すると控除額が計算されます。
領収書そのものは添えません。ただし、確定申告の期限などから5年を過ぎるまでは、提示や提出を求められることがあるので取っておきます。
国税庁は、マイナポータル連携を使って医療費控除を申告できることと、領収書が多いときは医療費集計フォームで入力すると便利なことを案内しています。入力の手間を減らしたい人は、こちらも確かめてください。
去年の家計簿の「医療」の行を1年分足してみてください。合計が10万円に届きそうなら、領収書を集める価値があります。
家計簿から1年分を拾うコツ
医療費控除でいちばん時間がかかるのは、1年分を集め直す作業です。家計簿のつけ方を少し変えておくと、翌年の申告が楽になります。
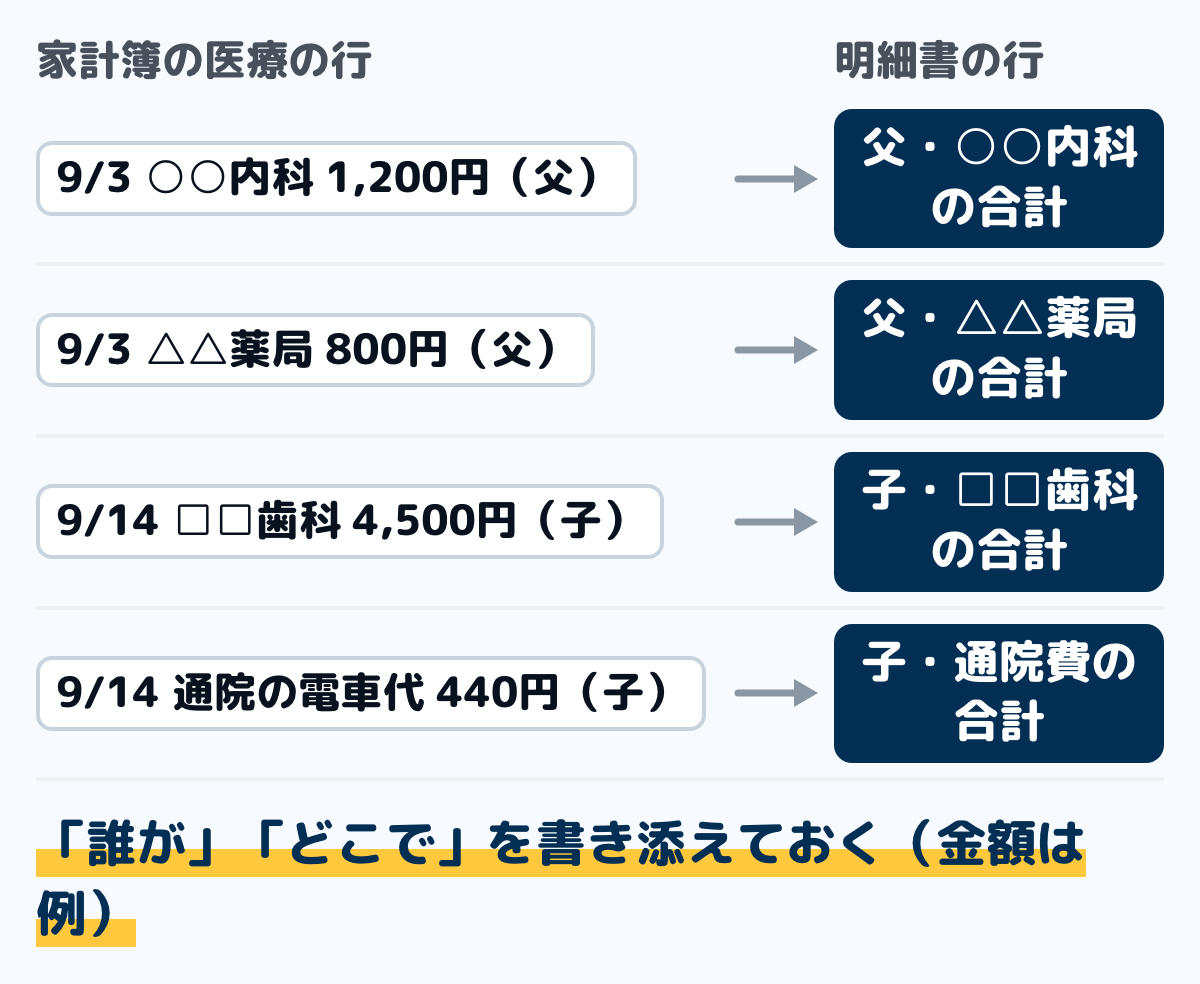
図は、家計簿から明細書までの流れです。家計簿の行に「誰が」と「どこで」を書き添えておくだけで、集計の手間が減ります。
年の途中は、申告するかどうか決められないことがあります。医療費の領収書だけ別の封筒に分けておき、年が明けてから合計を出して決めると無駄がありません。
医療費が1か月にいくらくらいかかるのかの目安は、医療費の平均と家計簿での分け方にまとめています。平均と比べると、多かった年かどうかが分かります。
迷いやすい場面
家族の分を、誰がまとめて申告するか
生計を一にしている家族の医療費は、1人がまとめて申告できます。まとめる人は、その医療費を実際に払った人です。
所得税の税率は所得が多いほど高いので、所得の多い人がまとめたほうが戻る額は大きくなりやすいものです。ただし、総所得金額等が200万円未満の人は引く額が10万円より小さくなるので、単純には決められません。
10万円を超えていない
総所得金額等が200万円未満の人は、10万円ではなく総所得金額等の5%を引きます。所得が150万円なら7万5千円なので、それを超えていれば対象になります。
また、市販薬が中心なら、セルフメディケーション税制のほうが使えることがあります。こちらは1万2千円を超える部分が対象です。
去年の分を申告し忘れた
医療費控除は、申告をしていなかった年の分でも、後から申告できる場合があります。期限は年によって違うので、税務署に確かめてください。
すでに確定申告をしている年の分を直すときは、手続きの名前が変わります。こちらも税務署に相談します。
出産した年
妊娠の定期検診や分べんの費用は対象になります。一方で、出産育児一時金を受け取っていれば、その額を引きます。
里帰りのための交通費は、通院のための交通費ではないので対象になりません。自家用車のガソリン代も対象外です。
歯の治療
治療のための歯科診療は対象です。一方で、見た目をよくするための矯正など、治療にあたらないものは対象になりません。
高額な治療をローンで払った場合は、ローン会社が病院に払った年の医療費になります。手元の領収書と支払いの年がずれることがあるので、明細で確かめます。
よくある質問
Q医療費控除は、年末調整でできますか
できません。確定申告で受けます。会社員でも、この控除を受ける年は自分で申告します。申告書を作るときは源泉徴収票が要るので、手元に置いてください。
Q10万円を超えないと受けられませんか
その年の総所得金額等が200万円未満の人は、10万円ではなく総所得金額等の5%を引きます。所得によっては、10万円未満でも受けられます。
Q領収書は出さなくてよいのですか
明細書を作って出すので、領収書は添えません。ただし、確定申告の期限などから5年を過ぎるまでは提示や提出を求められることがあるので、取っておきます。
Q通院のタクシー代は入りますか
電車やバスなどの公共交通機関が使える場合のタクシー代は、対象になりません。公共交通機関が使えない事情があるときは対象になります。
Qいくら戻ってきますか
控除の額に、自分の所得税の税率を掛けたおおよその額が戻ります。所得税の税率が5%の人なら、控除額20万円で1万円ほどです。翌年の住民税も軽くなります。
Q医療費通知だけで申告できますか
医療費通知を添えると、そこに書かれている分は明細書の記載を簡略にできます。通知に載っていない分(市販薬や交通費など)は、自分で書きます。
Q家計簿は、どうつけておくと楽ですか
医療の行に「誰が」「どこで」を書き添えておくと、人ごと・病院ごとの合計がそのまま明細書の行になります。通院の交通費も同じように書き添えておきます。
まとめ
- 医療費控除は確定申告で受ける。年末調整では受けられない
- 控除額は、払った医療費から保険金などで補てんされる額と10万円を引いた額(上限200万円)
- 総所得金額等が200万円未満の人は、10万円ではなく総所得金額等の5%を引く
- 通院の電車・バス代は対象。タクシー代や自家用車のガソリン代は原則として対象外
- 明細書を作って出し、領収書は5年を過ぎるまで取っておく
- 家計簿の医療の行に「誰が」「どこで」を書き添えておくと、集計が早く終わる
計算の式と対象の線が分かれば、あとは領収書を人ごとに分けるだけです。今年の分は、家計簿に一言添えるところから始められます。
この記事で参照した公的情報
- No.1120 医療費を支払ったとき(医療費控除)(控除額=支払った医療費-保険金などで補てんされる金額-10万円。総所得金額等200万円未満の人は総所得金額等の5%。上限200万円。明細書の添付・医療費通知で簡略化・領収書は申告期限等から5年)
- No.1122 医療費控除の対象となる医療費(通院費・入院の部屋代や食事代・タクシー代や自家用車のガソリン代は対象外・眼鏡や補聴器の扱いなど)
- No.1132 セルフメディケーション税制の対象となる特定一般用医薬品等購入費(対象になる医薬品の範囲。★12,000円を超える部分・88,000円が限度・通常の医療費控除との選択が書かれているのは上の No.1120)
- 令和7年分 確定申告特集「医療費控除を受ける方へ」(マイナポータル連携で申告できる・領収書が多い場合は医療費集計フォーム)
- No.1110 災害や盗難などで資産に損害を受けたとき(雑損控除は確定申告書で受ける)
- No.2662 年末調整のしかた(年末調整で行う控除の範囲)
- 所得税法 第226条(給与の源泉徴収票は翌年1月31日まで交付)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033