年末調整の書き方|出す書類は多くて3枚。そろえるものと書く順番
 Move for People株式会社

秋になると、勤め先から年末調整の用紙が配られます。見慣れない欄が並んでいて、去年どう書いたかも思い出せないまま、期限が近づいていく人は多いのではないでしょうか。
この記事では、出す書類が何枚あって、それぞれに何を書くのかを順にまとめます。あわせて、書く前にそろえておくもの、年末調整では受けられない控除、12月の手取りが動く理由まで書きます。
年末調整の紙が配られましたが、どの欄を埋めればよいのか分かりません。去年も分からないまま出しました。
年末調整は、1年分の所得税を精算する手続き
毎月の給与明細を見ると所得税が引かれていますが、その合計は1年間に納めるべき税額とは一致しません。扶養している人が増えたり、生命保険料を払ったりしても、毎月の天引きには反映されないからです。
そこで、その年の最後の給与を払うときに、1年分の給与を合計して正しい税額を出し、天引きの合計との差を精算します。これが年末調整です。多く引いていれば戻り、足りなければ引かれます。
国税庁の案内では、年末調整の対象になるのは「給与所得者の扶養控除等(異動)申告書」を出している人です。ただし、1年間の給与の総額が2,000万円を超える人は対象になりません。
年の途中で退職した人は、原則として対象になりません。12月に支給される給与を受け取った後に退職した人や、死亡によって退職した人などは、年の中途で年末調整が行われます。
出す書類は、多くて3枚
配られる用紙は勤め先によって見た目が違いますが、中身は国税庁が決めた申告書です。多くの人は、次の3枚のうち当てはまるものを出します。
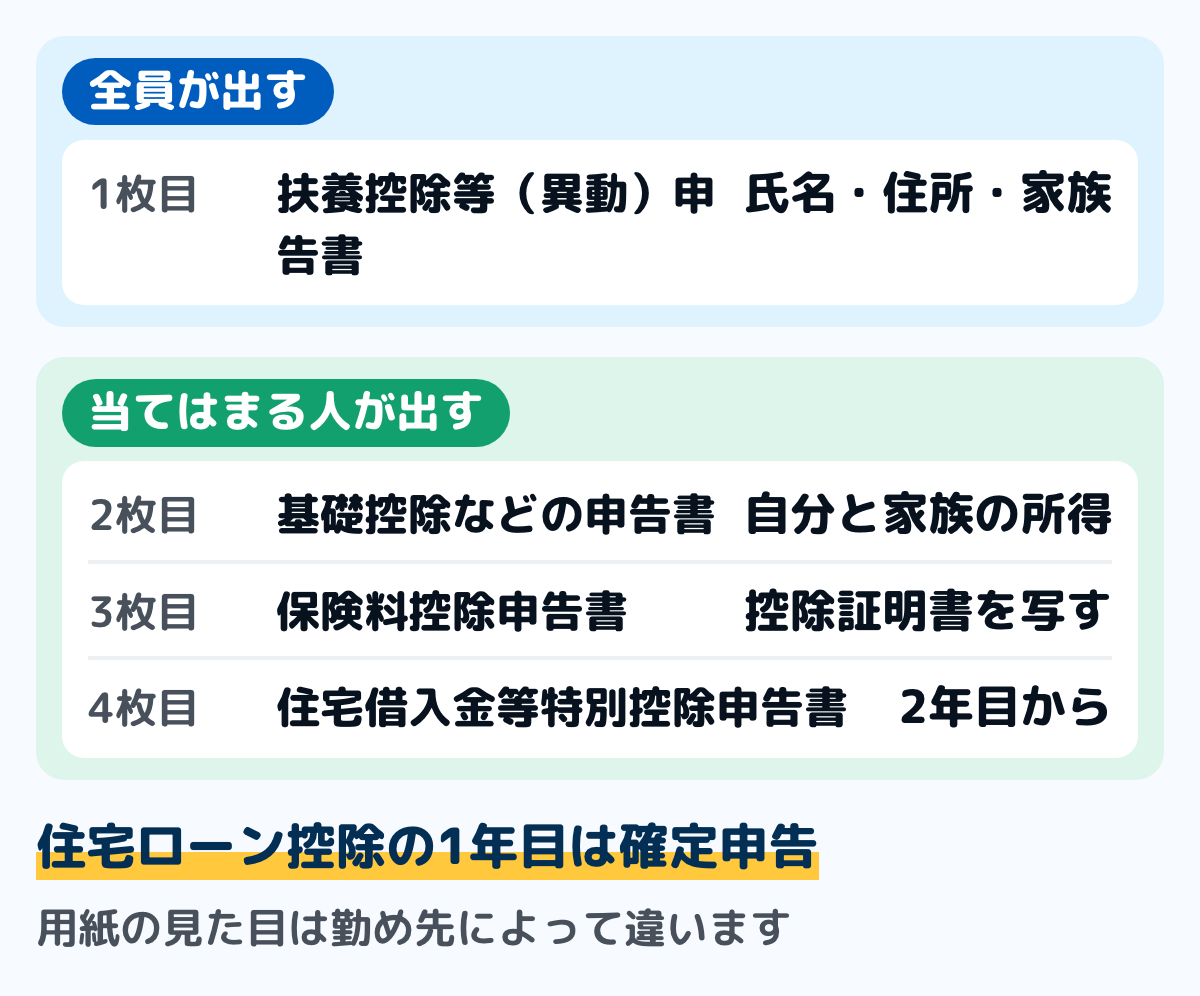
図は、3枚の書類と、当てはまる人を並べたものです。画面で入力する形にしている勤め先もありますが、聞かれることは同じです。
①扶養控除等(異動)申告書は、全員が出す
この申告書を出していることが、年末調整を受ける条件です。書くのは、自分の氏名・住所・個人番号と、扶養している家族の氏名・生年月日・続柄・その年の所得の見積額です。
扶養している家族がいない人も、氏名と住所だけ書いて出します。家族の欄が空でも構いません。年の途中で結婚したり子どもが生まれたりしたときは、その年の分を書き直して出します。
この申告書には、翌年分の用紙が一緒に配られることがあります。今年分と翌年分の2枚が来たときは、年分の欄を見て両方に書きます。
②基礎控除などの申告書は、自分の所得を書く
正式には「給与所得者の基礎控除申告書 兼 配偶者控除等申告書 兼 特定親族特別控除申告書 兼 所得金額調整控除申告書」という長い名前です。1枚に複数の申告がまとまっています。
基礎控除の欄には、自分のその年の給与の見積額と、そこから計算した所得の額を書きます。配偶者がいる人は、配偶者の所得の見積額も書きます。
令和7年度の税制改正で「特定親族特別控除」が作られました。19歳以上23歳未満の家族がいて、その人の合計所得が一定の範囲なら、この欄も埋めます。令和8年分の範囲は、国税庁のNo.1177で62万円超123万円以下とされています。
③保険料控除申告書は、払った人だけ
生命保険料、地震保険料、国民年金保険料、小規模企業共済等の掛金を自分で払った人が出します。保険会社などから秋に届く控除証明書を見ながら、契約ごとに金額を書き写します。
給与から天引きされている健康保険料や厚生年金保険料は、勤め先が把握しているので書く必要がありません。書くのは、自分で払った分だけです。
住宅ローン控除は、2年目から4枚目を出す
住宅ローン控除を受ける人は、2年目から「住宅借入金等特別控除申告書」を出します。1年目は年末調整では受けられないので、自分で確定申告をします。
この申告書には、金融機関から届く年末残高等証明書の額を書き写します。証明書が年末調整に間に合わないときは、勤め先に相談してください。
書く前にそろえるもの
用紙を前にして手が止まるのは、書き写す元の書類が手元にないときです。書き始める前に、次のものを机に並べておきます。
- 保険会社などから届いた控除証明書:生命保険・地震保険・個人年金などの契約ごとに届きます
- 国民年金の控除証明書:自分で国民年金保険料を払った月がある人に、日本年金機構から届きます
- 家族のその年の所得が分かるもの:配偶者や子どものアルバイト先の給与明細など
- 金融機関の年末残高等証明書:住宅ローン控除の2年目以降に要ります
- 去年出した申告書の控え:残っていれば、書き方を思い出す手がかりになります
控除証明書は10月ごろに届くものが多く、年末調整の時期には見当たらなくなりがちです。届いたら1か所にまとめておくと、探す時間が減ります。
書く順番
用意ができたら、3枚を上から順に埋めていきます。どれも、聞かれているのは「誰が」「いくら」の2つです。
ステップ1扶養控除等申告書に、自分と家族を書く10分
自分の氏名・住所・個人番号を書き、扶養している家族を1人ずつ書きます。家族ごとに、氏名・生年月日・続柄と、その年の所得の見積額を書きます。
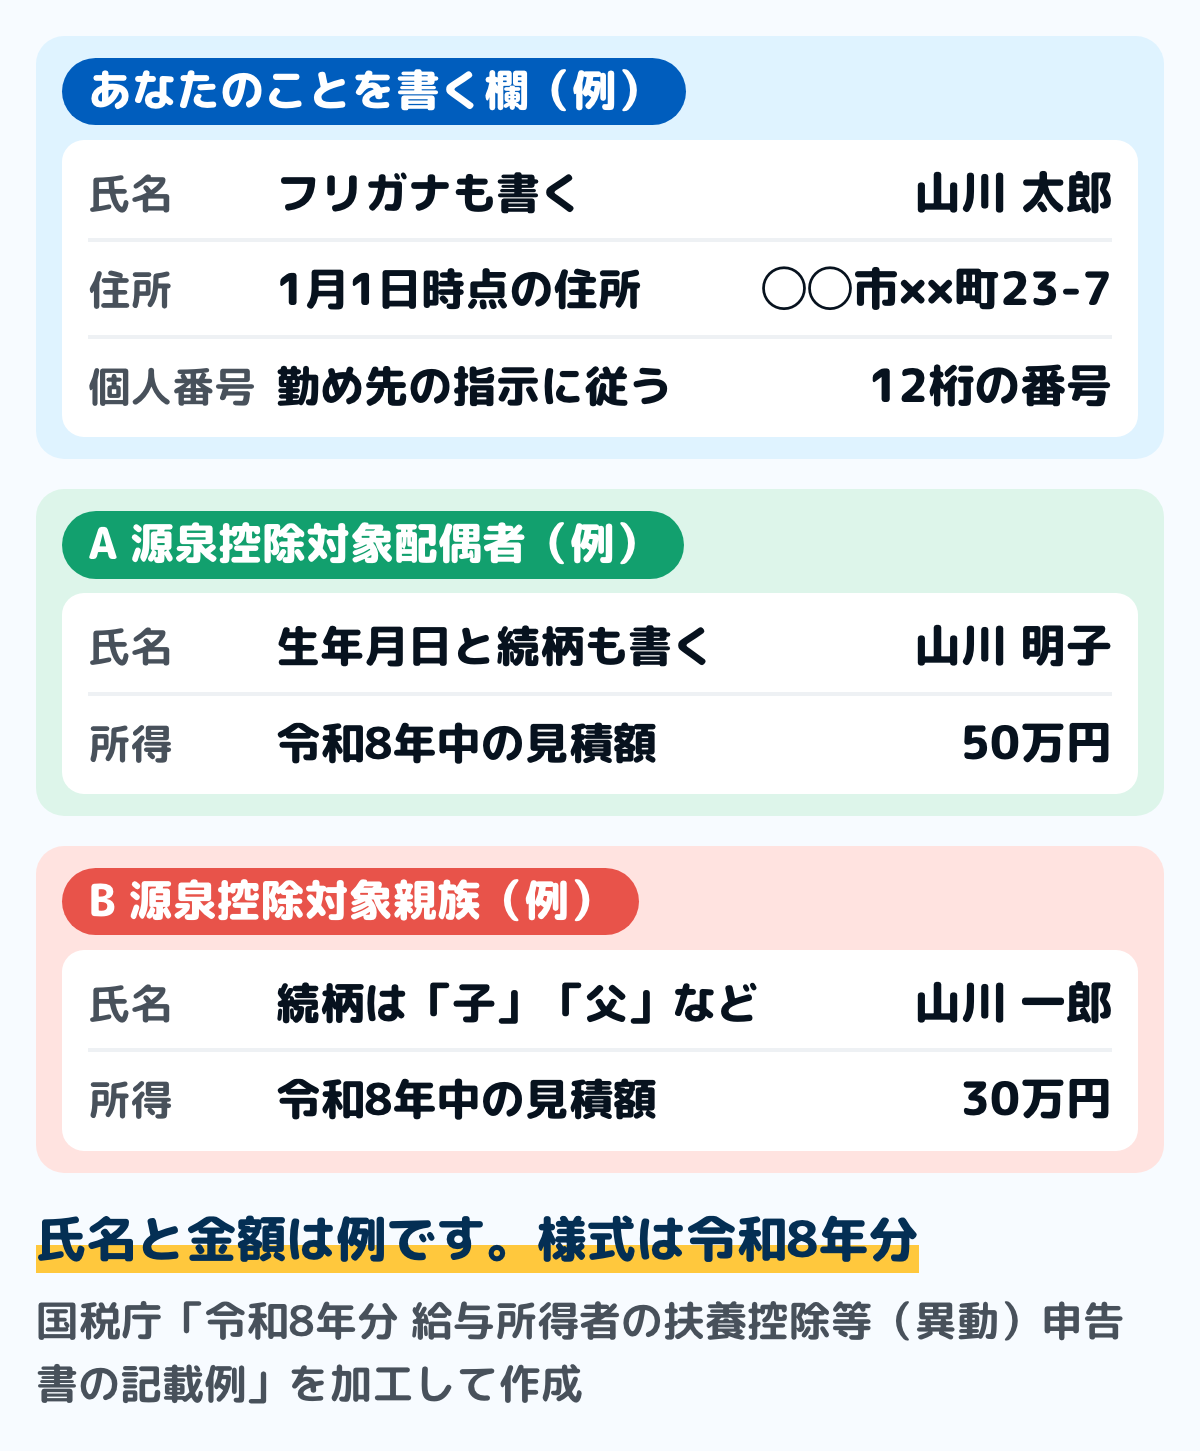
図は、国税庁の記載例をもとに、主な欄と書く内容を並べたものです。氏名と金額は例なので、自分と家族の実際の内容に置き換えてください。
家族の所得の見積額は、アルバイトなどの給与の見込みから、給与所得控除を引いて出します。見込みなので、後で変わったら勤め先に伝えれば直せます。
令和8年分から、扶養親族を書く欄の名前が「控除対象扶養親族」から「源泉控除対象親族」に変わりました。国税庁は記載漏れに注意するよう案内しています。
ステップ2基礎控除などの申告書に、自分の所得を書く10分
自分のその年の給与の見積額を書き、国税庁の表で給与所得控除を引いて所得の額を出します。令和8年分の給与所得控除は、収入220万円までなら74万円です。
配偶者がいる人は、配偶者の所得の見積額も同じように書きます。19歳以上23歳未満の家族がいる人は、特定親族特別控除の欄も埋めます。
ステップ3保険料控除申告書に、証明書を書き写す15分
控除証明書を1枚ずつ見て、保険会社の名前、保険の種類、契約者、受取人、1年間に払う保険料を書き写します。新しい契約と古い契約で欄が分かれているので、証明書に書かれている区分のとおりに書きます。
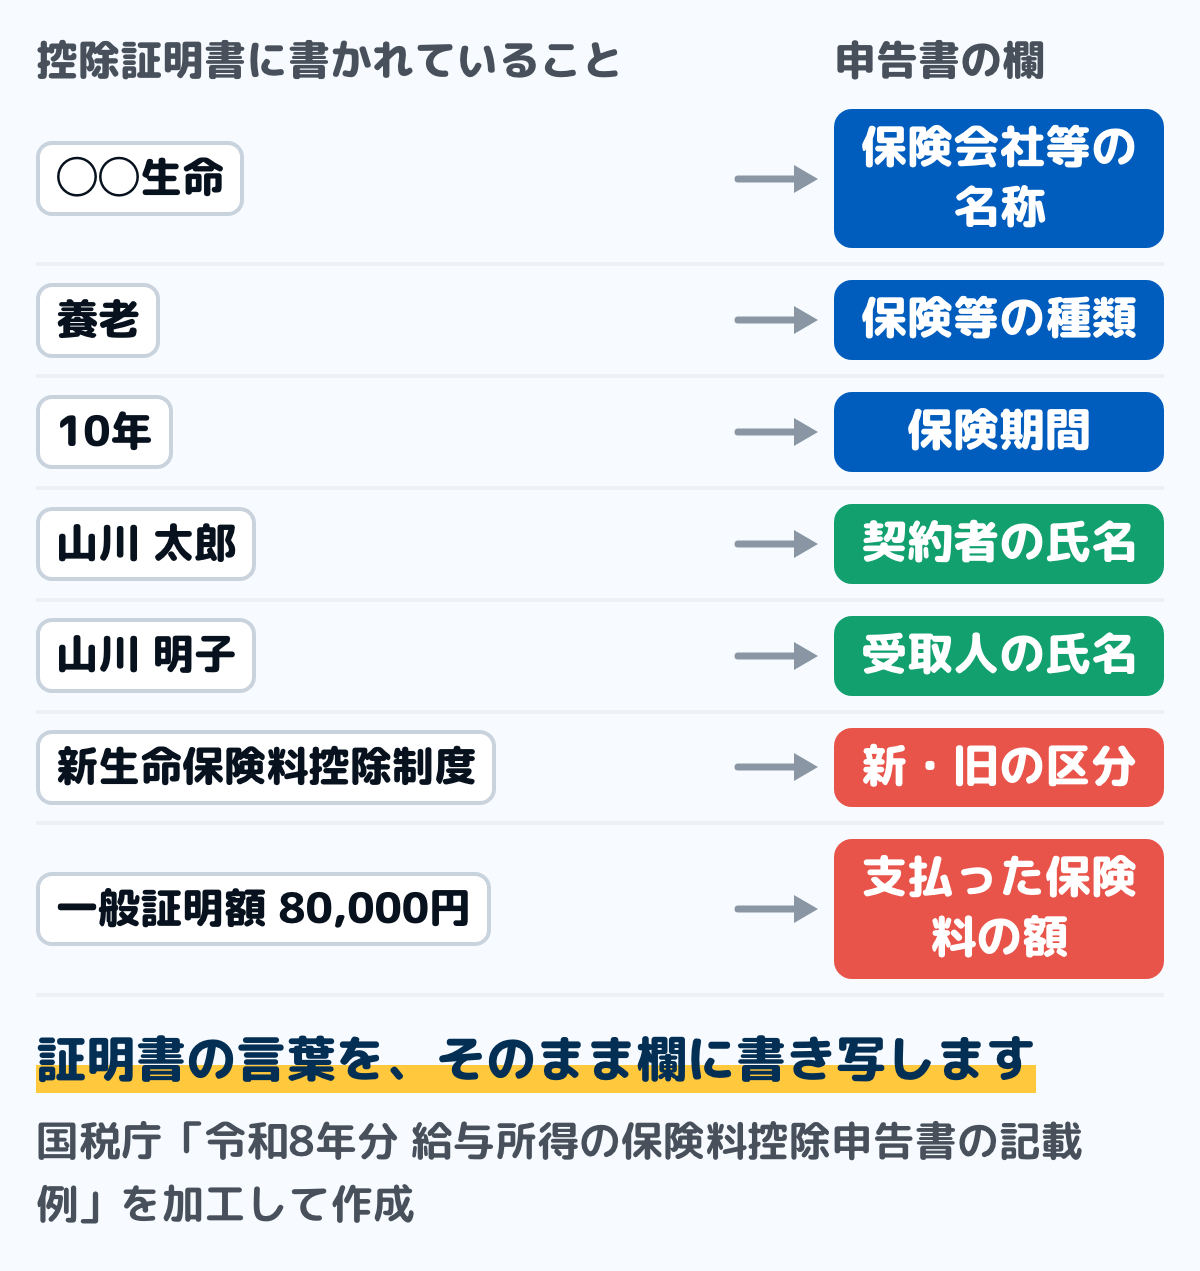
図は、控除証明書に書かれている言葉が、申告書のどの欄に入るかを並べたものです。証明書の言葉を言い換えずに、そのまま書き写すのが確実です。
書き写したら、証明書そのものを申告書に添えます。添えないと控除が受けられないので、切り離して捨てないようにします。
ステップ4期限までに出す5分
勤め先が決めた期限までに出します。年末調整はその年の最後の給与を払うときまでに行うので、期限は11月から12月の初めに置かれることが多くなっています。
出した後に扶養の人数が変わったときは、勤め先に伝えます。その年の最後の給与を払う前なら直せます。
保険会社から届いた封筒を探してみてください。10月ごろに届く「控除証明書」があれば、そのまま3枚目に書き写せます。
年末調整では受けられない控除
年末調整は便利な仕組みですが、すべての控除を受けられるわけではありません。次の控除は、国税庁の案内のとおり確定申告で受けます。
- 医療費控除:1年分の医療費が一定額を超えたときの控除です。明細書を作って確定申告します
- 雑損控除:災害や盗難で資産に損害を受けたときの控除です
- 医療費控除のやり方:明細書を作る手順にまとめています
- 寄附金控除:ふるさと納税を含む寄附の控除です。ワンストップ特例を使う人は確定申告が要りません
- 住宅ローン控除の1年目:2年目からは年末調整でできます
年末調整を受けた人でも、確定申告はできます。医療費が多かった年や、ふるさと納税をした年は、翌年の申告期間に申告すると税金が戻ることがあります。
12月の手取りが動く理由
年末調整をした月の給与明細では、所得税の欄がいつもと違う形になります。多く引いていた分が戻る人は、所得税の欄がマイナスになったり、還付の行が足されたりします。
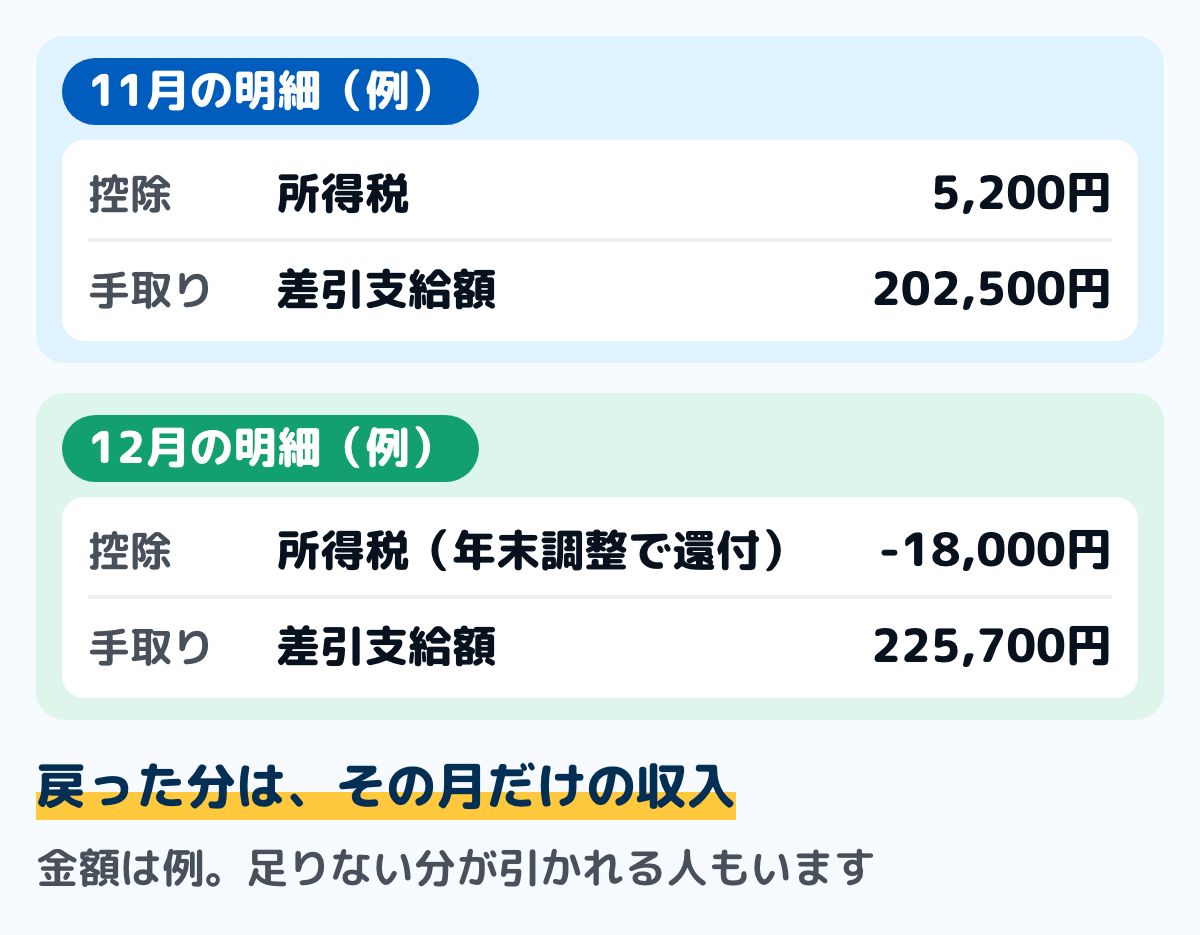
図は、12月の手取りが動く例です。戻る額は人によって違い、足りなかった分が引かれて手取りが減る人もいます。
家計簿では、戻った分を給料と同じ行に書かないほうが読みやすくなります。別の行に「年末調整の還付」として書いておけば、翌月に手取りが減ったように見えても慌てずに済みます。1年の見通しは年間収支表に書いておきます。
年末調整が終わると、その結果をまとめた源泉徴収票が渡されます。渡す期限は所得税法で翌年1月31日までと決まっていて、読み方は源泉徴収票の見方にまとめています。
迷いやすい場面
年の途中で転職した
前の勤め先の源泉徴収票を、新しい勤め先に出します。出せば、新しい勤め先が1年分をまとめて年末調整をしてくれます。
間に合わなかったときは、自分で確定申告をします。そのときは、前の勤め先と今の勤め先の票を両方使います。
共働きで、子どもをどちらの扶養に入れるか
子どもを扶養に入れられるのは、どちらか一方だけです。2人の申告書に同じ子どもを書くと、後で直すことになります。
どちらに入れるかは、所得の多いほうにすると税の軽くなる幅が大きくなる場合が多いものの、住民税や勤め先の手当の条件にも関わります。迷うときは勤め先の担当か税務署に確かめてください。
生命保険料控除の欄がよく分からない
控除証明書には、一般・介護医療・個人年金のどれに当たるかと、新契約か旧契約かが書かれています。その区分ごとに計算表へ当てはめます。
計算表と上限は生命保険料控除はいくら?にまとめています。所得税と住民税で表が違います。
控除証明書をなくした
保険会社に再発行を頼めます。年末調整に間に合わないときは、その控除だけを確定申告で受けることもできます。
国民年金の控除証明書は、日本年金機構に再発行を頼めます。どちらも時間がかかるので、なくしたと分かった時点で連絡します。
副業の収入がある
年末調整は、扶養控除等申告書を出した1か所の勤め先でしか受けられません。副業の分は年末調整に入らないので、必要な人は確定申告をします。
副業が事業の収入にあたる人は、1年分の記録を帳簿の形にしておくことになります。この記事を書いている会社は、法人と個人事業主に向けてはたらく記帳代行という別のサービスを行っています。
領収書や通帳のデータを渡すと、会計ソフトへの入力を代わりに行うしくみです。料金は仕訳の数で決まり、月2,980円(税抜)からで、1か月分を無料で試せます。
家計簿では、本業と副業の収入を別の行に分けて書いておきます。申告のときに合計を出しやすくなり、どちらが増えたのかも分かります。
12月に給料が2回ある
締め日と支払日の関係で、12月に給与が2回入る年があります。年末調整はその年に支払うことが確定した給与を合計して行うので、2回分とも1年の合計に入ります。
家計簿では、入った日で2行に分けて書きます。翌年1月に入る給与は、翌年の分になります。
よくある質問
Q年末調整は、いつまでに出しますか
勤め先が決めた期限までです。年末調整はその年の最後の給与を払うときまでに行うので、11月から12月の初めに期限を置く勤め先が多くなっています。正確な日は、配られた用紙か社内の案内で確かめてください。
Q扶養している家族がいなくても出しますか
出します。扶養控除等申告書を出していることが年末調整の条件なので、家族の欄が空でも、氏名と住所を書いて出します。
Q生命保険に入っていないときは、3枚目も出しますか
書くことがなければ出さなくて構いません。勤め先によっては全員に出させることもあるので、案内に従ってください。
Q年末調整をすれば、確定申告はしなくてよいですか
多くの会社員は、年末調整で所得税の精算が終わります。ただし、医療費控除や住宅ローン控除の1年目、副業の所得がある場合などは、確定申告が要ります。
Q書き間違えたら、どうなりますか
その年の最後の給与を払う前なら、勤め先に言えば直せます。間に合わなかったときは、自分で確定申告をして精算します。
Q年末調整で、いくら戻りますか
人によって違います。戻るのは、毎月の天引きの合計が1年分の税額より多かった分なので、扶養の人数や保険料の額で変わります。戻らずに引かれる人もいます。
Q還付されたお金は、家計簿にどう書きますか
給料とは別の行に、「年末調整の還付」として書きます。その月だけの収入なので、給料と同じ行に入れると、翌月の手取りが減ったように見えてしまいます。
まとめ
- 年末調整は、毎月の天引きの合計と1年分の税額の差を精算する手続き
- 対象になるのは、扶養控除等申告書を出している人。給与の総額が2,000万円を超える人は対象外
- 出す書類は、扶養控除等申告書・基礎控除などの申告書・保険料控除申告書の多くて3枚
- 住宅ローン控除は2年目から4枚目を出す。1年目は確定申告
- 医療費控除・雑損控除・寄附金控除は、年末調整では受けられない
- 12月に戻ったお金は、家計簿では給料と別の行に書く
3枚が何の紙かと、書き写す元の書類が分かれば、年末調整は30分ほどで終わります。控除証明書を1か所にまとめておくのが、いちばんの近道です。
この記事で参照した公的情報
- No.2662 年末調整のしかた(年末調整の順序・還付と徴収・102.1%を乗じる)
- No.2665 年末調整の対象となる人(扶養控除等申告書を出している人・給与2,000万円超は対象外・年の中途で行う場合の5つ)
- No.1120 医療費を支払ったとき(医療費控除は確定申告書で受ける)
- No.1110 災害や盗難などで資産に損害を受けたとき(雑損控除は確定申告書で受ける)
- No.1150 一定の寄附金を支払ったとき(寄附金控除は確定申告書で受ける)
- No.1410 給与所得控除(令和8年分・令和9年分/令和7年分の表)
- No.1177 特定親族特別控除(令和8年分は特定親族の合計所得62万円超123万円以下・給与収入197万円以下・控除額63万円から3万円)
- 令和7年度税制改正(基礎控除の見直し等関係)・特定親族特別控除の創設
- ≪記載例≫令和8年分 給与所得者の扶養控除等(異動)申告書(氏名・住所・A 源泉控除対象配偶者・B 源泉控除対象親族の記載例)
- ≪記載例≫令和8年分 給与所得の保険料控除申告書(生命保険料控除の欄と、控除証明書からの書き写し)
- 利用規約・免責事項・著作権(公共データ利用規約(第1.0版)に準拠。出典と加工の明示を条件に複製・翻案・商用利用ができる)
- 窓口
- 国税庁
- 確認日
- 確認先
- https://www.nta.go.jp/chuijiko/copy.htm
- 所得税法 第226条(給与の源泉徴収票は翌年1月31日まで交付)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033