源泉徴収票の見方|4つの金額のつながりと、家計簿で使う年の手取り
 Move for People株式会社

年末から年明けにかけて、勤め先から小さな紙かデータが届きます。数字が4つ並んでいるけれど、どれが年収でどれが税金なのか分からないまま、しまい込んでいる人も多いのではないでしょうか。
この記事では、源泉徴収票の4つの金額を上から順に見ていき、その4つがどうつながっているかをまとめます。あわせて、いつ誰に渡されるものかと、家計簿で1年分の手取りを出すときの使い方まで書きます。
源泉徴収票をもらいましたが、数字が並んでいるだけで意味が分かりません。年収はどれを見ればよいのでしょうか。
源泉徴収票は、1年分の給与と所得税のまとめ
源泉徴収票は、1月1日から12月31日までの1年間に払われた給与と、そこから引かれた所得税をまとめた書類です。毎月の給与明細が1回分の記録なのに対して、こちらは1年分の合計になります。
種類は3つあります。会社に雇われて働く人が受け取る「給与所得の源泉徴収票」、退職手当を受け取ったときの「退職所得の源泉徴収票」、年金を受け取っている人の「公的年金等の源泉徴収票」です。
渡す時期は所得税法で決まっています。給与の分は翌年1月31日まで、年の中途で退職した人にはその退職の日以後1か月以内、退職手当の分も退職の日以後1か月以内、年金の分は翌年1月31日までです。
この記事では、いちばん多くの人が受け取る「給与所得の源泉徴収票」を扱います。毎月の明細の読み方は、給与明細の見方にまとめています。
4つの金額を、上から順に見る
源泉徴収票にはたくさんの欄がありますが、まず見るのは上のほうに並ぶ4つの金額です。左から順に、支払金額、給与所得控除後の金額、所得控除の額の合計額、源泉徴収税額と並んでいます。
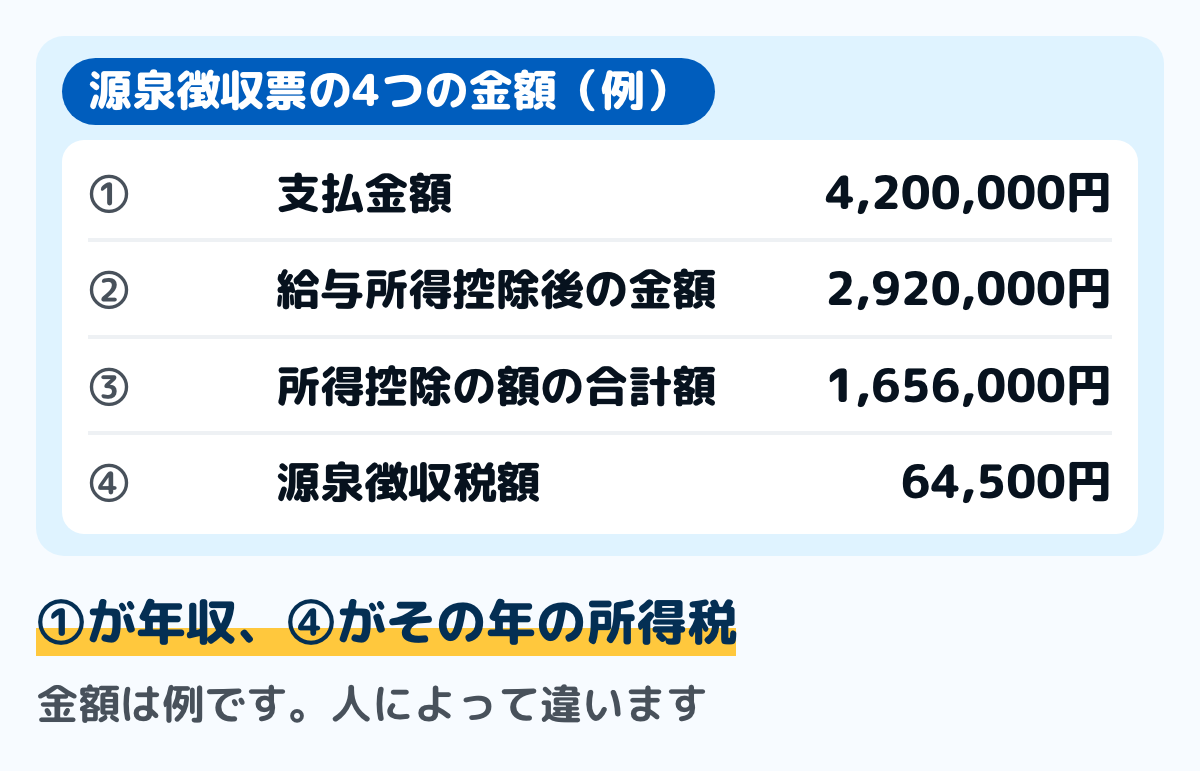
図は、4つの金額の並びを例で示したものです。額は人によって違うので、自分の票の数字で読み替えてください。
①支払金額は、いわゆる年収
支払金額は、1年間に払われた給与・賞与・手当の合計です。求人や年収の話で出てくる「年収」はこの額を指すことが多く、税金や保険料を引く前の額になります。
ただし、非課税になる手当は入りません。電車やバスの通勤手当は、国税庁の案内では1か月15万円までが非課税なので、その範囲の通勤手当は支払金額に含まれていません。
②給与所得控除後の金額は、会社員の経費を引いた後
給与所得控除は、会社員の経費にあたるものとして、収入の額に応じて自動で引かれる額です。支払金額からこれを引いた残りが、②の給与所得控除後の金額になります。
国税庁の表では、令和8年分と令和9年分の給与所得控除は次のようになっています。収入220万円までは74万円、220万円超360万円までは収入×30%+8万円、360万円超660万円までは収入×20%+44万円です。
続きは、660万円超850万円までが収入×10%+110万円、850万円超は195万円が上限です。自分の支払金額がどの段に入るかを見て、①から引いた残りが②と合うかを確かめます。
令和7年分は最低の額が65万円(収入190万円まで)で、令和6年分までは55万円(収入162万5千円まで)でした。手元の票が何年分かで表が変わるので、票の左上の年分を先に見てください。
③所得控除の額の合計額は、その人の事情で引かれる分
所得控除は、扶養している人がいるか、社会保険料をいくら払ったかといった、その人の事情に応じて引かれるものです。③にはその合計が入ります。
中身は、社会保険料控除、生命保険料控除、地震保険料控除、扶養控除、配偶者控除、基礎控除などです。基礎控除は国税庁の表で、令和8年分は合計所得132万円以下なら104万円、令和7年分は同じ区分で95万円となっています。
生命保険料や地震保険料の控除は、年末調整のときに申告書を出していないと③に入りません。③が思ったより小さいときは、出し忘れがなかったかを確かめます。
④源泉徴収税額は、1年分の所得税
④は、その年の給与にかかった所得税の額です。②から③を引いた額(課税される所得金額)に税率を掛けて出し、住宅ローン控除などがあればそこから差し引かれます。
税率は国税庁の速算表で決まっています。課税される所得金額が195万円未満なら5%、195万円以上330万円未満なら10%(控除額97,500円)、330万円以上695万円未満なら20%(控除額427,500円)と、段階的に上がります。
この④には復興特別所得税も入っています。国税庁の案内では、令和8年分までは基準所得税額の2.1%が上乗せされます。令和9年1月1日以後に生じる所得からは1.1%に下がり、代わりに防衛特別所得税1%が加わります。
4つの金額は、引き算でつながっている
4つの金額はばらばらの数字ではなく、上から順に引き算でつながっています。この順番が分かると、自分の票の数字が正しいかどうかも見当がつきます。
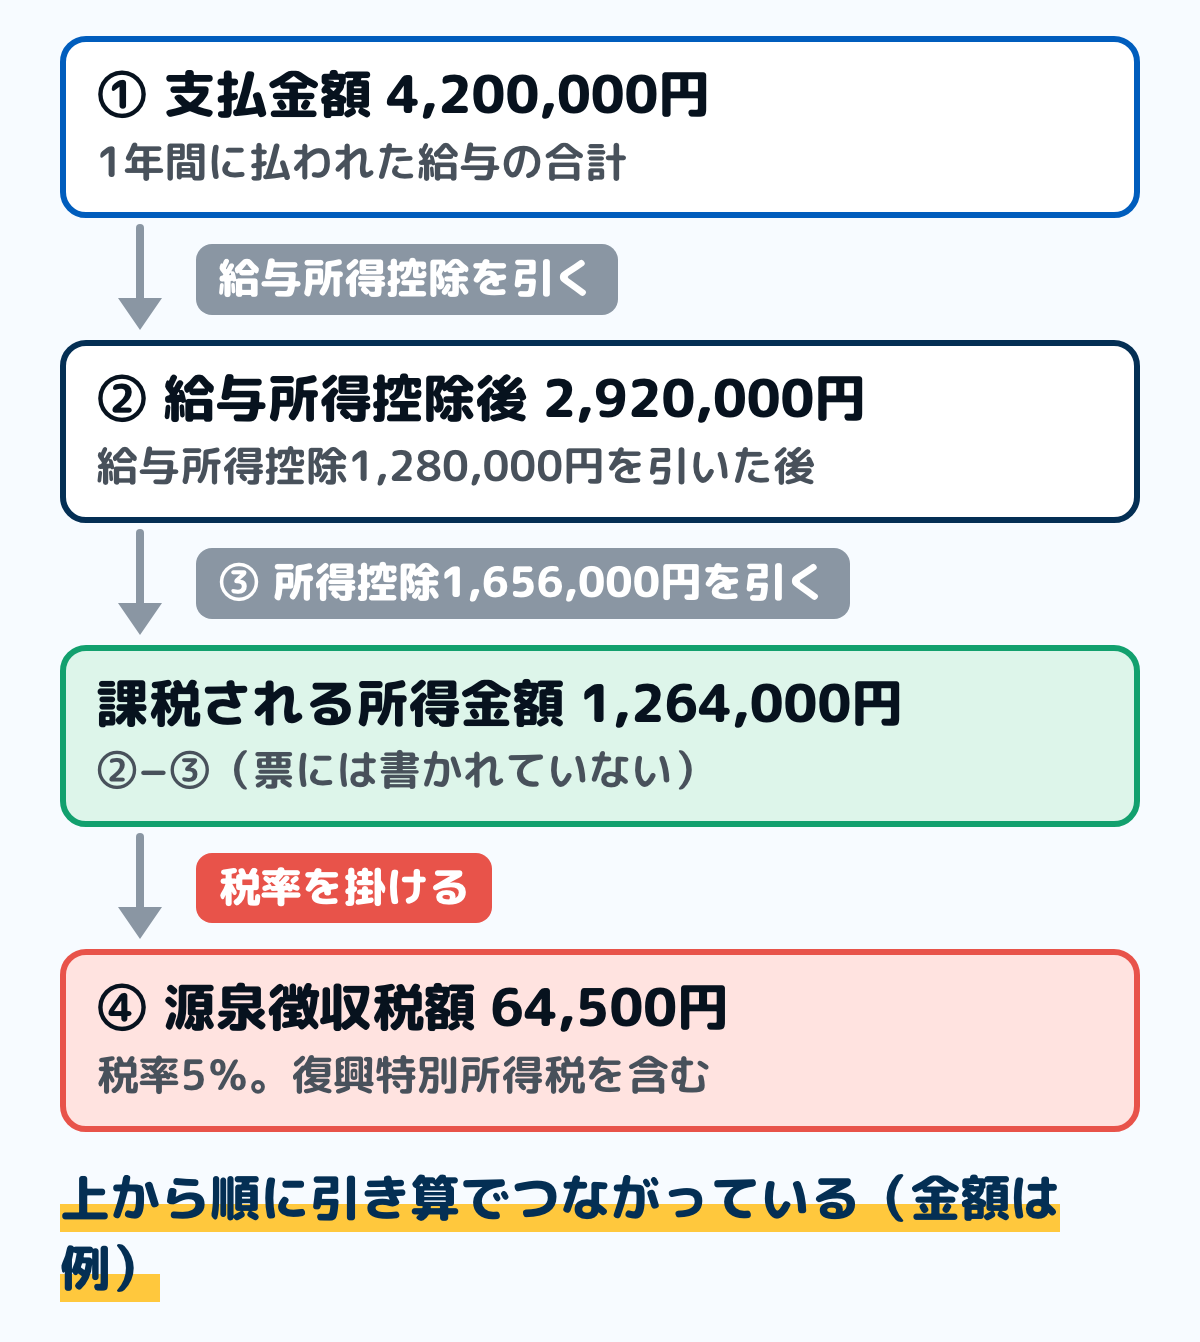
図は、4つの金額のつながりを例で示したものです。課税される所得金額は票には書かれていないので、②から③を引いて自分で出します。
自分で計算した額と④が合わないときは、住宅ローン控除のような税額控除があるか、年の途中で入社や退職をしているかを確かめます。それでも分からなければ、勤め先の担当か税務署に聞いてください。
源泉徴収票を使う場面
源泉徴収票は、しまっておくだけの紙ではありません。年に何度か、提出や計算に使う場面が出てきます。
- 転職したとき:前の勤め先の票を、新しい勤め先に出します。転職先が1年分をまとめて年末調整するために要ります
- 確定申告をするとき:医療費控除や、住宅ローン控除の1年目などは年末調整では受けられないので、確定申告で使います
- 収入の証明が要るとき:住宅ローンを申し込むとき、賃貸を借りるとき、保険の扶養に入るときなどに求められます
- ふるさと納税の上限を見るとき:控除の上限は収入と家族構成で決まるので、①の支払金額などを使って目安を出します
紛失したときは、勤め先に再発行を頼めます。渡すことは所得税法で決まった勤め先の義務なので、退職した後でも頼めます。
家計簿で1年分の手取りを出す手順
用意するのは、今年の源泉徴収票と、給与が入る口座の記録です。紙でも表計算でも、どの家計簿でも同じ手順で出せます。
ステップ1支払金額と、家計簿の収入の合計を並べる5分
家計簿の収入の欄を1年分足して、その合計と①の支払金額を並べます。家計簿には手取りを書いているはずなので、①のほうが大きくなります。
大きく違うときは、家計簿に書き漏らした給与やボーナスがないかを見ます。通勤手当は①に入っていないことがあるので、そのぶんの差は出ます。
ステップ21年分の手取りを出す5分
①の支払金額から、④の源泉徴収税額と、票の「社会保険料等の金額」の欄の額を引きます。残った額が、その年に自由に使えたお金のおおよその額です。
住民税は源泉徴収票には出てきません。引かれた額を知りたいときは、12か月分の給与明細の住民税の欄を足します。住民税がいつから変わるかは、住民税はいつからにまとめています。
ステップ3去年の票と並べる5分
去年の源泉徴収票があれば、①と④を並べます。①が増えているのに手取りの実感が変わらないときは、③の所得控除や社会保険料の額も一緒に並べてみます。
1年ごとの変化を残しておくと、翌年の年間収支表を作るときの土台になります。票は捨てずに、少なくとも5年分はまとめておきます。
手元の源泉徴収票を出して、①と④、それに「社会保険料等の金額」の3つに印を付けてみてください。3つ分かれば、その年の手取りが出せます。
迷いやすい場面
年末調整をしていない票が届いた
年の途中で退職して、その年に再就職していない人の票は、年末調整をしていない状態で渡されます。②の給与所得控除後の金額と③の所得控除の額の合計額が空欄になっていることがあります。
この場合は、自分で確定申告をすると、引かれすぎた所得税が戻ることがあります。申告のときにこの票を使うので、大事に取っておきます。
2枚以上の源泉徴収票がある
同じ年に2社以上から給与を受け取ると、票も2枚以上になります。転職先に前の勤め先の票を出して年末調整をしてもらえば、新しい勤め先の票に1年分がまとまります。
出すのが間に合わなかったときは、自分で確定申告をします。そのときは、手元の票を全部使って1年分を合計します。
摘要の欄に細かい字が書かれている
票のいちばん下の「摘要」の欄には、前の勤め先の名前と支払金額、扶養している人の名前などが書かれることがあります。年の途中で転職した人は、ここに前の勤め先の分が書かれているかを確かめます。
書かれていれば、①の支払金額に前の勤め先の分も含まれています。書かれていなければ、2枚の票の①を足したものが、その年の収入です。
源泉徴収税額がどう計算されたのか知りたい
④の源泉徴収税額は、②の給与所得控除後の金額から③の所得控除の額の合計額を引き、残った課税所得に税率をかけて出します。税率は5%から45%の7段階です。
計算の順番と速算表の使い方は所得税の計算方法にまとめています。票の3つの数字があれば、自分で同じ額を出せます。
支払金額が、自分の思っている年収と違う
通勤手当のうち非課税になる分は①に入りません。また、12月分の給与が翌年1月に払われる勤め先なら、その分は翌年の票に入ります。
いつ払われたかで年を分けるのが源泉徴収票の決まりです。家計簿も入った日で書いておくと、票と見比べやすくなります。
退職金は、この源泉徴収票には載らない
退職金は給与とは別に計算されるので、給与の源泉徴収票には含まれません。退職所得の源泉徴収票が別に交付されます。
税額の出し方と退職所得控除額は退職金の税金はいくら?にまとめています。勤続年数で控除額が決まります。
よくある質問
Q源泉徴収票は、いつもらえますか
給与の分は、所得税法で翌年1月31日までと決まっています。多くの勤め先では、12月分の給与明細と一緒か、年明けに渡されます。年の中途で退職した人には、退職の日以後1か月以内に渡されます。
Q年収は、どの欄を見ればよいですか
①の支払金額です。1年間に払われた給与・賞与・手当の合計で、税金や保険料を引く前の額になります。手取りではないので、家計簿の収入の合計とは一致しません。
Q源泉徴収票をなくしました
勤め先に再発行を頼めます。渡すことは勤め先の義務なので、退職した後でも頼めます。勤め先が応じないときや、倒産しているときは、税務署に相談してください。
Qアルバイトやパートでも、もらえますか
給与を受け取っている人には渡されます。金額が小さくても、勤め先には渡す義務があります。学生で親の扶養に入っている人は、扶養の条件を確かめるときにも使います。
Q源泉徴収税額が0円でした
その年の所得税が0円だったということです。収入が少ない人や、所得控除が大きい人はこうなります。毎月の給与から所得税が引かれていた場合は、年末調整で全額戻っていることが多いので、12月の明細も見てみてください。
Q家計簿の収入は、支払金額で書き直したほうがよいですか
書き直す必要はありません。家計簿は口座に入った手取りで書いておくほうが、残高と合わせやすくなります。家計調査でも、税金や社会保険料を引いた後の額を可処分所得と呼んでいます。
Q給与明細と源泉徴収票の、どちらを取っておきますか
どちらも取っておくと役に立ちます。票は1年分の合計、明細は月ごとの変化が分かります。片方しか残せないなら、収入の証明にも使える票のほうを優先します。
まとめ
- 源泉徴収票は、1年分の給与と所得税をまとめた書類で、渡す時期は所得税法で決まっている
- 見るのは4つ。①支払金額、②給与所得控除後の金額、③所得控除の額の合計額、④源泉徴収税額
- ①がいわゆる年収で、④がその年の所得税
- ①から②、②から③を引いて税率を掛けると④になる、という順番でつながっている
- 家計簿では、①から④と社会保険料等の金額を引くと、その年の手取りのおおよその額が出せる
- 去年の票と並べると、収入と引かれた額のどちらが変わったのかが分かる
4つの金額の順番が分かれば、源泉徴収票は数分で読めます。毎年同じ3つに印を付けておけば、年ごとの比べ方も決まります。
この記事で参照した公的情報
- 所得税法 第226条(給与の源泉徴収票は翌年1月31日まで・年の中途で退職した人は退職の日以後1か月以内・退職手当等は退職の日以後1か月以内・公的年金等は翌年1月31日まで)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/340AC0000000033
- No.1410 給与所得控除(令和8年分・令和9年分/令和7年分/令和2年分から令和6年分の表)
- No.1199 基礎控除(令和6年分以前・令和7年分・令和8年分令和9年分以後・令和10年分以後の表)
- No.2260 所得税の税率(速算表・復興特別所得税は基準所得税額の2.1%・令和9年1月1日以後は1.1%に引き下げ+防衛特別所得税1%)
- No.2582 電車・バス通勤者の通勤手当(1か月15万円までが非課税の限度)
- No.2662 年末調整のしかた
- 令和7年度税制改正(基礎控除の見直し等関係)・特定親族特別控除の創設
- 家計調査 用語の解説(可処分所得=実収入から税金・社会保険料などの非消費支出を引いた額)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/kaisetsu.html