退職金の税金はいくら?|退職所得控除の出し方と、2分の1にする計算
 Move for People株式会社

退職金の額が知らされても、手元にいくら残るのかは別の話です。税金が引かれると聞いても、どれくらい引かれるのかは分かりません。
この記事では、退職金にかかる税金の計算を国税庁の案内で確かめます。あわせて、手続きの落とし穴と、家計簿での書き方まで書きます。
退職金の額は聞きましたが、税金が引かれると手元にいくら残るのか分かりません。生活の組み立てを始められません。
税金がかかるのは「2分の1にした額」
国税庁の案内では、退職所得の金額は原則として次のように計算するとされています。収入金額(源泉徴収される前の金額)から退職所得控除額を引き、その残りに2分の1を掛けた額です。
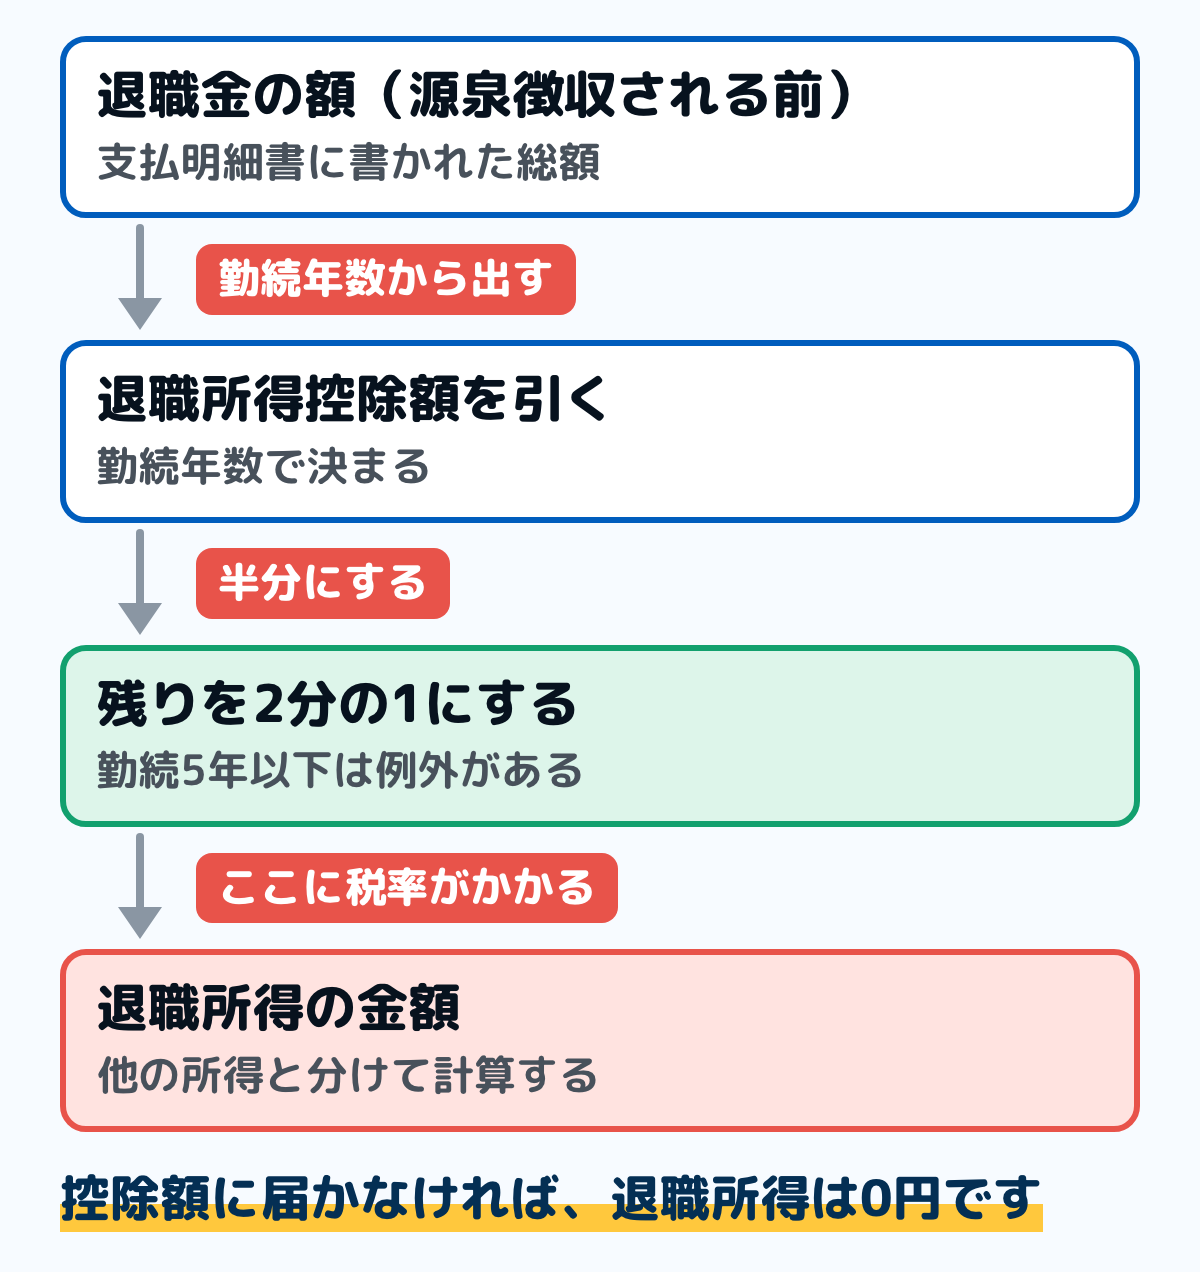
図は、計算の順番です。受け取った額そのものに税金がかかるわけではなく、まず控除額を引き、さらに半分にしてから税額を計算します。
退職所得は、原則として他の所得と分離して所得税額を計算します。その年の給与や年金と合算されないので、税率が跳ね上がることもありません。
退職金だけでなく、退職に基因して支給される一時金も退職所得とみなされます。確定拠出年金の老齢給付金として支給される一時金や、解雇予告手当も当たります。
退職所得控除額は勤続年数で決まる
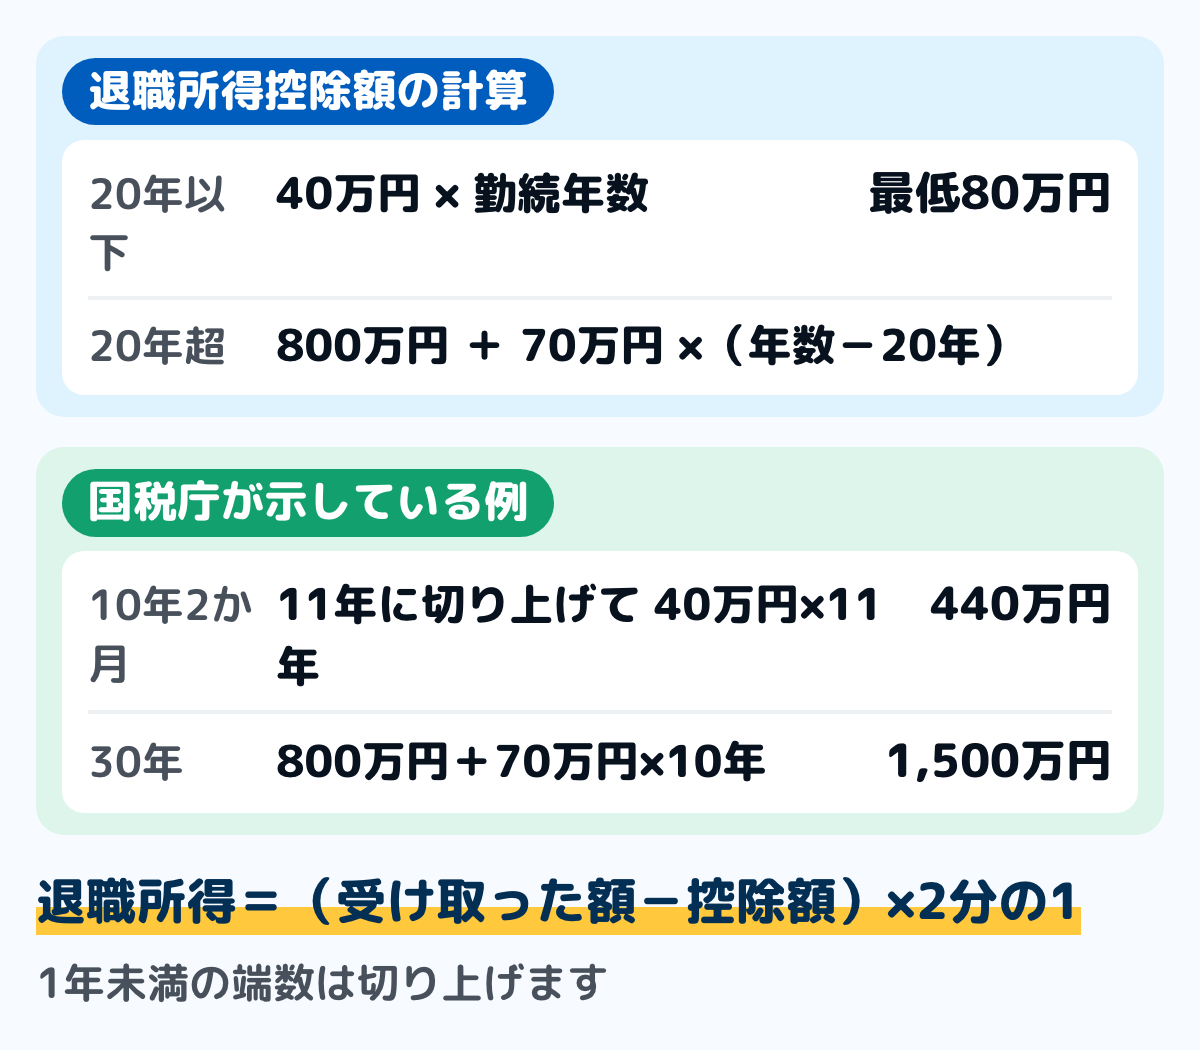
図は、退職所得控除額の計算です。勤続年数が20年以下なら40万円に勤続年数を掛けた額で、80万円に満たない場合は80万円になります。
20年を超えると計算が変わります。800万円に、70万円を掛けた20年を超える年数を足した額です。
勤続年数に端数があるときは切り上げます。国税庁の例では、勤続年数10年2か月の人は11年として計算し、40万円×11年=440万円になります。
30年勤めた場合は1,500万円です。800万円+70万円×10年で計算します。
障害者になったことが直接の原因で退職した場合は、計算した額に100万円が加えられます。前年以前に退職金を受け取ったことがあるときなどは、計算が変わることがあります。
2分の1にならない場合がある
勤続年数が短いと、2分の1の計算が使えないことがあります。国税庁の案内では、2つの場合が挙げられています。
1つ目は「特定役員退職手当等」です。役員等勤続年数が5年以下である人が受け取る退職手当等のうち、その年数に対応する分は、控除額を引いた額がそのまま退職所得の金額になります。
2つ目は「短期退職手当等」です。役員等以外として勤務した期間で計算した勤続年数が5年以下の場合、控除額を引いた額のうち300万円を超える部分に2分の1の計算が使えません。
どちらも勤続年数5年以下が目安です。長く勤めて退職する場合は、原則どおり2分の1の計算になります。
「退職所得の受給に関する申告書」を出し忘れると20.42%
退職金を受け取る前に、勤め先へ「退職所得の受給に関する申告書」を出します。これを出しているかどうかで、引かれ方が大きく変わります。
出している場合は、勤め先が所得税額などを計算して源泉徴収します。国税庁の案内では、原則として確定申告は必要ないとされています。
出していない場合は、退職金等の支払金額の20.42%が源泉徴収されます。控除額を引かず、2分の1にもせず、支払額そのものに掛けた額です。
引かれすぎた分は取り戻せます。受給者本人が確定申告を行うことで精算します。手順は確定申告のやり方にまとめています。
医療費控除や寄附金控除を受けるために確定申告をするときは、確定申告書に退職所得の金額を記載する必要があります。医療費控除のやり方と合わせて出す年は、書き漏らさないようにします。
住民税は市民税6%・県民税4%
住民税も退職金から引かれます。横浜市の案内では、退職手当等に係る市民税および県民税の所得割は、退職手当等の支払を受けるときに特別徴収されるとされています。
税率は一律です。市民税6%、県民税4%で、合わせて10%になります。
計算のもとになる退職所得の金額は、所得税と同じ式で出します。退職所得の金額に1,000円未満の端数があるときは、1,000円未満を切り捨てます。
住民税は翌年度にまとめてかかるわけではありません。退職金を受け取るときに引かれるので、住民税がいつから引かれるかで扱う毎年の住民税とは別の動き方をします。
一時金で受け取るか、年金で受け取るかで税の計算が変わる
確定拠出年金や確定給付企業年金は、受け取り方を選べることがあります。どちらを選ぶかで、税の計算の仕方が変わります。
一時金で受け取ると退職所得です。国税庁の案内では、確定拠出年金法に規定する企業型年金規約または個人型年金規約に基づいて老齢給付金として支給される一時金なども退職所得とみなされるとされています。
退職所得は、この記事で見てきたとおり「(受け取った額-退職所得控除額)×2分の1」で計算し、他の所得と分離します。勤続年数が長いほど控除額が大きくなります。
年金で受け取ると雑所得です。国税庁の案内では、確定給付企業年金法の規定に基づいて支給を受ける年金は公的年金等に当たり、年金の収入金額から公的年金等控除額を差し引いて所得金額を計算するとされています。
雑所得は他の所得と合算されます。老齢基礎年金や老齢厚生年金と同じ枠で計算するので、受け取る年の公的年金等の収入金額の合計で控除額が決まります。
源泉徴収の仕方も違います。公的年金等の支払を受けるときは、原則として収入金額から一定の控除額を差し引いた額に5.105%を乗じた金額が源泉徴収されます。
国税庁は具体例を示しています。65歳以上で公的年金等の収入金額の合計が350万円、雑所得以外の合計所得金額が500万円の場合、雑所得は350万円×75%-27万5,000円=235万円になります。
どちらが有利かは、勤続年数・受け取る額・その年の他の所得で変わります。自分の場合の計算は税務署に相談してください。
確定拠出年金からの受け取りも退職所得になる
確定拠出年金には、事業主が掛金を出す企業型DCと、自分で掛金を出すiDeCo(個人型確定拠出年金)があります。厚生労働省の案内では、どちらも老後に受け取る制度として位置づけられています。
掛金の上限は立場で決まります。国民年金第1号被保険者(自営業者等)は月額68,000円です。企業年金等に加入していない会社員は月額23,000円、企業年金等に加入している会社員は月額20,000円、第3号被保険者は月額23,000円になります。
掛金は全額が所得控除になります。国税庁の案内では、確定拠出年金法に規定する個人型年金加入者掛金は小規模企業共済等掛金控除の対象で、控除できる金額はその年に支払った掛金の全額とされています。
受け取るときの扱いは上の節と同じです。一時金なら退職所得、年金なら雑所得になります。
勤め先の退職金と同じ年に受け取ると、控除額の計算が変わることがあります。国税庁の案内では、同一年中に2か所以上から退職金を受け取るときなどは控除額の計算が異なることがあるとされています。
転職したときは持ち運べます。厚生労働省の案内では、確定拠出年金で積み立てた資産を他の制度へ移せる場合があるとされていて、移せる先は制度の組み合わせで決まります。
家計簿での書き方
用意するのは、退職金の支払明細書か退職所得の源泉徴収票です。総額と、引かれた税額が書かれています。
ステップ1手取りの額を確かめる10分
支払明細書には、退職金の総額と源泉徴収された所得税額・住民税額が載ります。振り込まれた額と突き合わせて、差が税金で説明できるかを見ます。
差が合わないときは、会社の担当に確かめます。申告書を出し忘れていると、20.42%が引かれている可能性があります。
ステップ2入った日に、収入として1行で書く5分
家計簿には、振り込まれた日に振り込まれた額を書きます。毎月の給料とは別の行にして、あとから見分けられるようにします。
総額を書いて税金を支出に分ける方法もあります。どちらでもよいですが、年間収支表に書く額とそろえておきます。
ステップ3使いみちを決めてから口座を分ける30分
退職金は一度きりの大きな収入です。口座の使い分けにならって、生活費の口座とは別に置いておくと、少しずつ溶けるのを防げます。
先に外す分を決める考え方はボーナスの使い道の決め方と同じです。何に使うかを決めてから配ります。
ステップ4退職後の固定費を書き出す30分
退職すると、健康保険料や年金保険料の払い方が変わります。国民健康保険料と国民年金の保険料を一覧にしておきます。
住民税も前年の所得で決まるので、退職の翌年に大きな額が来ることがあります。読み方は住民税決定通知書の見方、年金の見込みは年金はいくらもらえる?にまとめています。
退職金の支払明細書を出して、勤続年数から退職所得控除額を計算してみてください。総額がその額に届かなければ、所得税はかかりません。
迷いやすい場面
自分の会社の退職金はいくらか
額は会社の退職金規程で決まるので、平均額はあくまで目安です。定年退職の平均は大学・大学院卒(管理・事務・技術職)で1,896万円、自己都合だと1,441万円でした。
自分の額は、規程の支給率の表に勤続年数を当てはめれば計算できます。規程の探し方と勤続年数ごとの増え方は退職金の相場にまとめています。
退職金が控除額より少ない
収入金額から退職所得控除額を引いた残りがなければ、退職所得の金額は0円です。勤続20年で控除額800万円なら、800万円までは所得税がかかりません。
住民税も同じ式で計算するので、同じように0円になります。額が小さいからといって、申告書を出さなくてよいわけではありません。
年金と一時金で分けて受け取る
確定拠出年金などは、一時金で受け取ると退職所得、年金で受け取ると雑所得になります。どちらで受け取るかで税金の計算が変わります。
自分の制度がどうなっているかは、勤め先か運営管理機関に確かめてください。受け取り方の選択は税務署にも相談できます。
2か所から退職金を受け取る
国税庁の案内では、控除額の計算が異なることがあるとされています。前年以前に退職金を受け取ったことがあるときや、同一年中に2か所以上から退職金を受け取るときが当たります。
自分で計算せず、税務署に確かめてください。計算が変わるのは控除額なので、税額も変わります。
退職した年の途中で再就職した
退職所得は他の所得と分離して計算するので、再就職後の給与と合算されません。ただし、その年の給与については年末調整か確定申告で精算します。
前の勤め先の源泉徴収票を新しい勤め先に出します。読み方は源泉徴収票の見方にまとめています。
よくある質問
Q退職金の税金はどう計算しますか
(受け取った額-退職所得控除額)×2分の1で退職所得の金額を出します。その額に、他の所得と分離して税額を計算します。
Q退職所得控除額はいくらですか
勤続年数20年以下は40万円×勤続年数です(80万円に満たない場合は80万円)。20年超は800万円+70万円×(勤続年数-20年)になります。
Q勤続年数に端数があるときはどうしますか
1年未満の端数は切り上げます。10年2か月なら11年として計算します。
Q確定申告は必要ですか
「退職所得の受給に関する申告書」を出していれば、原則として必要ありません。出していないと20.42%が源泉徴収されるので、確定申告で精算します。
Q住民税はいくらですか
退職所得の金額に、市民税6%・県民税4%の一律の税率がかかります。退職金の支払を受けるときに特別徴収されます。
Q家計簿にはどう書きますか
振り込まれた日に、毎月の給料とは別の行で書きます。使いみちを決めてから、生活費の口座とは分けて置いておきます。
まとめ
- 退職所得の金額=(受け取った額-退職所得控除額)×2分の1
- 退職所得控除額は勤続20年以下が40万円×年数、20年超は800万円+70万円×超えた年数
- 勤続年数の1年未満の端数は切り上げる
- 勤続5年以下は2分の1の計算が使えないことがある
- 「退職所得の受給に関する申告書」を出さないと20.42%が源泉徴収される
- 住民税は市民税6%・県民税4%で、受け取るときに引かれる
- 一時金で受け取ると退職所得、年金で受け取ると雑所得。計算の仕方も源泉徴収も違う
- 確定拠出年金の掛金は全額が小規模企業共済等掛金控除の対象になる
控除額が出れば、手元に残る額の見当がつきます。今日は勤続年数を数えて、控除額を計算してみるところから始められます。
この記事で参照した公的情報
- 退職金を受け取ったとき(退職所得)(退職所得の計算式・退職所得控除額の表・特定役員退職手当等・短期退職手当等・受給に関する申告書の有無による源泉徴収)
- 窓口
- 国税庁(タックスアンサー No.1420)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1420.htm
- 退職所得の課税の特例(市民税6%・県民税4%の一律の税率・支払を受けるときに特別徴収・退職所得の金額の1,000円未満切捨て)
- 公的年金等の課税関係(雑所得になる公的年金等の範囲・確定給付企業年金に基づく年金・公的年金等控除額・雑所得の速算表・源泉徴収5.105%)
- 窓口
- 国税庁(タックスアンサー No.1600)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1600.htm
- 小規模企業共済等掛金控除(確定拠出年金の個人型年金加入者掛金は支払った全額が所得控除)
- 窓口
- 国税庁(タックスアンサー No.1135)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm
- 確定拠出年金制度の概要(企業型DCとiDeCo・加入対象者・拠出限度額・ポータビリティ)