口座の使い分け|家計の口座は役割で分け、家計簿では口座どうしの移動を支出にしない
 Move for People株式会社

給料が入る口座から、家賃も光熱費もカード代も落ち、買い物のお金もそこから引き出している。口座が1つだと、残高のうちいくらが使ってよいお金なのかが分かりにくくなります。
口座の使い分けは、どの銀行を選ぶかより先に、口座ごとの役割を決めることから始まります。この記事では、役割の分け方と口座の数、分ける手順、家計簿での書き方をまとめます。
口座を分けたほうがいいと聞きますが、何用の口座をいくつ作ればいいのか迷います。分けたら家計簿がややこしくなりそうで心配です。
口座は、お金の役割で分ける
家計のお金には、入る・払う・使う・貯める・備えるの5つの役割があります。口座を分けるときは、この役割ごとにお金の置き場所を決めます。
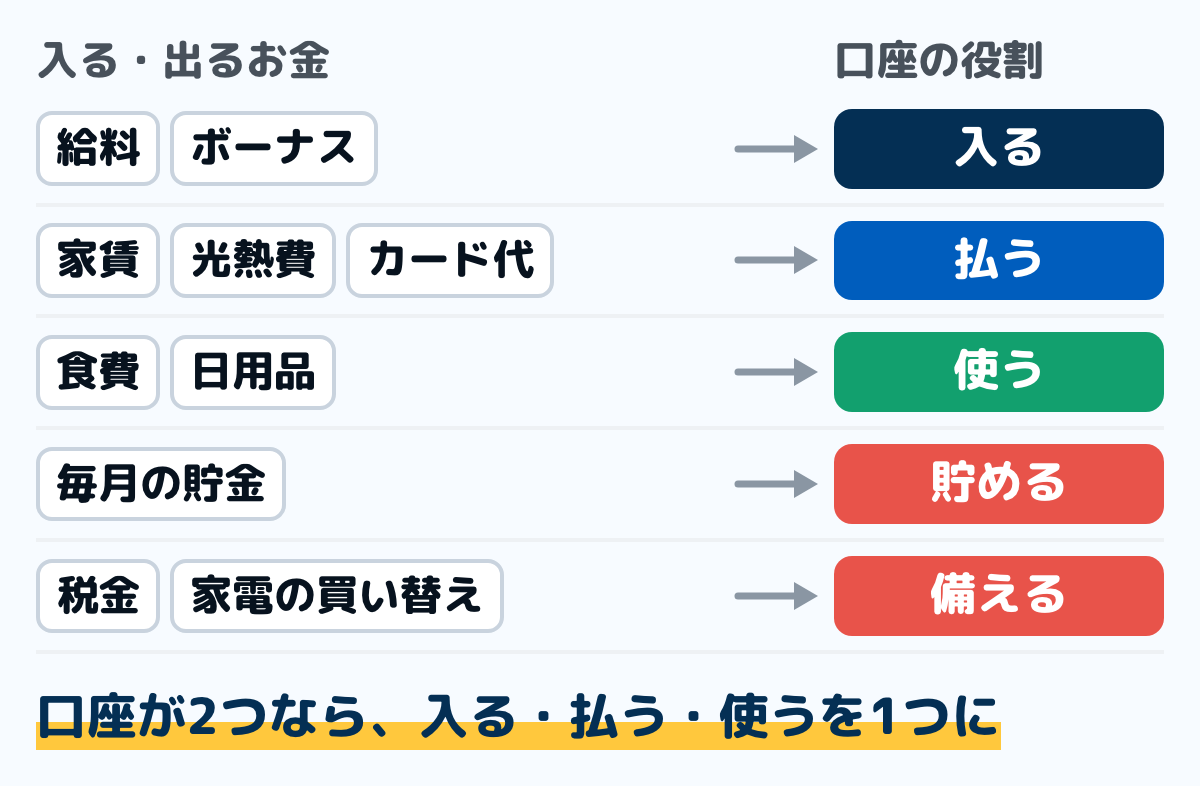
- 入る:給料やボーナス、手当が振り込まれる
- 払う:家賃、光熱費、通信費、カード代のように、毎月口座から落ちる
- 使う:食費や日用品のように、その月に自分で使い方を決める
- 貯める:将来のために貯めて、ふだんは手を付けない
- 備える:年に1回の税金や、家電の買い替えのように、いつか出ると分かっている
役割の数と、口座の数は同じでなくて構いません。1つの口座が2つか3つの役割を兼ねてもよく、大事なのは、どのお金がどの役割かを自分で分かっていることです。
口座の数は、2つから考える
口座を増やすほど、役割ははっきりします。その一方で、見る明細やパスワードが増え、口座どうしでお金を移す手間もかかります。まずは2つで始め、足りないと感じたら増やします。
2つなら、暮らしの口座と貯める口座
入る・払う・使うを1つの口座にまとめ、もう1つを貯める口座にします。給料が入ったら、決めた額を貯める口座へ移し、暮らしの口座に残ったお金で1か月を回します。
これだけでも、貯めたお金と使ってよいお金が混ざらなくなります。備えるお金は、貯める口座に一緒に入れ、家計簿の上で別の行にしておけば足ります。分け方は特別費の分とは、分けて移すにまとめています。
3つにするなら、どこを分けるか
3つ目の口座は、困っていることに合わせて選びます。月の途中で使いすぎるなら、使う口座を分けて、その月に使う額だけを入れます。残高がそのまま、あといくら使えるかになります。
貯金を税金や家電の買い替えに崩してしまうなら、備える口座を分けます。いつか出るお金の額は、1年分の明細から拾う手順で出せます。
4つ以上にするとき
入る口座と払う口座を分けると、給料の額と払う額が別々に見えます。ただし、移す回数が増えるぶん、移し忘れで引き落としに足りない月が出やすくなります。4つ以上にするのは、2つか3つで毎月の移し方が決まってからにします。
口座を分ける手順
用意するのは、今持っている口座とカードの明細を、直近の1〜3か月分です。紙でも表計算でも、どの家計簿でも同じ手順で進められます。
ステップ1今ある口座とカードを書き出す10分
持っている口座とカードを全部書き出し、それぞれに何が入って、何が落ちているかを明細から書き写します。給料、家賃、光熱費、通信費、保険料、カード代などです。
毎月落ちるものの一覧は、固定費の一覧を明細から作る手順と同じです。一覧があれば、そのまま使えます。
ステップ2口座ごとに役割を決める5分
書き出した口座に、5つの役割のどれを持たせるかを決めます。給料が入る口座は、勤め先に届けた口座なので、そこを入る口座の起点にします。
役割の無い口座が残ったら、扱いは使っていない口座があるの場面のとおりに決めます。無理に役割を作らず、家計簿で数えない口座にしても構いません。
ステップ3引き落としを、払う口座に寄せる10分
家賃や光熱費、カード代が別々の口座から落ちていると、どの口座にいくら残すかが決めにくくなります。払う役割の口座に、引き落としをできるだけ寄せます。
引き落とし口座の変更は、請求元ごとに手続きが要り、1件ごとに時間がかかります。変更が済むまでは前の口座から落ちるので、しばらくは両方の口座に足りる額を残しておきます。
ステップ4払う口座に残す額を決める10分
払う口座に置く額は、1か月に落ちる額の合計から出します。ステップ1の一覧からカード代を除いた合計に、次に落ちるカード代を足した額です。カード代は、締め日の後に確定した額を控えておくと分かります。
電気やガスのように季節で額が動くものがあるので、一覧の額ちょうどではなく、多い月の額に合わせます。足りない月が出るたびに額を見直せば、何か月かで自分の家計に合った額に落ち着きます。
ステップ5給料日に、決まった額を移す5分
給料が入った日に、貯める口座や使う口座へ、決めた額を移します。銀行によっては、決まった日に決まった額を自動で移す設定があり、使えば移し忘れがなくなります。
先に貯める口座へ移しておく考え方は、先取り貯金の記事にまとめています。移すたびに手数料がかかる組み合わせもあるので、設定する前に、口座のある銀行の案内で確かめます。
家計簿では、口座どうしの移動を支出にしない
口座を分けると、口座から口座へお金を移す回数が増えます。移しただけでは何も買っていないので、家計簿では支出にせず「移動」として書きます。考え方は支出と移動を分けると同じです。
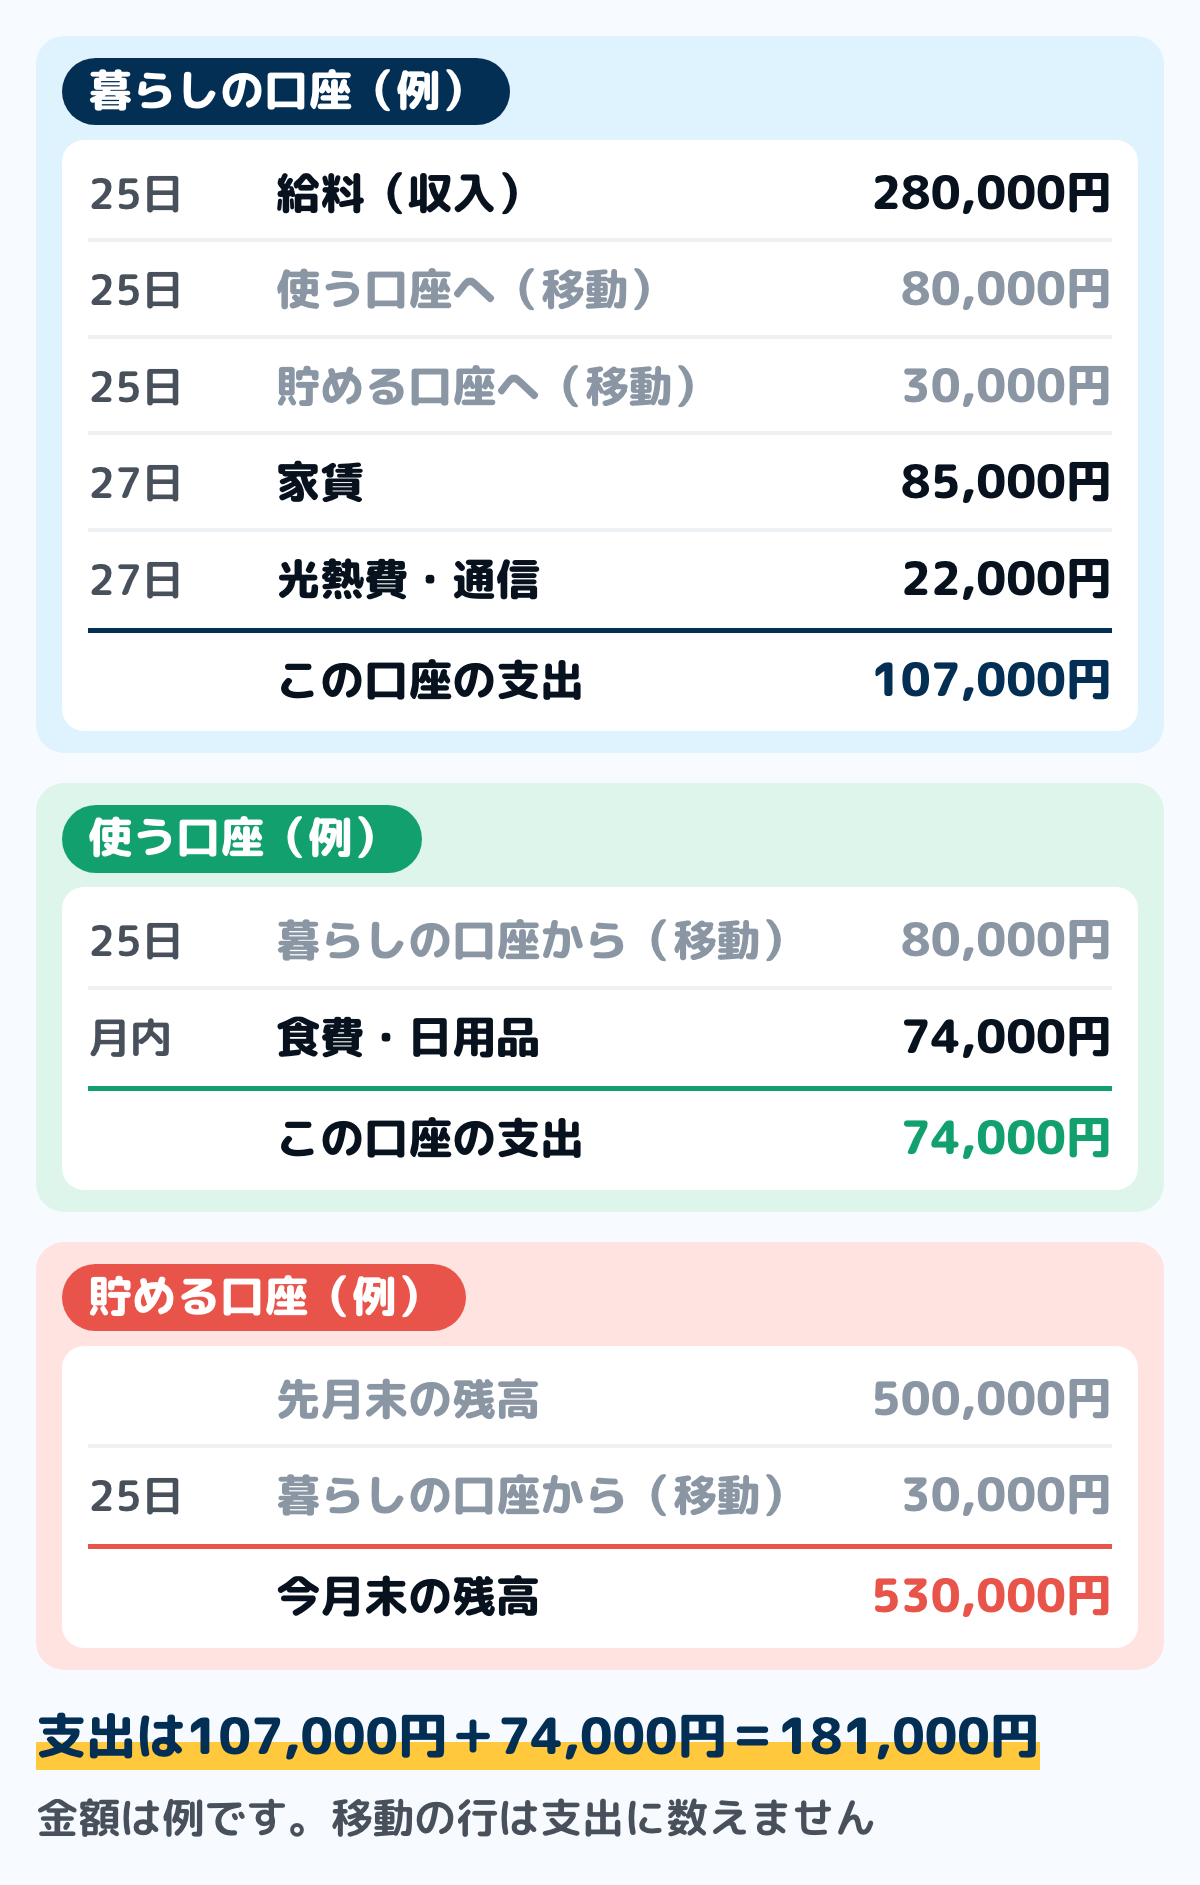
図は、口座を3つに分けたときの1か月の例です。支出は、暮らしの口座の107,000円と、使う口座の74,000円を足した181,000円です。移した110,000円まで支出に入れると、使っていないお金まで使ったことになります。
移動は、出た口座と入った口座の両方に書いて1組です。出た側だけを書くと、入った側の口座の残高が家計簿と合わなくなります。
口座ごとに残高を見る
家計簿では、口座を1つずつ「置き場所」として持ち、月末にそれぞれの残高を書き写します。図の例では、今月の出入りだけで見ると、暮らしの口座は63,000円、使う口座は6,000円が増えた分です。貯める口座は、先月末の500,000円から530,000円になりました。
残高を口座ごとに見ておくと、どの口座で予定より多く出たかがすぐ分かります。合わない口座が出たときの探し方は、置き場所ごとに見るところにまとめています。
移すときに振込の手数料がかかったら、その額は移動ではなく支出です。手数料の分だけ口座の残高が減るので、書き漏らすと家計簿と合わなくなります。
「置き場」として国が用意しているしくみ
お金の置き場所には、税の優遇がある制度もあります。ここでは制度の中身だけを事実として書きます。
NISAは金融庁が案内している制度です。つみたて投資枠が年120万円、成長投資枠が年240万円で、併用すると年360万円まで。生涯の非課税保有限度額は1,800万円(うち成長投資枠は1,200万円)で、非課税保有期間は無期限です。
iDeCo(個人型確定拠出年金)は厚生労働省が案内している制度です。掛金の上限は、国民年金第1号被保険者が月額68,000円、企業年金等に加入していない会社員が月額23,000円、企業年金等に加入している会社員が月額20,000円、第3号被保険者が月額23,000円です。
iDeCoの掛金は全額が所得控除になります。国税庁の案内では、小規模企業共済等掛金控除の対象で、控除できる金額はその年に支払った掛金の全額とされています。
★どちらも家計簿では支出ではなく「お金の置き場所が変わっただけ」です。★いくら使うかは、いつ使うお金かで変わります。迷うときは金融機関や税務署の窓口に相談してください。
迷いやすい5つの場面
カード代の引き落とし
カードで買ったものは、使った日に支出として書きます。口座からカード代がまとめて落ちるのは、使った分を払っているだけなので、支出にもう一度は書きません。書き方は使った日と引き落とし日を分けて見る方法と同じです。
カードの引き落とし口座は、払う口座にしておきます。使う口座を分けていて、使う分をカードで払っているなら、カード代の分を使う口座から払う口座へ移すと、2つの口座の役割が崩れません。
給料の口座を、貯める口座と兼ねている
口座が1つしかなくても、貯めると決めた額を、家計簿の上で「貯金」の置き場所に移しておくことはできます。ただ、口座の残高には貯めたお金も入っているので、使ってよい額と見分けにくくなります。
うっかり使ってしまうことが続くなら、貯める口座を別にするのがいちばん確かです。家計簿での書き方は貯金は支出ではなく移動にまとめています。
夫婦や2人暮らしで、共通の口座を作る
共通の口座は、2人の暮らしにかかる支出を払う口座です。それぞれの口座から毎月決めた額を入れ、家賃や光熱費はそこから落とします。額の決め方や名義は共通の口座の入れ方を決める手順にまとめています。
国税庁は、夫婦や親子などの扶養義務者から、生活費や教育費に充てるために受け取った財産で通常必要と認められるものには、贈与税がかからないとしています。生活費の名目のお金を預金したり、別の買い物に充てたりした場合はかかることがあるので、迷ったら税務署に確かめます。
使っていない口座がある
役割を決められなかった口座は、家計簿で数えないと決めるか、残高を役割のある口座へ移して整理します。数えないと決めたなら、その口座へ移したお金は、家計簿から出ていったお金として書きます。
金融庁によると、10年以上入出金などの取引が無い預金は「休眠預金等」になります。休眠預金等になっても、取引のあった金融機関で引き出せます。長く使っていない口座の扱いは銀行ごとに決まりがあるので、残すか整理するかは、口座のある銀行の案内を見て決めます。
1つの銀行に預けるお金が多い
金融庁によると、預金保険制度では、定期預金や利息の付く普通預金は、預金者1人当たり1つの金融機関ごとに合算し、元本1,000万円までと破綻日までの利息等が保護されます。当座預金や利息の付かない普通預金は、全額が保護されます。
同じ銀行の中で口座を分けても、保護の枠は合算で1つです。役割ごとに口座を分けることと、預けるお金の多さの話は、別に考えます。
よくある質問
Q口座はいくつがいいですか
決まった数はありません。まずは暮らしの口座と貯める口座の2つで始め、使いすぎるなら使う口座を、貯金を崩しがちなら備える口座を足して3つにします。口座が増えるほど、移す手間と見る明細も増えます。
Q生活費の口座には、いくら残しておけばいいですか
1か月に落ちる額の合計が目安です。カード代を除いた固定費の一覧の合計に、次に落ちるカード代を足し、季節で動く光熱費は多い月の額で見ます。出し方はステップ4にまとめています。
Q一人暮らしでも、口座は分けたほうがいいですか
収入が給料1本の一人暮らしなら、暮らしの口座と貯める口座の2つで十分です。給料日に先に貯める口座へ移し、残りで1か月を回す手順は、一人暮らしの家計簿のつけ方にまとめています。
Q大学生も口座を分けたほうがいいですか
仕送りやアルバイト代が入る口座と、貯める口座の2つから始めると、使ってよい額が分かりやすくなります。大学生の家計簿の付け方は、大学生の家計簿の記事にまとめています。
Q口座を分けると、家計簿は面倒になりませんか
置き場所が1つ増えるぶん、月末に残高を書き写す口座は増えます。その代わり、払う口座と使う口座の残高を見るだけで、その月の出方がつかめます。口座どうしの移動は、給料日に何行か書くだけです。
Q口座ではなく、封筒で分けてもいいですか
使う口座の代わりに、現金を封筒に分けて使う方法もあります。考え方は袋分けの記事にまとめています。封筒も家計簿では置き場所の1つとして持ちます。
Qどの銀行を使えばいいですか
この記事では、特定の銀行はおすすめしません。選ぶときは、払う口座なら家賃やカード代の引き落としに使えるか、口座どうしで移すときに手数料がかかるかを、それぞれの銀行の案内で確かめます。
まとめ
- 家計のお金には、入る・払う・使う・貯める・備えるの5つの役割がある
- 口座は銀行選びより先に、役割で分ける
- 口座の数は2つから。困っていることに合わせて3つ目を足す
- 引き落としは払う口座に寄せ、1か月に落ちる額を残しておく
- 給料日に、貯める口座や使う口座へ決めた額を移す
- 家計簿では、口座どうしの移動を支出にせず、口座ごとに残高を見る
- 同じ銀行の中で口座を分けても、預金保険の枠は合算で1つ
口座ごとに役割を決めておけば、残高を見るだけで、あといくら使えるかが分かります。移したお金は移動として書くので、家計簿の支出も増えません。
この記事で参照した公的情報
- 預金保険制度(一般預金等は預金者1人当たり1金融機関ごとに合算し、元本1,000万円までと破綻日までの利息等を保護・決済用預金は全額保護)
- 休眠預金等(10年以上取引のない預金等・引き続き取引のあった金融機関で引き出せる)
- No.4405 贈与税がかからない場合(扶養義務者からの生活費・教育費)
- NISAを知る(つみたて投資枠は年120万円・成長投資枠は年240万円・併用で年360万円・非課税保有限度額1,800万円(うち成長投資枠は1,200万円)・非課税保有期間は無期限・制度は恒久化・利用する年の1月1日時点で18歳以上)
- 窓口
- 金融庁(NISA特設ウェブサイト)
- 確認日
- 確認先
- https://www.fsa.go.jp/policy/nisa2/know/index.html
- 確定拠出年金制度の概要(企業型DCとiDeCo・拠出限度額は第1号被保険者68,000円/企業年金等なしの会社員23,000円/企業年金等ありの会社員20,000円/第3号被保険者23,000円)
- 小規模企業共済等掛金控除(確定拠出年金の個人型年金加入者掛金は、その年に支払った掛金の全額が所得控除)
- 窓口
- 国税庁(タックスアンサー No.1135)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm