先取り貯金のやり方|額は自分の家計簿の「残り」から決め、給料日に別の口座へ移す
 Move for People株式会社

先取り貯金は、給料が入った日に、貯める額を先に別の口座へ移しておく方法です。使って残った分を貯金に回す方法だと、月末に何も残らない月が出やすいのに対して、先に移した分は、使わずに残りやすくなります。
迷いやすいのは、いくら移せばよいかと、移した後に生活費が足りなくなった月の扱いです。この記事では、額を自分の家計簿の数字から決め、給料日に別の口座へ移し、足りない月も含めて家計簿に書くまでの手順を書きます。
先取り貯金を始めたいのですが、いくらにすればいいのか分かりません。多くしすぎて、月末に足りなくなるのが心配です。
先取り貯金は「先に移して、残りで暮らす」
ふつうの貯金は、1か月を暮らしてから、残った分を貯金に回します。先取り貯金は順番を逆にして、給料が入った日に貯める分を移し、残ったお金で1か月を暮らします。
先に移すと、貯める額は月ごとにぶれません。そのかわり、暮らしに使えるお金は「手取り−先取りした額」に決まるので、額が多すぎると月末に足りなくなります。額の決め方がいちばん大事なのは、このためです。
先取りして移したお金は、使ったのではなく、口座から口座へ移しただけです。家計簿では支出ではなく移動として書きます。書き方は貯金の書き方の記事にまとめているので、この記事では額の決め方と、移し方、足りない月の扱いを中心に書きます。
先取りの額を、自分の家計簿から決める
「手取りの何割」のような割合で額を決めると、家賃や家族の人数、車の有無の違いが入りません。同じ手取りでも、家によって毎月残る額は大きく違います。
いちばん確かなのは、自分の家計簿で、ここ数か月に毎月いくら残っていたかを見ることです。残っていた額より少なく先取りすれば、暮らし方を変えなくても続けられます。
ステップ1直近3か月の手取りと支出を並べる10分
家計簿から、直近3か月の手取りと支出の合計を書き出します。支出からは、家電の買い替えや年払いの保険のように、その月だけ出たものを外しておきます。こうした支払いは、次のステップ3で月割りにして入れ直します。
家計簿をつけていないなら、給料が入る前の日の口座の残高を3か月分見る方法もあります。前の月の同じ日と比べて増えた分が、その月に残った額の目安です。現金やほかの口座を多く使っているなら、その分は別に足します。
ステップ2月ごとの残りを出し、いちばん少ない月を見る3分
手取りから支出を引いて、月ごとに残った額を出します。3か月の平均ではなく、いちばん少なかった月を見るのがこつです。平均で決めると、残りが少ない月には先取りした分だけ足りなくなります。
残業などで手取りが月によって変わるなら、3か月のうちいちばん少なかった手取りを使い、そこから各月の支出を引いて残りを出します。多く入った月の分は、先取りとは別に、月末に残った額を移せば十分です。
ステップ3特別費の月割りを引く5分
年払いの保険、自動車税、帰省のように、毎月ではない支払いを月割りにした額を、ステップ2の額から引きます。ここを引かずに先取りすると、特別費の月に貯金を取り崩すことになり、結局貯まりません。
特別費の月割りは、1年分の明細から拾って12で割る手順で出せます。まだ表が無ければ、去年の大きな支払いを思い出せる分だけ足して12で割り、あとで直します。
ステップ4切りのよい額に下げて決める2分
残った額より少し少ない、切りのよい額を先取りの額にします。最初から残りを全部移すと、出費が少し増えただけで足りなくなります。3か月続けて足りていれば、そのときに増やします。
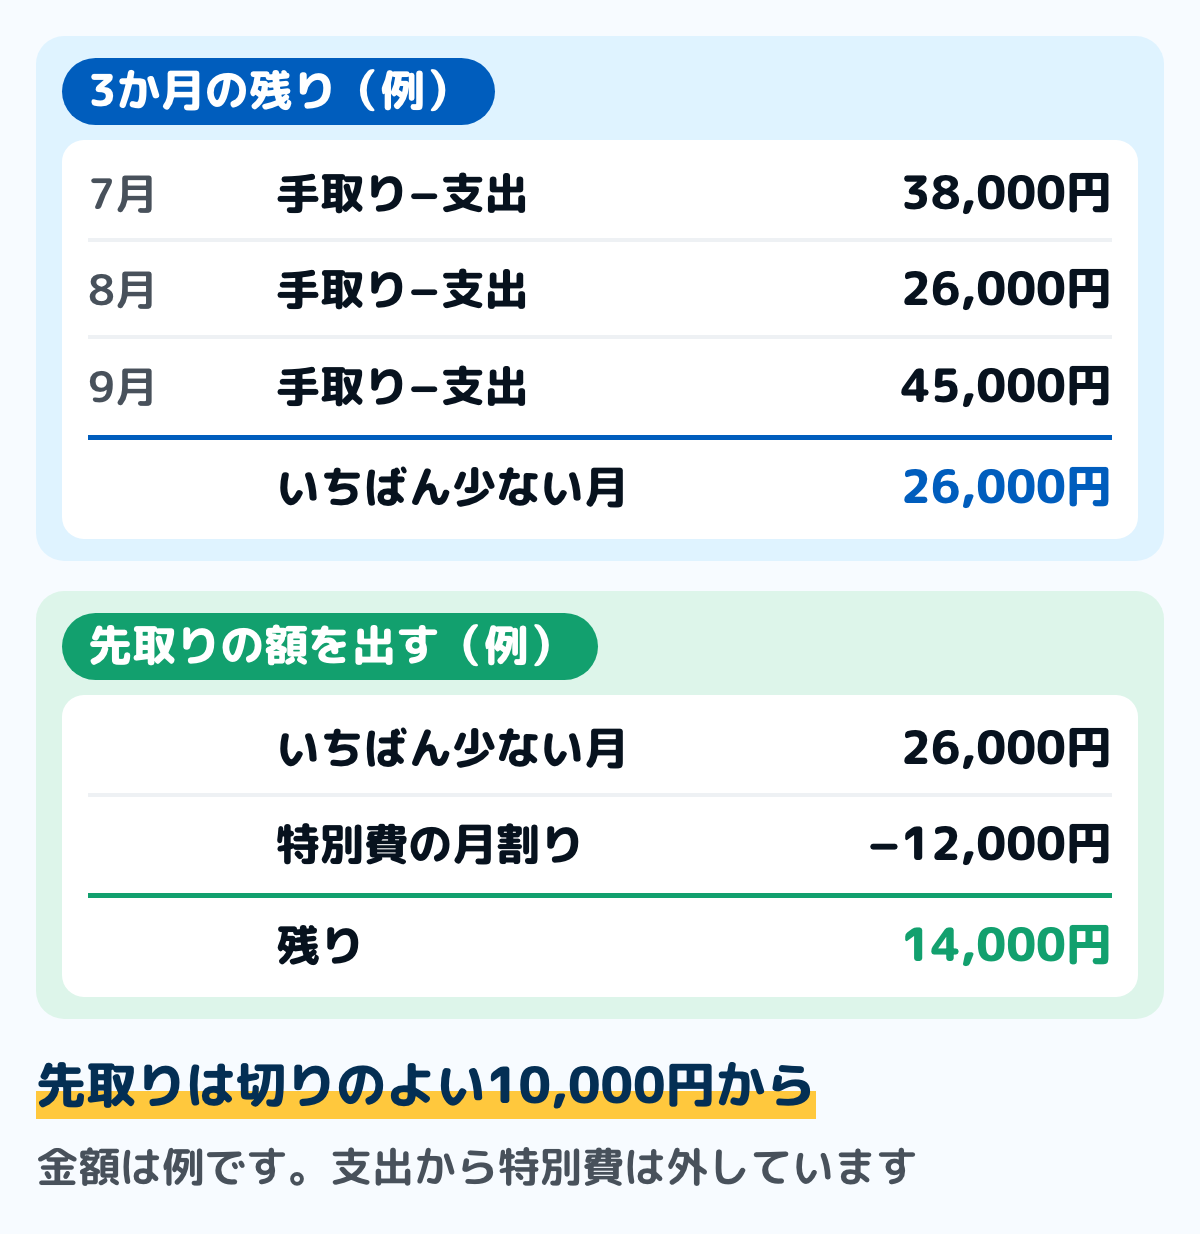
図は、手取りから支出を引いた残りが、3か月で38,000円・26,000円・45,000円だった例です。いちばん少ない8月の26,000円から、特別費の月割りの12,000円を引くと14,000円が残るので、先取りは10,000円から始めます。
平均の約36,000円で決めると、8月のような月には足りなくなります。いちばん少ない月を基準にしておけば、残りの多い月には、月末に残った分をそのまま貯金に足せます。
目的がある貯金は、逆算した額と比べる
旅行や車の買い替えのように、いつまでにいくら要るかが決まっているなら、目的から毎月の額を出す方法で出した額と、ステップ4の額を比べます。逆算した額のほうが大きいなら、期限を延ばすか、支出のどこを減らすかを先に決めます。
支出を減らす場所を探すなら、月1回の見直しの手順で、止められる支払いから先に見ます。減った分を先取りの額に足せば、暮らしの中で無理が出にくくなります。
給料日に、別の口座へ移す手順
額が決まったら、給料が入った日に移す仕組みを作ります。用意するのは、給料が入る口座の通帳かネットの画面と、移す先の口座です。
ステップ1移す先の口座を決める5分
先取りした分は、ふだん払いに使う口座とは別の口座に移します。同じ口座に置いたままだと、残高がひとつに見えて、貯めた分まで使ってしまいます。
ふだん持ち歩くカードでおろせない口座にしておくと、うっかり使うことが減ります。口座をいくつ持つか、何に使い分けるかは、口座の使い分けの記事で書いています。
ステップ2移す日を、給料日の当日か翌日にする2分
移す日は、給料が入る日の当日か、その翌日にします。家賃やカードの引き落としより前に移しておくと、先取りした分を払いに使ってしまうことがありません。
給料日が土日や祝日に当たると、入る日が前後することがあります。自動で移す日が給料より先に来ると、残高が足りずに移せないことがあるので、1日あとにずらしておくと安心です。
ステップ3毎月自動で移す設定をする10分
使っている銀行に、毎月決まった日に決まった額を別の口座へ移す仕組みがあるかを確かめます。手で移す方法だと、忙しい月に忘れたり、今月はやめておこうと迷ったりします。
同じ銀行の中で移すのか、別の銀行へ移すのかで、手数料がかかるかどうかが変わります。設定する前に、手数料と、残高が足りないときにどうなるかを銀行の案内で確かめてください。自動で移す仕組みが無ければ、給料日の予定として書いておき、手で移します。
ステップ4家計簿に、移動として書く1分
移した日に、家計簿に「給料の口座から貯金の口座へ10,000円」と移動の1行を書きます。支出に入れると、貯めた月ほど使いすぎたように見えてしまいます。細かい書き方は貯金の書き方の記事と同じです。
ステップ53か月後に額を見直す5分
3か月続けたら、貯金の口座の残高の増え方と、月末の手元の残りを見ます。毎月足りていれば、先取りの額を少し増やします。足りない月が2か月続いていれば、額を下げます。
手取りが変わったときも、額を見直す時期です。たとえば会社員の住民税は前の年の所得で決まり、6月から翌年5月まで毎月の給料から引かれるので、6月に手取りが変わることがあります。
特別費の分とは、分けて移す
給料日に移すお金には、2つの種類があります。当分使わずに貯めておくお金と、年払いの保険や車検のように、使う時期が決まっているお金です。
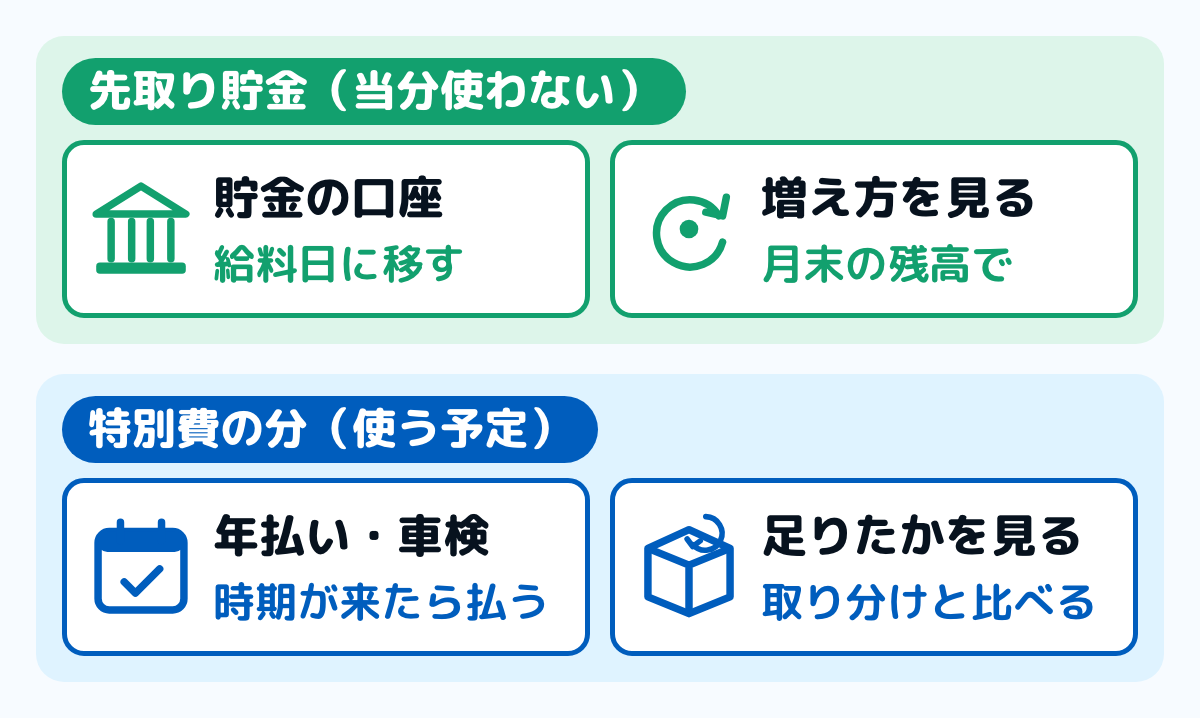
2つを同じ口座に入れて、同じ「貯金」として見ていると、車検を払った月に貯金が減ったように見えます。反対に、特別費の分が積み上がっている間は、実際より貯金が多く見えます。
口座を分けられるなら、特別費の分は別の口座に移します。分けられないときは、同じ口座のまま、家計簿の上で「貯金」と「特別費の分」を別々の行にしておきます。特別費の分から払ったときの書き方は、特別費の記事にまとめています。
特別費の分を取り分けていないと、先取りした貯金が、毎年同じ月に取り崩されがちです。貯金が増えない理由が、使いすぎではなく特別費だったということもあります。
足りなくなった月の扱い
額を決めても、急な出費で生活費が足りなくなる月はあります。そのときにやることは、足りない理由で分かれます。
特別費が理由なら、特別費の分から払う
家電の故障や冠婚葬祭のように、毎月ではない支払いが理由なら、特別費の分から払います。特別費の分でも足りないときに、はじめて貯金の口座から戻します。
戻したお金は、移動として書く
貯金の口座から給料の口座や財布に戻したときも、収入ではなく移動として書きます。その月に貯まった額は「移した額−戻した額」です。国の家計調査でも、貯蓄の増え方は、預け入れた額から引き出した額を差し引いて見ています。
先取りした額より多く戻した月は、貯金が減った月です。ごまかさずにそのまま書いておくと、3か月後の見直しのときに、額が合っていたかが分かります。書き方は貯金を取り崩したときと同じです。
2か月続いたら、額を下げる
足りない月が2か月続いたら、先取りの額が暮らしに合っていません。無理に続けて毎月戻すより、額を下げて、戻さずに済む額にしたほうが、貯金は確実に増えます。
生活費そのものが毎月足りていないなら、先取りの前に、毎月赤字になる理由から見直します。足りない分をカードの後払いで埋めると、翌月の手取りから払うことになり、足りない状態が次の月に持ち越されます。
先取りした後の予算を超えた月は、赤字になったのでしょうか。貯金はしているのに、失敗したような気持ちになります。
国の家計調査では、手取りから生活費を引いた額を「黒字」と呼び、預貯金は生活費に入れていません。先取りした後の予算を超えても、手取りより使っていなければ、赤字ではありません。貯める予定の額に届かなかった月、と考えます。
「置き場」として国が用意しているしくみ
お金の置き場所には、税の優遇がある制度もあります。ここでは制度の中身だけを事実として書きます。
NISAは金融庁が案内している制度です。つみたて投資枠が年120万円、成長投資枠が年240万円で、併用すると年360万円まで。生涯の非課税保有限度額は1,800万円(うち成長投資枠は1,200万円)で、非課税保有期間は無期限です。
iDeCo(個人型確定拠出年金)は厚生労働省が案内している制度です。掛金の上限は、国民年金第1号被保険者が月額68,000円、企業年金等に加入していない会社員が月額23,000円、企業年金等に加入している会社員が月額20,000円、第3号被保険者が月額23,000円です。
iDeCoの掛金は全額が所得控除になります。国税庁の案内では、小規模企業共済等掛金控除の対象で、控除できる金額はその年に支払った掛金の全額とされています。
★どちらも家計簿では支出ではなく「お金の置き場所が変わっただけ」です。★いくら使うかは、いつ使うお金かで変わります。迷うときは金融機関や税務署の窓口に相談してください。
迷いやすい場面
ボーナスがある
ボーナスは出る月が限られ、額も年によって変わるので、毎月の先取りとは分けて考えます。ボーナスが入った日に、ボーナスからいくら移すかを別に決めます。
毎月の先取りの額を、ボーナスがある前提で多くすると、ボーナスが減った年に足りなくなります。毎月の額は、ボーナスが無くても続けられる額にしておきます。
ボーナスそのものの配分は、ボーナスの使い道にまとめています。先に外しておく支払いの決め方も、そちらにあります。
夫婦で給料日が違う
夫婦で給料日が違うなら、それぞれの給料日に、それぞれの口座から移します。2人分をまとめて1つの口座へ移すか、別々に貯めるかは、夫婦で共有する記事の分け方に合わせます。
家計簿の1か月を、1日から数えている
家計簿の1か月を1日から数えていて、給料日が25日なら、先取りも25日の月に書きます。先取りの1行と給料の1行を同じ月に書けば、月の区切りがどちらでも、貯めた額は同じです。区切り方は1日か給料日かの記事で書いています。
よくある質問
Q手取りが22万円なら、先取りはいくらが妥当ですか
手取りだけでは決められません。家賃が高いか、車があるかで、毎月残る額が違うからです。この記事の手順のとおり、ここ3か月でいちばん少なく残った月から、特別費の月割りを引き、切りのよい額に下げて決めます。
Q家計簿を付けていなくても始められますか
始められます。給料が入る前の日の口座の残高を3か月分見れば、毎月おおよそいくら残っていたかが分かります。始めてから家計簿をつけると、足りない月の理由が分かるので、額を直しやすくなります。家計簿の始め方は付け方の記事にまとめています。
Q先取り貯金のデメリットは
額を多くしすぎると、月末に足りなくなって貯金から戻すことになり、手間が増えるだけで貯まりません。特別費の分を分けていないと、貯金が増えないように見えることもあります。どちらも、額を残りから決め、特別費を分けておけば防げます。
Q貯金の口座から戻すのは、失敗ですか
失敗ではありません。戻した額を移動として書いておけば、その月に実際に貯まった額が分かります。同じ理由で何度も戻しているなら、その支払いを特別費の分に入れるか、先取りの額を下げる合図です。
Q口座を分けずに先取りできますか
できます。家計簿の上で、給料が入った日に「貯金」の置き場所へ移動の1行を書き、その額は使わないと決めます。ただ、口座の残高はひとつに見えるので、実際に口座を分けたほうが、うっかり使うことは減ります。
Q封筒や現金で先取りしてもよいですか
給料をおろして、貯金の封筒に先に分けておく方法もあります。家計簿では、封筒を置き場所の1つとして持ち、入れたときに移動として書きます。現金で家計を分ける方法は、袋分けの記事で書いています。
Qどの銀行の口座がよいですか
この記事では、特定の銀行や貯め方の商品はおすすめしません。選ぶときは、毎月自動で移す仕組みがあるか、移すのに手数料がかかるか、ふだん持ち歩くカードでおろせないかを確かめます。
まとめ
- 先取り貯金は、給料が入った日に貯める分を移し、残りで暮らす方法
- 額は割合ではなく、ここ3か月でいちばん少なく残った月から決める
- 特別費の月割りを引き、切りのよい額に下げて始める
- 移す日は給料日の当日か翌日。毎月自動で移す仕組みを確かめる
- 特別費の分は、貯金とは別の口座か別の行に分ける
- 足りない月に戻したら、移動として書く。2か月続いたら額を下げる
- 家計簿では、先取りも戻しも支出ではなく移動
額を自分の残りから決めておけば、月末に足りなくなる心配が減ります。足りない月があっても、書いておけば次の見直しで額を直せます。
この記事で参照した公的情報
- 家計調査 用語の解説(実支出以外の支払・黒字・貯蓄純増)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/kaisetsu.html
- 個人住民税(所得割は前年1月1日から12月31日までの所得で算定・特別徴収)
- 地方税法 第321条の5(給与所得に係る特別徴収税額を6月から翌年5月まで毎月徴収)
- 窓口
- e-Gov法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- NISAを知る(つみたて投資枠は年120万円・成長投資枠は年240万円・併用で年360万円・非課税保有限度額1,800万円(うち成長投資枠は1,200万円)・非課税保有期間は無期限・制度は恒久化・利用する年の1月1日時点で18歳以上)
- 窓口
- 金融庁(NISA特設ウェブサイト)
- 確認日
- 確認先
- https://www.fsa.go.jp/policy/nisa2/know/index.html
- 確定拠出年金制度の概要(企業型DCとiDeCo・拠出限度額は第1号被保険者68,000円/企業年金等なしの会社員23,000円/企業年金等ありの会社員20,000円/第3号被保険者23,000円)
- 小規模企業共済等掛金控除(確定拠出年金の個人型年金加入者掛金は、その年に支払った掛金の全額が所得控除)
- 窓口
- 国税庁(タックスアンサー No.1135)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm