ボーナスの使い道の決め方|先に外す分を決めてから、残りを配る
 Move for People株式会社

ボーナスが入ると、うれしい気持ちと同時に「何に使おう」と迷いが始まります。使い道を先に考えると選択肢が多すぎて決まらず、結局いつの間にか残高が減っていた、ということも起こりがちです。
この記事では、使い道を考える前に外しておく分を先に決める方法をまとめます。あわせて、ボーナスから引かれるものと、家計簿への書き方まで書きます。
ボーナスが入るたびに、気づいたら残っていません。何にいくら使うかを、どう決めればよいのでしょうか。
使い道は、引き算から決まる
ボーナスの配分でつまずくのは、「何に使うか」から考えるためです。順番を逆にして、もう決まっている支払いを先に外すと、自由に使える額が見えてきます。
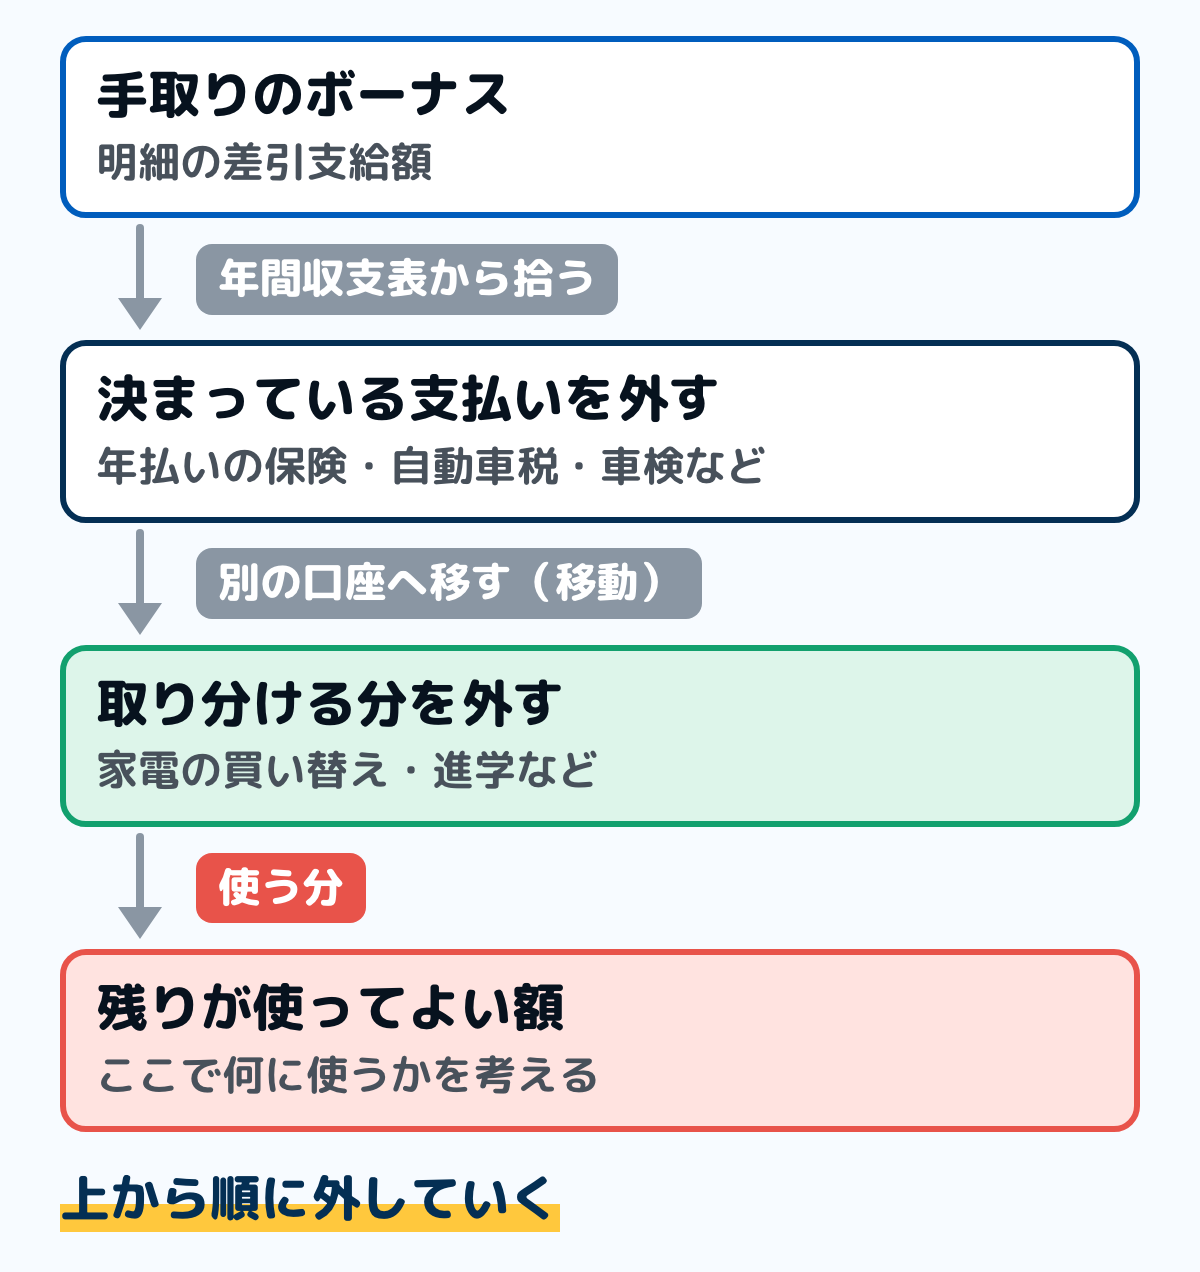
図は、3つに分ける流れです。上から順に外していくと、最後に残る額が「使ってよい額」になります。
1つ目は、もう決まっている支払いです。年払いの保険料、自動車税、車検、帰省の費用など、日付と金額がだいたい決まっているものが当てはまります。
2つ目は、取り分けておく分です。家電の買い替えや、来年の学費など、いつか必ず出るけれど日付が決まっていないものに備えます。
3つ目が、使う分です。ここまで外した後に残る額なので、使っても後で困りません。
この記事は、どの金融商品を使うべきかを勧めるものではありません。手元のお金をどう配るかだけを扱います。
平均額は、夏も冬も42万円台
厚生労働省の毎月勤労統計調査によると、2025年の夏季賞与は、支給した事業所の労働者一人平均で426,337円(事業所規模5人以上)でした。前の年より2.9%増えています。
2025年の年末賞与は424,889円(同5人以上)で、前の年より2.8%増えました。事業所規模30人以上で見ると、夏が496,889円、年末が490,695円です。
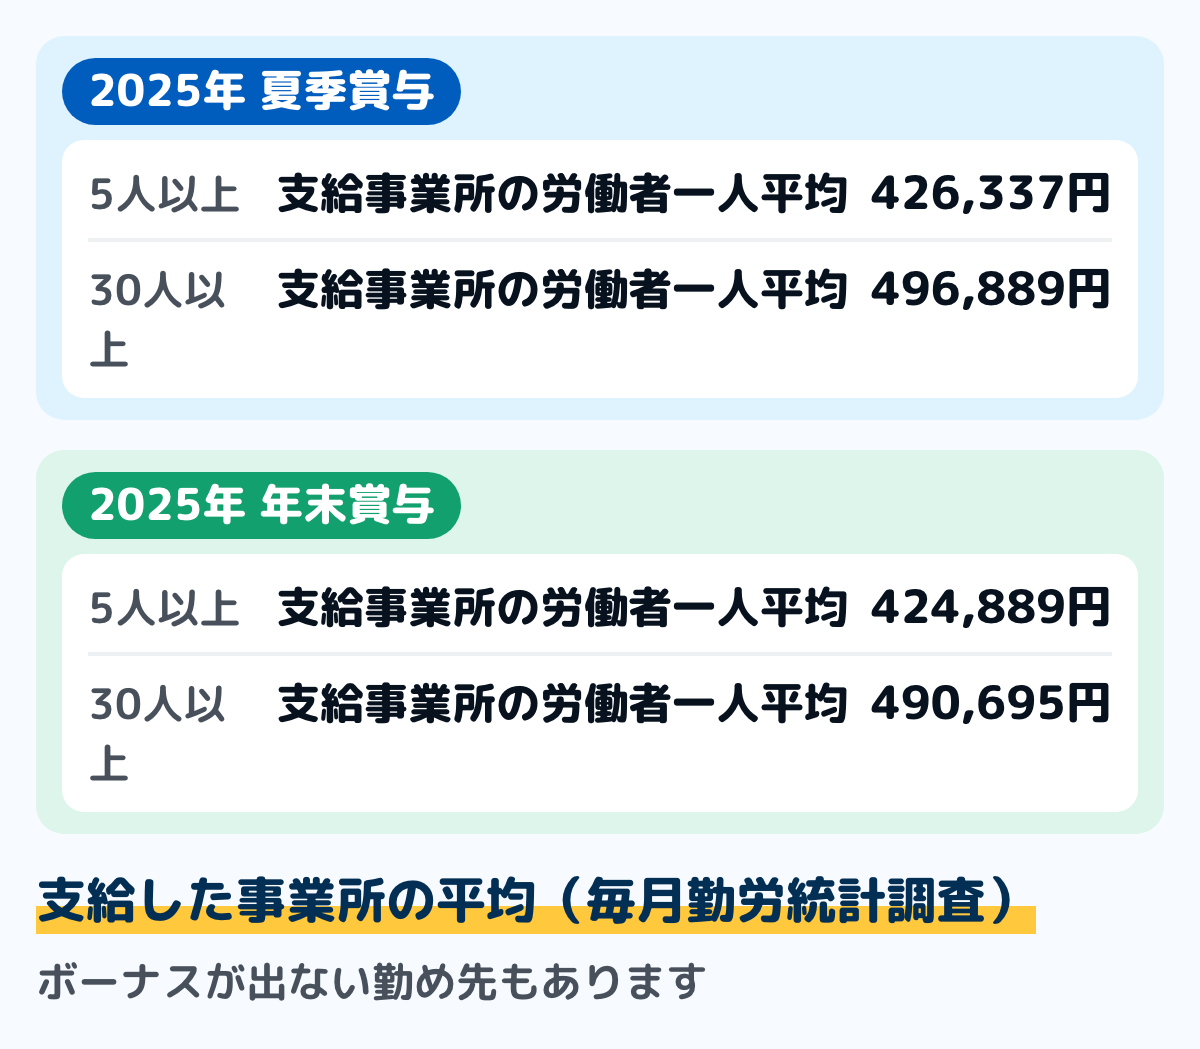
図は、2025年の夏と年末の平均額を並べたものです。事業所の規模で、夏は約7万円、年末は約6万6千円の差があります。
これらは「支給した事業所」の平均です。ボーナスが出ない勤め先もあるので、働く人全体の平均ではありません。
自分の額と比べるときは、勤め先の規模をそろえて見ます。それでも業種や役職で大きく変わるので、目安として見るだけにとどめます。
ボーナスからも引かれるもの
ボーナスの明細を見て「思ったより少ない」と感じるのは、毎月の給与と同じように引かれるものがあるからです。
- 健康保険料・厚生年金保険料:ボーナスの額をもとにした「標準賞与額」に保険料率を掛けて決まります
- 介護保険料:40歳から64歳までの人に加わります
- 雇用保険料:ボーナスの額に応じて引かれます
- 所得税:国税庁の「算出率の表」を使い、前月の給与から社会保険料等を引いた額で税率が決まります
- 住民税:ボーナスからは引かれません。毎月の給与から12回に分けて引かれています
所得税の税率は、前月の給与と扶養親族等の数で決まる仕組みです。そのため、同じ額のボーナスでも、人によって引かれる額が違います。
家計の予定に使うのは、引かれた後の差引支給額です。明細の読み方は給与明細の見方にまとめています。
配分を決める手順
用意するのは、ボーナスの明細と、年間収支表か1年分の支払いが分かるものです。紙でも表計算でも、同じ手順で決められます。
ステップ1手取りの額を確かめる2分
ボーナスの明細の差引支給額を見ます。この額が、実際に配れるお金です。
支給額(額面)で計画を立てると、引かれた分だけ足りなくなります。必ず差引支給額から始めます。
ステップ2決まっている支払いを外す10分
次のボーナスまでの間に出る、年払いや大きな支払いを書き出します。年払いの保険料、自動車税、車検、帰省の費用などです。
拾い方は特別費を明細から拾う手順にまとめています。金額と月を書き出したら、その合計をボーナスから外します。
ステップ3取り分ける分を外す5分
日付は決まっていないけれど、いつか必ず出るものに備える分です。家電の買い替え、引っ越し、子どもの進学などが当てはまります。
いくら取り分けるかは、家計簿の1年の残りから決めます。先取り貯金のやり方と同じ考え方で、先に別の口座へ移すと使い込みにくくなります。
ステップ4残りを、使う分として書き出す5分
ステップ2と3を外した残りが、使ってよい額です。ここではじめて「何に使うか」を考えます。
金額を決めてから使い道を選ぶと、迷う時間が短くなります。残りが小さければ、次のボーナスまで持ち越す選択もできます。
ステップ5家計簿に3つの行で書く3分
家計簿には、ボーナスの差引支給額を収入の行に書きます。毎月の給料とは別の行にすると、月ごとの比較がしやすくなります。
外した2つの分は、支出ではなく移動として書きます。口座から口座へ移しただけなので、支出に入れるとその月だけ赤字に見えてしまいます。
前回のボーナスの明細を出して、差引支給額を確かめてみてください。その額から、次に出る年払いの支払いを引くと、使える額が出ます。
「貯める・増やす」に回すときに使える制度
配った先の1つとして、税の優遇がある制度が国に用意されています。ここでは制度の中身だけを事実として書きます。
NISAは金融庁が案内している制度です。2024年からのNISAはつみたて投資枠が年120万円、成長投資枠が年240万円で、併用すると年360万円までになります。
生涯の枠は1,800万円です。そのうち成長投資枠は1,200万円が上限で、非課税保有期間は無期限、制度も恒久化されています。
iDeCo(個人型確定拠出年金)は厚生労働省が案内している制度です。掛金の上限は、国民年金第1号被保険者が月額68,000円、企業年金等に加入していない会社員が月額23,000円、企業年金等に加入している会社員が月額20,000円、第3号被保険者が月額23,000円です。
iDeCoの掛金は全額が所得控除になります。国税庁の案内では、小規模企業共済等掛金控除の対象で、控除できる金額はその年に支払った掛金の全額とされています。
ただし、iDeCoは原則として60歳まで引き出せません。ボーナスから回す場合は、その分を当面の生活費から外すことになります。
★この記事では「こういう制度がある」という事実までにとどめます。どれをいくら使うかは、先に外す分を決めたあとの「残り」から考えます。迷うときは金融機関や税務署の窓口に相談してください。
★家計簿では、どれも支出ではなく「お金の置き場所が変わっただけ」として書きます。書き方は家計簿の貯金の書き方にまとめています。
迷いやすい場面
ボーナスが出ない・額が決まっていない
毎月の家計をボーナス前提で組まないことが先です。ボーナスを当てにした計画は、出なかった年に立て直せなくなります。
年払いの支払いは、毎月少しずつ取り分ける方法もあります。12で割って毎月取り分けるやり方は、特別費の記事にまとめています。
住宅ローンのボーナス払いがある
ボーナス払いがあるなら、それがステップ2のいちばん上に来ます。出る月と額が決まっているので、真っ先に外します。
ボーナス払いの分を外さずに使い道を決めると、引き落としの月に足りなくなります。年間収支表に、ボーナスの月と引き落としの月を並べて書いておきます。
家族で使い道が合わない
先に3つに分けてから話すと、話が短くなります。決まっている支払いと取り分ける分は相談の余地が小さいので、話し合うのは「使う分」だけです。
外す分を先に見せれば、残りをどう使うかだけの話になります。共有の範囲の決め方は、夫婦で家計簿を共有する記事にまとめています。
毎月が赤字で、ボーナスで埋めている
毎月の不足をボーナスで埋めている状態なら、まずその不足が本当の赤字かを確かめます。毎月赤字の家計の手順で、見かけの赤字を外してから見ます。
本当の赤字なら、ボーナスの配分より先に毎月の支出を見直すほうが効きます。ボーナスで埋め続けても、毎月の形は変わらないからです。
家計簿には、どの月に書くか
ボーナスは入った日に書きます。1日から始める家計簿なら、入った月の収入に入ります。
月の区切りを給料日にしている家計簿では、ボーナスの入る日が区切りのどちら側かで月が変わります。区切りの決め方は家計簿は1日から?給料日から?にまとめています。
よくある質問
Qボーナスの平均はいくらですか
厚生労働省の毎月勤労統計調査では、2025年の夏季賞与が支給事業所の労働者一人平均で426,337円、年末賞与が424,889円でした(事業所規模5人以上)。支給した事業所の平均なので、働く人全体の平均ではありません。
Qボーナスからは何が引かれますか
健康保険料、厚生年金保険料、雇用保険料と、所得税が引かれます。40歳から64歳までの人は介護保険料も加わります。住民税はボーナスからは引かれません。
Q貯金にいくら回せばよいですか
決まった割合はありません。年払いの支払いと、備えておく分を先に外した残りが使える額です。割合から決めると、支払いの月に足りなくなることがあります。
Qボーナスは家計簿にどう書きますか
差引支給額を、毎月の給料とは別の行に書きます。同じ行にまとめると、ボーナスの月だけ収入が大きく見えて、ほかの月と比べにくくなります。
Q取り分けた分は、支出に書きますか
書きません。別の口座へ移しただけなので、移動として書きます。支出に入れると、多く取り分けた月ほど赤字に見えてしまいます。
Qボーナスの所得税が高い気がします
所得税は、前月の給与から社会保険料等を引いた額と、扶養親族等の数で税率が決まります。1年分の精算は年末調整で行われるので、引かれすぎていれば戻ります。
Q使い道を決めても、結局使ってしまいます
決めた額を別の口座に移しておくと、手元から見えなくなります。口座の分け方は口座の使い分けにまとめています。
まとめ
- 使い道は「何に使うか」からではなく、外す分を決める引き算から考える
- 外すのは、決まっている支払いと、備えておく分の2つ
- 計画は額面ではなく、明細の差引支給額から始める
- 2025年の平均は、夏季賞与426,337円、年末賞与424,889円(支給事業所・規模5人以上)
- ボーナスからも健康保険・厚生年金・雇用保険と所得税が引かれる。住民税は引かれない
- 家計簿では、給料とは別の行に書き、取り分けた分は移動として書く
引き算の順番が決まれば、ボーナスの配分は10分ほどで終わります。残った額の中でなら、迷わず使えます。
この記事で参照した公的情報
- 毎月勤労統計調査 2025年9月分結果速報及び2025年夏季賞与の結果(支給事業所における労働者一人平均賞与額=規模5人以上426,337円・規模30人以上496,889円)
- 毎月勤労統計調査 2026年2月分結果速報及び2025年年末賞与の結果(支給事業所における労働者一人平均賞与額=規模5人以上424,889円・規模30人以上490,695円)
- No.2523 賞与に対する源泉徴収(賞与の意義・算出率の表・前月の給与から社会保険料等を引いた額で税率を決める)
- 健康保険法 第45条(標準賞与額の決定)・第156条(保険料額)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/211AC0000000070
- 厚生年金保険法 第24条の4(標準賞与額の決定)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/329AC0000000115
- 地方税法 第321条の5(給与所得に係る特別徴収税額を6月から翌年5月まで12回に分けて毎月徴収)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 労働保険の保険料の徴収等に関する法律施行規則 第60条(雇用保険料は賃金を支払う都度、その賃金に応じた額を控除)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/347M50002000008
- No.2662 年末調整のしかた(1年分の税額との差を精算する)
- 家計調査 用語の解説(可処分所得・実支出以外の支払)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/kaisetsu.html
- NISAを知る(つみたて投資枠は年120万円・成長投資枠は年240万円・併用で年360万円・非課税保有限度額1,800万円(うち成長投資枠は1,200万円)・非課税保有期間は無期限・制度は恒久化・利用する年の1月1日時点で18歳以上)
- 窓口
- 金融庁(NISA特設ウェブサイト)
- 確認日
- 確認先
- https://www.fsa.go.jp/policy/nisa2/know/index.html
- 確定拠出年金制度の概要(企業型DCとiDeCo・拠出限度額は第1号被保険者68,000円/企業年金等なしの会社員23,000円/企業年金等ありの会社員20,000円/第3号被保険者23,000円)
- 小規模企業共済等掛金控除(確定拠出年金の個人型年金加入者掛金は、その年に支払った掛金の全額が所得控除)
- 窓口
- 国税庁(タックスアンサー No.1135)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm