毎月赤字の家計|家計簿で本当の赤字かを先に分け、原因を項目ごとに探す
 Move for People株式会社

家計簿をつけると、毎月のように支出が収入を上回っている。そう見えて、何を削ればよいのか分からなくなっていませんか。ところが、家計簿の上の赤字には、暮らしのお金が本当に足りていない赤字と、書き方や月の区切りのせいでそう見えるだけの赤字が混ざっています。
見かけの赤字を削ろうとしても、削るところは見つかりません。この記事では、家計簿で本当の赤字かどうかを先に分ける手順と、本当の赤字だったときに原因を項目ごとに探す手順、赤字の月の書き方をまとめます。
家計簿をつけると毎月マイナスになります。どこが悪いのか分からず、見るのがつらくなってきました。
家計の赤字は、手取りより生活費が多いこと
総務省の家計調査では、税込みの収入から税金や社会保険料を引いた手取りを「可処分所得」と呼びます。そこから生活費にあたる「消費支出」を引いた額が「黒字」で、マイナスなら赤字としています。この記事でも、この意味で赤字と呼びます。
家計調査では、預貯金への預け入れのように、手元の現金は減っても資産が増えるものを「見せかけの支出」として生活費と分けています。貯金を引き出したお金や借りたお金も「見せかけの収入」で、手取りには入りません。
つまり、口座の残高が減った月が、そのまま赤字の月とは限りません。貯金を別の口座に移せば残高は減りますし、カードの引き落としが2か月分重なれば、その月だけ大きく減ります。赤字かどうかは、手取りと生活費を比べて決めます。
生活費と貯金が同じ口座に入っていると、残高を見ても、生活費で減ったのか貯金を動かしたのかが分かりません。置き場所を分ける考え方は、口座の使い分けの記事にまとめています。
赤字に見えても、本当の赤字ではない6つの場合
家計簿の差がマイナスでも、次の6つのどれかなら、暮らしのお金が足りていないとは限りません。どれも、書き方か見る期間を変えれば、差が消えるか小さくなります。
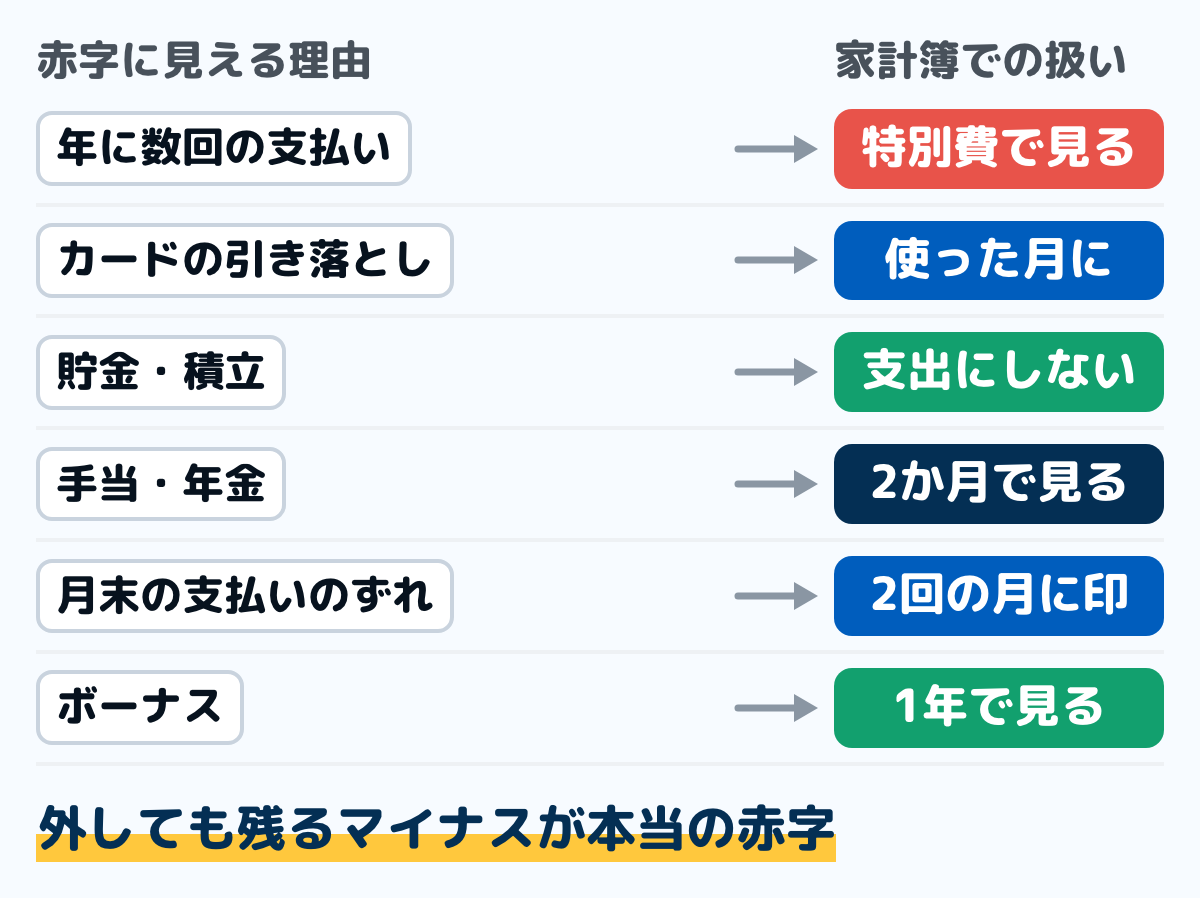
- 年に数回の支払いがあった:税金・保険の年払い・家電の買い替えなどが入った月は、そこだけ大きくなります。こうした支払いは明細から拾う手順で拾い、月の生活費とは別の表に分けます。
- カードの引き落としで書いている:口座から落ちた日で書くと、先月以前に使った分が今月に入ります。家計簿は使った日で書くと、月の支出が使った月にそろいます。
- 貯金や積立を支出に入れている:別の口座へ移した貯金は、支出ではなく移動です。支出に入れると、多く貯めた月ほど赤字に見えます。
- 手当や年金が2か月ごとに入る:児童手当は偶数月に前の月までの2か月分が入り、年金も偶数月にまとめて入ります。入らない奇数月は赤字に見えるので、2か月をひと区切りで見るとそろいます。
- 月の区切りと、落ちる日がずれている:月末に落ちる支払いは、その日が土日にあたると翌月の初めにずれることがあり、1つの月に2回落ちることがあります。落ちた月のまま書き、2回分入っている月だと分かるように印を付けます。区切りの考え方は区切りの決め方にまとめています。
- ボーナスを入れずに毎月を見ている:毎月は赤字でも、ボーナスを足した1年では黒字のことがあります。1年の出入りは年間収支表に並べると分かります。
6つのほかにもう1つ、書き方で赤字が大きく見えるのが電子マネーです。チャージを支出に書き、使ったときにも書いていると、同じお金を2回数えて赤字が大きく見えます。チャージは移動として書くと、2回数えずに済みます。
本当の赤字かを確かめる手順
用意するのは、家計簿と、口座とカードの明細を3か月分です。年金や手当が2か月ごとに入る家は、振込が2回そろう4か月分にします。1か月だけでは、その月だけの支払いに引っぱられるので、何か月か並べて、毎月続く差かどうかを見ます。
ステップ1月ごとの手取りと支出の合計を並べる10分
月ごとに、手取りの合計と、家計簿の支出の合計を書き出します。手取りは、給与明細の振込額や、年金・手当の振込額です。共働きなら、2人分の手取りを足します。
家計簿をつけていない月がある場合は、口座とカードの明細から、入ったお金と出たお金を拾います。この段階では、正確でなくても構いません。
ステップ2移動を支出から外す10分
支出の中から、貯金の口座へ移した額、積立に回した額、電子マネーへのチャージ、自分の口座どうしで移した額のような、お金の置き場所を変えただけのものを探して外します。カードの引き落としを支出に書いていて、使ったときにも書いているなら、引き落としのほうを外します。
収入の側にも、貯金から引き出した額や、借りたお金が入っていないかを見ます。入っていたら外します。手取りを多く見せてしまい、本当の差が見えなくなるからです。
ステップ3今月だけの支出を別にする5分
税金や保険の年払い、家電の買い替え、冠婚葬祭、旅行のように、その月だけ出たものに印を付け、合計から外します。外したものは捨てずに書き出しておき、ステップ5で月割りにして戻します。
ステップ42か月ごと・年に数回の収入をならす5分
手当や年金のように2か月分がまとめて入るものは、振込の額を2で割り、入った月と入らない月の両方の手取りにします。4か月分を並べていれば、2回の振込をそれぞれこうして分けます。ボーナスは、ここでは入れずに毎月の差を見て、次のステップで1年の差も出します。
ステップ5外した特別費を月割りで戻す10分
ステップ3で外した年に数回の支出は、無かったことにはできません。1年分を足して12で割り、その額を毎月の生活費に戻して比べます。1年分は、明細から拾う手順で12か月分の明細から拾えます。
ステップ6残った差を、毎月と1年の両方で見る5分
手取りから、外した後の支出と特別費の月割りを足した額を引きます。並べた月がすべてマイナスなら、毎月の暮らしのお金が足りていない、本当の赤字です。プラスの月とマイナスの月があるなら、月ごとの波で、1年で見ればならされていることがあります。
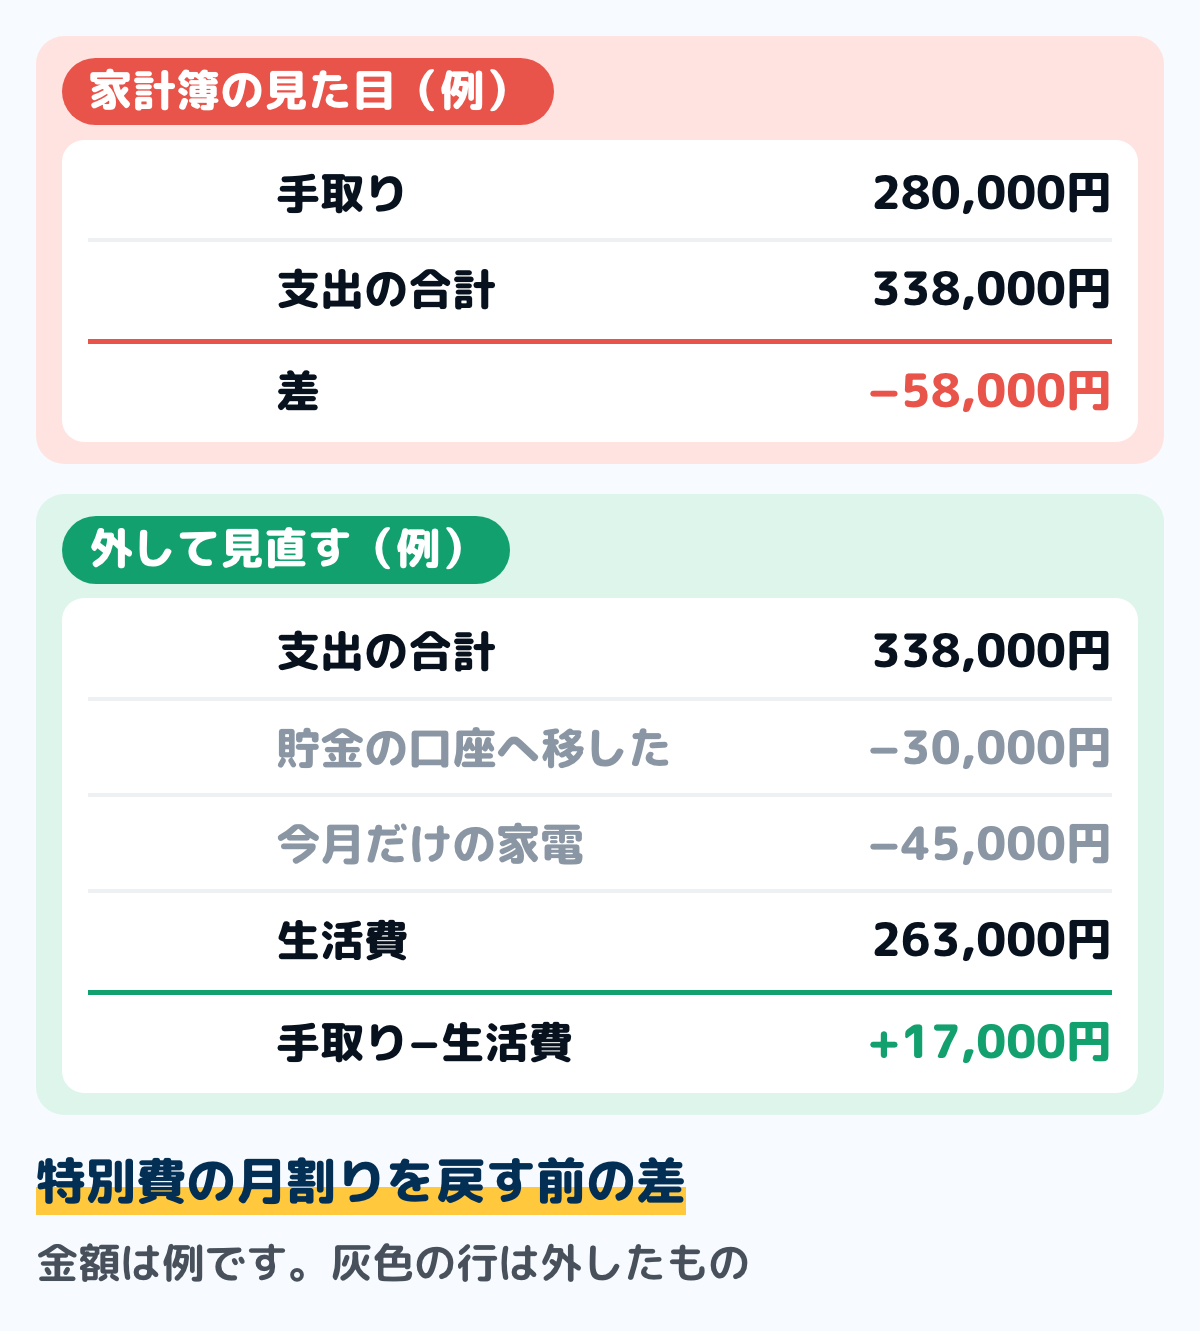
図は、特別費の月割りを戻す前の、1か月分の記入例です。見た目では5万円を超える赤字でも、貯金への移動と今月だけの支出を外すと、17,000円のプラスになります。
ここに特別費の月割りを戻してもプラスなら、毎月の暮らしのお金は足りています。その場合に見直すのは暮らしではなく、年に数回の支出への備え方です。月割りを戻してマイナスになるなら、本当の赤字です。
毎月は赤字でも、ボーナスを足すと1年で黒字になる家計もあります。その場合は、毎月の赤字をボーナスで埋めていることになります。ボーナスの額は毎年同じとは限らないので、ボーナスが減ったら1年でも赤字になるかどうかを、年間収支表で確かめておきます。
貯金に移した額が、手取りと生活費の差より大きい月はありませんか。そうなら赤字ではなく、口座の残高が減っているだけです。
本当の赤字なら、原因を項目ごとに探す
並べた月がすべて赤字だったら、どこで差が生まれているかを探します。合計だけを見て「全部少しずつ減らそう」とすると、どこから手をつけるかが決まりません。項目ごとに並べて、増えたところと、収入が減ったところを探します。
ステップ1赤字でなかったころと、項目ごとに並べる10分
赤字になる前の月の記録があれば、その月と今を項目ごとに並べます。記録が無ければ、明細が残っている一番古い月と比べます。比べる相手は、他の家ではなく、前の自分の家計です。家族の人数ごとの国の平均を参考に見るなら、範囲をそろえて生活費の内訳と比べます。
赤字は、暮らし方が変わった後に始まることがよくあります。共働きから片方の収入になった、子どもの保育料や習い事が始まった、住宅ローンや車の支払いが始まった、といった変化です。収入が変わったのに支出が前のままなら、その差が赤字になります。
これから変わる予定も書いておきます。保育料が終わる、習い事や塾が始まる、ローンの返済が終わる、といった予定があれば、赤字がいつ小さくなり、いつ大きくなるかの見当がつきます。
ステップ2増えた項目と、減った収入を書き出す10分
並べた表から、前より増えた項目を、増えた額の大きい順に書き出します。収入の側も、前より減っているなら、その額を書きます。書き出した額を足すと、赤字の額に近くなるはずです。
足しても赤字の額に届かないときは、1つの項目の中に、いくつもの支出が混ざっていることがあります。項目の分け方は、項目を決める手順で見直せます。
ステップ3「その他」と「不明」の中身を開く10分
「その他」や「雑費」の額が大きいなら、中の行を1つずつ見て、毎月のように出ているものに名前を付けます。名前の付いていない支出は、増えていても気づけません。
家計簿と口座の残高が合わず、差を「不明」でまとめているなら、その額も原因の1つです。どこで差が出たかは、残高が合わないときの探し方で置き場所ごとに探せます。
ステップ4埋める順番を決め、数千円ずつ縮める5分
原因が分かったら、一度に全部を埋めようとせず、いくつかの項目で数千円ずつ縮めます。無理な節約は続かず、翌月にまた赤字に戻りやすいからです。
縮める順番は、一度止めれば来月から効くものが先です。使っていない月額や、手続きで変えられる契約から見て、食費のように毎回の判断で変わるものは後にします。順番の決め方は、月1回15分の見直し手順にまとめています。
赤字を一度で消そうとすると、苦しい月が続きます。先月より1万円小さくなれば、それで前に進んでいます。
赤字の月の家計簿の書き方
足りなかった分を貯金から出したときは、貯金の口座から財布や口座への移動として書きます。収入として書くと、その月は黒字に見えてしまい、赤字だったことが家計簿に残りません。書き方は、貯金を取り崩したときの書き方と同じです。
カードの分割払いや借入れで足りない分をしのいだときも、借りたお金は収入ではありません。家計調査でも、借りたお金の返済は生活費ではなく、「見せかけの支出」に入ります。
分割払いで買ったものを使った月の支出に書いたなら、毎月の返済は支出に重ねて書きません。利息や手数料だけは支出です。返済は赤字の計算には入りませんが、手元のお金は減るので、返す額と月を書き出しておきます。
赤字の額を翌月の予算から先に引いて帳尻を合わせると、どの月にいくら足りなかったのかが分からなくなります。月ごとの差は差のまま残し、1年で合計して見ます。
「置き場」として国が用意しているしくみ
お金の置き場所には、税の優遇がある制度もあります。ここでは制度の中身だけを事実として書きます。
NISAは金融庁が案内している制度です。つみたて投資枠が年120万円、成長投資枠が年240万円で、併用すると年360万円まで。生涯の非課税保有限度額は1,800万円(うち成長投資枠は1,200万円)で、非課税保有期間は無期限です。
iDeCo(個人型確定拠出年金)は厚生労働省が案内している制度です。掛金の上限は、国民年金第1号被保険者が月額68,000円、企業年金等に加入していない会社員が月額23,000円、企業年金等に加入している会社員が月額20,000円、第3号被保険者が月額23,000円です。
iDeCoの掛金は全額が所得控除になります。国税庁の案内では、小規模企業共済等掛金控除の対象で、控除できる金額はその年に支払った掛金の全額とされています。
★どちらも家計簿では支出ではなく「お金の置き場所が変わっただけ」です。★いくら使うかは、いつ使うお金かで変わります。迷うときは金融機関や税務署の窓口に相談してください。
生活が苦しいときの相談先
赤字が続いて貯金も残り少ない、支払いが間に合わなくなりそうだ、というときは、1人で抱えずに相談できる窓口があります。国の生活困窮者自立支援制度では、お住まいの地域の自立相談支援機関が相談を受けています。
この制度には家計改善支援事業もあり、厚生労働省の案内では、家計の状況の「見える化」をして、自分で家計を管理できるように支援するとしています。実施しているか、どこが窓口かは地域で違うので、お住まいの自立相談支援機関に確かめてください。
相談するときは、この記事の手順で並べた月ごとの手取りと支出、増えた項目の書き出しを持っていくと、状況を短く伝えられます。家計の数字が使える制度を見つける手がかりになることは、家計簿の見直しの記事にも書いています。
よくある質問
Q家計簿でいう赤字は、給料より多く使ったことですか。貯金が減ったことですか
この記事では、手取りより生活費が多かった月を赤字と呼びます。貯金が減ったかどうかでは決めません。貯金を多く移した月は残高が減りますし、貯金を引き出して使った月は、赤字でも口座の残高が減らないことがあるからです。
Q毎月の赤字をボーナスで埋めています。このままで大丈夫ですか
ボーナスを足した1年で黒字なら、1年の出入りとしては足りています。ただ、ボーナスの額が変わると、そのまま1年の赤字になります。年間収支表で、ボーナスが少なかった年を想定して1年の差を出しておくと、どこまで余裕があるかが分かります。
Q投資や積立に回したお金は、家計簿の支出に入れますか
貯金と同じく、お金の置き場所を変えただけなので、生活費の支出には入れず、移動として書きます。支出に入れると、多く回した月ほど赤字に見えます。どこに回すかは、この記事では扱いません。
Qボーナスが無く、毎月赤字です
ボーナスが無いと、1年で見ても毎月の赤字は埋まりません。特別費の月割りを戻して、並べた月がすべてマイナスなら本当の赤字なので、原因を項目ごとに探す手順に進んでください。貯金を取り崩して埋めているなら、毎月いくら取り崩したかを書き出しておくと、あと何か月もつかが分かります。
Q一人暮らしで、給料だけでは毎月赤字です
一人暮らしは、支出のうち家賃の占める分が大きくなりやすい家計です。まず、この記事の手順で本当の赤字かを確かめ、本当の赤字なら、一人暮らしの家計の見方で項目ごとに比べてください。
Q年金生活で、毎月赤字になります
年金は偶数月に2か月分がまとめて入るので、1か月ずつ見ると、入らない月は赤字に見えやすくなります。2か月をひと区切りにして差を出してください。2か月で見ても赤字なら、原因を項目ごとに探す手順に進みます。
Q家計簿をまじめにつけても毎月赤字で、つけるのが嫌になりました
家計簿の赤字には、見かけの赤字が混ざっていることがよくあります。まず貯金への移動と今月だけの支出を外して、差がどれだけ残るかを見てください。残った差が小さければ、削るところを探すより、年に数回の支出への備え方を見直すほうが先です。
Q家族の小遣いやカードの使いすぎが原因だと思います
誰の使い方が原因かを決める前に、項目ごとに前と比べて、どの項目がいくら増えたかを数字で出してください。数字があると、責める話ではなく、どこをいくら縮めるかの話にできます。
まとめ
- 赤字は、手取りより生活費が多いこと。口座の残高が減った月が赤字とは限らない
- 年に数回の支払い・カードの引き落とし・貯金・2か月ごとの手当や年金・月末の支払いのずれ・ボーナスで、見かけの赤字が生まれる
- 3か月分(年金や手当がある家は4か月分)を並べ、移動と今月だけの支出を外し、2か月ごとの収入をならす
- 外した特別費は1年分を12で割って戻す。それでも並べた月がすべてマイナスなら本当の赤字
- 増えた項目と減った収入を書き出し、「その他」と「不明」の中身を開く
- 一度に埋めず、止めれば来月から効くものから数千円ずつ縮める
- 貯金から出した分や借りた分は、収入として書かない
- 苦しいときは、お住まいの自立相談支援機関に相談できる
見かけの赤字を外すと、本当に足りない額と、その原因の項目が見えます。どこをいくら縮めればよいかが分かれば、来月から1つずつ手をつけられます。
この記事で参照した公的情報
- 家計調査 用語の解説(黒字=可処分所得−消費支出・マイナスは赤字/実支出以外の支払=見せかけの支出/実収入以外の受取=見せかけの収入)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/kaisetsu.html
- 児童手当制度のご案内(支給時期=偶数月に前月分までの2か月分)
- 国民年金法 第18条(年金の支払期月=偶数月に前月までの分)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/334AC0000000141
- 生活困窮者自立支援制度(自立相談支援事業・家計改善支援事業)
- 窓口
- お住まいの地域の自立相談支援機関(厚生労働省)
- 確認日
- 確認先
- https://www.mhlw.go.jp/stf/seisakunitsuite/bunya/0000059425.html
- NISAを知る(つみたて投資枠は年120万円・成長投資枠は年240万円・併用で年360万円・非課税保有限度額1,800万円(うち成長投資枠は1,200万円)・非課税保有期間は無期限・制度は恒久化・利用する年の1月1日時点で18歳以上)
- 窓口
- 金融庁(NISA特設ウェブサイト)
- 確認日
- 確認先
- https://www.fsa.go.jp/policy/nisa2/know/index.html
- 確定拠出年金制度の概要(企業型DCとiDeCo・拠出限度額は第1号被保険者68,000円/企業年金等なしの会社員23,000円/企業年金等ありの会社員20,000円/第3号被保険者23,000円)
- 小規模企業共済等掛金控除(確定拠出年金の個人型年金加入者掛金は、その年に支払った掛金の全額が所得控除)
- 窓口
- 国税庁(タックスアンサー No.1135)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm