年金はいくらもらえる?|老齢基礎年金は満額で年84万7,300円、厚生年金は報酬で決まる
 Move for People株式会社

年金がいくら入るのかが分からないと、老後の生活費を組み立てられません。平均の額を見ても、自分に当てはまるのかは分かりません。
この記事では、年金の額がどう決まるのかを日本年金機構の案内で確かめます。あわせて、自分の額の確かめ方と、家計簿での見方まで書きます。
年金がいくらもらえるのか分かりません。老後の生活費をどう組み立てればいいのか、見当がつきません。
年金は2階建てになっている
公的年金には国民年金と厚生年金保険があります。国民年金から出るのが老齢基礎年金、厚生年金保険から出るのが老齢厚生年金です。
自営業やフリーランスの方は、老齢基礎年金だけを受け取ります。会社員や公務員として働いた期間がある方は、その上に老齢厚生年金が乗ります。
老齢厚生年金は老齢基礎年金に上乗せして受け取るものです。日本年金機構の案内では、老齢基礎年金を受け取れる方に厚生年金の加入期間がある場合に、65歳から受け取れるとされています。
つまり、同じ年齢でも働き方によって額が変わります。自分がどちらに当たるかを先に確かめます。
老齢基礎年金は満額で年84万7,300円
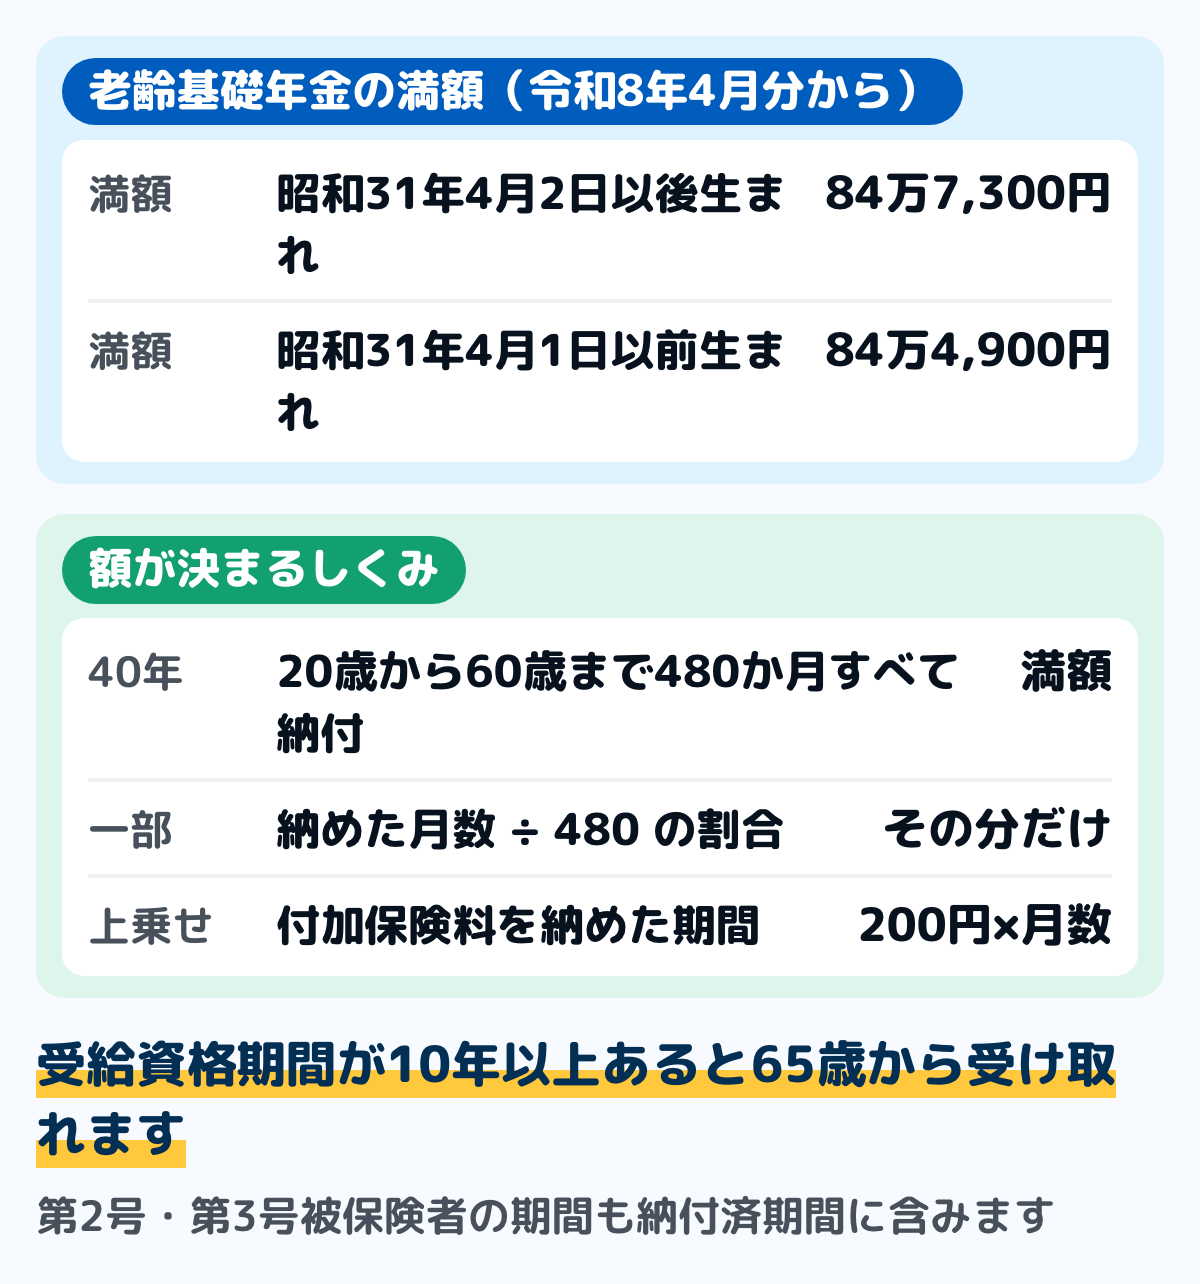
図は、令和8年4月分からの老齢基礎年金の額です。昭和31年4月2日以後生まれの方は84万7,300円、昭和31年4月1日以前生まれの方は84万4,900円が満額です。
満額になるのは全部納めたときです。20歳から60歳になるまでの40年間、国民年金の保険料をすべて納めると満額を受け取れます。
納めていない月があると、その分だけ減ります。計算式は「満額 ×(保険料納付月数など)÷(40年(加入可能年数)×12月)」なので、納めた月数の割合がそのまま額に効きます。
受け取るには期間の条件もあります。保険料納付済期間と保険料免除期間などを合算した受給資格期間が10年以上あると、65歳から受け取れます。
20歳から60歳になるまでの第2号被保険者と第3号被保険者の期間も、保険料納付済期間に含まれます。会社員だった期間や、配偶者の扶養に入っていた期間も数に入ります。
ただし年齢の区切りがあります。20歳より前や60歳以後の厚生年金の加入期間は、老齢基礎年金の保険料納付済期間には入りません。
付加保険料を納めた期間があると上乗せがあります。200円に付加保険料納付月数を掛けた額が、老齢基礎年金の年額に足されます。
老齢厚生年金は「働いていたときの報酬」で決まる
老齢厚生年金の額は、厚生年金に加入していたときの報酬額や加入期間に応じて計算されます。日本年金機構の案内では、報酬比例部分と経過的加算と加給年金額を合計した額とされています。
報酬比例部分は、平成15年3月以前の加入期間と平成15年4月以降の加入期間で分けて計算します。日本年金機構の年金用語集では、次の式が示されています。
平成15年3月以前は「平均標準報酬月額 × 7.125/1000 × その期間の月数」、平成15年4月以降は「平均標準報酬額 × 5.481/1000 × その期間の月数」です。2つを足したものが報酬比例部分になります。
過去の標準報酬月額と標準賞与額には再評価率を掛けます。最近の賃金水準や物価水準に直すためのもので、年度ごとに決まっています。
この式で計算した額が従前額を下回る場合は、従前額のほうが報酬比例部分の額になります。従前額は平成6年の水準で標準報酬を再評価して計算した額に1.082を掛けたものです。
加給年金という加算もあります。厚生年金保険の被保険者期間が20年以上ある方が65歳になった時点で、生計を維持されている配偶者または子がいるときに加算されます。
加給年金は届出が必要です。条件に当てはまらなくなったときや、離婚・死亡などで生計を維持されなくなったときは加算が終わります。
働きながら受け取ると止まることもあります。勤務先で厚生年金保険に加入しながら受給している方は、給料と年金の合計額に応じて支給が停止される場合があります。
受け取る時期をずらすと額が変わる
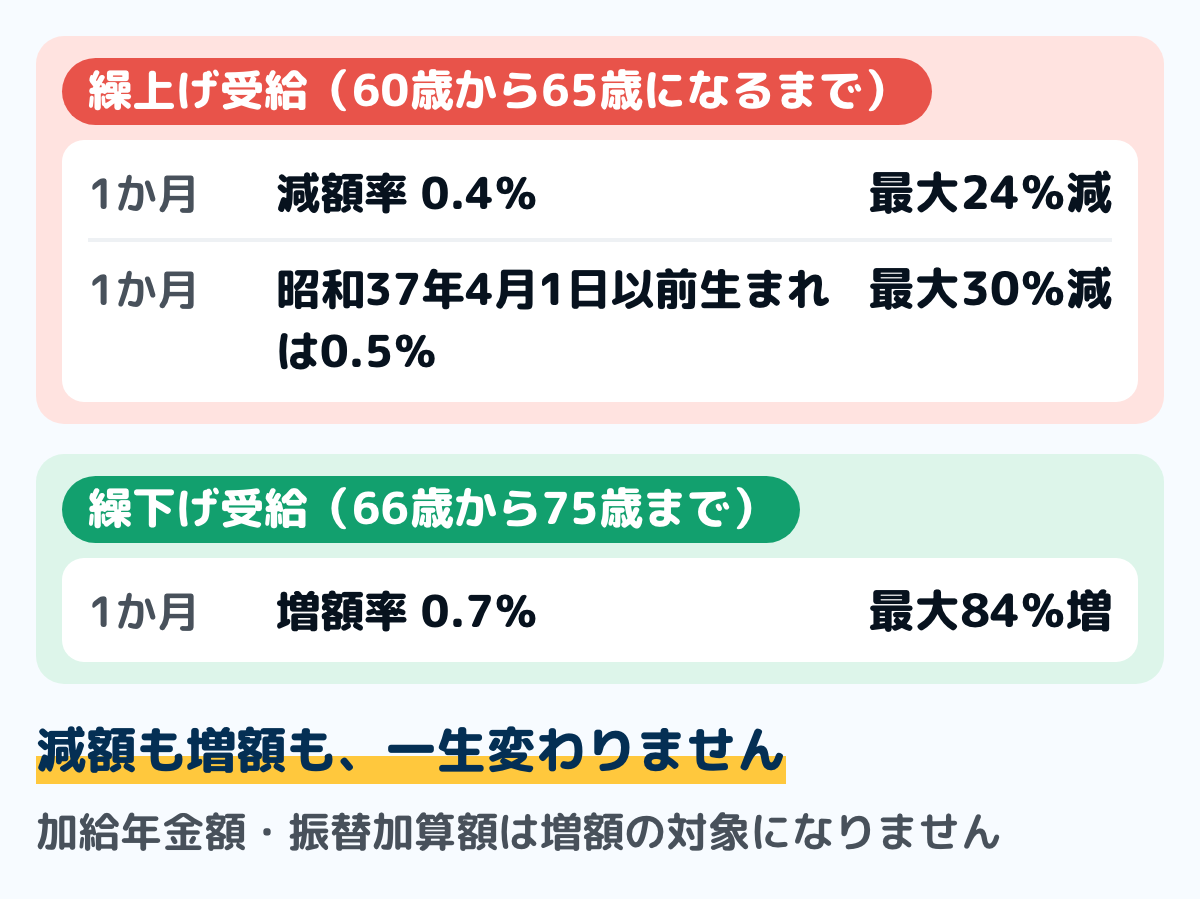
図は、受け取り始める時期を変えたときの増減です。原則は65歳からですが、早くも遅くもできます。
早く受け取る繰上げ受給では減ります。減額率は0.4%に、繰上げ請求月から65歳に達する日の前月までの月数を掛けた率で、最大24%です。
昭和37年4月1日以前生まれの方は率が違います。1か月あたり0.5%で、最大30%の減額になります。
遅く受け取る繰下げ受給では増えます。増額率は0.7%に、65歳に達した月から繰下げ申出月の前月までの月数を掛けた率で、最大84%です。
どちらも一生変わりません。繰上げの減額率も繰下げの増額率も、あとから戻せません。
繰下げは別々にできます。老齢基礎年金と老齢厚生年金は、どちらか一方だけを繰り下げることもできます。
計算式に当てはめると、いくらになるか
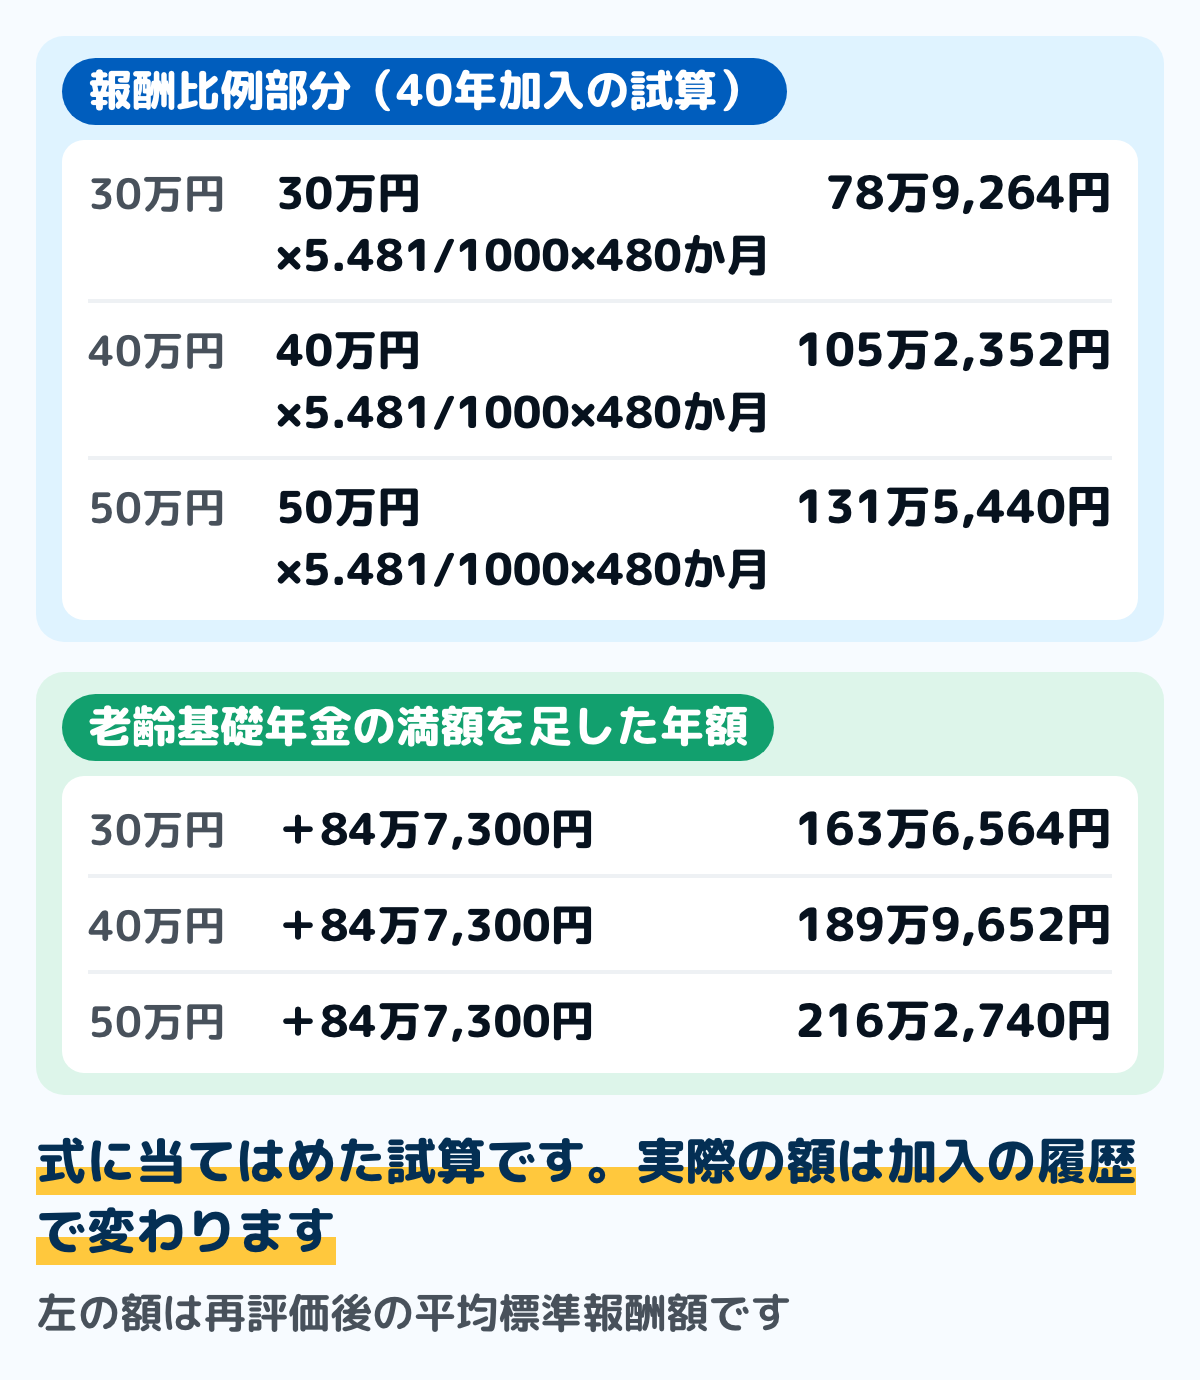
図は、上の式に数字を当てはめた試算です。平成15年4月以降だけに40年(480か月)加入し、再評価後の平均標準報酬額を3通り置いた場合の報酬比例部分です。
平均標準報酬額30万円なら、30万円×5.481/1000×480か月=年78万9,264円です。40万円なら年105万2,352円、50万円なら年131万5,440円になります。
ここに老齢基礎年金を足します。40年すべて納めていれば満額84万7,300円なので、合計は順に年163万6,564円、年189万9,652円、年216万2,740円です。
月に直すと、およそ13万6,000円、15万8,000円、18万円です。年金は2か月に1回まとめて入るので、2か月分ではこの倍になります。
★この試算はあくまで式の当てはめです。実際の額は、平成15年3月以前の加入期間の有無、再評価率、加入していない月、加給年金の有無で変わります。自分の額はねんきん定期便で確かめてください。
年金を増やす公的なしくみ
公的年金の額を増やす方法として、制度上用意されているものがあります。どれも「入らなければならない」ものではなく、選べるしくみです。
1つ目が付加保険料です。日本年金機構の案内では、国民年金第1号被保険者や65歳未満の任意加入被保険者は、定額保険料に上乗せして月額400円の付加保険料を納めると、老齢基礎年金の額を増やせるとされています。
増える額は200円に付加保険料納付月数を掛けた額です。ただし保険料の免除や納付猶予を受けている方は、付加保険料を納められません(産前産後免除を除く)。
2つ目が繰下げ受給です。上で見たとおり、1か月あたり0.7%増え、最大84%になります。
3つ目が任意加入です。60歳までに40年の納付済期間がない方は、60歳以降に国民年金へ任意で加入して月数を足せます。
4つ目が確定拠出年金です。厚生労働省の案内では、事業主が掛金を出す企業型DCと、自分で掛金を出すiDeCo(個人型確定拠出年金)があるとされています。
掛金の上限は立場で決まります。国民年金第1号被保険者(自営業者等)は月額68,000円です。企業年金等に加入していない会社員は月額23,000円、企業年金等に加入している会社員は月額20,000円、第3号被保険者は月額23,000円になります。
掛金は全額が所得控除になります。国税庁の案内では、確定拠出年金の個人型年金加入者掛金は小規模企業共済等掛金控除の対象で、控除できる金額はその年に支払った掛金の全額とされています。
5つ目が個人年金保険です。こちらは公的な制度ではありませんが、支払った保険料は生命保険料控除の個人年金保険料控除の対象になります。額の出し方は生命保険料控除はいくら?にまとめています。
★どれを使うかは、掛けられる額と、いつ受け取りたいかで変わります。この記事では「こういう制度がある」という事実までにとどめます。選び方は年金事務所や税務署に相談してください。
自分の額の確かめ方と、家計簿での見方
用意するのは、毎年誕生月に届くねんきん定期便です。50歳以上の方には、見込額が書かれています。
ステップ1ねんきん定期便で自分の数字を見る15分
50歳未満の方には、これまでの加入実績に応じた額が書かれています。50歳以上の方には、現在の加入条件が60歳まで続くと仮定した見込額が書かれています。
どちらを見ているかで意味が変わります。読み方はねんきん定期便の見方にまとめています。
ステップ22か月に1回の入り方に合わせて書く10分
日本年金機構の案内では、年金は原則として年6回に分けて偶数月の15日に支払われるとされています。15日が土日または祝日のときは、その直前の平日に支払われます。
前の2か月分がまとめて入るので、月ごとの収入にばらつきが出ます。家計簿には、振り込まれた日に収入として書きます。
月ごとの収入にばらつきが出るので、書き方を決めておきます。工夫は年金生活の家計簿のつけ方にまとめています。
ステップ3天引きされるものを差し引いて考える15分
年金からは、介護保険料や後期高齢者医療制度の保険料が天引きされます。振り込まれるのは、それらを引いた後の額です。
年金額と手取りは違います。振込通知書で、天引きされた額を確かめておきます。
ステップ4いまの支出と並べてみる30分
年金の見込額が分かったら、いまの1か月の支出と並べます。生活費の内訳の出し方にならって、費目ごとに書き出します。
差が出る費目が見つかれば、そこから考えられます。年間収支表に年金の見込額と支出を並べて書くと、1年単位で見えます。
ねんきん定期便を出して、年金額の欄を見てください。50歳以上なら見込額、50歳未満ならこれまでの加入実績に応じた額です。
いつから受け取れるのか
原則は65歳からです。ただし、受け取る権利ができても自動では始まりません。受給開始年齢の3か月前に届く年金請求書を出す必要があります。
最初の入金までには、請求してから2か月から4か月かかります。請求から最初の入金までの流れは年金はいつからもらえるかにまとめています。
迷いやすい場面
未納の期間がある
納めていない月があると、その分だけ老齢基礎年金が減ります。受給資格期間の10年に届かないと、そもそも受け取れません。
学生納付特例や納付猶予の期間は、追納していない場合、年金額には反映されません。免除の種類と扱いは国民年金の保険料が払えないときにまとめています。
会社員と自営業の両方を経験した
期間ごとに計算されるので、両方の記録が年金額に反映されます。20歳から60歳になるまでの厚生年金の加入期間は、老齢基礎年金の保険料納付済期間にも数えられます。
記録に抜けがないかは、ねんきん定期便で確かめます。心当たりがあるときは年金事務所に相談します。
繰下げを考えている
繰下げると1か月あたり0.7%増え、増額は一生続きます。ただし、加給年金額と振替加算額は増額の対象になりません。
また、65歳以後に厚生年金保険に加入していた期間などで在職老齢年金制度により支給停止される額も、増額の対象になりません。自分の場合どうなるかは年金事務所に確かめてください。
65歳前に受け取れる年金がある
男性は昭和36年4月1日以前、女性は昭和41年4月1日以前に生まれた人には「特別支給の老齢厚生年金」があります。生年月日に応じた年齢から受け取れますが、繰下げ制度がありません。
対象になる人と請求の手順は特別支給の老齢厚生年金にまとめています。待っても増えないので、受給権が発生したら速やかに請求します。
配偶者と2人分で考えたい
年金は1人ずつ計算されます。夫婦それぞれのねんきん定期便を並べて、2人分を足して見ます。
片方が先に亡くなったときの備えは遺族年金はいくら?にまとめています。2人分と1人分では、生活費も変わります。
よくある質問
Q老齢基礎年金は満額でいくらですか
令和8年4月分からは、昭和31年4月2日以後生まれの方で84万7,300円です。昭和31年4月1日以前生まれの方は84万4,900円です。
Q満額になるのはどんな場合ですか
20歳から60歳になるまでの40年間、国民年金の保険料をすべて納めた場合です。納めていない月があると、その分だけ減ります。
Q何年納めれば受け取れますか
保険料納付済期間と保険料免除期間などを合算した受給資格期間が10年以上あれば受け取れます。受け取り始めるのは原則65歳からです。
Q繰上げるとどれくらい減りますか
1か月あたり0.4%の減額で、最大24%です。昭和37年4月1日以前生まれの方は1か月0.5%、最大30%になります。
Q繰下げるとどれくらい増えますか
1か月あたり0.7%の増額で、最大84%です。66歳から75歳までの間で選べます。
Q自分の額はどこで分かりますか
毎年誕生月に届くねんきん定期便で分かります。50歳以上の方には見込額が書かれています。
まとめ
- 年金は老齢基礎年金の上に老齢厚生年金が乗る2階建て
- 老齢基礎年金の満額は令和8年4月分から84万7,300円(昭和31年4月1日以前生まれは84万4,900円)
- 満額になるのは40年すべて納めたとき。納めた月数に応じて減る
- 受給資格期間が10年以上あれば65歳から受け取れる
- 老齢厚生年金は報酬比例部分+経過的加算+加給年金額で、報酬と加入期間で決まる
- 繰上げは1か月0.4%の減額(最大24%)、繰下げは1か月0.7%の増額(最大84%)で、一生変わらない
- 報酬比例部分は「平均標準報酬額×5.481/1000×月数」(平成15年4月以降)で計算する
- 増やす公的なしくみは付加保険料・繰下げ・任意加入・確定拠出年金
決まり方が分かれば、定期便の数字の意味が読めます。今日はねんきん定期便を出して、年金額の欄を見るところから始められます。
この記事で参照した公的情報
- 老齢基礎年金の受給要件・支給開始時期・年金額(受給資格期間10年以上・65歳から・令和8年4月分からの満額847,300円/844,900円・40年の納付月数に応じた計算・付加保険料は200円×納付月数)
- 老齢厚生年金の受給要件・支給開始時期・年金額(報酬比例部分+経過的加算+加給年金額・加給年金は被保険者期間20年以上・在職老齢年金制度)
- 年金の繰上げ受給(減額率0.4%×月数・最大24%・昭和37年4月1日以前生まれは0.5%で最大30%・減額は一生変わらない)
- 年金の繰下げ受給(増額率0.7%×月数・最大84%・66歳から75歳まで・増額は一生変わらない)
- 年金の支払日(原則年6回・偶数月の15日・15日が土日祝のときは直前の平日)
- ねんきん定期便(50歳未満の方用・50歳以上の方用で見方ガイドが分かれていること)
- 報酬比例部分(平成15年3月以前=平均標準報酬月額×7.125/1000×月数/平成15年4月以降=平均標準報酬額×5.481/1000×月数/再評価率/従前額保障)
- 窓口
- 日本年金機構(年金用語集)
- 確認日
- 確認先
- https://www.nenkin.go.jp/service/yougo/hagyo/hoshuhirei.html
- 付加保険料の納付(月額400円・老齢基礎年金に200円×納付月数が上乗せ・免除中は納付できない)
- 確定拠出年金制度の概要(企業型DCとiDeCo・加入対象者・拠出限度額68,000円/23,000円/20,000円・ポータビリティ)
- 小規模企業共済等掛金控除(確定拠出年金の個人型年金加入者掛金は支払った全額が所得控除)
- 窓口
- 国税庁(タックスアンサー No.1135)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm
- 生命保険料控除(個人年金保険料控除は新契約で最高4万円・3区分の合計で最高12万円)
- 窓口
- 国税庁(タックスアンサー No.1140)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm