遺族年金はいくら?|遺族基礎年金は年84万7,300円+子の加算、遺族厚生年金は4分の3
 Move for People株式会社

家族が亡くなったあと、暮らしのお金がどうなるのかは、落ち着いてから気になります。遺族年金があると聞いても、いくら入るのかまでは分かりません。
この記事では、遺族基礎年金と遺族厚生年金の額を日本年金機構の案内で確かめます。あわせて、受け取れる人の順位と、家計簿での書き方まで書きます。
遺族年金がいくら入るのか分かりません。これからの生活費をどう組み立てればいいのか、見当がつきません。
遺族年金は2つある
日本年金機構の案内では、遺族年金には「遺族基礎年金」と「遺族厚生年金」があり、亡くなった方の年金の加入状況などによって、いずれかまたは両方が支給されるとされています。どちらが関わるかは、亡くなった方がどの制度に入っていたかで決まります。
遺族基礎年金は国民年金からの給付です。亡くなった方が自営業でも会社員でも、要件を満たせば対象になります。
遺族厚生年金は厚生年金保険からの給付です。亡くなった方が会社員や公務員として厚生年金に入っていた場合に関わります。
両方の要件を満たすときは、2つを合わせて受け取れます。まずは、どちらが関わるのかを確かめるところからです。
遺族基礎年金は年84万7,300円+子の加算
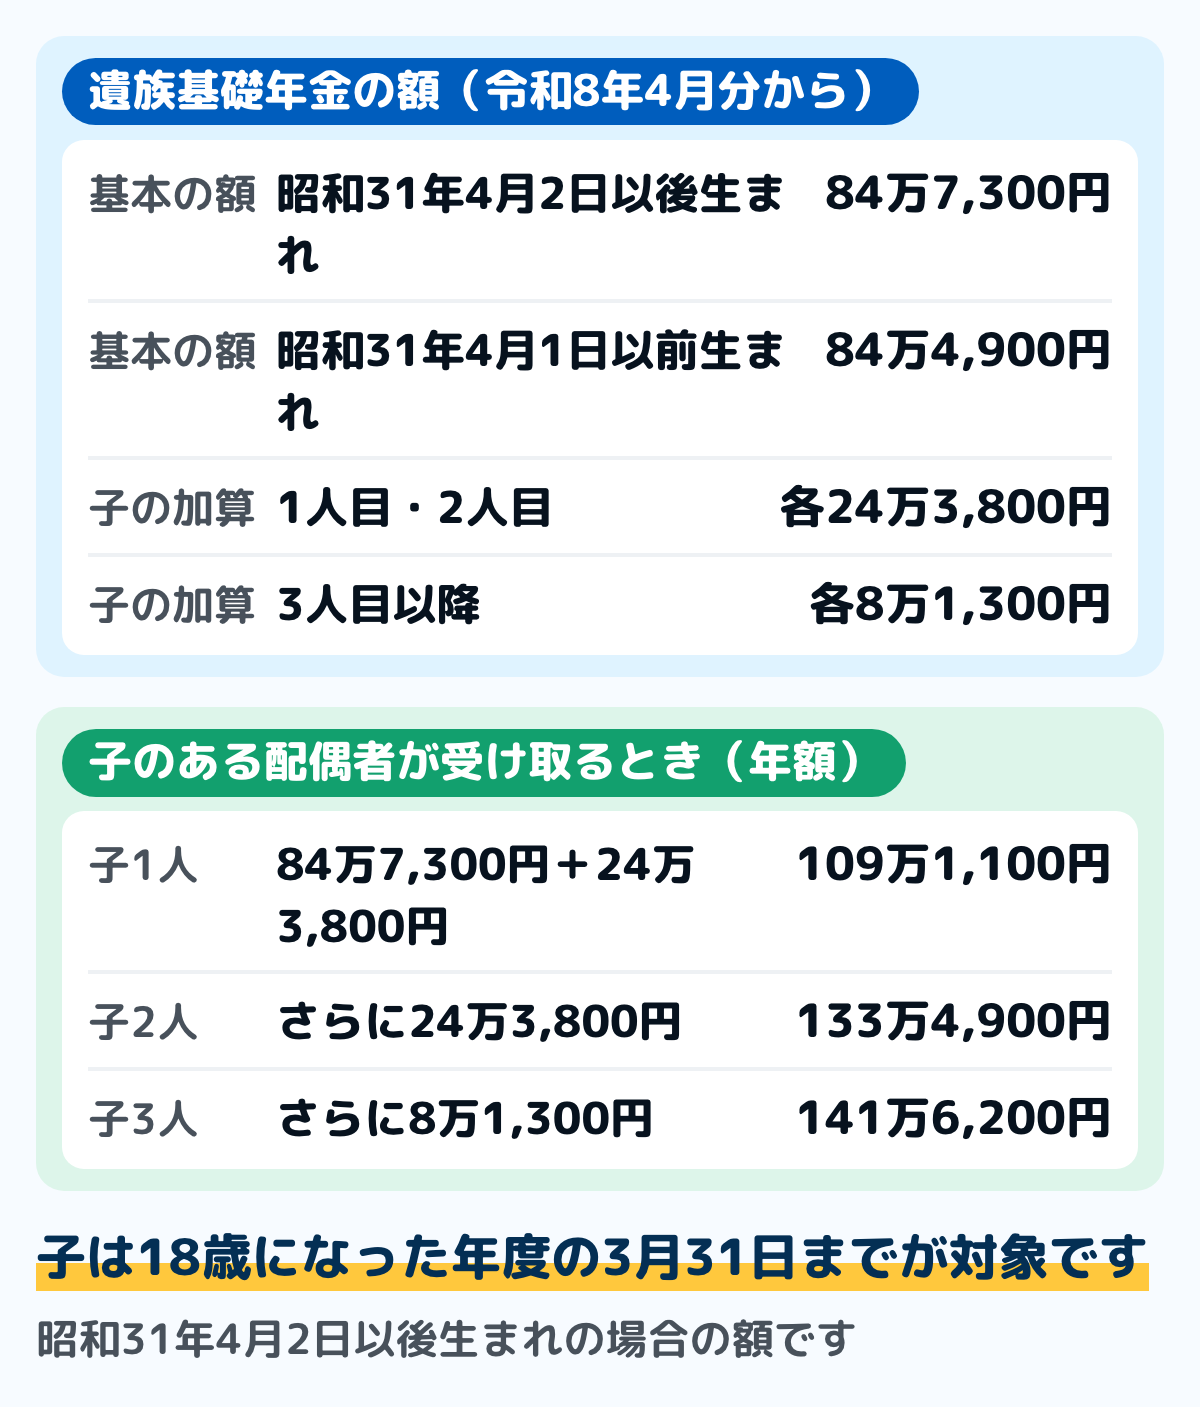
図は、令和8年4月分からの遺族基礎年金の額です。子のある配偶者が受け取るときは、昭和31年4月2日以後生まれの方で84万7,300円に子の加算額を足した額になります。
昭和31年4月1日以前生まれの方は84万4,900円が基本の額です。生まれた年で少しだけ違います。
子の加算額は、1人目と2人目が各24万3,800円です。3人目以降は各8万1,300円になります。子が1人なら年109万1,100円、2人なら年133万4,900円になります。
ここでいう「子」には範囲があります。18歳になった年度の3月31日までにある方、または20歳未満で障害年金の障害等級1級・2級の状態にある方で、婚姻していない場合に限られます。
子が受け取るときは、84万7,300円に2人目以降の子の加算額を足した額を、子の数で割った額が1人あたりの額になります。子のある配偶者が受け取っている間や、子に生計を同じくする父または母がいる間は、子には支給されません。
遺族厚生年金は報酬比例部分の4分の3
遺族厚生年金の額は、亡くなった方の老齢厚生年金の報酬比例部分の4分の3です。報酬比例部分は、現役のときの給与と加入期間で決まります。
在職中に亡くなったときなどは、厚生年金の被保険者期間が300月(25年)未満でも、300月とみなして計算されます。若くして亡くなった場合でも、極端に小さくならないようにするしくみです。
妻が受け取る場合には加算があります。日本年金機構の案内では、40歳から65歳になるまでの間、年63万5,500円が加算される「中高齢寡婦加算」があるとされています。
対象は2つの場合です。夫が亡くなったときに40歳以上65歳未満で生計を同じくしている子がいない妻と、遺族基礎年金を受けていた子のある妻が、子の年齢のために遺族基礎年金を受けられなくなったときです。
夫の加入期間にも条件が付くことがあります。老齢厚生年金の受給権者または受給資格期間を満たしている夫が亡くなったときは、夫の厚生年金保険の被保険者期間が20年以上の場合に限られます。
自分の報酬比例部分がいくらかは、ねんきん定期便の見方で確かめられます。配偶者の分は本人あてに届くので、元気なうちに見ておきます。
受け取れるのは「生計を維持されていた遺族」
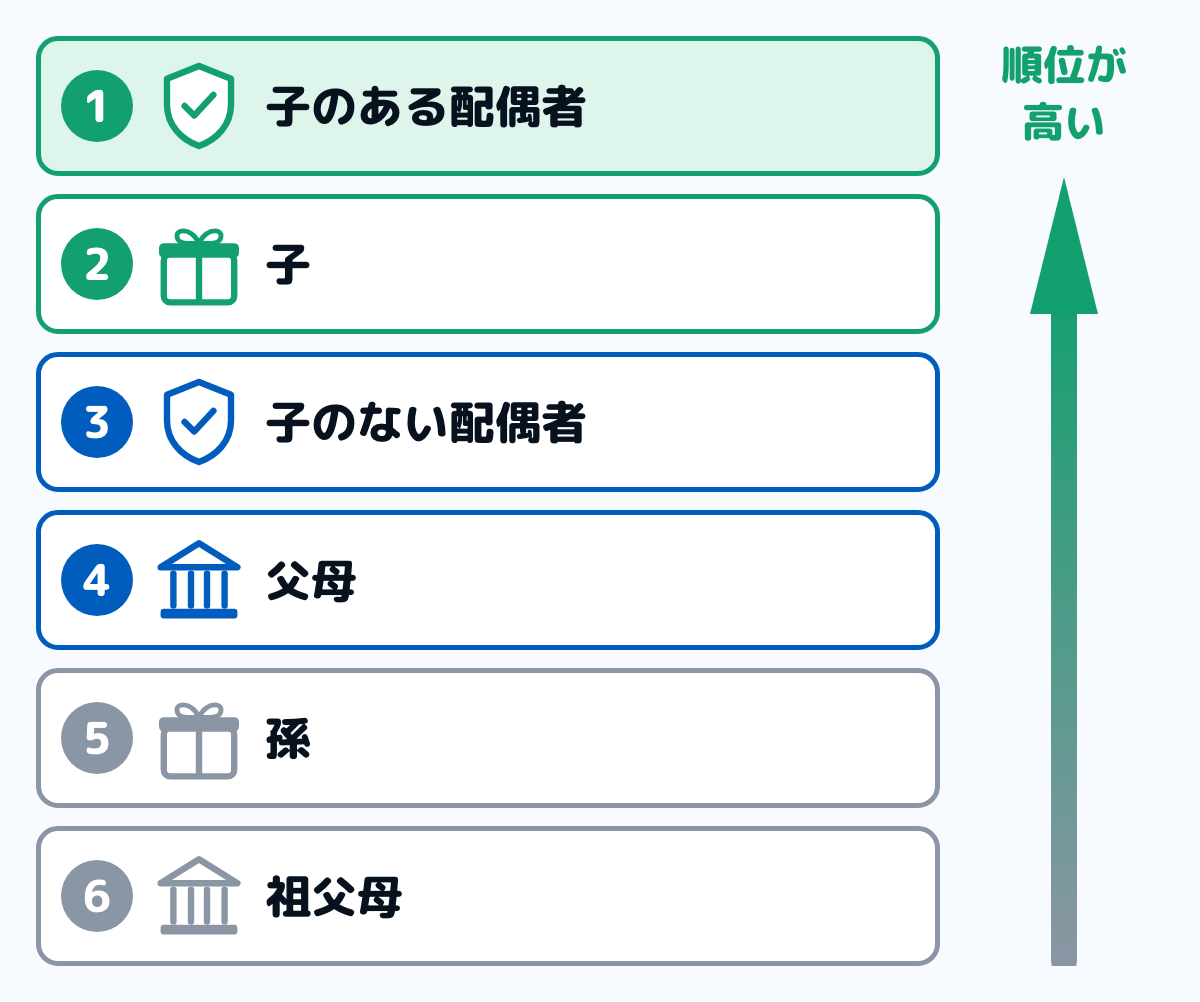
図は、遺族厚生年金を受け取れる人の順位です。亡くなった方に生計を維持されていた遺族のうち、いちばん順位の高い人が受け取ります。
遺族基礎年金の対象者は、子のある配偶者または子です。子のない配偶者は、遺族基礎年金の対象になりません。
順位の中には条件が付く人もいます。子のない30歳未満の妻は5年間のみ、子のない夫は55歳以上に限られ、受給開始は60歳からです。
父母や祖父母も55歳以上に限られ、受給開始は60歳からです。順位が回ってきても、年齢で受け取れる時期が変わります。
亡くなった方の保険料の納め方も要件になります。被保険者である間に亡くなったときなどは、死亡日の前日において、保険料納付済期間(免除期間を含む)が国民年金加入期間の3分の2以上あることが必要です。
ただし当面は緩和されています。死亡日が令和18年3月末日までのときは、亡くなった方が65歳未満であれば、死亡日が含まれる月の前々月までの直近1年間に未納がなければよいとされています。
老齢厚生年金や老齢基礎年金の受給資格を満たした方が亡くなったときは、別の見方になります。保険料納付済期間・免除期間・合算対象期間などを合算した期間が25年以上ある方に限られます。
2028年4月からの見直しで変わること
厚生労働省の案内では、遺族厚生年金の見直しが2028年4月に施行される予定とされています。検索では「改正」「廃止」という語も並びますが、全員が対象になるわけではありません。
新たに原則5年間の有期給付の対象になるのは、18歳年度末までのこどもがいない人です。女性は2028年度末時点で40歳未満の方、男性は60歳未満の方が対象です。
次の人は影響を受けないとされています。すでに遺族厚生年金を受給している方、60歳以降に受給権が発生する方、18歳年度末までのこどもを養育する間にある方、2028年度に40歳以上になる女性です。
有期給付になる場合も、額は下がりません。有期給付加算が上乗せされ、いまの遺族厚生年金の額の約1.3倍になるとされています。
5年で終わりとも限りません。障害の状態にある方や収入が十分でない方は、引き続き増額された遺族厚生年金を受け取れる「継続給付」があります。
こどもがいる家庭には増額があります。遺族基礎年金の「こどもがいる場合の加算額」が、年間約23.5万円から28万円になるとされています。
この約23.5万円は、厚生労働省が案内を出した時点の額です。加算額は毎年度見直されるもので、令和8年4月分からは1人目・2人目が各24万3,800円になっています。
遺族年金には税金がかからない
国税庁の案内では、国民年金法や厚生年金保険法などに基づいて遺族に支給される遺族年金は、原則として所得税も相続税も課税されないとされています。恩給法や共済組合法などに基づくものも同じ扱いです。
つまり、受け取った額がそのまま使えます。給与や老齢年金とは扱いが違うので、確定申告の対象にもならず、住民税非課税世帯とはで見る所得にも含まれません。
ただし、未支給年金は別です。亡くなった方に支給されるべきだった分を遺族が自分の名前で請求して受け取ると、その遺族の一時所得の収入金額に当たります。
企業年金から出る遺族年金も扱いが違います。確定給付企業年金などに基づくものは相続税の課税対象になるので、加入先に確かめてください。
手続きと、家計簿での書き方
用意するのは、年金手帳や基礎年金番号が分かるもの、戸籍・住民票などの書類です。請求先は年金事務所または市区町村の窓口です。
ステップ1どの年金が関わるかを確かめる20分
亡くなった方が厚生年金に入っていたかどうかで、遺族厚生年金が関わるかが決まります。ねんきん定期便や年金証書で加入の履歴を確かめます。
分からないときは年金事務所に聞きます。日本年金機構の案内では、要件・対象者・額の3つを満たすかどうかで決まるとされています。
ステップ2請求の手続きをする60分
遺族基礎年金だけのときは市区町村の窓口、遺族厚生年金が関わるときは年金事務所が請求先です。必要な書類は年金事務所で確かめてください。
請求してから受け取るまでには時間がかかります。その間の生活費をどう出すかを、先に決めておきます。
ステップ3入った日に、収入として書く5分
日本年金機構の案内では、年金は原則として年6回に分けて偶数月の15日に支払われるとされています。15日が土日または祝日のときは、その直前の平日に支払われます。
2か月分がまとめて入るので、月ごとの収入にばらつきが出ます。家計簿には、振り込まれた日に収入として書きます。
2か月分がまとめて入るので、月ごとの収入にばらつきが出ます。書き方の工夫は年金生活の家計簿のつけ方にまとめています。
ステップ4額が変わる年を年間収支表に書く15分
遺族年金は、ずっと同じ額が続くとは限りません。子が18歳になった年度の末を過ぎると、子の加算がなくなります。
中高齢寡婦加算も65歳で終わります。年間収支表に「額が変わる年」を書いておくと、あとから慌てずにすみます。
ねんきん定期便を出して、厚生年金の加入期間があるかを見てください。あれば、遺族厚生年金が関わります。
迷いやすい場面
子がいない
遺族基礎年金は、子のある配偶者または子が対象です。子がいない配偶者は、遺族基礎年金を受け取れません。
遺族厚生年金は、子のない配偶者も順位に入っています。ただし30歳未満の妻は5年間のみ、夫は55歳以上に限られます。
厚生年金の分だけ詳しく知りたい
遺族厚生年金は、亡くなった人の老齢厚生年金の報酬比例部分の4分の3です。受け取れる人には順番があり、40歳から65歳になるまでの妻には中高齢寡婦加算が付くことがあります。
額の出し方と受け取れる人の順番は遺族厚生年金にまとめています。300月みなしの計算も、そこで説明しています。
自分も年金を受け取っている
65歳以上で遺族厚生年金と老齢厚生年金の両方を受け取る権利がある場合は、老齢厚生年金が全額支給されます。遺族厚生年金は、老齢厚生年金に相当する額の支給が停止されます。
つまり、単純に2つを足した額にはなりません。自分の場合の額は、年金事務所に確かめてください。
自営業だった配偶者が亡くなった
国民年金の第1号被保険者期間がある方が亡くなった場合は、遺族基礎年金のほかに寡婦年金や死亡一時金を受け取れることがあります。どれに当たるかは、年金事務所か市区町村の窓口で確かめます。
どれに当たるかは加入の履歴で変わります。保険料の納め方は国民年金の保険料にまとめています。
未納の期間がある
保険料の納付要件を満たさないと、遺族年金は支給されません。納められない時期があったときは、免除や納付猶予の手続きをしておくと納付済期間などに算入されます。
手続きの種類は国民年金の保険料が払えないときにまとめています。あとから遡って手続きできる範囲には限りがあります。
よくある質問
Q遺族基礎年金はいくらですか
令和8年4月分からは、子のある配偶者が受け取るとき84万7,300円に子の加算額を足した額です。昭和31年4月1日以前生まれの方は84万4,900円が基本の額になります。
Q子の加算額はいくらですか
1人目と2人目が各24万3,800円です。3人目以降は各8万1,300円になります。
Q遺族厚生年金はいくらですか
亡くなった方の老齢厚生年金の報酬比例部分の4分の3です。在職中の死亡などでは、被保険者期間が300月未満でも300月とみなして計算されます。
Q子がいなくても受け取れますか
遺族基礎年金は受け取れません。遺族厚生年金は子のない配偶者も対象ですが、30歳未満の妻は5年間のみ、夫は55歳以上に限られます。
Qいつまで受け取れますか
遺族基礎年金の子の加算は、子が18歳になった年度の末までです。中高齢寡婦加算は65歳になるまでです。
Q遺族年金は廃止されるのですか
廃止ではありません。2028年4月に施行予定の見直しで、18歳年度末までのこどもがいない一定の年齢の人が原則5年間の有期給付になります。額は有期給付加算で約1.3倍になります。
Q遺族年金に税金はかかりますか
国民年金法や厚生年金保険法などに基づく遺族年金は、原則として所得税も相続税もかかりません。ただし、未支給年金を遺族が自分の名前で受け取ると一時所得になります。
Q家計簿にはどう書きますか
偶数月の15日に振り込まれた日に、収入として書きます。2か月分がまとめて入るので、月ごとの収入にばらつきが出ます。
まとめ
- 遺族年金には遺族基礎年金と遺族厚生年金があり、両方を受け取れることもある
- 遺族基礎年金は令和8年4月分から84万7,300円+子の加算額。子1人なら年109万1,100円
- 子の加算額は1人目・2人目が各24万3,800円、3人目以降が各8万1,300円
- 遺族厚生年金は報酬比例部分の4分の3。妻には40歳から65歳まで中高齢寡婦加算がある
- 受け取れるのは生計を維持されていた遺族で、遺族厚生年金には順位と年齢の条件がある
- 2028年4月の見直しで5年間の有期給付になるのは、18歳年度末までのこどもがいない人。額は約1.3倍になる
- 遺族年金は原則として所得税も相続税もかからない
- 家計簿には偶数月の振り込み日に収入として書き、額が変わる年を年間収支表に残す
額と続く期間が分かれば、これからの生活費を組み立てられます。今日はねんきん定期便で厚生年金の加入期間を見るところから始められます。
この記事で参照した公的情報
- 遺族基礎年金(受給要件・対象者・年金額)(令和8年4月分から84万7,300円・子の加算額・子の定義・保険料納付要件)
- 遺族厚生年金(受給要件・対象者・年金額)(報酬比例部分の4分の3・300月みなし・受給の優先順位・中高齢寡婦加算63万5,500円)
- 遺族年金(遺族基礎年金と遺族厚生年金の関係)
- 遺族厚生年金の見直しについて(2028年4月施行予定・5年間の有期給付の対象・影響を受けない人・有期給付加算で約1.3倍・こどもがいる場合の加算額の増額)
- 年金の支払日(原則年6回・偶数月の15日・15日が土日祝のときは直前の平日)
- 遺族の方に支給される公的年金等(国民年金法・厚生年金保険法などに基づく遺族年金は原則として所得税も相続税も課税されない)
- 窓口
- 国税庁(タックスアンサー No.1605)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1605.htm