後期高齢者医療制度とは|75歳からの保険料の決まり方と、窓口で払う1割・2割・3割
 Move for People株式会社

75歳の誕生日が近づくと、それまで入っていた医療保険から自動的に移ります。保険料の通知が来ても、どう決まった額なのかは分かりません。
この記事では、後期高齢者医療制度の保険料の決まり方を広域連合の案内で確かめます。あわせて、窓口で払う割合と、家計簿での書き方まで書きます。
75歳になって保険料の通知が来ましたが、何をもとに決まった額なのか分かりません。年金から引かれる額も変わりました。
75歳になると、この制度に移る
神奈川県の案内では、後期高齢者医療制度は75歳以上の方を対象とした制度とされています。65歳以上74歳以下でも、一定の障害の状態にあることについて広域連合から認定を受けた方は対象になります。
運営しているのは、都道府県ごとの「後期高齢者医療広域連合」です。県内すべての市町村が加入して設立され、市町村と連携して運営しています。
この制度の対象になると、それまで加入していた医療保険の資格は失います。国民健康保険でも勤め先の健康保険でも、75歳になった日に切り替わります。
手続きは自分でしなくても進みます。ただし、生活保護を受けている方などは被保険者になりません。
保険料は「均等割額+所得割額」
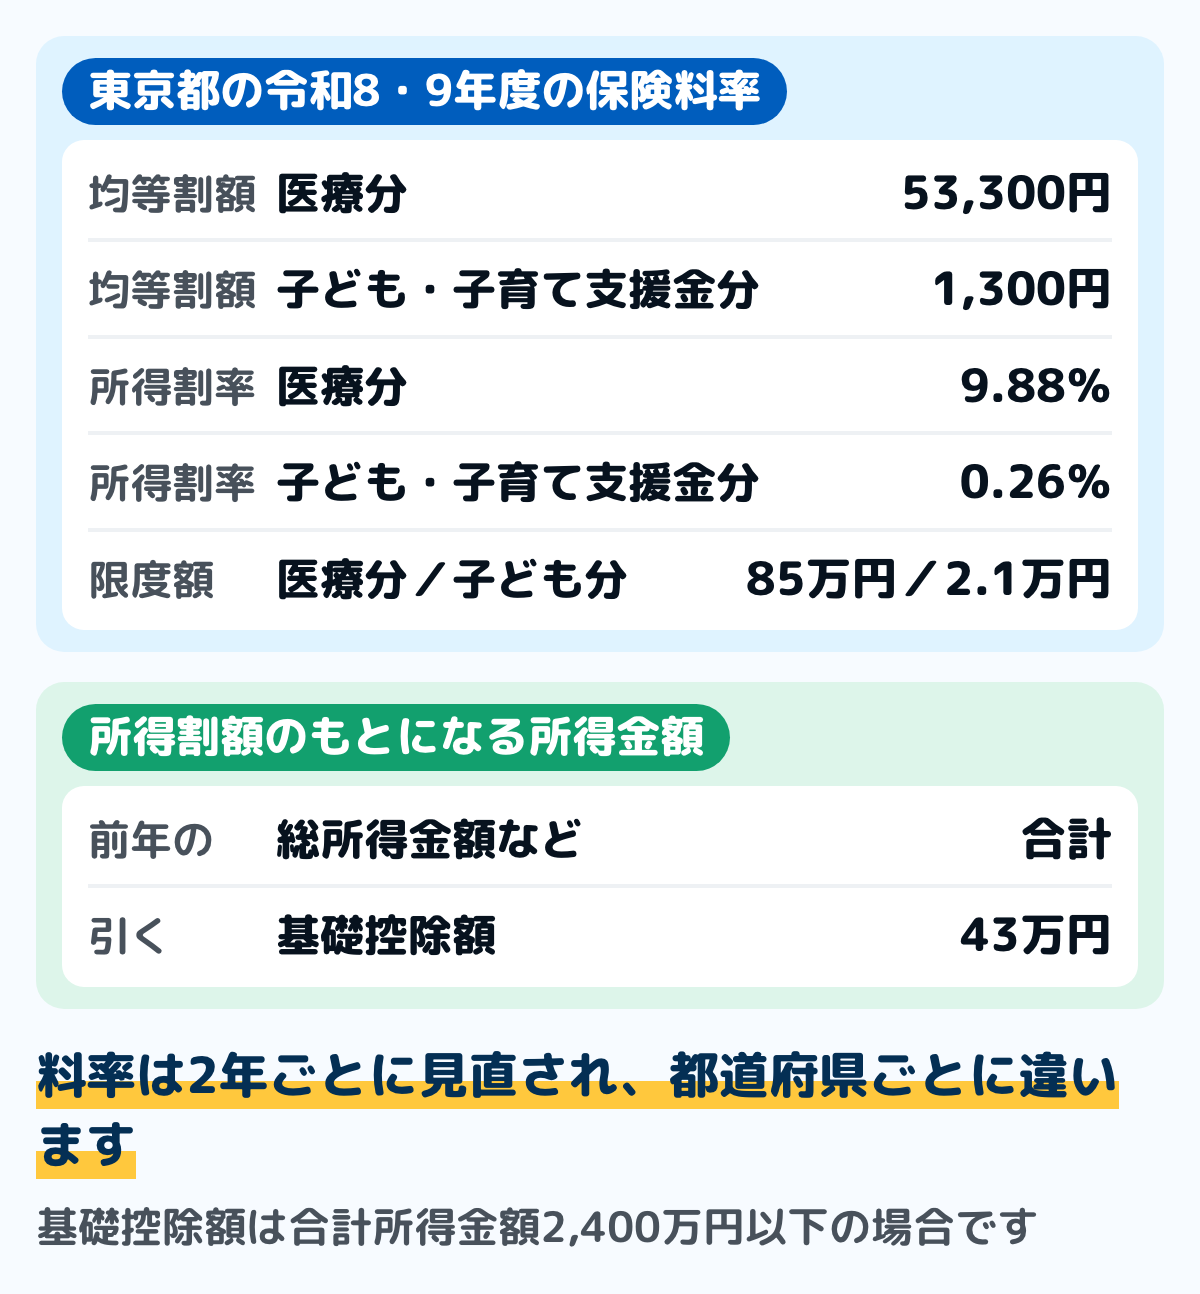
図は、東京都後期高齢者医療広域連合の保険料率です。保険料は、全員が同じ額を負担する「均等割額」と、前年の所得に応じて負担する「所得割額」の合計です。
令和8年度からは中身が2つに分かれました。医療分のほかに「子ども・子育て支援金分」の料率が別に計算され、それぞれ100円未満を切り捨てた後の合計が年間保険料額になります。
決まっている期間が違います。医療分は令和8・9年度の2か年の率ですが、子ども・子育て支援金分は令和10年度まで段階的に引き上げられるため令和8年度の率だけが算定されていて、令和9年度分は別途見直されるとされています。
所得割額のもとになる所得金額は、前年の総所得金額などの合計から基礎控除額を引いた額です。合計所得金額が2,400万円以下の場合、基礎控除額は43万円です。
医療分の保険料率は2年ごとに見直されます。東京都の場合、令和8・9年度の2か年で収支が均衡するように設定され、都内で均一とされています。
料率は都道府県ごとに違います。自分の額は、毎年7月ごろに市区町村から届く保険料額決定通知書で確かめます。
窓口で払うのは1割・2割・3割のどれか
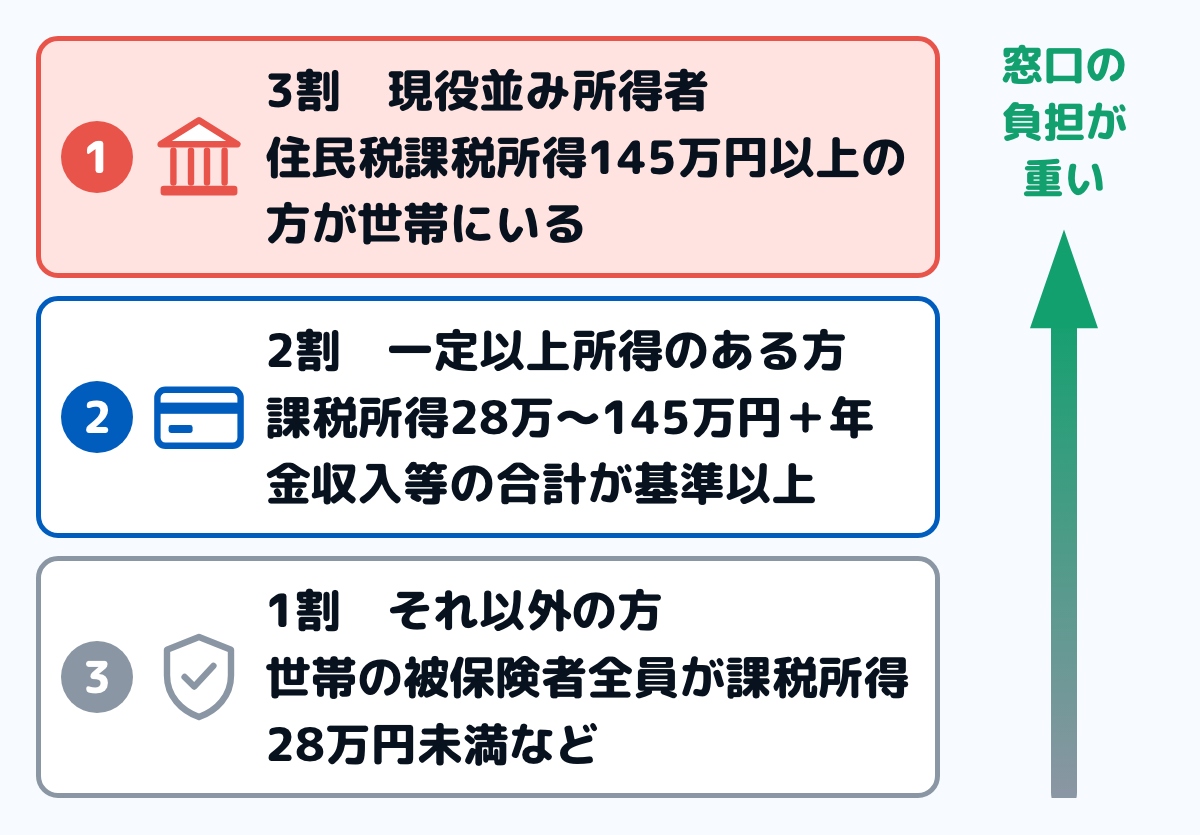
図は、東京都後期高齢者医療広域連合が示している判定基準です。同じ世帯の被保険者の所得で決まるので、1人の所得だけでは決まりません。
3割になるのは「現役並み所得者」です。同じ世帯の被保険者の中に、住民税課税所得が145万円以上の方がいる場合が当たります。
2割になるのは2つの条件の両方に当てはまる場合です。同じ世帯の被保険者に住民税課税所得28万円以上145万円未満の方がいて、かつ被保険者の年金収入とその他の合計所得金額の合計が、被保険者1人なら200万円以上、2人以上なら合計320万円以上のときです。
それ以外は1割です。同じ世帯の被保険者全員の住民税課税所得が28万円未満の場合や、住民税非課税世帯も1割になります。
3割と判定されても、外れる場合があります。東京都後期高齢者医療広域連合の案内では、2つの場合が挙げられています。
1つは、同じ世帯の被保険者の「保険料計算のもととなる所得金額」の合計額が210万円以下となる場合です(昭和20年1月2日以降生まれの方・申請不要)。もう1つは、収入判定基準を満たして基準収入額適用申請が認定された場合です。
判定の時期も決まっています。毎年8月1日を基準日として、医療機関にかかる月の前年(1月から7月までの場合は前々年)の所得等をもとに判定します。
住民税課税所得がいくらかは、6月ごろに届く通知書で分かります。読み方は住民税決定通知書の見方にまとめています。
保険料が軽くなる場合がある
所得が低い世帯には均等割額の軽減があります。同じ世帯の被保険者全員と世帯主の総所得金額等を合計した額で、7割・5割・2割の3段階に分かれます。
東京都では、このうち7割の段階だけが変わります。令和8・9年度の均等割額については、医療分に限り軽減割合が7.2割になるとされています。軽減の基準や割合は広域連合ごとに違うので、自分の地域の案内で確かめてください。
所得割額にも軽減があります。東京都独自のものとして、保険料計算のもとになる所得金額が15万円以下なら50%、20万円以下なら25%軽減されます。
会社の健康保険の被扶養者だった方にも軽減があります。制度の対象となった日の前日まで被扶養者だった方は、均等割額が5割軽減(加入から2年を経過する月まで)となり、所得割額の負担はありません。
災害や失業で納められなくなったときは減免の制度もあります。東京都の案内では、本人の意思に反して離職した非自発的失業などが対象で、自己都合での退職や定年退職は対象にならないとされています。
納め方は年金からの天引きが原則
用意するのは、保険料額決定通知書と年金の振込通知書です。どちらの方法で納めるかで、家計簿での書き方が変わります。
ステップ1どちらで納めているかを確かめる5分
横須賀市の案内では、納付方法は2つあるとされています。特別徴収(公的年金からの引き落とし)と、普通徴収(口座振替または納付書払いなど)です。
特別徴収が原則になるのは3つすべてに当てはまる方です。年額18万円以上の年金を受給していること、介護保険料を特別徴収で納めていること、同じ月に引かれる後期高齢者医療保険料と介護保険料の合計が「特別徴収の対象となる1回当たりの年金額」の2分の1以下であることです。
ステップ2天引きの額を年金の振込通知書で見る10分
特別徴収は年6回の年金支給月に引かれます。振込通知書には、天引きされた保険料の額が載っています。
75歳になったときや転入したときは、特別徴収が始まるまで時間がかかります。その間は普通徴収になるので、納付書か口座振替で納めます。年金の額そのものは年金はいくらもらえる?にまとめています。
ステップ3家計簿には「手取り」と「保険料」を分けて書く10分
年金から天引きされている場合、振り込まれるのは保険料などを引いた後の額です。家計簿には、振り込まれた額だけを収入として書く方法と、年金の総額を収入に書いて保険料を支出に書く方法があります。
どちらでも構いませんが、途中で変えると比べられなくなります。書き方をそろえるコツは年金生活の家計簿のつけ方にまとめています。
ステップ4医療費とあわせて1年分を見る15分
保険料は毎月かかり、医療費は月によってばらつきます。年間収支表に保険料と医療費を並べて書くと、1年でいくらかかっているかが見えます。
窓口の負担割合は8月に変わることがあります。変わった月を記録に残しておくと、あとから医療費の増減の理由が分かります。
年金の振込通知書を出して、後期高齢者医療保険料の欄を見てください。そこに書かれた額が、2か月分の保険料です。
納めた保険料は社会保険料控除の対象
国税庁の案内では、社会保険料控除の対象になる保険料に「高齢者の医療の確保に関する法律の規定による保険料」が挙げられています。後期高齢者医療保険料がこれに当たります。
控除できる金額は、その年に実際に支払った金額、または給与や公的年金等から差し引かれた金額の全額です。年金から天引きされている分も対象になります。
生計を一にする配偶者や親族の分を自分が払った場合も、払った人の控除になります。家族の保険料を口座振替で払っているときは、その人の申告で使えます。
ただし、年金から天引きされている分は本人の控除です。天引きの分を家族の控除にすることはできないので、どちらで納めているかを確かめてから申告します。
迷いやすい場面
夫婦で年齢が離れている
後期高齢者医療制度は1人ずつ入ります。夫が75歳になっても、妻が74歳以下なら、妻はそれまでの医療保険に残ります。
夫の扶養に入っていた妻は、夫が移ると自分で国民健康保険などに入ることになります。手続きは市区町村の窓口で確かめてください。
会社の健康保険の扶養に入っていた
制度の対象となった日の前日まで会社の健康保険などの被扶養者だった方には軽減があります。均等割額が5割軽減され、所得割額の負担はありません。
ただし均等割額の軽減は加入から2年を経過する月までです。3年目からは軽減がなくなるので、その年に額が上がります。
介護保険料もあわせて引かれている
年金からは介護保険料も天引きされます。2つを足した額が1回当たりの年金額の2分の1を超えると、後期高齢者医療保険料は特別徴収になりません。
介護保険料の決まり方は介護保険料はいつからにまとめています。どちらも年金から引かれるので、通知書は分けて保管します。
引っ越した
広域連合は都道府県ごとなので、他の都道府県へ移ると保険料率が変わります。東京都の案内では、他道府県へ転出した方は転出した前月分まで保険料がかかるとされています。
転入した場合は、その月から月割で保険料がかかります。前の住所地の所得の調査に時間がかかると、あとから再計算した額が知らされます。
よくある質問
Q後期高齢者医療制度はいつから入りますか
75歳の誕生日からです。65歳以上74歳以下でも、一定の障害の状態にあることについて広域連合から認定を受けた方は対象になります。
Q保険料はどう決まりますか
全員が同じ額を負担する均等割額と、前年の所得に応じた所得割額の合計です。料率は都道府県ごとの広域連合が2年ごとに決めます。
Q窓口の負担は何割ですか
1割・2割・3割のいずれかです。同じ世帯の被保険者の住民税課税所得と年金収入等で判定し、毎年8月1日が基準日になります。
Q保険料は年金から引かれますか
年額18万円以上の年金を受けているなど3つの条件をすべて満たすと、特別徴収(年金からの天引き)が原則です。申請により口座振替に変更することもできます。
Q保険料が安くなることはありますか
所得が低い世帯は均等割額が軽減されます。会社の健康保険の被扶養者だった方にも、加入から2年を経過する月まで均等割額の5割軽減があります。
Q家計簿にはどう書きますか
年金から天引きされている場合は、2つの書き方があります。振り込まれた額だけを収入に書くか、年金の総額を収入に書いて保険料を支出に書くかを決めて、途中で変えないようにします。
まとめ
- 後期高齢者医療制度は75歳以上の方などが入る医療保険。それまでの医療保険の資格は失う
- 保険料は均等割額+所得割額。令和8年度からは医療分と子ども・子育て支援金分に分かれる(子ども分は令和8年度の率のみ)
- 料率は都道府県ごとの広域連合が2年ごとに決める。東京都の令和8・9年度は均等割53,300円+1,300円
- 窓口の負担は1割・2割・3割。同じ世帯の被保険者の所得で判定し、毎年8月1日が基準日
- 所得が低い世帯や、元被扶養者には軽減がある
- 納め方は年金からの天引きが原則。家計簿では収入と保険料の書き方をそろえる
- 納めた保険料は社会保険料控除の対象。天引きの分も、その年に差し引かれた全額が対象
決まり方が分かれば、通知書の数字が読めます。今日は保険料額決定通知書を出して、均等割額と所得割額を見るところから始められます。
この記事で参照した公的情報
- 後期高齢者医療制度のご案内(75歳以上・65歳以上74歳以下で一定の障害・広域連合が運営・それまでの医療保険の資格は失う)
- 保険料の決め方・賦課(均等割額+所得割額・令和8・9年度の保険料率・2年ごとの見直し・均等割額と所得割額の軽減・元被扶養者の軽減)
- 窓口
- 東京都後期高齢者医療広域連合
- 確認日
- 確認先
- https://www.tokyo-ikiiki.net/seido/1001968/1001975/index.html
- 保険料の減免(災害・非自発的失業などが対象・自己都合や定年退職は対象外)
- 窓口
- 東京都後期高齢者医療広域連合
- 確認日
- 確認先
- https://www.tokyo-ikiiki.net/seido/1001968/1001976/index.html
- 自己負担割合(3割・2割・1割の判定基準と毎年8月1日の基準日)
- 窓口
- 東京都後期高齢者医療広域連合
- 確認日
- 確認先
- https://www.tokyo-ikiiki.net/seido/1001969/index.html
- 後期高齢者医療の保険料の納付方法(特別徴収の3つの条件・年6回の年金支給月・申請による口座振替への変更)
- 社会保険料控除(高齢者の医療の確保に関する法律の規定による保険料が対象・支払った額または年金から差し引かれた額の全額)
- 窓口
- 国税庁(タックスアンサー No.1130)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1130.htm