所得税の計算方法|課税所得の出し方と、速算表の使い方
 Move for People株式会社

源泉徴収票を見ると「源泉徴収税額」という欄に金額が入っています。どうやってこの額になったのかは、票のどこにも書かれていません。
この記事では、所得税がどう計算されるかを国税庁のタックスアンサーで確かめ、自分の年収から税額を出せるところまでまとめます。使う表は、令和8年分のものです。
所得税がどう決まるのか分かりません。年収が上がると税率も上がると聞きましたが、全部の収入に高い税率がかかるのでしょうか。
所得税は、4回引いてから税率をかける
所得税は、年収にいきなり税率をかけるものではありません。国税庁は「1年間のすべての所得金額から所得控除額を差し引いた残りの金額に税率を適用して税額を計算します」としています。
会社員の場合、税率をかける前に引くものが大きく分けて2つあります。給与所得控除と、所得控除です。
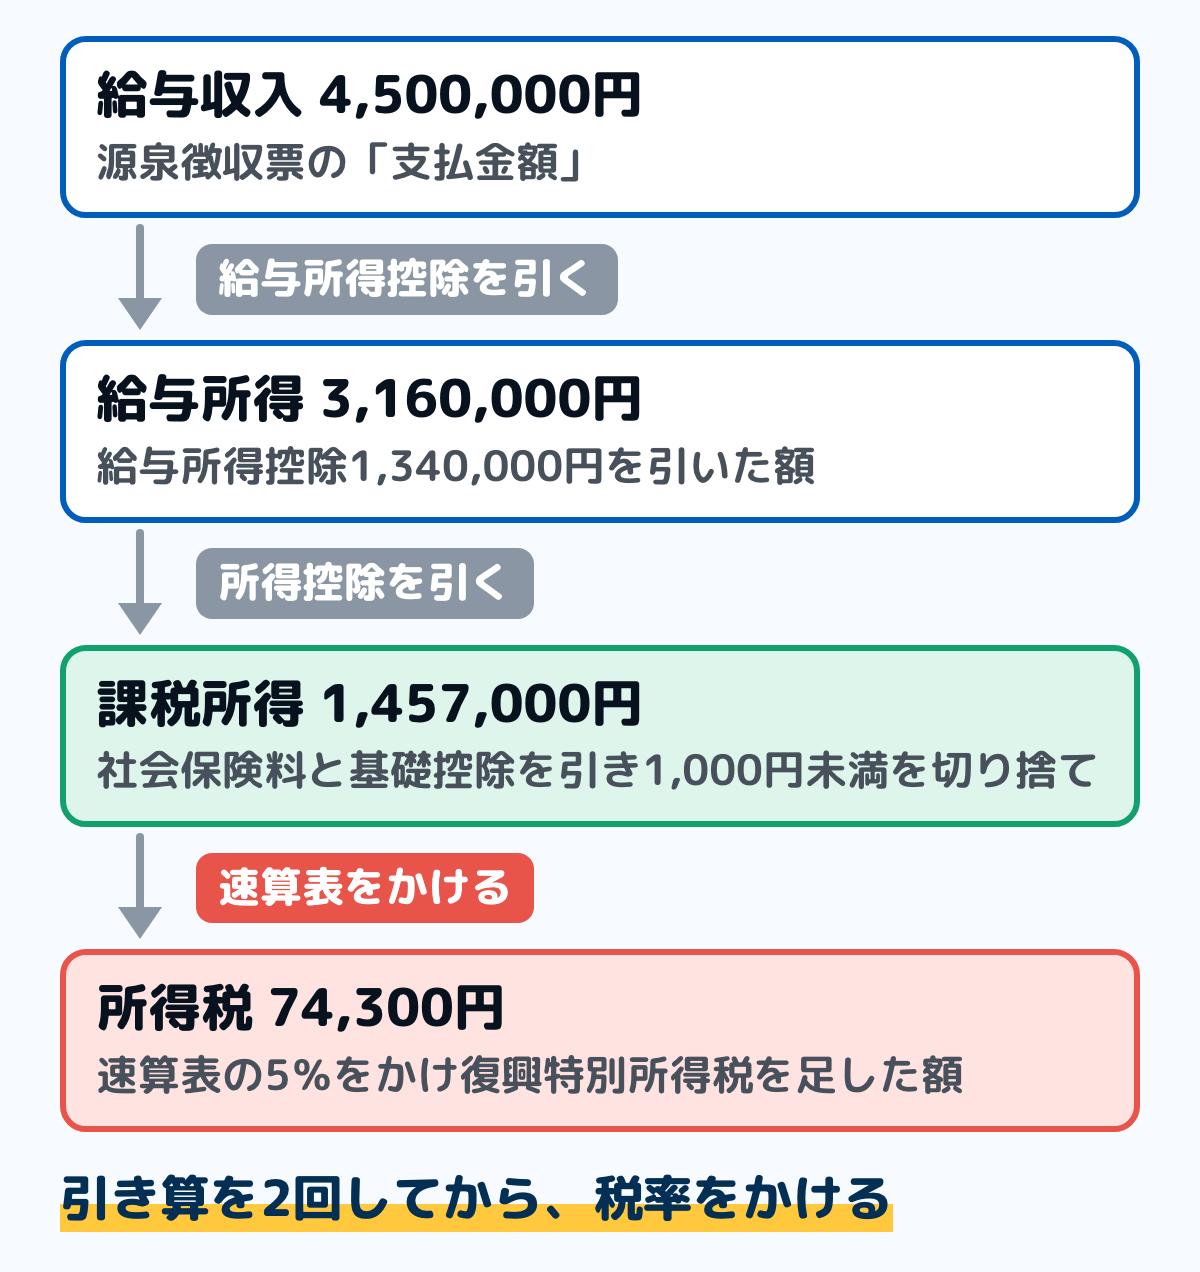
図は、給与収入から所得税が出るまでの流れです。引き算を2回してから税率をかけ、最後に復興特別所得税を足します。
税額控除がある人は、税率をかけた後にもう1回引きます。住宅ローン控除がこれにあたり、計算した所得税から直接引かれます。
給与所得控除を引く
給与所得控除は、会社員の必要経費にあたるものです。収入の額に応じて自動的に決まり、自分で領収書を集める必要はありません。
国税庁のNo.1410によると、令和8年分・令和9年分の給与所得控除は次のようになっています。
- 220万円まで:74万円
- 220万1円から360万円まで:収入金額×30%+8万円
- 360万1円から660万円まで:収入金額×20%+44万円
- 660万1円から850万円まで:収入金額×10%+110万円
- 850万1円以上:195万円(上限)
年収450万円なら、450万円×20%+44万円で134万円です。給与収入から引くと、給与所得は316万円になります。
★令和7年分までは、220万円までの区分ではなく190万円までが65万円という表でした。令和8年12月1日に施行され、令和8年分と令和9年分に適用される金額です。
★給与等の収入金額が660万円未満の場合は、この表ではなく所得税法別表第五(年末調整等のための給与所得控除後の給与等の金額の表)で給与所得の金額を求めます。端数の扱いが少し違うので、正確な額は表で確かめてください。
所得控除を引く
給与所得から、さらに所得控除を引きます。国税庁のNo.1000は、所得控除を16種類挙げています。
- 社会保険料控除:その年に払った健康保険料・厚生年金保険料・雇用保険料の全額
- 基礎控除:合計所得金額に応じて決まる
- 配偶者控除・配偶者特別控除・扶養控除・特定親族特別控除:家族の状況で決まる
- 生命保険料控除・地震保険料控除:払った保険料に応じて決まる
- 医療費控除・寄附金控除・雑損控除:確定申告で受ける3つ
- 小規模企業共済等掛金控除・障害者控除・寡婦控除・ひとり親控除・勤労学生控除
基礎控除は、合計所得金額で変わる
基礎控除は、以前は誰でも一律でした。いまは納税者本人の合計所得金額に応じて段が分かれています。
国税庁のNo.1199によると、令和8年分・令和9年分の基礎控除は次のとおりです。
- 合計所得489万円以下:104万円
- 489万円超655万円以下:67万円
- 655万円超2,350万円以下:62万円
- 2,350万円超2,400万円以下:48万円
- 2,400万円超2,450万円以下:32万円
- 2,450万円超2,500万円以下:16万円
年収450万円なら給与所得が316万円なので、基礎控除は104万円です。年収700万円なら給与所得が520万円になり、基礎控除は67万円に下がります。
★令和7年分は表が違います。令和7年分は132万円以下95万円・336万円以下88万円・489万円以下68万円・655万円以下63万円・2,350万円以下58万円で、令和8年分から段が減って額も上がりました。
★会社員は、社会保険料控除も基礎控除も年末調整で引かれます。医療費控除・寄附金控除・雑損控除だけは、自分で確定申告をしないと受けられません。受け方は医療費控除のやり方にまとめています。
速算表で税率をかける
給与所得から所得控除を引いた残りが「課税される所得金額」です。1,000円未満の端数は切り捨てます。
国税庁のNo.2260によると、所得税の税率は5パーセントから45パーセントの7段階です。速算表を使うと、かけ算と引き算1回ずつで税額が出ます。
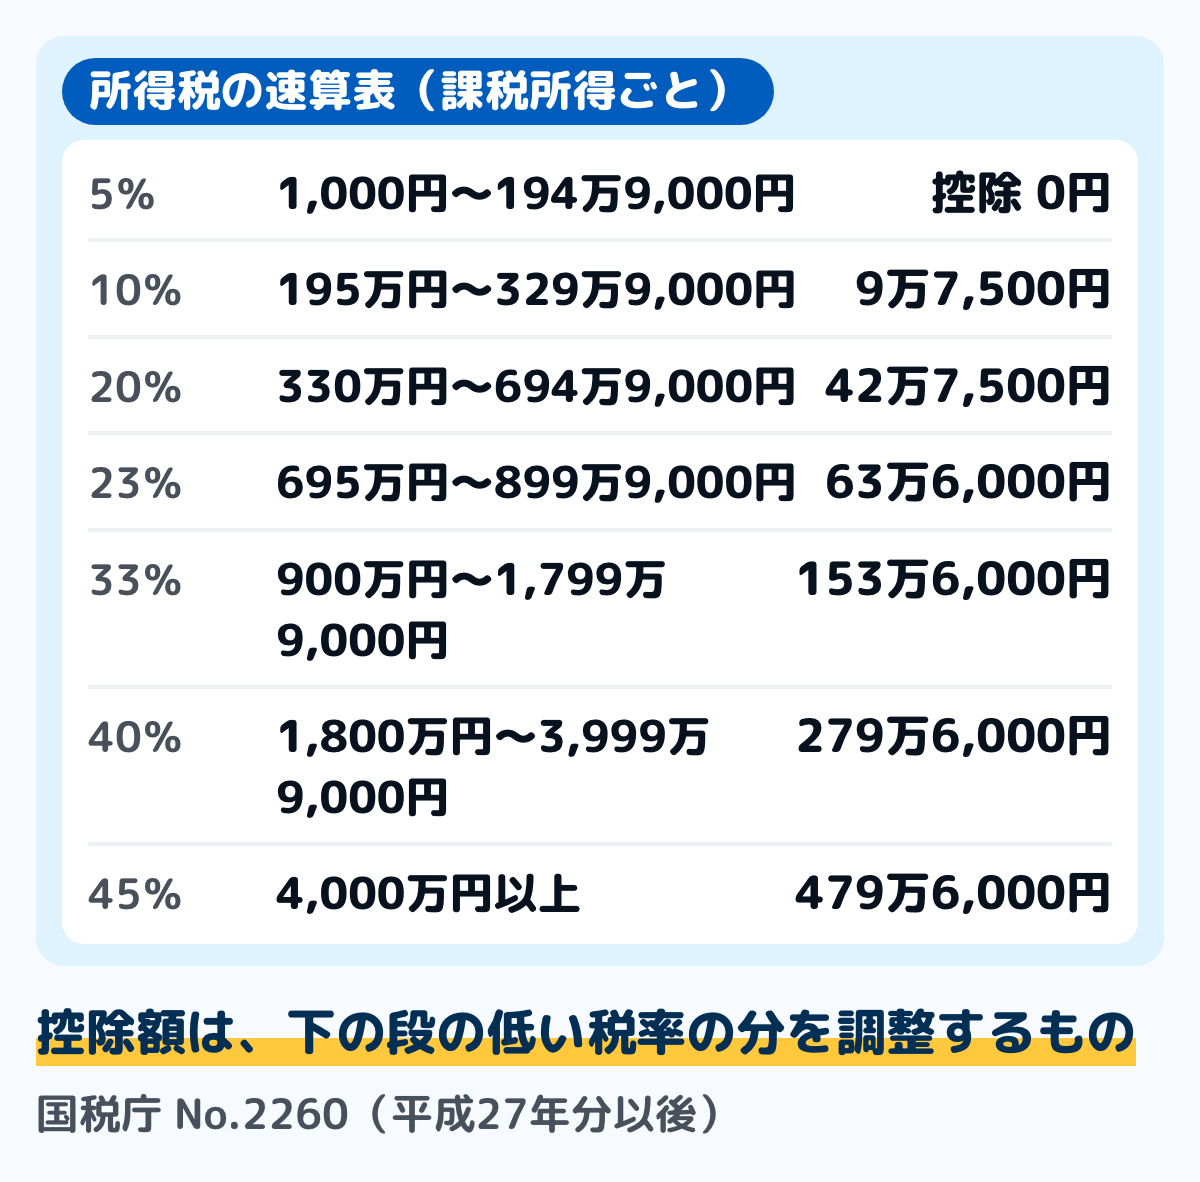
図は、国税庁の速算表をそのまま並べたものです。控除額の欄があるのは、下の段の低い税率で計算した分を調整するためです。
つまり、年収が上がって税率の段が変わっても、全部の所得に高い税率がかかるわけではありません。速算表の控除額が、その調整をまとめて行っています。
課税所得700万円なら、700万円×23%−63万6,000円で97万4,000円です。これは国税庁のNo.2260に載っている具体例と同じ計算です。
★所得税には上乗せがあります。平成25年から令和19年までの各年分は、所得税と復興特別所得税(原則としてその年分の基準所得税額の2.1パーセント)を併せて申告・納付します。
★令和9年1月1日以後に生ずる所得については、復興特別所得税の税率が1.1パーセントに引き下げられます。同時に、防衛特別所得税(源泉徴収すべき所得税の額の1パーセント相当額)が併せて源泉徴収されます。
年収別に計算してみる
実際の年収で最後まで計算してみます。社会保険料は、協会けんぽ神奈川支部の令和8年3月分からの率と令和8年度の雇用保険料率を使い、収入の14.7%として試算しました。
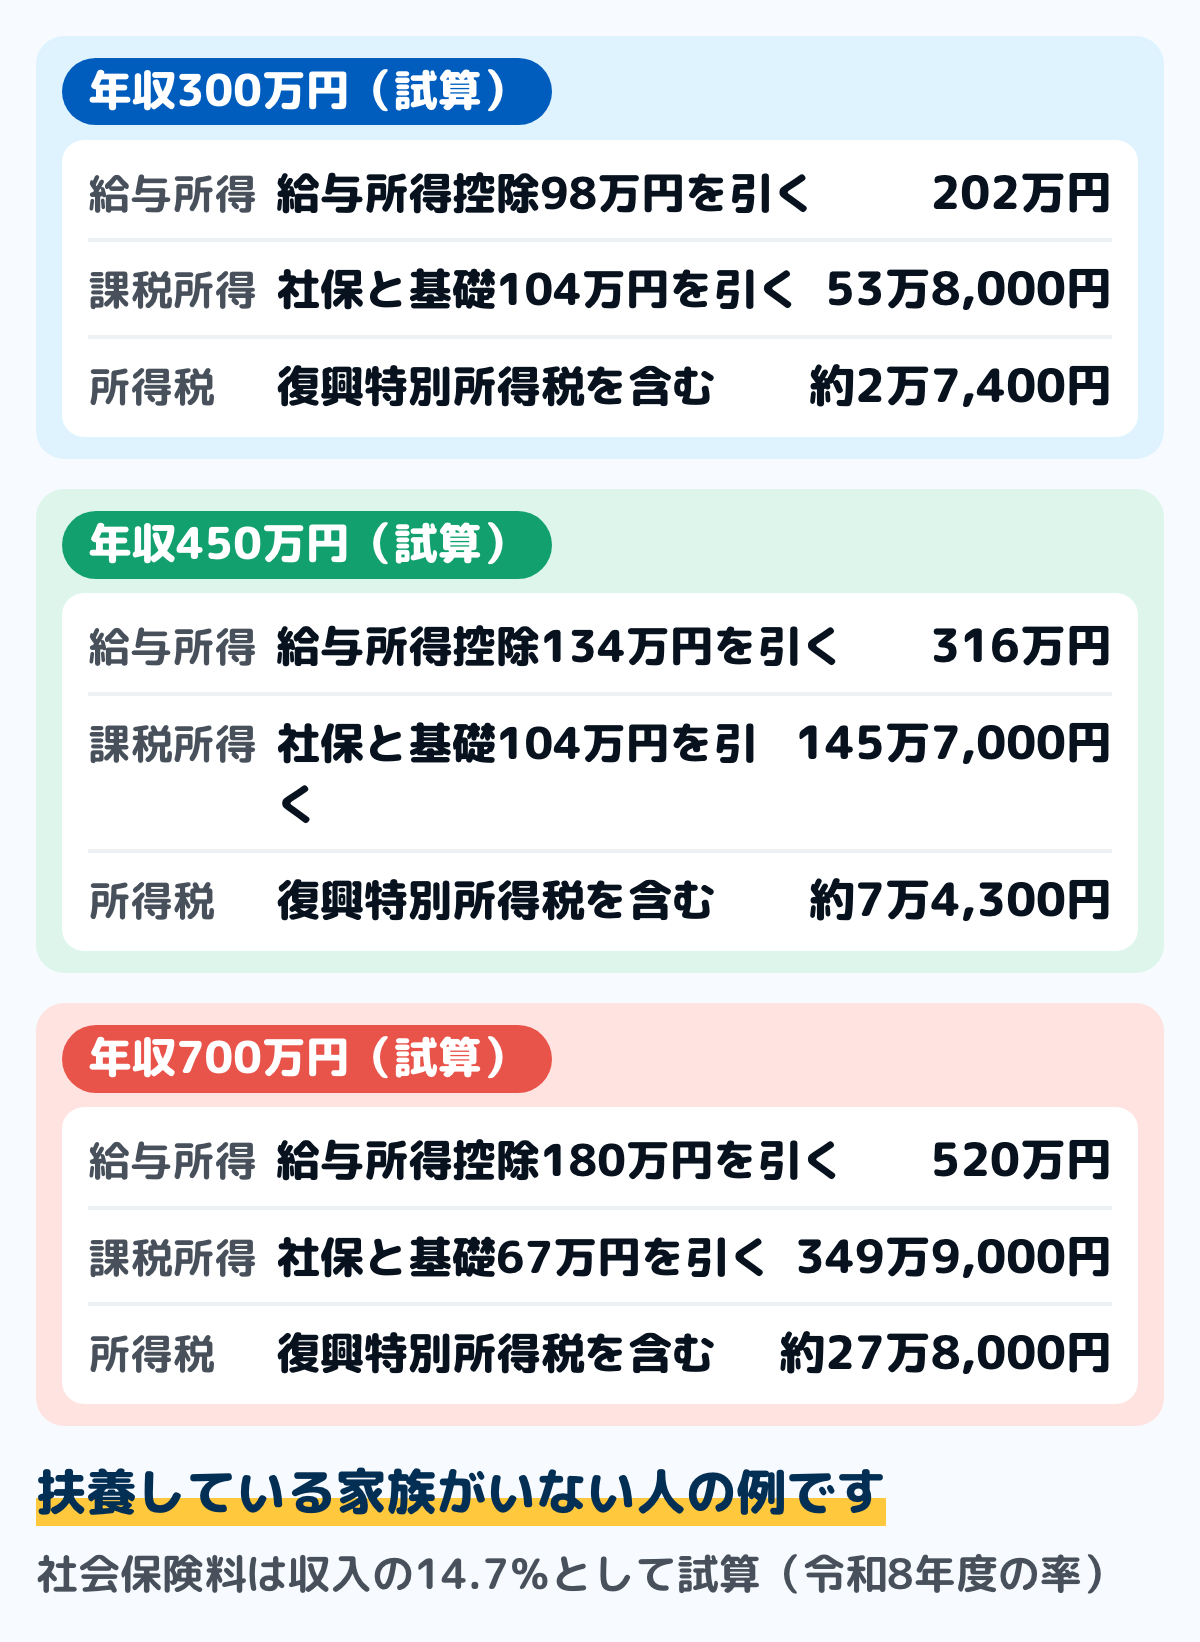
図は、扶養している家族がいない会社員として試算した額です。生命保険料控除などを使えば、ここからさらに下がります。
年収300万円は、給与所得控除98万円を引いて給与所得202万円。社会保険料44万1,750円と基礎控除104万円を引いて、課税所得は53万8,000円です。税率5%で所得税は2万6,900円、復興特別所得税を足して約2万7,400円になります。
年収450万円は、課税所得145万7,000円で税率5%です。所得税は7万2,850円、復興特別所得税を足して約7万4,300円になります。
年収700万円は、課税所得349万9,000円で税率20%の段に入ります。349万9,000円×20%−42万7,500円で27万2,300円、復興特別所得税を足して約27万8,000円です。
★年収が2.3倍になると、税額は約10倍になります。これは、引く額がほぼ同じまま課税所得だけが増え、途中で基礎控除が下がり、税率の段も上がるからです。
★この試算は率をそのまま当てはめたものです。実際の社会保険料は標準報酬月額の等級で段ごとに決まるので、社会保険料の計算方法で自分の額を出してから計算すると正確になります。
自分の所得税を出す手順
用意するのは、去年の源泉徴収票です。必要な数字は、票の中にすべて入っています。
ステップ1支払金額と給与所得控除後の金額を読む3分
源泉徴収票のいちばん左が「支払金額」で、これが給与収入です。その右が「給与所得控除後の金額」で、給与所得控除を引いた後の額です。
自分で計算するなら、支払金額に上の表を当てはめます。660万円未満なら所得税法別表第五を使うので、票の額と数百円ずれることがあります。
ステップ2所得控除の合計額を読む3分
3つ目の欄が「所得控除の額の合計額」です。社会保険料控除・基礎控除・扶養控除などを全部足した額が入っています。
引かれているものの内訳は、票の下のほうの「社会保険料等の金額」「生命保険料の控除額」などの欄で確かめられます。票の読み方は源泉徴収票の見方にまとめています。
ステップ3課税所得を出す2分
「給与所得控除後の金額」から「所得控除の額の合計額」を引きます。1,000円未満を切り捨てた額が、課税される所得金額です。
引いた結果がマイナスになる人は、所得税がかかりません。源泉徴収票の「源泉徴収税額」も0円になっているはずです。
ステップ4速算表を当てはめる2分
課税所得を速算表の段に当てはめ、税率をかけて控除額を引きます。出た額に1.021をかけると、復興特別所得税を含めた額になります。
源泉徴収票の「源泉徴収税額」と並べてみてください。住宅ローン控除を受けている人は、票の「住宅借入金等特別控除の額」の分だけ少なくなっています。
去年の源泉徴収票を出して、「支払金額」「給与所得控除後の金額」「所得控除の額の合計額」の3つの数字を書き出してみてください。この3つで課税所得が出ます。
迷いやすい場面
年収が上がると、手取りが減ることはあるか
所得税では、税率の段が上がっても手取りが逆転することはありません。速算表の控除額が、下の段の低い税率で計算した分を調整しているからです。
ただし、社会保険の扶養から外れる基準を超えると、保険料の分だけ手取りが減ることはあります。こちらは段ではなく線引きなので、事情が違います。130万の壁にまとめています。
住民税はどうなるのか
住民税は所得税とは別の税で、市区町村と都道府県が計算します。所得控除の額も税率も所得税とは違い、前の年の所得に対して翌年6月から納めます。
通知書の見方は住民税決定通知書の見方にまとめています。納め始める時期は住民税はいつからで説明しています。
副業の収入がある
給与以外の所得がある場合は、その所得も合わせて課税所得を出します。所得の種類によって計算方法が違い、雑所得なら収入から必要経費を引いた額です。
給与を1か所から受けていて、給与以外の所得が20万円を超えるときは確定申告が要ります。やり方は確定申告のやり方にまとめています。
年末調整で引かれすぎていた
年末調整は、その年の最後の給与を払うときに1年分を精算するしくみです。毎月の源泉徴収は概算なので、多く引かれていれば12月に戻ってきます。
戻る理由と家計簿での書き方は年末調整の書き方にまとめています。申告書の記入例も図で入れています。
毎月の給与から引かれる額はどう決まるのか
毎月の源泉徴収は、ここまでの計算とは別のしくみです。国税庁のNo.2511によると、「給与所得の源泉徴収税額表(月額表)」に当てはめて求めます。
月額表に当てはめるのは、その月の給与から厚生年金保険料・健康保険料・雇用保険料などの社会保険料等を引いた後の金額です。扶養控除等申告書を出している人は「甲欄」、出していない人は「乙欄」を使います。
★掛け持ちで働いていて2か所目の給与が乙欄になると、引かれる額が大きくなります。年末調整も1か所でしか受けられないので、確定申告で精算します。
ボーナスの税率が高く感じる
賞与から引かれる所得税は、「賞与に対する源泉徴収税額の算出率の表」を使い、前月の給与をもとにした率で計算されます。月々の給与とは計算のしかたが違うため、引かれる割合が大きく見えることがあります。
ただし、これも概算です。1年分は年末調整で精算されるので、引かれすぎていれば戻ります。
控除を増やすとどれだけ下がるのか
所得控除を1万円増やすと、税率5%の人なら所得税は500円下がります。税率20%の人なら2,000円です。
つまり、同じ控除でも税率の段によって効き方が変わります。生命保険料控除の上限と計算式は生命保険料控除にまとめています。
よくある質問
Q所得税は年収いくらからかかりますか
給与収入から給与所得控除と基礎控除を引いた残りが出るかどうかで決まります。令和8年分は給与所得控除の最低が74万円、基礎控除が104万円なので、扶養している家族がいない人では給与収入178万円を超えるあたりからです。社会保険料控除がある人は、もう少し上からになります。
Q課税所得と年収は違うのですか
違います。年収(給与収入)から給与所得控除を引いたものが給与所得、そこから所得控除を引いたものが課税所得です。税率をかけるのは課税所得のほうです。
Q速算表の「控除額」は何ですか
下の段の低い税率で計算した分を調整するための額です。課税所得が段をまたいでも、全部に高い税率がかかるわけではないことを、かけ算1回で済ませるための工夫です。
Q復興特別所得税はいつまでですか
国税庁によると、平成25年から令和19年までの各年分が対象です。令和9年1月1日以後に生ずる所得については税率が1.1パーセントに下がり、防衛特別所得税が併せて源泉徴収されます。
Q給与所得控除の表と源泉徴収票の額が合いません
給与等の収入金額が660万円未満の場合は、表ではなく所得税法別表第五で給与所得の金額を求めます。端数の扱いが違うので、数百円のずれが出ることがあります。
Q自分で計算した額と源泉徴収税額が違います
住宅ローン控除を受けていると、計算した所得税から直接引かれるので少なくなります。年の途中で扶養が変わった場合も差が出ます。
Q毎月の給与から引かれている額は、この計算と違うようです
毎月の源泉徴収は「給与所得の源泉徴収税額表(月額表)」で求めた概算です。1年分の精算は年末調整で行われるので、月ごとの額と年間の税額は一致しません。
Q所得税を減らす方法はありますか
所得控除を漏れなく使うことです。年末調整で出し忘れた控除証明書があれば、確定申告で出し直せます。医療費控除・寄附金控除・雑損控除は、もともと確定申告でしか受けられません。
まとめ
所得税は、給与収入から給与所得控除を引き、さらに所得控除を引いた課税所得に税率をかけて計算します。税率は5%から45%の7段階で、速算表を使えばかけ算と引き算1回ずつで出せます。
令和8年分は、給与所得控除も基礎控除も表が変わっています。給与所得控除は220万円までが74万円、基礎控除は合計所得の段で104万円から48万円まで分かれます。
自分の額は、源泉徴収票の3つの数字から出せます。支払金額・給与所得控除後の金額・所得控除の額の合計額の3つです。
計算のしかたが分かると、控除証明書を出し忘れたときにいくら損をするかも分かります。家計簿の収入は手取りで書き、引かれた税額は源泉徴収票でまとめて見ると整理しやすくなります。
この記事で参照した公的情報
- No.1000 所得税のしくみ(所得は10種類・所得控除は16種類・課税所得金額に税率をかける)
- No.2260 所得税の税率(速算表・5%から45%の7段階・課税される所得金額は1,000円未満切り捨て・復興特別所得税2.1%・令和9年1月1日以後は1.1%に引き下げ+防衛特別所得税1%)
- No.1410 給与所得控除(令和8年分・令和9年分は220万円まで74万円/360万円まで30%+8万円/660万円まで20%+44万円/850万円まで10%+110万円/850万円超は195万円が上限)
- No.1199 基礎控除(令和8年分・令和9年分は合計所得489万円以下104万円/489万円超655万円以下67万円/655万円超2,350万円以下62万円/2,350万円超2,400万円以下48万円)
- No.2511 税額表の種類と使い方(月額表・日額表・賞与に対する源泉徴収税額の算出率の表/扶養控除等申告書を出していれば甲欄・出していなければ乙欄/税額表に当てはめるのは社会保険料等を引いた後の金額)
- 令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(神奈川支部)(健康保険料率9.92%・子ども・子育て支援金率0.23%・厚生年金保険料率18.300%)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/assets/R8_14kanagawa.pdf
- 令和8年度雇用保険料率(一般の事業は労働者負担5/1,000)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/001692566.pdf