130万の壁とは|健康保険と年金の扶養から外れる基準と、106万との違い
 Move for People株式会社

パートで働いていると、税金の103万円と並んで「130万円」という数字を聞きます。この2つは名前が似ているだけで、関わる制度も、超えたときに起きることもまったく違います。
この記事では、130万円が何の基準なのかを日本年金機構の案内で確かめ、超えたときに何が起きるかをまとめます。あわせて、よく一緒に語られる106万円との違いと、一時的に超えたときの決まりまで書きます。
130万円を超えると手取りが減ると聞きました。でも、106万円という数字も出てきて、どちらを見ればよいのか分かりません。
130万円は、健康保険と年金の扶養から外れる基準
会社員に扶養されている配偶者や家族は、自分で健康保険料や年金保険料を払わなくても、保険証を持ち、年金の記録が付きます。この扶養に入れるかどうかの基準が130万円です。
日本年金機構の案内では、被扶養者と認められるのは年間収入130万円未満の人です。60歳以上の人や障害のある人は180万円未満になります。
これに加えて、もう1つ条件があります。同居している場合は収入が被保険者(扶養している人)の収入の半分未満、別居している場合は被保険者からの仕送り額より少ないことです。
税の扶養は国税庁が決めた基準で、令和8年分では給与収入136万円以下です。健康保険と年金の基準とは、金額も数え方も違います。税の側は103万の壁にまとめています。
19歳以上23歳未満は、150万円未満に変わった
令和7年度の税制改正で特定扶養控除の条件が見直されたことを受けて、社会保険の側も変わりました。日本年金機構は、19歳以上23歳未満の人の年間収入要件を150万円未満に引き上げています。
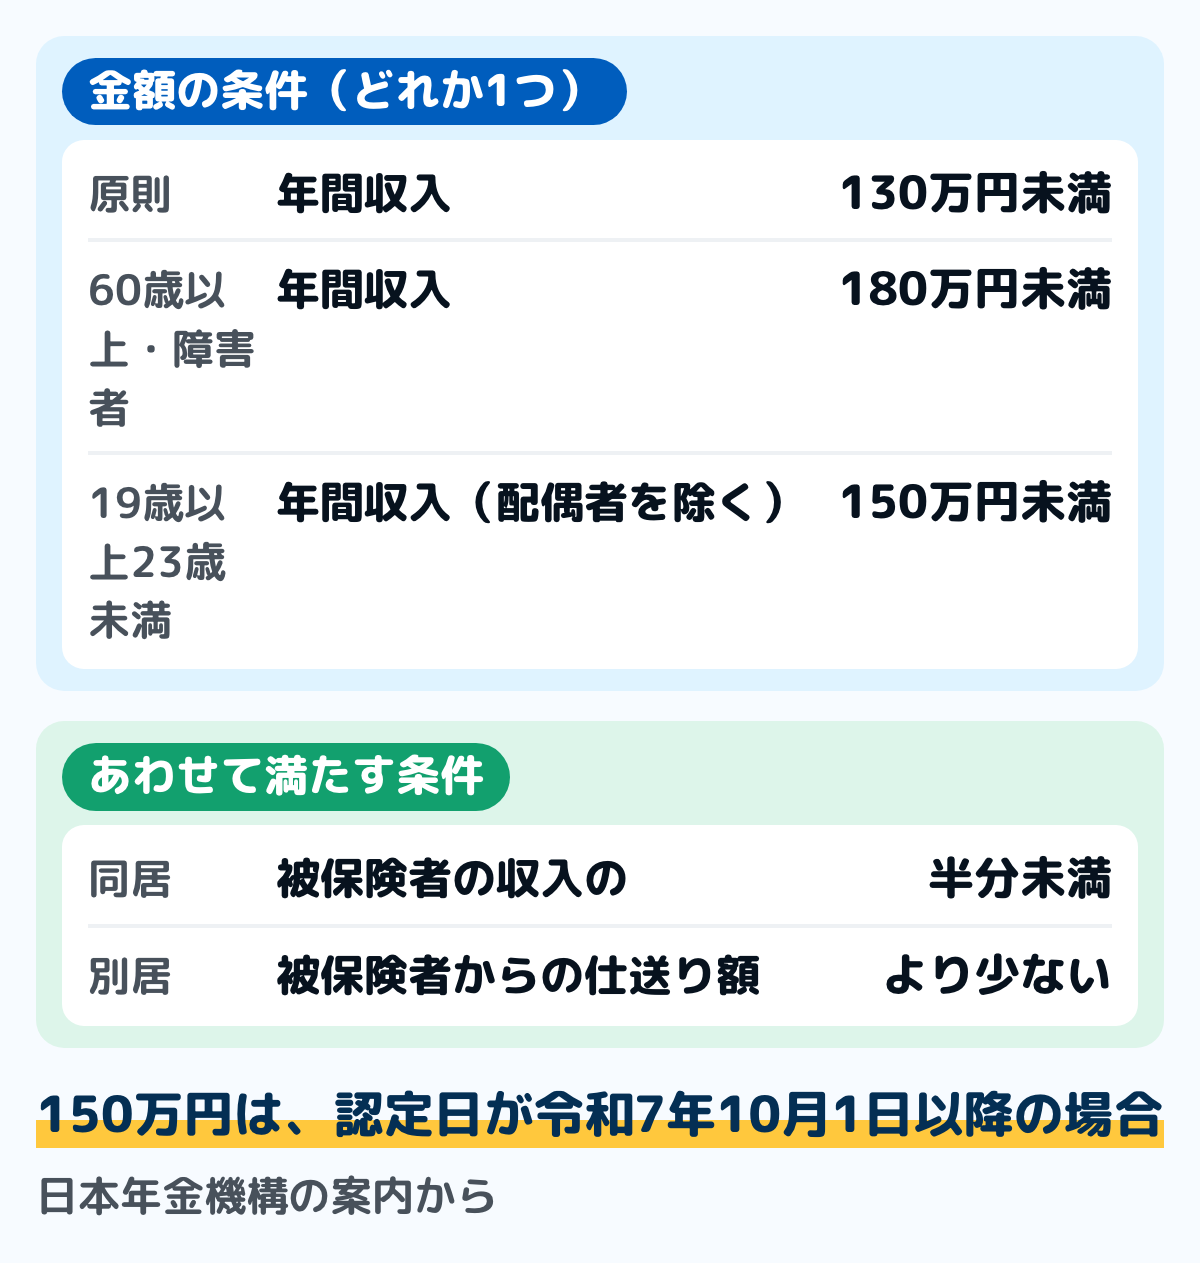
図は、条件を並べたものです。金額の条件と、半分未満・仕送り額未満の条件は、両方とも満たす必要があります。
対象になるのは、扶養認定を受ける人が配偶者以外で、認定日が令和7年10月1日以降の場合です。年齢は、認定日が属する年の12月31日時点で判定されます。
すでに認定されている19歳以上23歳未満の人も、年間収入が150万円以上になる見込みなら、扶養から外す届出が要ります。大学生のアルバイト代の書き方は、大学生の家計簿にまとめています。
106万円は、自分が勤め先の社会保険に入る基準
130万円が「扶養から外れる」基準なのに対して、106万円は「勤め先の健康保険と厚生年金に自分が入る」基準です。こちらは年収ではなく、働き方の条件で決まります。
厚生労働省の特設サイトでは、パートやアルバイトが社会保険に入るのは、次の条件をすべて満たすときとされています。
- 企業規模:2027年9月までは勤め先の従業員数51人以上、2027年10月以降は36人以上
- 週の所定労働時間:20時間以上
- 学生でないこと:休学中や定時制・通信制の人などは加入の対象になります
- 所定内賃金:月額8.8万円以上。年収に直すと約106万円です
- 雇用の見込み:2か月を超えて雇用される見込みがあること
この所定内賃金の条件は、2026年10月に撤廃される予定と案内されています。企業規模の条件も段階的に下がり、2035年10月には従業員10人以下の勤め先も対象になる予定です。
つまり、この2つの条件がなくなっていくと、週20時間以上働く人は勤め先の社会保険に入る形に近づきます。130万円を待たずに、106万円のほうで先に扶養から外れる人が増えていきます。
超えると、何が起きるか
扶養から外れると、保険料を自分で払うことになります。どこに入るかで、払う額も手続きも変わります。
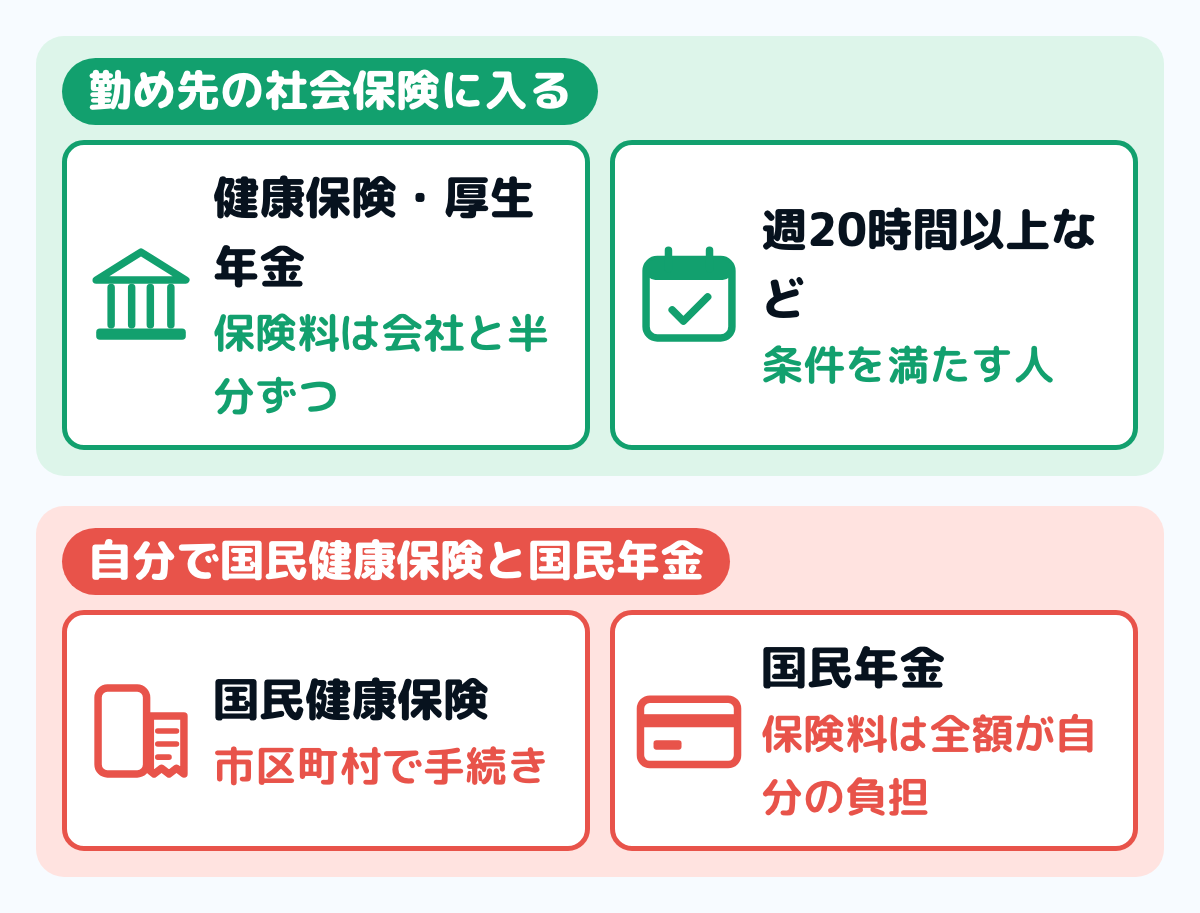
図は、扶養から外れたときの行き先を分けたものです。どちらになるかは、勤め先の規模と働く時間で決まります。
勤め先の社会保険に入る場合は、保険料を会社と本人が半分ずつ負担します。厚生年金に入るので、将来受け取る年金が増えるという面もあります。
勤め先の条件を満たさない場合は、国民健康保険と国民年金に自分で入ります。こちらは全額が自分の負担です。手取りへの影響が大きいのは、この形になるときです。
毎月の明細に保険料の行が増えるので、家計簿の収入も変わります。明細の読み方は給与明細の見方にまとめています。
保険料は、いくらになるのか
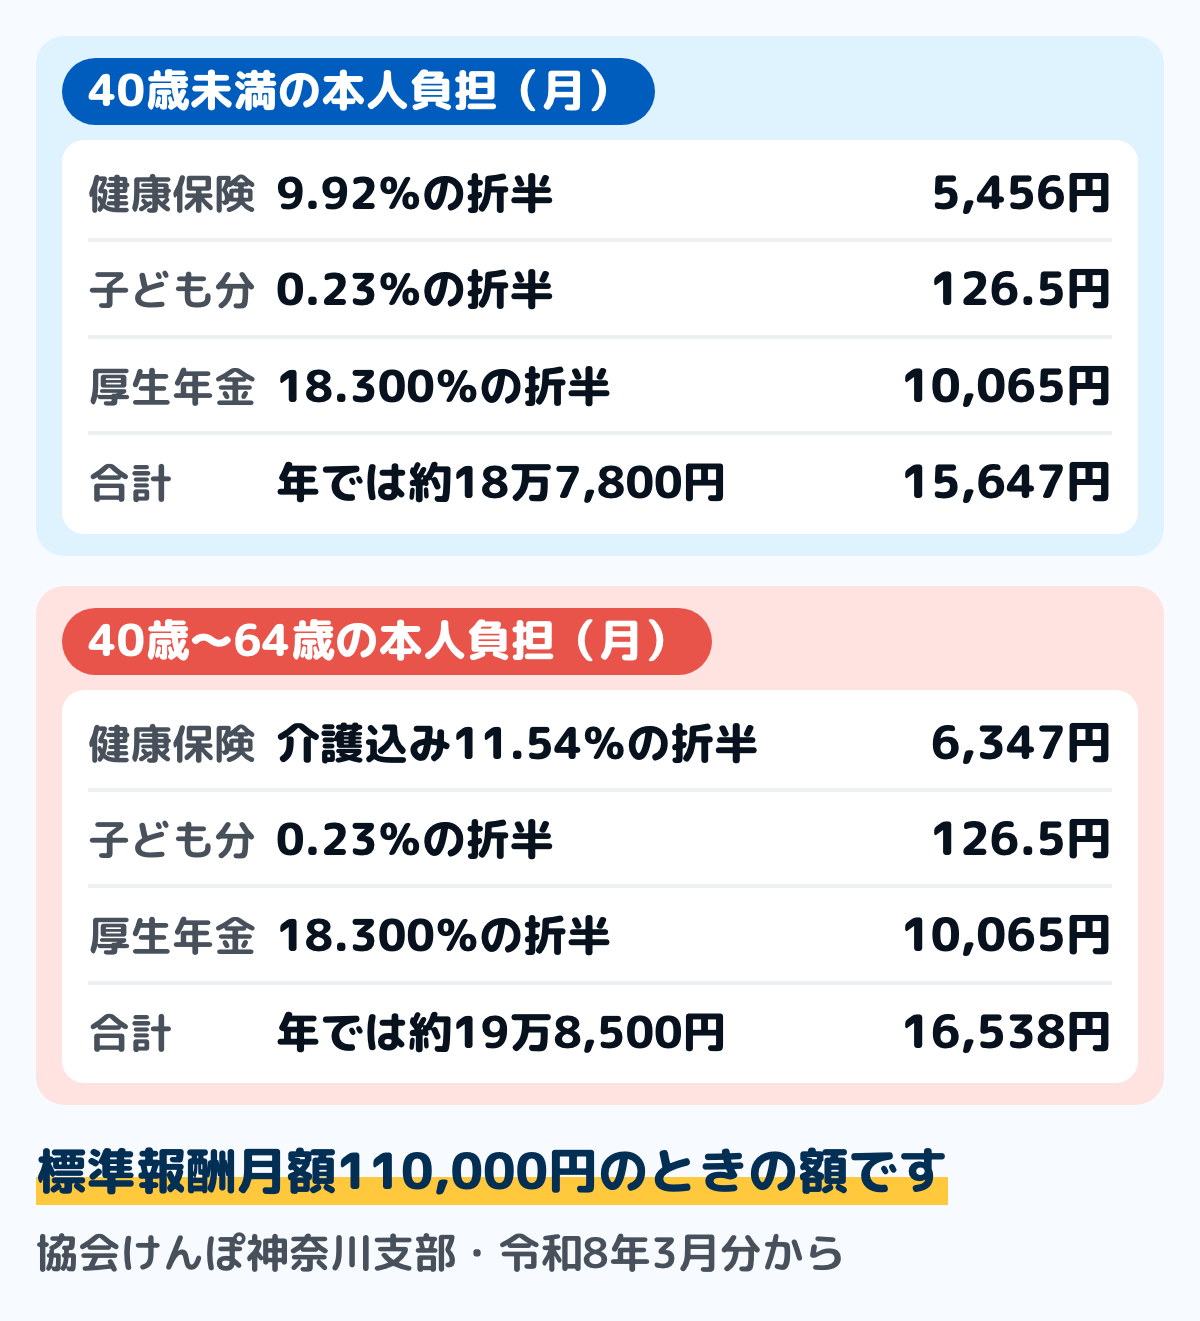
図は、料額表に当てはめた額です。年収130万円は月にすると約108,333円なので、協会けんぽの表では報酬月額107,000〜114,000円の等級に入り、標準報酬月額は110,000円になります。
協会けんぽ神奈川支部の令和8年3月分からの率で計算します。健康保険料率は9.92%、子ども・子育て支援金率は0.23%、厚生年金保険料率は18.300%です。
保険料は勤め先と半分ずつ負担します。標準報酬月額110,000円の折半額は、健康保険が5,456円、子ども・子育て支援金分が126.5円、厚生年金が10,065円です。
40歳未満なら合計は月15,647円です。1年では約18万7,800円になります。
40歳から64歳は介護保険料が加わります。健康保険料率に介護保険料率1.62%が足されて11.54%になり、折半額は6,347円です。合計は月16,538円、1年では約19万8,500円になります。
★この額は協会けんぽ神奈川支部の率で計算したものです。健康保険料率は都道府県で違い、健康保険組合ならその組合の率になります。自分の額は勤め先か加入している健康保険の料額表で確かめてください。
★厚生年金保険料率18.300%は全国共通です。払った分は将来の年金に反映されます。額の決まり方は年金はいくらもらえる?にまとめています。
一時的に超えたときの決まり
人手不足で残業や勤務日数が増え、その年だけ130万円を超えることがあります。厚生労働省は、この場合の取り扱いを決めています。
毎年の被扶養者の認定のときに、一時的な収入である旨の事業主の証明を添えれば、原則として連続2回までは扶養に入り続けられます。過去の課税証明書や給与明細、雇用契約書なども一緒に出します。
日本年金機構は、令和8年4月1日以降の新しい取り扱いも示しています。労働条件通知書などの労働契約の内容から見込まれる年間収入が130万円未満で、ほかに収入が見込まれない場合の扱いです。
この場合も、同居なら被保険者の収入の半分未満、別居なら被保険者からの援助額より少ないことが条件に入ります。3つを満たせば、原則として被扶養者として扱われます。
この取り扱いでは、「被扶養者(異動)届」に労働契約の内容が分かる書類と、給与収入のみである旨の申立書を添えます。従来の判定では基準を超えていても、契約の段階で超えていなければ認定される可能性があります。
この方法で判定できない場合もあります。契約期間が1年未満のとき、シフト制で労働時間の記載が不明確なとき、「通勤手当有」のように手当の金額が分からないときです。
どちらも手続きが要るので、超えそうだと分かった時点で勤め先の担当に相談します。健康保険組合によって求められる書類が違うことがあります。
家計簿で、月ごとの目安を持つ手順
用意するのは、今年のこれまでの給与明細と、家計簿の収入の記録です。紙でも表計算でも、同じ手順で出せます。
ステップ1自分に当てはまる基準を1つ決める5分
130万円なのか、150万円なのか、106万円のほうが先に来るのかを決めます。勤め先の従業員数と自分の週の所定労働時間を、雇用契約書か勤め先の担当で確かめます。
週20時間以上で、勤め先の従業員数が条件に当てはまるなら、106万円のほうが先に来ます。そうでなければ130万円(または150万円)が目安です。
ステップ21か月あたりの目安を出す3分
決めた額を12で割ります。130万円なら1か月あたり約10万8千円、150万円なら12万5千円が目安です。
日本年金機構の案内では、労働契約の内容で判定するときの賃金は労働基準法第11条の賃金を指し、諸手当および賞与も含むとされています。税の扶養では非課税の通勤手当は入らないので、数え方が違います。
ステップ3毎月の総支給額を書き添える2分
家計簿の収入の行に、その月の総支給額をメモしておきます。家計簿の収入そのものは手取りで書き、総支給額は横に添える形で構いません。
月ごとの合計を見ておけば、年末になって慌てずに済みます。1年の見通しは年間収支表にまとめておきます。
雇用契約書を出して、週の所定労働時間と、勤め先の従業員数を確かめてみてください。この2つで、見る基準が決まります。
迷いやすい場面
130万円は、いつからいつまでの収入か
社会保険の被扶養者の認定は、これから先1年間の見込み収入で判断します。1月から12月の実績で判断する税の扶養とは、数え方が違います。
そのため、月の収入が急に増えたときは、その時点から先の見込みで外れることがあります。勤め先や健康保険組合の判断になるので、早めに相談します。
交通費は入るのか
日本年金機構の案内では、労働契約の内容で判定するときの賃金に、諸手当および賞与も含むとされています。税の扶養では非課税の通勤手当は入らないので、同じ金額でも社会保険のほうが先に基準に届きます。
加入している健康保険組合によって、求められる書類や判断が違うことがあります。迷うときは、勤め先の担当か組合に確かめてください。
手取りが元に戻るのは、いくらから
保険料の本人負担は、標準報酬月額に率をかけて半分にしたものです。協会けんぽ神奈川支部の令和8年3月分からの率で計算すると、40歳未満は収入のおよそ14.2%、40歳から64歳はおよそ15.0%になります。
これを使うと、手取りが元に戻る額の目安が出せます。扶養のまま129万円で働いていた人が勤め先の社会保険に入る場合、129万円÷(1−0.142)で約150万円です。40歳から64歳なら約152万円になります。
ただし、これは率をそのまま当てはめた目安です。実際の保険料は標準報酬月額の等級で段ごとに決まり、所得税と住民税は別に引かれるので、この額ちょうどで戻るわけではありません。
★どこまで働くかは、家計と働き方の両方で決める話です。ここでは判断の材料として計算の仕方だけを示しました。
夫婦で、どちらの扶養に入るか
同居している場合、被扶養者になれるのは収入が被保険者の収入の半分未満のときです。共働きで収入が近いときは、この条件で判断が分かれます。
判断は健康保険組合が行うので、迷うときは組合に確かめます。家計の分け方そのものは、夫婦で家計簿を共有する記事にまとめています。
掛け持ちで働いている
社会保険の見込み年収は、すべての勤め先の収入を合わせて数えます。1か所ずつは少なくても、足すと基準を超えることがあります。
一方、106万円のほうの条件は勤め先ごとに判断されます。どちらの話をしているのかを分けて考えると、混乱しにくくなります。
扶養から外れると、必ず損をするのか
手取りだけを見れば、保険料の分だけ減ります。ただし、勤め先の社会保険に入る場合は厚生年金に加入するので、将来の年金が増えます。
病気やけがで働けないときの傷病手当金など、扶養のままでは受けられない給付もあります。どちらがよいかは、働き方や年齢によって変わります。
傷病手当金の額の出し方と受け取れる条件は、傷病手当金はいくらにまとめています。勤め先の健康保険に入っている本人が対象です。
よくある質問
Q130万円と106万円は、どちらを見ればよいですか
勤め先の従業員数が条件に当てはまり、週20時間以上働くなら106万円のほうが先に来ます。そうでなければ130万円(19歳以上23歳未満は150万円)が目安です。自分の雇用契約書で、週の所定労働時間を確かめてください。
Q150万円になるのは、誰ですか
扶養認定を受ける人が配偶者以外で、19歳以上23歳未満の場合です。認定日が令和7年10月1日以降であることが条件で、年齢は認定日が属する年の12月31日時点で判定されます。
Q130万円を1円でも超えたら、すぐ外れますか
社会保険の認定は、これから先1年間の見込みで判断されます。一時的に超えた場合は、事業主の証明を添えることで原則として連続2回までは扶養に入り続けられる仕組みがあります。
Q超えたら、保険料はいくらになりますか
勤め先の社会保険に入る場合、協会けんぽ神奈川支部の令和8年3月分からの率では月15,647円(40歳未満)です。年収130万円で標準報酬月額110,000円のときの額で、支部や健康保険組合によって変わります。国民健康保険と国民年金なら全額が自分の負担です。
Q税の扶養と社会保険の扶養は、別々に外れますか
別々です。基準の額も数え方も違うので、片方だけ外れることがあります。税の側は103万の壁にまとめています。
Q106万円の条件は、なくなるのですか
厚生労働省の案内では、所定内賃金が月額8.8万円以上という条件は2026年10月に撤廃される予定です。企業規模の条件も段階的に下がる予定になっています。最新の内容は厚生労働省の特設サイトで確かめてください。
Q家計簿には、どう書いておけばよいですか
収入の行に、毎月の総支給額をメモしておくと合計が出せます。家計簿の収入そのものは手取りで書いておくと、口座の残高と合わせやすくなります。
まとめ
- 130万円は、健康保険と年金の扶養から外れる基準。税の扶養とは別のもの
- 原則は年間収入130万円未満。60歳以上や障害者は180万円未満
- 19歳以上23歳未満で配偶者以外の人は、令和7年10月1日以降の認定から150万円未満
- 同居なら被保険者の収入の半分未満、別居なら仕送り額未満という条件も付く
- 106万円は、自分が勤め先の社会保険に入る基準。賃金の条件は2026年10月に撤廃予定
- 一時的に超えたときは、事業主の証明で原則連続2回まで扶養に入り続けられる
自分に当てはまる基準を1つに決めれば、月ごとの目安は12で割るだけです。契約書と勤め先の規模を確かめるところから始めてください。
この記事で参照した公的情報
- 19歳以上23歳未満の方の被扶養者認定における年間収入要件(認定日が令和7年10月1日以降は150万円未満・現行は130万円未満/60歳以上または障害者は180万円未満/同居は被保険者の収入の半分未満・別居は仕送り額未満)
- 社会保険加入の要件(企業規模は2027年9月まで51人以上・2027年10月以降36人以上/週20時間以上/学生でない/所定内賃金月額8.8万円以上=2026年10月に撤廃予定/2か月を超えて雇用される見込み)
- 窓口
- 厚生労働省 社会保険適用拡大特設サイト
- 確認日
- 確認先
- https://www.mhlw.go.jp/tekiyoukakudai/jugyouin/taisho/
- 「年収の壁」への対応(事業主の証明で原則連続2回まで扶養を継続・労働契約の内容による年間収入の取扱い・令和7年の年金制度改正法で賃金要件と企業規模要件を撤廃)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/stf/taiou_001_00002.html
- No.1191 配偶者控除(令和8年分は配偶者の合計所得62万円以下=給与収入136万円以下)
- No.1180 扶養控除(扶養親族は令和8年分から合計所得62万円以下=給与収入136万円以下)
- 労働契約内容による年間収入での被扶養者の認定の取り扱いについて(令和8年4月1日以降/賃金は労働基準法第11条の賃金で諸手当および賞与も含む/必要書類/契約期間1年未満・シフト制・手当の額が不明確な場合は判定できない)
- 健康保険法 第3条(被扶養者の範囲)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/211AC0000000070
- 令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(神奈川支部)(健康保険料率9.92%・介護保険料率1.62%・子ども・子育て支援金率0.23%・厚生年金保険料率18.300%/標準報酬月額110,000円の折半額=健康保険5,456円・介護第2号6,347円・子ども分126.5円・厚生年金10,065円)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/assets/R8_14kanagawa.pdf
- 令和8年度保険料額表(都道府県ごとの保険料額表の一覧)