103万の壁はいまどうなった?|令和8年分は「自分の178万」と「扶養の136万」に分かれた
 Move for People株式会社

パートやアルバイトで働いていると、「103万円を超えないように」という言葉を必ず聞きます。ところが、この103万円という数字は、いまの制度ではもう当てはまりません。
この記事では、103万円がもともと何の数字だったのかを確かめたうえで、令和8年分ではどの額に変わったのかを国税庁の表で見ていきます。あわせて、自分の壁と扶養の壁が別になったことと、家計簿で働く時間を決める手順まで書きます。
103万円を超えないように働いてきましたが、去年から制度が変わったと聞きました。いまはいくらまでなら大丈夫なのでしょうか。
103万円は、2つの控除を足した数字だった
給与で働く人の所得税は、給与収入から「給与所得控除」を引き、さらに「基礎控除」を引いた残りにかかります。残りが0円なら、所得税はかかりません。
令和6年分までは、給与所得控除の最低額が55万円、基礎控除が48万円でした。この2つを足すと103万円になり、給与収入が103万円までなら所得税がかからない計算になっていました。
同じ103万円が、親や配偶者の扶養に入れるかどうかの基準にもなっていました。扶養親族の条件が「合計所得48万円以下」で、給与収入に直すと103万円だったからです。
つまり、自分に所得税がかかる額と、扶養から外れる額が、たまたま同じ103万円で重なっていました。だから1つの数字だけを覚えていれば足りたのです。
令和7年度と令和8年度の改正で、2つの数字が離れた
令和7年度の税制改正で、給与所得控除の最低額が55万円から65万円に上がり、基礎控除も引き上げられました。令和8年度の改正でさらに上がっています。
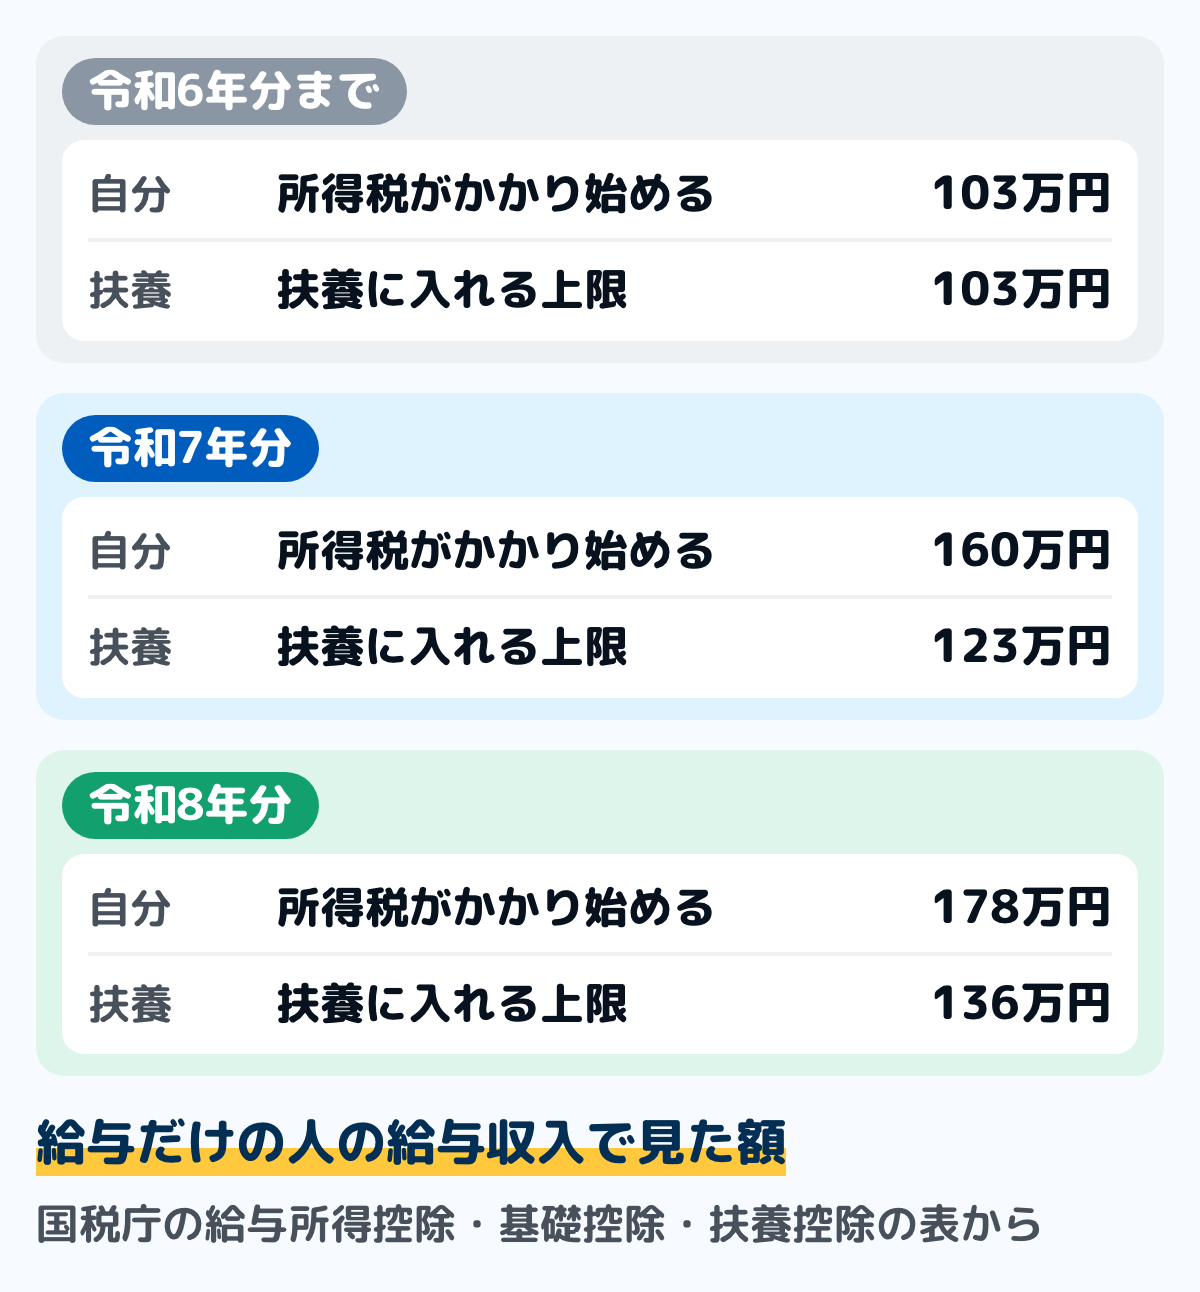
図は、年分ごとの2つの数字を並べたものです。自分に所得税がかかり始める額と、扶養に入れる額は、もう同じではありません。
自分に所得税がかかり始めるのは、令和8年分で178万円
国税庁の表では、令和8年分と令和9年分の給与所得控除は、収入220万円までなら74万円です。基礎控除は、合計所得132万円以下なら104万円となっています。
給与収入だけの人なら、この2つを足した178万円までは、課税される所得金額が0円になる計算です。令和7年分は65万円と95万円で160万円、令和6年分までは55万円と48万円で103万円でした。
なお、住民税は所得税とは別の仕組みです。地方税法では、均等割を課さない額は「政令で定める基準に従い当該市町村の条例で定める金額」とされています。住んでいる市区町村で確かめてください。
親や配偶者の扶養に入れるのは、令和8年分で136万円
扶養控除を受けられる「扶養親族」の条件は、国税庁の案内では合計所得58万円以下で、令和8年分からは62万円以下になります。給与のみなら、給与収入136万円以下です。
配偶者控除も同じで、令和8年分は配偶者の合計所得62万円以下、給与収入では136万円以下が条件です。令和7年分は123万円、令和6年分までは103万円でした。
この136万円を超えると、親や配偶者が受けていた控除がなくなり、その人の税金が増えます。自分の税金だけでなく、家族の税金にも関わるのがこの数字です。
超えたときに、何がどうなるか
数字が2つに分かれたので、超えたときに起きることも2つに分かれます。順番に見ていきます。
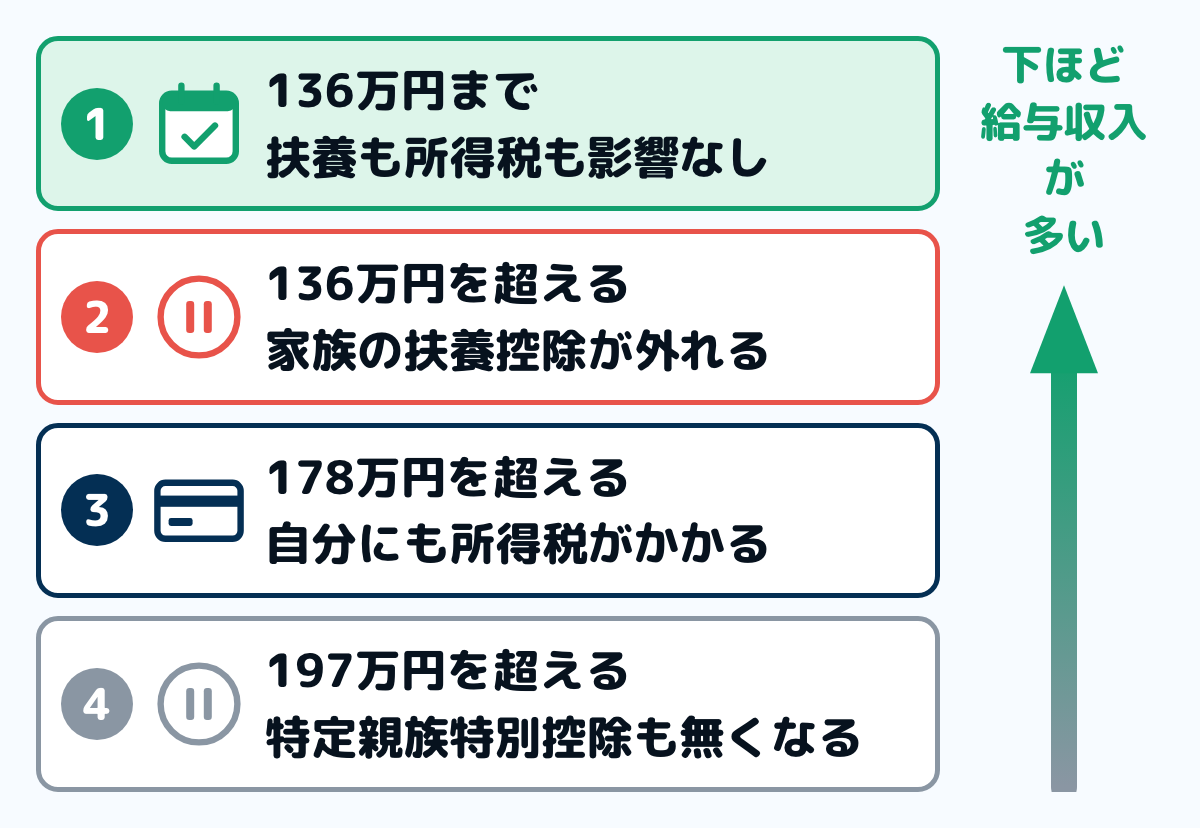
図は、給与収入の額ごとに何が起きるかを並べたものです。額は令和8年分の数字で、年分が変わると動きます。
136万円を超えると、家族の控除がなくなる
扶養控除の額は、国税庁の表で一般の控除対象扶養親族が38万円、19歳以上23歳未満の特定扶養親族が63万円です。この控除がなくなると、扶養していた人の税金が増えます。
配偶者の場合は、いきなり0になるわけではありません。配偶者特別控除があり、令和8年分では配偶者の合計所得62万円超133万円以下の範囲で、段階的に控除が減っていきます。
19歳から22歳の人には、特定親族特別控除がある
令和7年度の改正で「特定親族特別控除」が作られました。19歳以上23歳未満の家族については、扶養控除から外れても、段階的に控除が受けられます。
国税庁の表では、令和8年分は特定親族の合計所得62万円超123万円以下が対象で、給与収入なら197万円以下です。控除額は63万円から3万円まで、所得が増えるにつれて下がります。
大学生のアルバイトで136万円を超えそうなときは、この控除があるかどうかで家族の税金が変わります。アルバイト代の書き方は、大学生の家計簿にまとめています。
178万円を超えると、自分に所得税がかかる
自分の給与収入が178万円を超えると、超えた分に所得税がかかり始めます。税率はいちばん低い段階で5%なので、超えてすぐに手取りが大きく減るわけではありません。
毎月の給与からは、年間の見込みに応じて所得税が引かれます。引かれすぎた分は年末調整で戻るので、年末調整の書き方にそって申告書を出しておきます。
税の壁と、社会保険の壁は別のもの
ここまでは所得税の話です。よく一緒に語られる「106万円」「130万円」は、健康保険や年金の扶養から外れる基準で、まったく別の制度になります。
- 税の壁:所得税の話。自分の所得税(令和8年分178万円)と、家族の控除(同136万円)の2つ
- 社会保険の壁:健康保険と年金の話。自分で保険料を払うことになる基準
社会保険の壁を超えると、自分で健康保険料と年金保険料を払うことになるので、手取りへの影響は税より大きくなります。仕組みと金額は、130万の壁にまとめています。
家計簿で、今年あといくら働けるかを出す手順
用意するのは、今年のこれまでの給与明細と、家計簿の収入の記録です。紙でも表計算でも、同じ手順で出せます。
ステップ1今年の給与を、1月から足す5分
1月から先月までの給与明細の総支給額を足します。手取りではなく、税金や保険料を引く前の額で数えます。
通勤手当のうち非課税になる分は、この合計に入れません。明細の欄が分かれていない勤め先では、担当に聞くか、給与明細の見方を見ながら確かめます。
ステップ2自分が守りたい額を1つ決める5分
税の扶養に入り続けたいなら136万円、自分に所得税がかからない範囲で働きたいなら178万円が目安になります。社会保険の扶養も気にするなら、そちらの基準のほうが先に来ます。
どれを基準にするかは、家族の税金がいくら増えるか、自分の手取りがいくら増えるかを比べて決めます。守る額を1つに決めておくと、月ごとの計算が楽になります。
ステップ3残りを月数で割る3分
決めた額からステップ1の合計を引き、残りを年末までの月数で割ります。その額が、1か月に受け取ってよい給与の目安になります。
ボーナスがある人は、先に予定額を引いておきます。計画は年間収支表に書いておくと、月ごとに見直せます。
今年1月からの給与明細を出して、総支給額を足してみてください。合計が出れば、あと何か月どのくらい働けるかが計算できます。
迷いやすい場面
掛け持ちで働いている
税の基準は、1年間に受け取った給与の合計で見ます。勤め先が複数あるなら、全部を足した額が基準になります。
年末調整は1か所でしかできないので、合計で基準を超える人は確定申告が要ることがあります。迷うときは税務署に確かめてください。
交通費は入るのか
電車やバスの通勤手当は、非課税になる範囲であれば給与収入に入りません。国税庁の案内では1か月15万円までが非課税の限度です。
ただし、勤め先の払い方によっては課税される場合もあります。自分の明細で、通勤手当が課税の欄と非課税の欄のどちらにあるかを確かめます。
年の途中で扶養を外れた
扶養に入れるかどうかは、その年の12月31日の状況で判断します。ただし所得の条件は「年間の合計所得金額」なので、年の途中で増えた分もその年の合計に入ります。
扶養の人数が変わったときは、扶養している側の人が勤め先に伝えます。その年の最後の給与を払う前なら、年末調整で直せます。
扶養している側の控除はいくらか
扶養から外れると、扶養している人の控除がなくなります。控除額は扶養親族の年齢と同居の有無で38万円から58万円まで分かれます。
区分ごとの額は扶養控除はいくら?にまとめています。16歳未満は対象になりません。
家族の手当や、会社の扶養手当
勤め先によっては、配偶者や子どもがいると手当が出ます。この手当の条件は会社が決めるもので、税や社会保険の基準とは別です。
「103万円」を条件にしている会社もあるので、就業規則や社内の案内で確かめます。税の基準が変わっても、会社の手当の条件が自動で変わるとは限りません。
よくある質問
Q103万円の壁は、なくなったのですか
103万円という数字は、令和6年分までの基準です。令和7年度と令和8年度の税制改正で額が上がり、令和8年分では自分に所得税がかかり始めるのが178万円、扶養に入れるのが136万円になりました。
Qいまの数字は、どこで確かめられますか
国税庁のタックスアンサーです。給与所得控除はNo.1410、基礎控除はNo.1199、扶養控除はNo.1180に、年分ごとの表が載っています。年が変わると数字も変わるので、その年の表で見てください。
Q136万円を少し超えたら、損をしますか
自分の手取りは、超えた分だけ増えます。一方で、扶養していた家族の控除がなくなるので、その人の税金が増えます。どちらが大きいかは、家族の所得や控除の額によって違います。
Q住民税も178万円までかかりませんか
住民税は別の仕組みです。地方税法では、均等割を課さない額を市町村の条例で定めるとしているので、所得税がかからなくても住民税がかかることがあります。住んでいる市区町村で確かめてください。
Q学生でも同じですか
扶養や所得税の基準は同じです。19歳以上23歳未満の学生については、扶養から外れても特定親族特別控除があり、給与収入197万円までは家族が段階的に控除を受けられます。
Q家計簿には、どう書いておけばよいですか
収入の行に、毎月の総支給額を書き添えておくと合計が出しやすくなります。家計簿の収入そのものは手取りで書き、総支給額はメモの欄に残す形でも構いません。
Q130万円の壁とは、何が違いますか
130万円は、健康保険と年金の扶養から外れる基準です。所得税とは別の制度で、超えると自分で保険料を払うことになります。仕組みは130万の壁にまとめています。
まとめ
- 103万円は、令和6年分までの「給与所得控除55万円+基礎控除48万円」の数字
- 令和7年度と令和8年度の改正で、自分の所得税と扶養の条件が別々に上がった
- 令和8年分は、自分に所得税がかかり始めるのが178万円、扶養に入れるのが136万円
- 19歳以上23歳未満の人には特定親族特別控除があり、給与収入197万円までは段階的に控除がある
- 住民税の均等割を課さない額は市町村の条例で決まるので、別に確かめる
- 106万円・130万円は健康保険と年金の基準で、税の壁とは別のもの
2つの数字に分けて覚えれば、今年あといくら働けるかは自分で計算できます。年が変わったら、国税庁の表でその年の額を見直してください。
この記事で参照した公的情報
- No.1410 給与所得控除(令和8年分・令和9年分は収入220万円まで74万円/令和7年分は190万円まで65万円/令和2年分から令和6年分は162万5千円まで55万円)
- No.1199 基礎控除(合計所得132万円以下は令和8年分104万円・令和7年分95万円・令和6年分以前48万円)
- No.1180 扶養控除(扶養親族は合計所得58万円以下・令和8年分からは62万円以下=給与収入136万円以下/控除額は一般38万円・特定扶養親族63万円)
- No.1177 特定親族特別控除(令和8年分は特定親族の合計所得62万円超123万円以下・給与収入197万円以下・控除額63万円から3万円)
- No.1191 配偶者控除(令和8年分は配偶者の合計所得62万円以下=給与収入136万円以下・本人の合計所得1,000万円以下)
- No.1195 配偶者特別控除(令和8年分は配偶者の合計所得62万円超133万円以下)
- 令和7年度税制改正(基礎控除の見直し等関係)・給与所得控除の最低保障額を55万円から65万円へ
- 地方税法 第295条(個人の市町村民税の非課税の範囲。第3項=均等割のみを課すべき者のうち、前年の合計所得金額が政令で定める基準に従い当該市町村の条例で定める金額以下である者には均等割を課することができない)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226