扶養控除はいくら?|38万円・63万円・48万円・58万円の分かれ方と4つの条件
 Move for People株式会社

年末調整の書類に家族の名前を書くとき、その欄がいくらの控除になるのかは意識しません。子どもの年齢が変わった年に、税金が動いて初めて気づきます。
この記事では、扶養控除の額の分かれ方を国税庁の案内で確かめます。あわせて、扶養親族になる条件と、家計簿での確かめ方まで書きます。
扶養控除がいくらなのか分かりません。子どもが大学生になった年に、手取りが変わったような気がします。
控除額は年齢と同居で4つに分かれる
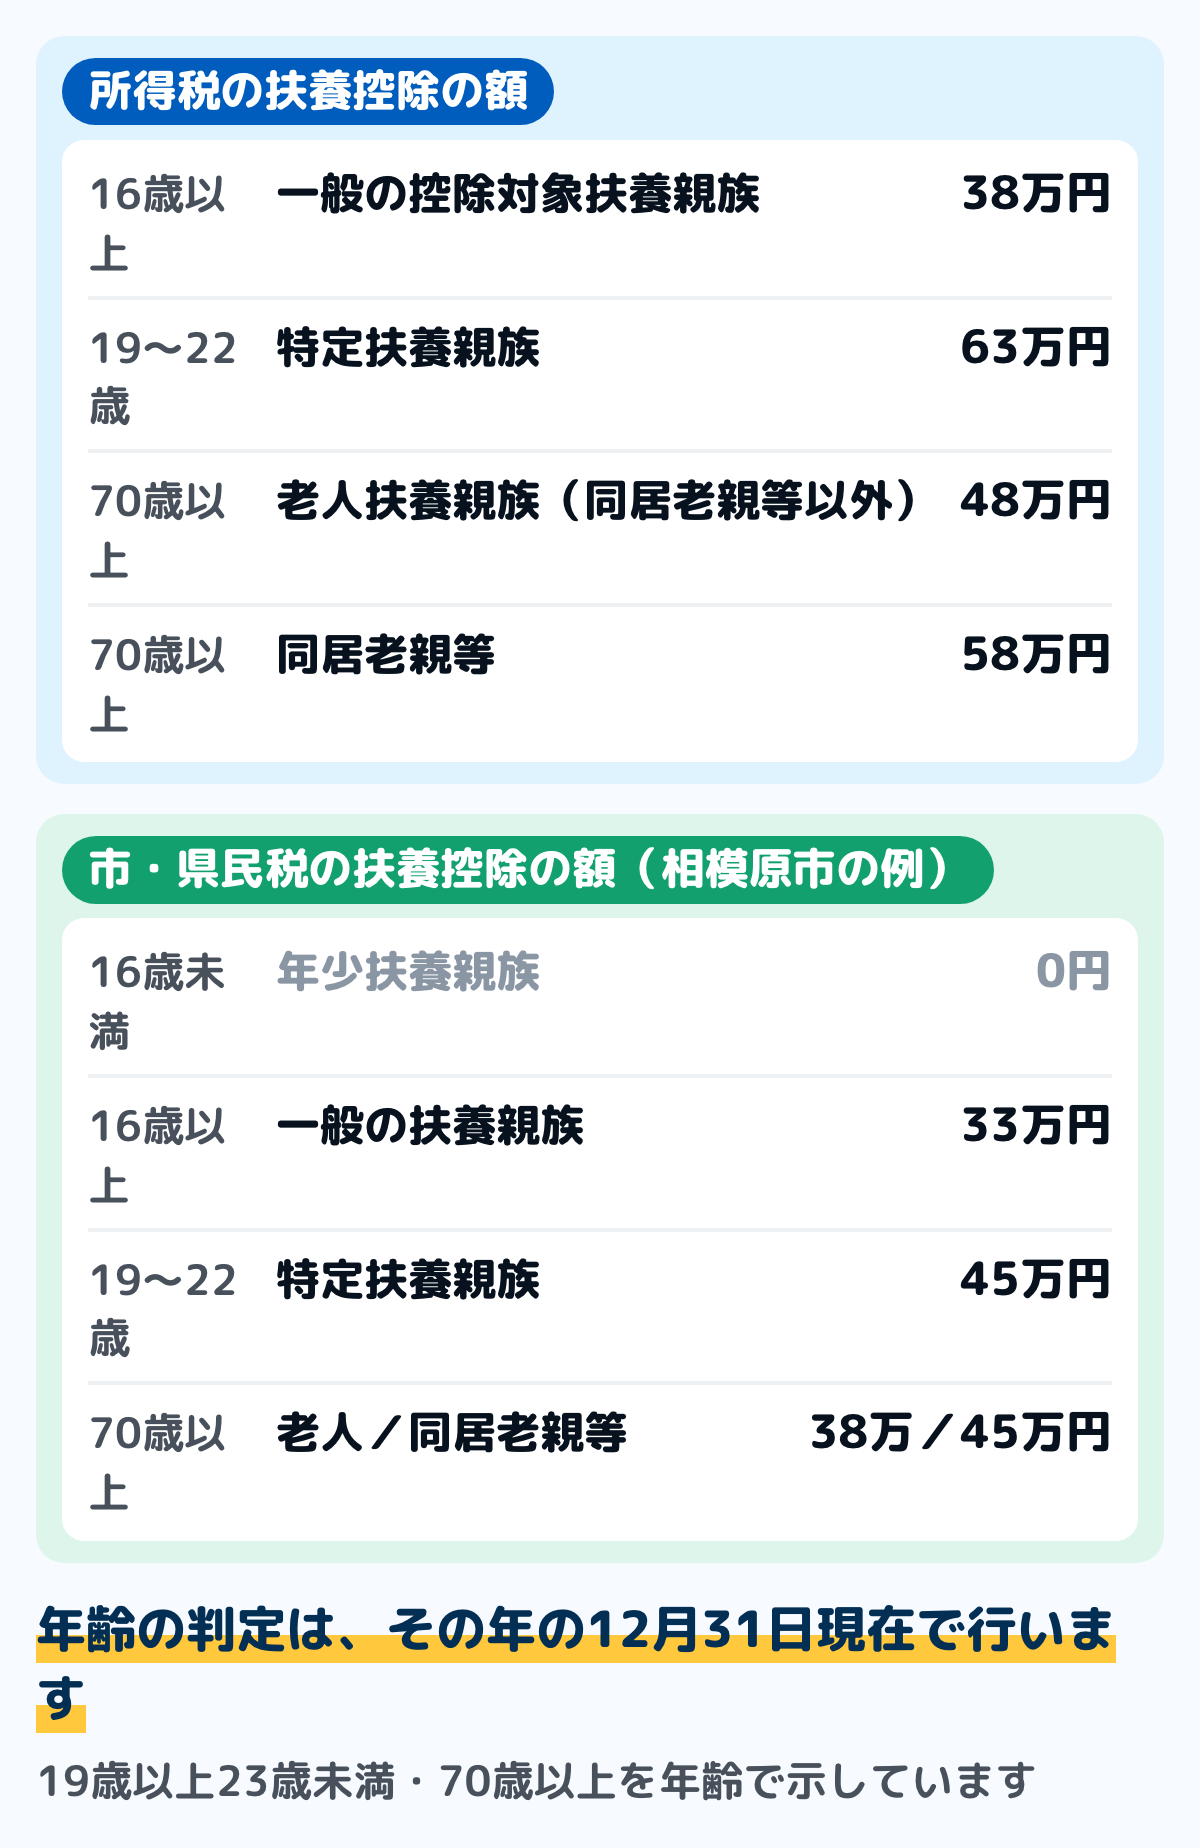
図は、国税庁が示している扶養控除の額です。扶養親族の年齢と同居の有無で、4つの区分に分かれます。
一般の控除対象扶養親族は38万円です。控除対象扶養親族とは、扶養親族のうち、その年12月31日現在の年齢が16歳以上の人をいいます。
特定扶養親族は63万円です。控除対象扶養親族のうち、その年12月31日現在の年齢が19歳以上23歳未満の人が当たります。
老人扶養親族は70歳以上で、同居老親等以外の者は48万円、同居老親等は58万円です。同居老親等とは、老人扶養親族のうち、自分または配偶者の直系の尊属(父母・祖父母など)で、自分または配偶者と普段同居している人をいいます。
年齢の判定はその年の12月31日現在です。誕生日が12月でも、その年の年末の年齢で区分が決まります。
扶養親族になるのは、4つとも当てはまる人
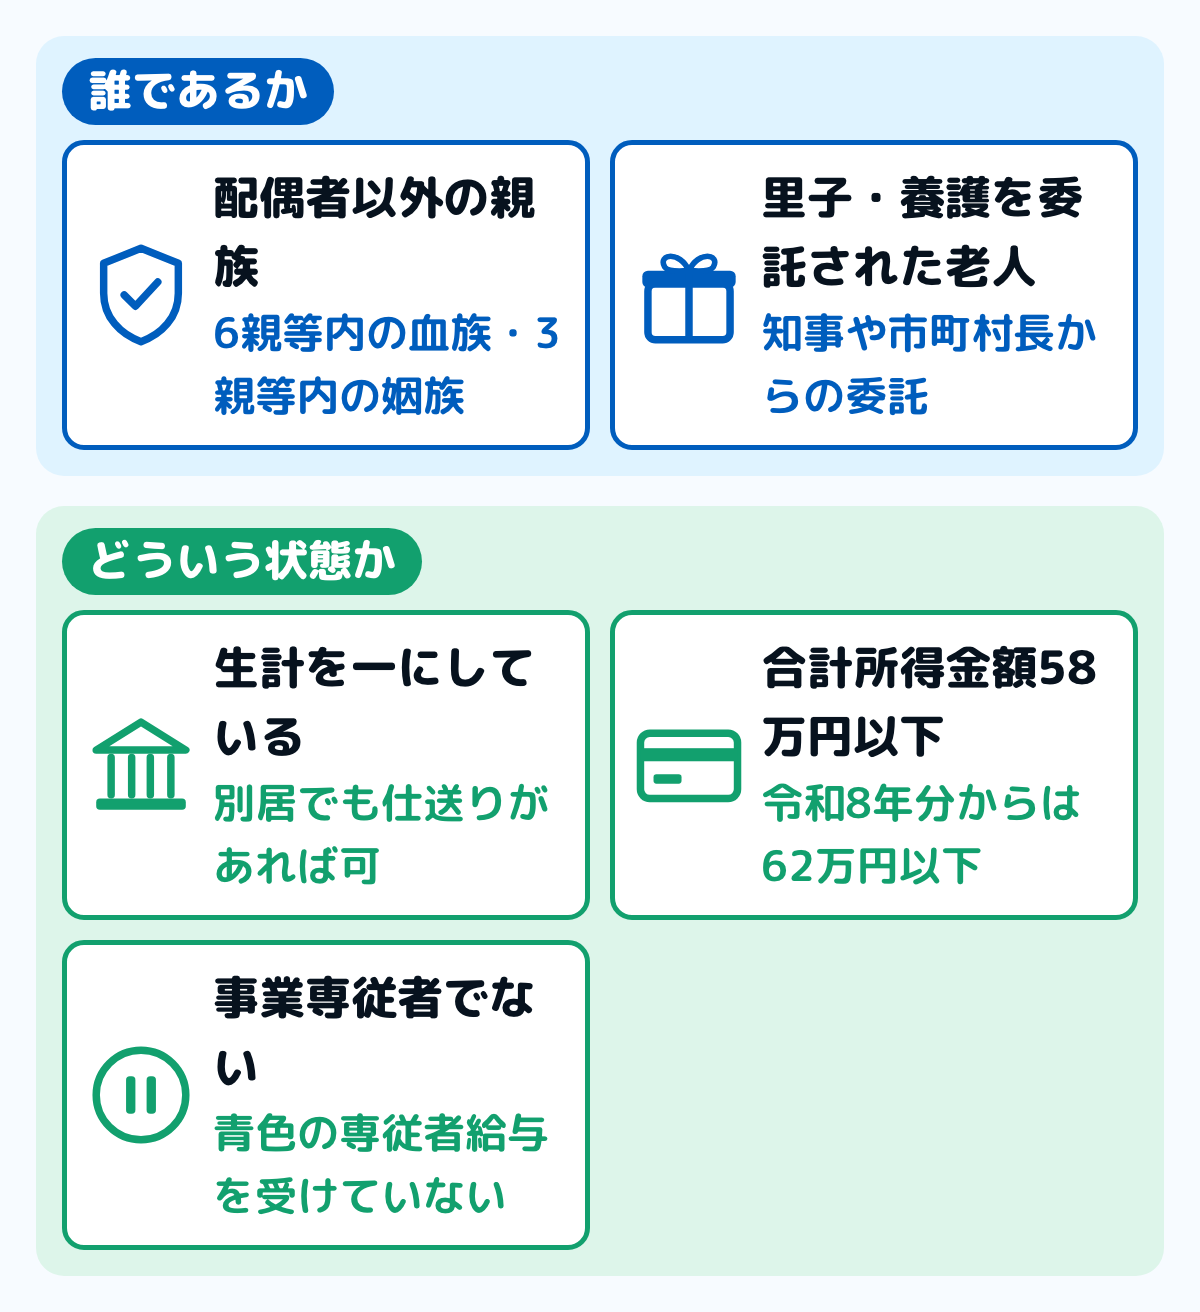
図は、扶養親族に当てはまるための4つの要件です。その年の12月31日の現況で、4つのすべてに当てはまる必要があります。
1つ目は親族の範囲です。配偶者以外の親族(6親等内の血族および3親等内の姻族)か、都道府県知事から養育を委託された児童(里子)、市町村長から養護を委託された老人が当たります。
2つ目は「生計を一にしている」ことです。同居していなくても、仕送りなどで生活を共にしていれば当てはまります。
3つ目は所得です。年間の合計所得金額が58万円以下で、令和8年12月1日に施行され令和8年分から適用される金額は62万円以下とされています。
給与のみの場合は、年によって線が動きます。令和7年分は給与収入123万円以下(給与所得控除額65万円を引くと合計所得金額58万円)、令和8年分は給与収入136万円以下(給与所得控除額74万円を引くと合計所得金額62万円)です。
4つ目は事業専従者でないことです。青色申告者の事業専従者としてその年を通じて一度も給与の支払を受けていないこと、または白色申告者の事業専従者でないことが必要です。
いくらまで働けるかの線引きは、年によって変わってきました。数字の移り変わりは103万の壁はいまどうなった?にまとめています。
16歳未満は扶養控除の対象にならない
国税庁の案内では、控除対象扶養親族はその年12月31日現在の年齢が16歳以上の人とされています。つまり、15歳以下の子どもは扶養控除の対象になりません。
住民税でも同じです。相模原市の案内では、市・県民税の扶養控除額は年少扶養親族(16歳未満)が0円、一般の扶養親族(16歳以上)が33万円とされています。
住民税の控除額は所得税より小さめです。特定扶養親族は45万円、老人扶養親族は38万円、同居老親等扶養親族は45万円となっています。扶養親族の人数は住民税非課税世帯とはの基準にも効きます。
子どもが16歳になる年には、控除が増えます。逆に23歳になる年は、特定扶養親族から一般の控除対象扶養親族に変わり、63万円から38万円に下がります。
この年は手取りが変わります。家計の見通しを立てるときは、子どもの年齢と控除の区分を一緒に見ておきます。
配偶者は「扶養控除」ではなく配偶者控除
配偶者は扶養親族に含まれません。国税庁の案内でも、扶養親族の1つ目の要件は「配偶者以外の親族」とされています。
配偶者には別の控除があります。控除対象配偶者がいる場合の配偶者控除と、配偶者の所得が基準を超えたときの配偶者特別控除です。
配偶者控除の額は、控除を受ける本人の合計所得金額で変わります。900万円以下なら38万円(老人控除対象配偶者は48万円)、900万円超950万円以下なら26万円(32万円)、950万円超1,000万円以下なら13万円(16万円)です。
本人の合計所得金額が1,000万円を超えると受けられません。扶養控除には本人の所得による制限がないので、ここが大きく違います。
配偶者の側の条件は扶養親族と同じ水準です。令和8年分は合計所得金額62万円以下(給与のみなら給与収入136万円以下)で、令和7年分は58万円以下(123万円以下)でした。
これを超えても配偶者特別控除があります。配偶者の合計所得金額が62万円超133万円以下(令和8年分)で、本人の合計所得金額が1,000万円以下であれば受けられます。
夫婦で互いに受けることはできません。どちらか一方だけが控除を受けます。
税の扶養と、社会保険の扶養は別のもの
「扶養に入る」という言葉には2つの意味があります。所得税・住民税の扶養と、健康保険・年金の扶養です。
判定する人も時期も違います。税の扶養はその年の12月31日現在の所得で1年分をまとめて見ますが、社会保険の扶養は見込みの年間収入で判定され、加入している健康保険が決めます。
社会保険の扶養から外れる線は130万円が基本です。日本年金機構の案内では、被扶養者の認定における年間収入要件は130万円未満とされています。
60歳以上の方や障害のある方は180万円未満です。19歳以上23歳未満の方は、認定日が令和7年10月1日以降であれば150万円未満に広がりました。
自分が厚生年金・健康保険に入る線もあります。厚生労働省の案内では、週20時間以上・学生でない・2か月を超えて雇用される見込み・所定内賃金が月額8.8万円以上・企業規模の要件をすべて満たすと、勤め先の社会保険に加入します。
企業規模の要件は段階的に下がります。2027年9月までは51人以上、2027年10月以降は36人以上です。
外れたときの重さが違います。税の扶養から外れると家族の控除がなくなるだけですが、社会保険の扶養から外れると自分で保険料を払うことになります。
税の側の数字の移り変わりは103万の壁はいまどうなった?にまとめています。社会保険の側の判定の仕方は130万の壁とはにまとめています。
「年収の壁」への国の対応
働く時間を抑える人が多いことを受けて、国は対応を進めています。厚生労働省が案内している内容のうち、家計に直接関わるものを挙げます。
1つ目が事業主の証明による扶養の継続です。一時的に収入が増えて130万円を超えても、事業主が「一時的な収入変動である」と証明すれば、原則として連続2回まで扶養にとどまれます。
2つ目が加入の要件の見直しです。令和7年の年金制度改正法で、賃金要件(月額8.8万円以上)と企業規模要件が撤廃されることになりました。賃金要件は2026年10月に撤廃される予定です。
これが進むと、8.8万円や企業規模で線を引く考え方はなくなります。週20時間以上働くかどうかが、社会保険に入るかどうかの主な分かれ目になります。
一方、税の側の線は改正で動きました。扶養親族の合計所得金額の基準が令和8年分から62万円(給与収入136万円)に上がっています。
税と社会保険で線が別々に動くので、両方を見る必要があります。自分の勤め先がどちらの要件に当たるかは、勤め先か加入している健康保険に確かめてください。
手続きと、家計簿での確かめ方
用意するのは、扶養に入れる家族の1年分の収入が分かるものです。給与明細、源泉徴収票、年金の振込通知書などが当たります。
ステップ1家族の1年の収入を集める20分
扶養親族かどうかは、その年の合計所得金額で決まります。12月までの収入が確定してから判定するので、年末に近づいてから確かめます。
アルバイトをしている子どもは、複数の勤め先の分を足します。1か所だけ見て判断すると、超えていることに気づけません。
ステップ2年末調整の申告書に書く15分
会社員は、勤め先に出す扶養控除等(異動)申告書に家族の名前と続柄、生年月日を書きます。書き方の流れは年末調整の書き方にまとめています。
年の途中で家族の状況が変わったときは、異動の届け出をします。出し忘れると、あとから修正することになります。
ステップ3会社員以外は確定申告で受ける60分
自営業の方や、年末調整で書き忘れた方は確定申告で受けます。手順は確定申告のやり方にまとめています。
申告のときは、扶養親族の合計所得金額を書きます。家計簿に収入の記録があると、そのまま使えます。
ステップ4控除が変わる年を年間収支表に書く10分
子どもが16歳・19歳・23歳になる年と、親が70歳になる年は控除の区分が変わります。年間収支表に、その年と変わる区分を書いておきます。
控除が減る年は、所得税と住民税が増えます。住民税は翌年度の6月から変わるので、住民税はいつから引かれるかと合わせて見ると、時期を取り違えずにすみます。
家族の生年月日を並べて、その年の12月31日の年齢を書き出してみてください。16歳・19歳・23歳・70歳の境目が近い人がいれば、その年に控除が変わります。
迷いやすい場面
離れて暮らす親を扶養に入れたい
生計を一にしていれば、同居していなくても扶養親族になれます。仕送りをしているかどうかが判断の材料になります。
ただし同居老親等(58万円)にはなりません。同居老親等は、自分または配偶者と普段同居している直系の尊属に限られます。
親が老人ホームに入っている
国税庁の案内では、病気の治療のため入院していることによる別居は、期間が1年以上にわたるような場合でも同居として取り扱って差し支えないとされています。入院が長引いても、同居老親等の扱いは変わりません。
一方、老人ホーム等へ入所している場合は、その老人ホームが居所となり、同居しているとはいえないとされています。入院と入所で扱いが違います。
共働きで、どちらの扶養に入れるか迷う
同じ人を2人の扶養親族にすることはできません。どちらか一方の申告書に書きます。
どちらに入れるかで世帯の税額が変わることがあります。自分たちの場合どうなるかは、税務署か勤め先に確かめてください。
扶養している家族に障害がある
扶養親族が障害者に当たるときは、扶養控除とは別に障害者控除を受けられます。国税庁の案内では、特別障害者に該当する場合の控除額は40万円で、同居を常況としている場合は75万円とされています。
扶養控除と障害者控除は、要件を満たせば両方を受けられます。当てはまるかどうかは税務署に確かめてください。
よくある質問
Q扶養控除はいくらですか
一般の控除対象扶養親族は38万円、特定扶養親族は63万円、老人扶養親族は48万円(同居老親等は58万円)です。どの区分になるかは、その年12月31日現在の年齢と同居の有無で決まります。
Q特定扶養親族とは誰ですか
控除対象扶養親族のうち、その年12月31日現在の年齢が19歳以上23歳未満の人です。控除額は63万円です。
Q16歳未満の子どもは対象になりますか
なりません。控除対象扶養親族は16歳以上の人です。住民税でも年少扶養親族の控除額は0円です。
Q収入がいくらまでなら扶養に入れますか
年間の合計所得金額が58万円以下(令和8年分からは62万円以下)です。給与のみの場合は、令和7年分が給与収入123万円以下、令和8年分が136万円以下になります。
Q別居している親を扶養に入れられますか
生計を一にしていれば入れられます。ただし同居老親等の58万円にはならず、48万円になります。
Q手続きはどうしますか
会社員は年末調整で扶養控除等(異動)申告書に書きます。自営業の方や書き忘れた方は確定申告で受けます。
まとめ
- 扶養控除は一般38万円・特定扶養親族63万円・老人扶養親族48万円・同居老親等58万円
- 区分は年齢と同居で決まり、判定はその年の12月31日現在
- 扶養親族になるのは、親族の範囲・生計を一にする・合計所得金額・事業専従者でないの4つを満たす人
- 合計所得金額の線は令和7年分が58万円(給与収入123万円)、令和8年分が62万円(給与収入136万円)
- 16歳未満は所得税でも住民税でも扶養控除の対象にならない
- 住民税の控除額は16歳未満0円・一般33万円・特定45万円・老人38万円・同居老親等45万円
- 16歳・19歳・23歳・70歳になる年は控除が変わる。年間収支表に書いておく
- 配偶者は扶養控除ではなく配偶者控除・配偶者特別控除。本人の合計所得1,000万円以下が条件
- 税の扶養と社会保険の扶養は別もの。社会保険の線は130万円(19歳以上23歳未満は150万円)
区分が分かれば、来年の手取りの変化が読めます。今日は家族の生年月日を並べて、年末の年齢を書き出すところから始められます。
この記事で参照した公的情報
- 扶養控除(控除額38万円・63万円・48万円・58万円/扶養親族の4つの要件/控除対象扶養親族は16歳以上/特定扶養親族は19歳以上23歳未満/老人扶養親族は70歳以上/合計所得金額58万円以下・令和8年分から62万円以下)
- 窓口
- 国税庁(タックスアンサー No.1180)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1180.htm
- 所得控除(市・県民税の扶養控除額=16歳未満0円・一般33万円・特定45万円・老人38万円・同居老親等45万円/年齢は前年12月31日現在)
- 配偶者の所得がいくらまでなら配偶者控除が受けられるか(令和8年分は給与収入136万円以下で合計所得金額62万円以下/令和7年分は給与収入123万円以下で合計所得金額58万円以下/給与所得控除額は74万円)
- 窓口
- 国税庁(タックスアンサー No.1190)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1190.htm
- 配偶者控除(控除額38万円・48万円・26万円・32万円・13万円・16万円/本人の合計所得1,000万円以下/配偶者の合計所得62万円以下=給与収入136万円以下)
- 窓口
- 国税庁(タックスアンサー No.1191)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1191.htm
- 配偶者特別控除(配偶者の合計所得62万円超133万円以下・本人の合計所得1,000万円以下・夫婦の間で互いに受けることはできない)
- 窓口
- 国税庁(タックスアンサー No.1195)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1195.htm
- 社会保険加入の要件(企業規模は2027年9月まで51人以上・2027年10月以降36人以上/週20時間以上/学生でない/所定内賃金月額8.8万円以上=2026年10月に撤廃予定/2か月を超えて雇用される見込み)
- 窓口
- 厚生労働省 社会保険適用拡大特設サイト
- 確認日
- 確認先
- https://www.mhlw.go.jp/tekiyoukakudai/jugyouin/taisho/
- 「年収の壁」への対応(事業主の証明で原則連続2回まで扶養を継続・令和7年の年金制度改正法で賃金要件と企業規模要件を撤廃)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/stf/taiou_001_00002.html
- 19歳以上23歳未満の方の被扶養者認定における年間収入要件(認定日が令和7年10月1日以降は150万円未満・現行は130万円未満/60歳以上または障害者は180万円未満)
- 扶養家族に寝たきりの人がいるときの控除額(特別障害者の障害者控除40万円・同居の場合75万円と、扶養控除の併用)
- 窓口
- 国税庁(タックスアンサー No.1184)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1184.htm