住宅ローン控除はいくら戻る?|年末残高の0.7%と、令和8年入居の借入限度額
 Move for People株式会社

住宅ローンを組むと「控除で戻ってくる」と聞きます。ただ、いくら戻るのか、いつ戻るのかまでは、契約のときの説明では頭に残りません。
この記事では、住宅ローン控除の額の出し方を国税庁の案内で確かめます。あわせて、令和8年に入居する場合の借入限度額と、家計簿での書き方まで書きます。
住宅ローン控除で戻る額がいくらなのか分かりません。毎月の返済は決まっているのに、戻るお金の見込みが立ちません。
戻る額は「年末のローン残高 × 0.7%」
国税庁の案内では、住宅ローン等を利用してマイホームの取得等をし、一定の要件を満たすと、年末残高の合計額等をもとに計算した金額を所得税額から控除できるとされています。控除率は、令和4年以降に入居した場合、全期間一律で0.7%です。
年末残高が3,000万円なら、その年の控除額は21万円です。残高は毎年減っていくので、控除額も年を追って小さくなります。
ただし、残高のすべてが対象になるわけではありません。住宅の種類と入居した年によって「借入限度額」が決まっていて、残高がそれを超えても、限度額までで計算します。
令和8年に入居する場合の借入限度額
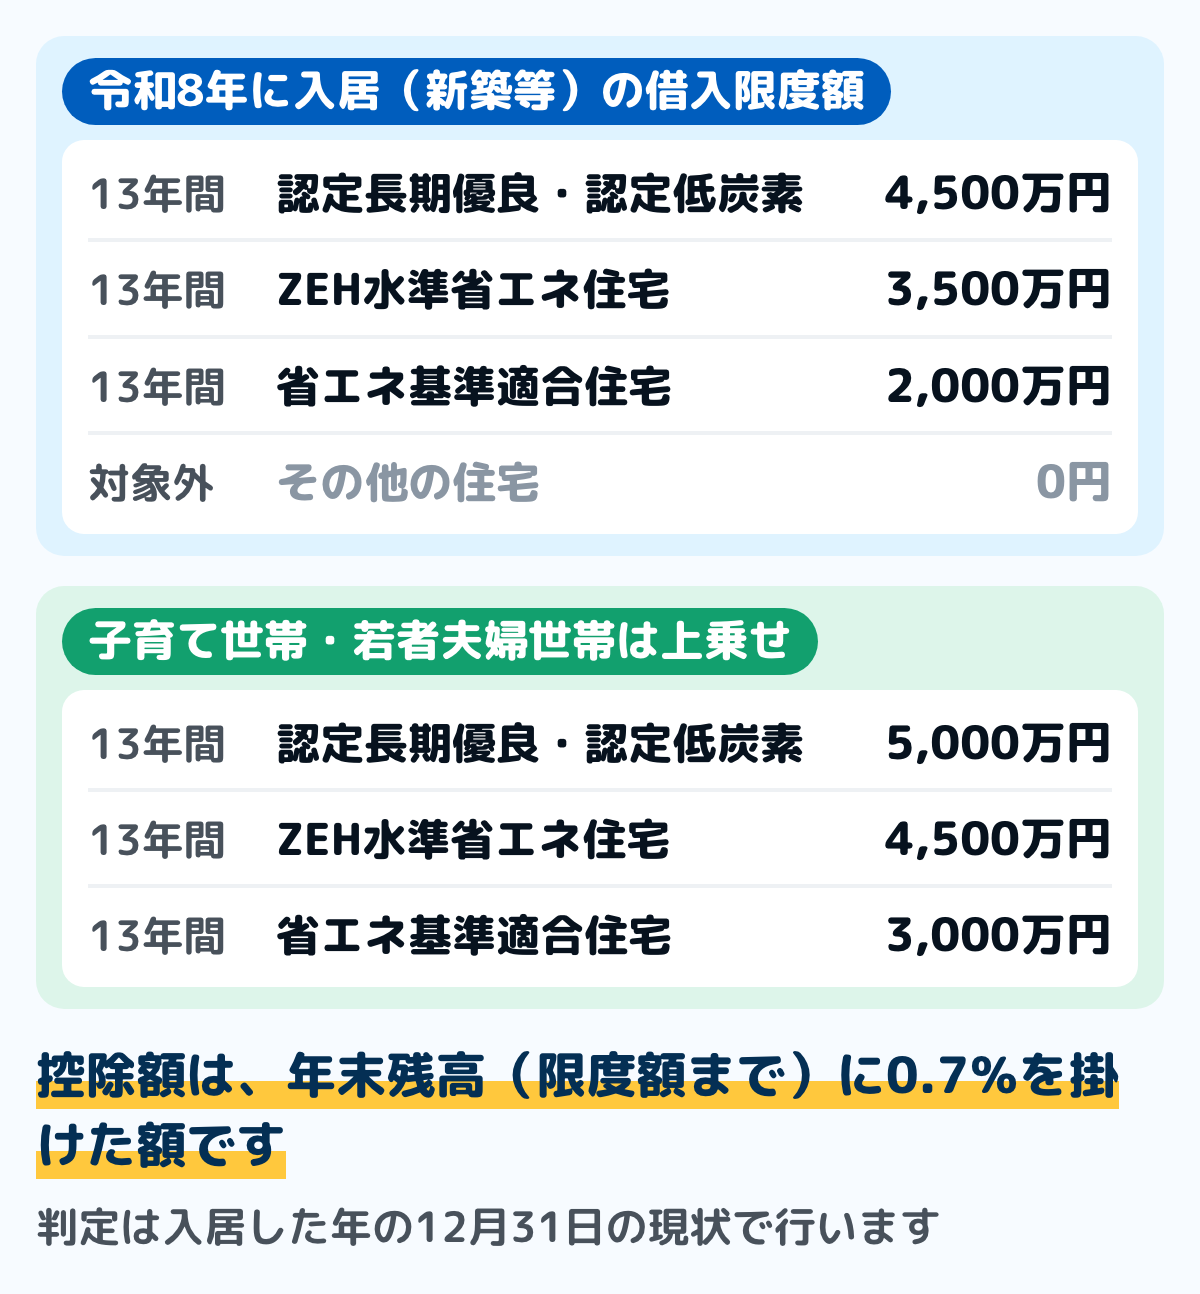
図は、新築または建築後に使われたことのない住宅を取得して令和8年に入居した場合の借入限度額です。省エネの性能が高い住宅ほど、限度額が大きくなります。
認定長期優良住宅と認定低炭素住宅は4,500万円、ZEH水準省エネ住宅は3,500万円、省エネ基準適合住宅は2,000万円です。控除期間はいずれも13年間です。
これらに当てはまらない「その他の住宅」は、令和6年以降の入居では借入限度額が0円です。つまり、新築でも省エネの基準を満たしていなければ、原則として対象になりません。
ただし経過措置があります。国税庁の案内では、その他の住宅のうち令和5年12月31日までに建築確認を受けたもの、または令和6年6月30日までに建築されたものは、借入限度額を2,000万円として10年間の控除が受けられるとされています。
子育て世帯・若者夫婦世帯には上乗せがあります。国税庁の案内では「特例対象個人」と呼び、40歳未満で配偶者がいる人、40歳以上で40歳未満の配偶者がいる人、19歳未満の扶養親族がいる人が当てはまります。
この判定は、入居した年の12月31日の現状で行います。年の途中で40歳になる場合は、その年の年末の年齢で見ます。
中古住宅を取得した場合は、別のコード(国税庁のタックスアンサー No.1211-3)に限度額の表があります。国土交通省の案内では、令和8年度税制改正で既存住宅の借入限度額が引き上げられ、控除期間が13年に拡充されたとされています。
受けられるための主な条件
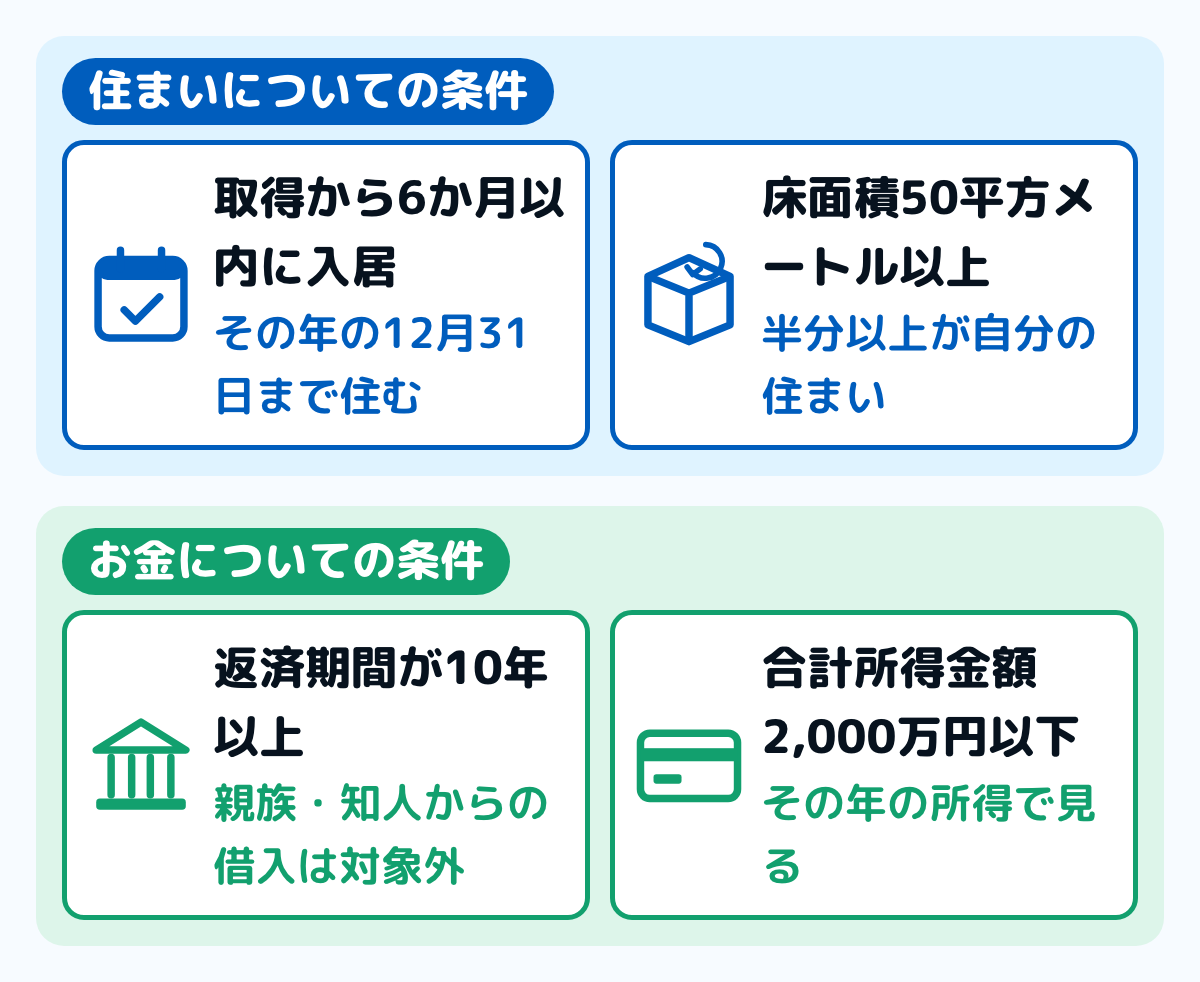
図は、国税庁が挙げている共通の適用要件のうち、多くの人に関わるものです。どれか1つでも外れると、その年は控除を受けられません。
床面積は、登記事項証明書に書かれている面積で判断します。マンションの場合は共用部分を含めず、登記事項証明書の専有部分の面積で見ます。
夫婦や親子で共有している住宅でも、持分を掛けた面積ではなく、建物全体の面積で判断します。ただしマンションのように区分所有している住宅は、その専有部分の面積で見ます。
40平方メートル以上50平方メートル未満でも対象になる枠があります。国税庁の案内では「特例認定住宅等」と呼び、この場合は合計所得金額が1,000万円以下であることが条件です。
返済期間は10年以上であることが条件です。銀行などの金融機関や住宅金融支援機構のほか、勤務先からの借入金も対象になります。
ただし、勤務先からの借入金の場合は、無利子または0.2%に満たない利率のものが対象から外れます。親族や知人からの借入金は、利率にかかわらずすべて対象になりません。
適用の期限も決まっています。国土交通省の案内では、令和8年度税制改正で入居日が令和12年12月31日までに延長されたとされています。
所得税から引ききれない分は、住民税から引かれる
控除額が所得税より大きいと、全部は引けません。その引ききれなかった分は、翌年度の住民税から引かれます。
横須賀市の案内では、引ききれなかった額と、所得税の課税総所得金額等の5%(上限97,500円)のうち、少ないほうが住民税の所得割額から控除されるとされています。手続きはいりません。
ただしこの案内が対象としているのは、平成21年から令和7年12月末までに入居した方です。令和8年以降に入居した場合の扱いは、お住まいの市区町村の案内で確かめてください。
ここで気をつけたいのが、お金の戻り方です。所得税は払いすぎた分が還付されますが、住民税は還付ではなく、翌年度の6月から納める税額が減る形になります。
つまり、住民税の分は振り込まれません。住民税がいつから変わるかと同じしくみで、翌年度の税額に反映されます。
いくら引かれたかは通知書で確かめられます。給与から天引きされている人は特別徴収税額の決定・変更通知書の「税額控除額」欄、納付書で払っている人は納税通知書の「税額控除等」欄に載ります。読み方は住民税決定通知書の見方にまとめています。
手続きは1年目と2年目以降で違う
用意するのは、住宅ローンの年末残高等証明書と、登記事項証明書などの書類です。1年目と2年目以降で、出す先が変わります。
ステップ11年目は確定申告をする60分
会社員でも、初めて控除を受ける年は自分で確定申告をします。手順は確定申告のやり方にまとめています。
必要な書類は住宅の種類によって変わります。何をそろえるかは、税務署か国税庁の案内で確かめてください。
ステップ22年目以降は年末調整で受ける15分
給与所得者は、2年目以降の住宅ローン控除を年末調整で受けられます。横須賀市の案内では、そのときに必要な「住宅借入金等特別控除証明書」は後日、税務署から送られてくるとされています。
この証明書と、銀行から届く年末残高等証明書を勤め先に出します。書き方の流れは年末調整の書き方と同じです。
ステップ3控除された額を源泉徴収票で確かめる10分
年末調整で控除を受けた年は、源泉徴収票に住宅借入金等特別控除の額が載ります。どこを見るかは源泉徴収票の見方にまとめています。
確定申告で受けた年は、還付の通知で額が分かります。どちらの年も、戻った額を記録に残しておきます。
家計簿での書き方
控除で戻るお金は、毎月の給料とは別の入り方をします。書く場所を決めておくと、家計の見通しが立てやすくなります。
ステップ1来年の控除額の見込みを出す5分
年末残高等証明書に書かれた残高に0.7%を掛けます。残高が限度額を超えているときは、限度額のほうに0.7%を掛けます。
3,000万円なら21万円、2,000万円なら14万円です。ただし、実際に戻るのはその年に納めた所得税までなので、見込みは上限として見ます。
ステップ2還付された日に、収入として書く3分
確定申告で還付を受けた年は、振り込まれた日に収入の行へ書きます。給料とは別の行にすると、毎月の収入と混ざりません。
年末調整で受けた年は、12月または1月の給与に上乗せされる形で戻ります。給与明細の還付額を見て、その月の収入として書きます。
ステップ3住民税の分は「減った支出」として見る3分
住民税から引かれた分は入金されません。6月からの天引きが減る形なので、収入には書かずに、住民税の支出が減ったものとして扱います。
減り方は、6月からの1年分に分かれて効きます。前の年の6月と比べると、変化が分かりやすくなります。
ステップ4戻るお金を年間収支表に書き込む10分
還付は毎月ではなく年に1回です。年間収支表に「還付が入る月」と見込み額を書いておきます。
控除期間が終わる年も書いておきます。13年目が終わると翌年から戻らなくなるので、その年の収支が変わります。家にかかる税は他にもあり、納める時期は固定資産税はいつ払う?にまとめています。
住宅ローンの年末残高等証明書を出して、残高に0.7%を掛けてみてください。その額が、今年の控除額の上限です。
迷いやすい場面
所得税をあまり納めていない
控除額は、納めた所得税を超えて戻ることはありません。引ききれない分は住民税から引かれますが、こちらにも課税総所得金額等の5%(上限97,500円)という枠があります。
つまり、残高が大きくても、納めた税額が小さければ戻る額はそこまでです。見込みを立てるときは、源泉徴収票の所得税額も合わせて見ます。
繰上返済をした
繰上返済をすると年末残高が減ります。残高に0.7%を掛けて控除額を出すので、控除額もその分小さくなります。
また、返済期間が10年未満になると条件から外れます。どちらの影響も出るので、繰上返済を考えるときは金融機関と税務署に確かめてください。
年の途中で引っ越した
その年の12月31日まで引き続き住んでいることが条件です。年の途中で住まなくなった年は、その年の控除を受けられません。
転勤などの事情がある場合は扱いが変わることがあります。自分の場合がどうなるかは、税務署に確かめてください。
中古住宅を買った
中古住宅にも住宅ローン控除はあります。ただし借入限度額と控除期間の表が新築等とは別で、耐震基準に適合するものとして証明等がされたものが対象です。
額は国税庁のタックスアンサー No.1211-3 で確かめてください。買った住宅がどの区分に当たるかは、売主や不動産会社に確かめます。
よくある質問
Q住宅ローン控除はいくら戻りますか
年末のローン残高(借入限度額まで)に0.7%を掛けた額です。ただし、その年に納めた所得税を超えては戻りません。
Q令和8年に入居する場合、限度額はいくらですか
新築等の場合、認定長期優良住宅・認定低炭素住宅は4,500万円、ZEH水準省エネ住宅は3,500万円、省エネ基準適合住宅は2,000万円です。子育て世帯・若者夫婦世帯はそれぞれ5,000万円・4,500万円・3,000万円になります。
Q何年間受けられますか
令和8年に新築等の住宅へ入居した場合、認定住宅等は13年間です。その他の住宅は借入限度額が0円のため、対象になりません。
Q毎年確定申告が必要ですか
1年目は確定申告が必要です。給与所得者は2年目以降、年末調整で受けられます。
Q住民税からはいくら引かれますか
所得税から引ききれなかった額と、所得税の課税総所得金額等の5%(上限97,500円)のうち、少ないほうです。手続きはいりません。
Q家計簿にはどう書きますか
還付された日に収入として書きます。住民税から引かれた分は入金されないので、収入ではなく住民税の支出が減ったものとして扱います。
まとめ
- 控除額は「年末のローン残高(借入限度額まで)× 0.7%」
- 令和8年入居の新築等は、認定住宅等なら13年間。その他の住宅は借入限度額が0円
- 子育て世帯・若者夫婦世帯は限度額が上乗せされる。判定は入居した年の12月31日現在
- 引ききれない分は翌年度の住民税から引かれる。上限は課税総所得金額等の5%(97,500円)
- 1年目は確定申告、2年目以降は年末調整で受けられる
- 家計簿には還付された日に収入として書き、住民税の分は支出が減ったものとして見る
額の出し方が分かれば、13年分の見通しが立ちます。今日は年末残高等証明書を出して、0.7%を掛けてみるところから始められます。
この記事で参照した公的情報
- 住宅の新築等をし、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)(控除率0.7%・居住年ごとの借入限度額と控除期間・所得要件・床面積要件・特例対象個人の定義・共通の適用要件)
- 窓口
- 国税庁(タックスアンサー No.1211-1)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-1.htm
- 中古住宅を取得し、令和4年以降に居住の用に供した場合(住宅借入金等特別控除)
- 窓口
- 国税庁(タックスアンサー No.1211-3)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1211-3.htm
- 住宅ローン減税(令和8年度税制改正で適用期限を5年間延長・既存住宅の拡充・床面積要件・災害レッドゾーンの扱い)
- 住宅ローン控除(住宅借入金等特別税額控除)(所得税から引ききれない分の住民税からの控除・課税総所得金額等の5%・上限97,500円・2年目以降の年末調整)