固定資産税はいつ払う?|1月1日の持ち主にかかり、納期は原則4月・7月・12月・2月
 Move for People株式会社

固定資産税は、毎年1月1日に土地や家を持っている人にかかる税金です。払う時期は、法律では4月・7月・12月・2月の4回が原則ですが、実際の月は市区町村の条例で決まり、住んでいる地域によって違います。
年に4回、まとまった額が出ていくので、家計簿では払った月だけ赤字に見えやすい支払いです。この記事では、いつ・誰にかかり、いつ払うのかを公的な資料で確かめたうえで、家計簿での書き方と、毎月の取り分け方までまとめます。
固定資産税の通知が来るたびに、何月にいくら払うのかを確かめ直しています。家計簿のどこに書けばいいのかも、毎回迷います。
固定資産税は、1月1日に持っている人に1年分かかる
固定資産税は、土地や家屋の持ち主にかかる市町村の税です。誰にかかるかは、毎年1月1日の時点で決まります。この日を賦課期日といい、その日に登記簿などに持ち主として載っている人に、その年度の1年分がかかります。
東京都23区の中にある土地や家屋は、区ではなく東京都が課税します。どこに払うかは、住んでいる場所ではなく、土地や家屋がある場所で決まります。
「いつからいつまでの分」という考え方はない
固定資産税は、1月1日の持ち主に、その年の4月から始まる年度の分として1年分がかかります。埼玉県宮代町の案内では、いつからいつまでの分という考え方はなく、月割りの扱いもないと説明しています。
年の途中で家を売っても、その年度の分が月数で減ることはありません。反対に、家を買っても、1月1日の時点で登記が自分に移っていなければ、その年度の固定資産税は自分にはかかりません。この決まりが、あとで出てくる「買った年・売った年」の扱いのもとになります。
都市計画税も、同じ通知で一緒に来る
市街化区域などにある土地や家屋には、都市計画税がかかることがあります。都市計画税は、特別な事情がなければ固定資産税と一緒に課税され、一緒に払うことになっています。家計簿では、2つを分けずに合計の額で書いて構いません。
税額は、市町村が評価額をもとに計算し、納税通知書で知らせてくれます。税率は標準で1.4%ですが、自分で計算する必要はありません。家計簿に書くのは、届いた納税通知書に書かれた額です。
いつ払うか:納期は4回、月は市区町村で違う
地方税法では、固定資産税の納期は4月・7月・12月・2月の中で、市町村の条例で決めるとしています。ただし特別な事情があれば、別の月にしてもよいことになっています。実際に、2026年度の納期を見ると、同じ神奈川県の中でも月が違います。
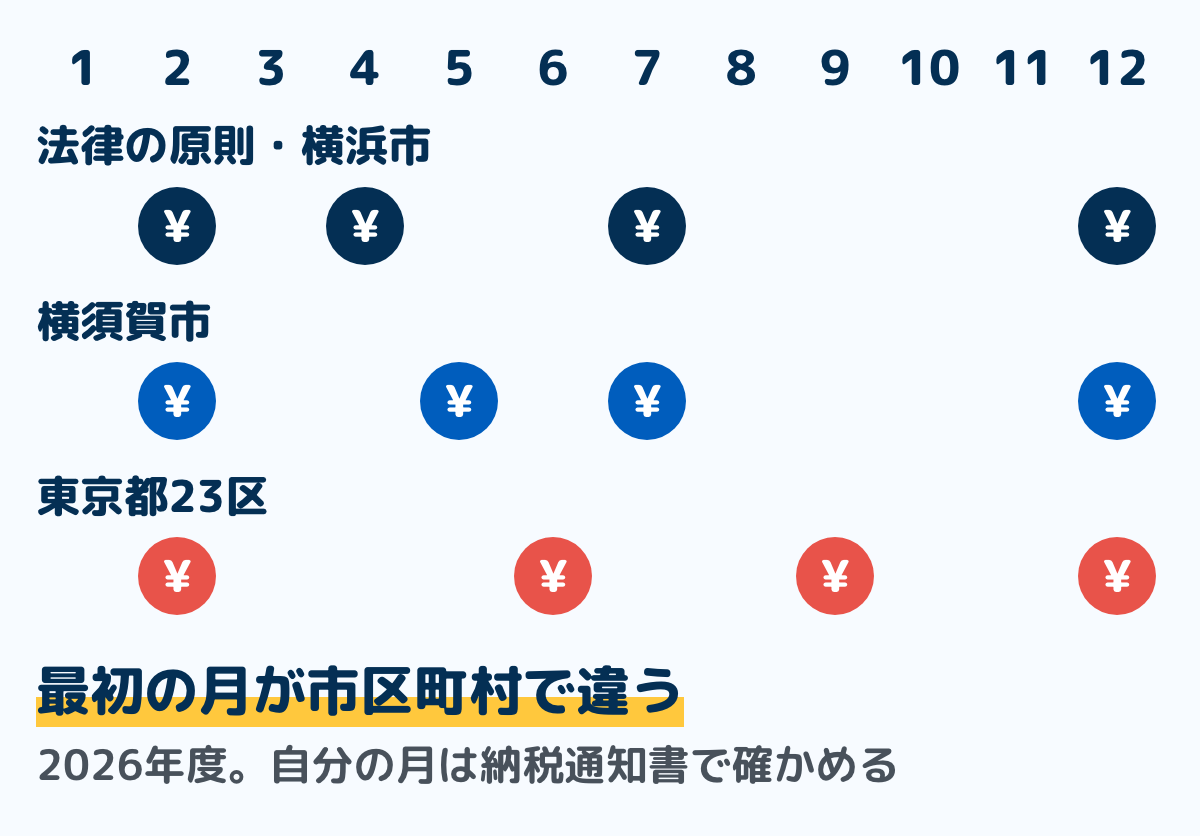
2026年度の第1期の納期限は、横浜市が4月30日、横須賀市が6月1日(5月31日が日曜のため)、東京都23区が6月30日です。4回のうち12月と2月はそろっていても、最初の月が違います。
納期限が土日や祝日にあたると、法律で、その翌日が期限になります。東京都23区の第4期は2月が納期ですが、2027年2月28日が日曜のため、納期限は3月1日です。
納税通知書は、第1期の少し前に届く
納税通知書は、遅くとも納期限の10日前までに届けることになっています。横浜市は毎年4月上旬に送り、東京都23区は6月1日に送っています。東京都は、手元に届くまで10日ほどかかる場合があると案内しています。
通知書には、1年分の税額と、4回それぞれの額と納期限が書かれています。自分の納期の月は、この通知書で確かめるのがいちばん確かです。去年と同じ月だと思い込まず、届いたら日付を見てください。
1年分をまとめて払うこともできる
4回に分けずに、1年分を一度に払うこともできます。横浜市や東京都の通知書には、1年分を払うための納付書が入っています。東京都は、第1期の納期限を過ぎてからこの納付書で払うと、延滞金がかかる場合があると案内しています。
まとめて早く払った人に報奨金を出すかどうかは、市町村が条例で決めます。出していない市町村では、一括でも4回でも払う額は同じです。どちらにするかは家計の都合で決めてよく、家計簿の取り分け方も、あとで書くとおり同じです。
払い方で、口座から出る日が変わる
口座振替にしていると、東京都23区では各期の納期限の日に口座から落ちます。納付書で窓口やコンビニで払うなら払った日、クレジットカードで払うなら、カードの明細に出て口座から落ちるのは翌月以降です。
家計簿に何月の支出として書くかは、この払い方で変わります。書き方は、この後の「家計簿での書き方」の節でまとめます。
納期限を過ぎたとき
納期限を過ぎると、日数に応じて延滞金がかかります。督促状が届いても払わないでいると、財産の差し押さえに進むことが法律で決められています。払うのが難しいときは、そのままにせず、通知書を送ってきた市区町村に早めに相談してください。
東京都は、納期限を過ぎても手元の納付書で払えること、延滞金がかかるときは後日その分の納付書を送ることを案内しています。使える納付書や窓口は市区町村で違うので、通知書に書かれた問い合わせ先で確かめてください。
家を買った年・売った年・建てた年
固定資産税は1月1日の持ち主にかかるので、家を買ったり売ったりした年は、通知書が誰に届くかがずれます。家計簿では、その年だけ書き方が変わります。
家を買った年は、通知書は売主に届く
家を買っても、1月1日の時点で登記が自分に移っていなければ、その年度の固定資産税は、1月1日に登記簿に載っていた売主にかかります。自分に納税通知書が届くのは、翌年度からです。東京都も、3月に売った場合は買主ではなく売主に課税されると案内しています。
家の売り買いでは、その年度の固定資産税を日割りなどで分けて、買主が売主に払うことがよくあります。東京都は、これは法律で決まっているものではなく、当事者どうしの合意で行うものだと説明しています。額や払い方は、売買の契約で確かめてください。
この記事では、買ったときに売主へ払った分は、固定資産税の行ではなく、家を買った費用の行にまとめて書きます。市町村に払う税ではないので、翌年からの固定資産税の表とは分けておくと、毎年の額を比べやすくなります。
家を売った年は、その年度の分は自分に届く
1月1日に持っていた家を年の途中で売っても、その年度の納税通知書は自分に届き、4回とも自分が払います。売買の契約で買主から日割りの分を受け取ったなら、家計簿では家を売ったお金と一緒に書き、税の支出は通知書のとおりに書きます。
翌年の1月1日に持っていなければ、翌年度からは届きません。取り分けも、その年度の最後の納期で終わりにします。
家を建てた年と、3年ほどたって額が上がる年
家屋の分は、1月1日の時点で家があるかどうかで決まります。年の途中に建った家は、その翌年の1月1日から持ち主として課税され、最初の通知書はその年度に届きます。土地を先に持っていたなら、土地の分はそれまでどおりかかります。
地方税法では、2031年3月31日までに新築され、床面積などの条件を満たす住宅は、新しく課税される年度から3年度分(3階建以上の耐火・準耐火の建物などは5年度分)、家屋の固定資産税が2分の1に減ります。東京都主税局の案内では、減るのは居住部分の1戸120㎡までの分です。
この期間が終わった年度は、家屋の分の額が上がります。条件に当たるかどうかは、通知書を送ってきた市区町村で確かめてください。
土地や家屋の評価額は、3年に1回見直されます。東京都の案内では令和6年度が見直しの年で、次は令和9年度(2027年度)です。新築の減額が終わる年や見直しの年は、去年の額のまま取り分けていると足りなくなることがあるので、届いた通知書の額で表を直します。
家計簿での書き方
固定資産税は、年に4回まとまった額が出るので、取り分けは特別費として持ちます。払ったときに書く欄は、生活費と分けた「税金」の欄にそろえます。
特別費全体の拾い方と、払った月の書き方の考え方は、特別費を明細から拾う記事にまとめています。ここでは、固定資産税だけに絞って手順を書きます。
ステップ1納税通知書から、年税額と4つの納期限を書き写す5分
通知書が届いたら、1年分の税額(都市計画税があれば合わせた額)と、4回それぞれの額と納期限を書き写します。一括で払うなら、払う予定の日を書きます。土地と家屋が別の市町村にあるなら、通知書ごとに書きます。
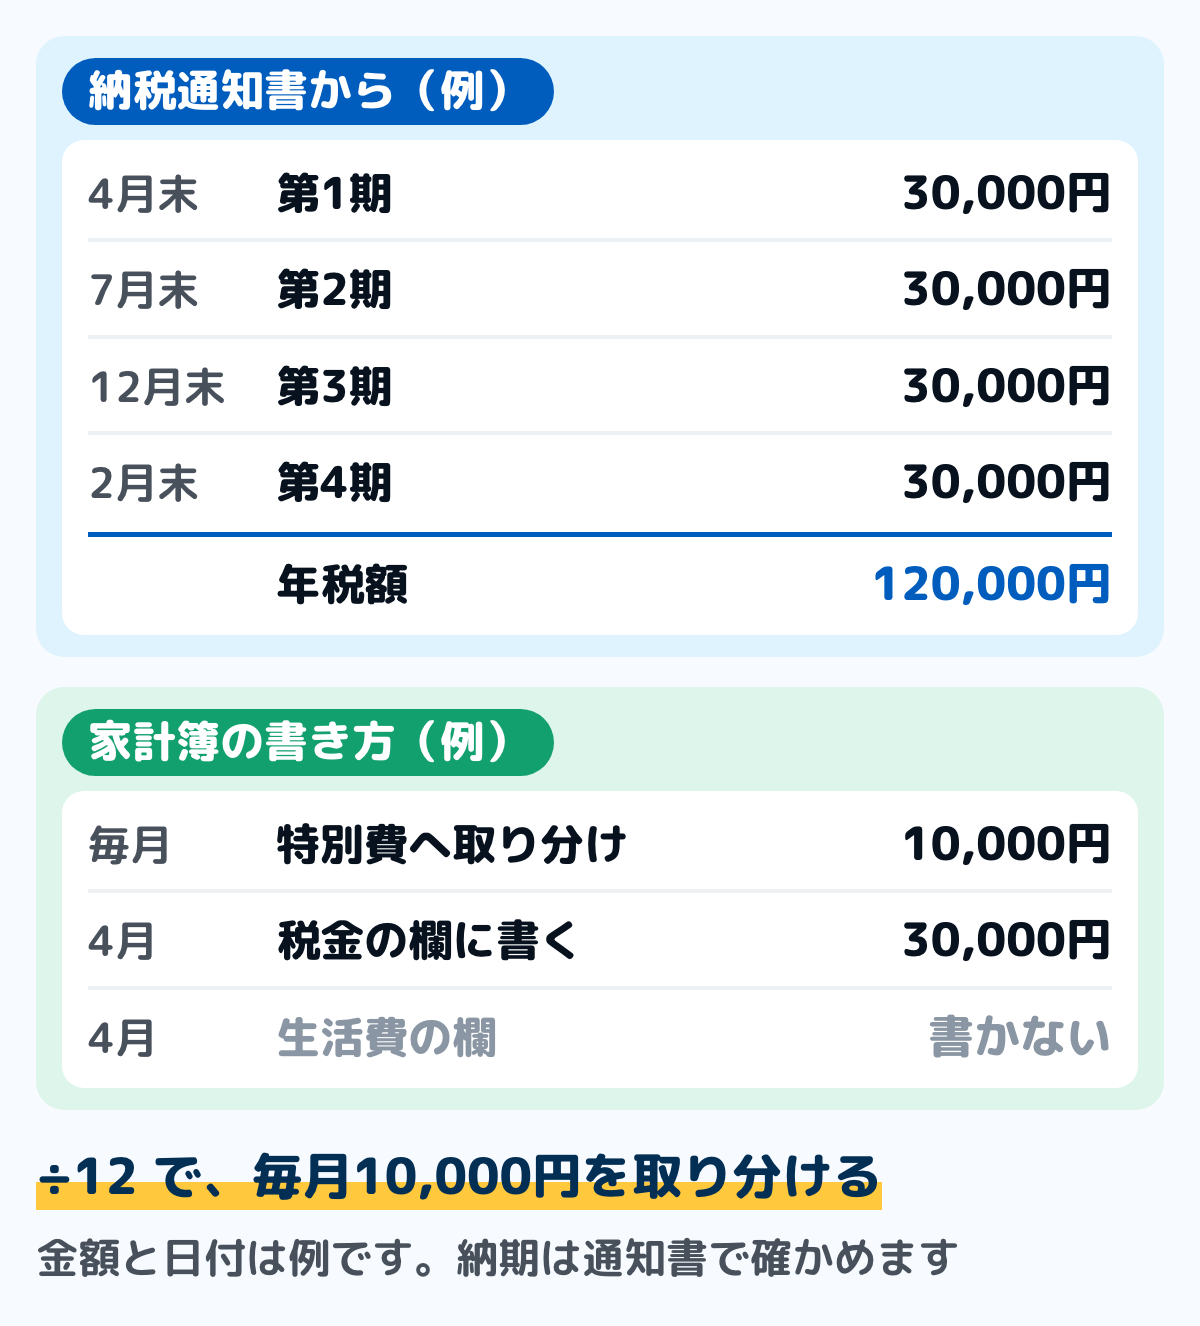
図は、年税額が12万円の場合の例です。4回とも同じ額になるとは限らないので、各期の額は通知書のとおりに書きます。納期限の日付も例で、自分の市区町村の日付は通知書で確かめてください。
ステップ2年税額を12で割り、毎月取り分ける3分
年税額を12で割った額を、毎月取り分けておきます。図の例では、12万円を12で割って毎月1万円です。取り分けておけば、納期の月も、ほかの月と同じように暮らせます。
固定資産税の年度は4月から始まりますが、取り分けは何月から始めても構いません。通知書が届く前の月は、去年の額で取り分けておき、届いたら新しい額に直します。取り分けたお金を別の口座に分けるかどうかは、特別費全体と一緒に決めます。
ステップ3払った月は、税金の欄に書く2分
払った月は、食費や日用品などの生活費とは別の「税金」の欄に、払った額を書きます。取り分けたお金から払った分なので、生活費の欄に入れると、その月だけ使いすぎたように見えてしまいます。
何月に書くかは、払い方で決めます。口座振替なら口座から落ちた日の月、納付書なら払った日の月です。クレジットカードで払ったなら、ほかのカード払いと同じく使った日で書く考え方にそろえます。
一括で払ったなら、払った月に1年分を1行で書きます。取り分けた額と比べて、足りたかどうかを見れば、翌年の取り分けの額を決められます。
通知書が届いたら、納期限の日付を家計簿の月の欄に先に書いておくと安心です。口座振替なら、その日までに口座に残っているかも一緒に見られます。
何費にするか:生活費とは分けておく
国の家計調査では、固定資産税と都市計画税は、生活費にあたる消費支出ではなく、「非消費支出」の「他の税」に分けて数えています。所得税や住民税、自動車税と同じ側です。
家計簿でも、固定資産税は食費や住まいの項目に入れず、税金の欄に別に置くと、毎月の生活費を月ごとに比べやすくなります。年間収支表を作っているなら、4つの納期の月に書き写しておきます。
迷いやすい3つの場面
住民税や自動車税と、同じ時期に重なる
給料から引かれずに自分で払う住民税の納期は原則6月・8月・10月・1月、自動車税は原則5月です。固定資産税の第1期が4月から6月にあると、春から初夏に税の支払いが続きます。住民税の時期は住民税の記事にまとめています。
月ごとの表に並べておけば、どの月に重なるかが先に見えます。取り分けは税ごとに分けず、特別費として合わせて持っておくと、重なった月も慌てずに済みます。
土地と家屋が、別の市町村にある
実家の土地を持っているなど、別の市町村にも土地や家屋があるなら、市町村ごとに通知書が届きます。納期も市町村ごとの条例で決まるので、届く時期も払う月も違うことがあります。
家計簿の表には、市町村ごとに行を分けて書いておきます。1つの通知書が届いたことで、もう1つを払い終えたと取り違えずに済みます。
夫婦や家族で、どちらの口座から払うか決めていない
納税通知書は、持ち主として登録されている人に届きます。夫婦で家計を分けているなら、どちらの口座から払うか、取り分けをどちらが持つかを、通知書が届く前に決めておきます。
共有の口座から払うなら、夫婦で共有する支出の1つとして書き出しておくと、毎年の話し合いが要りません。取り分けを持つ人と払う人が違うときは、払った月に取り分けから移しておきます。
よくある質問
Q固定資産税の通知書は、いつ届きますか
市区町村で違います。横浜市は4月上旬に送り、東京都23区は6月1日に送っています。遅くとも第1期の納期限の10日前までに届くことになっているので、届かないときは土地や家屋のある市区町村に問い合わせてください。
Q一括と4回に分けるのは、どちらが得ですか
報奨金を出している市区町村でなければ、払う額は同じです。報奨金があるかどうかは、市区町村の条例で決まるので、通知書の案内で確かめてください。家計簿の取り分けは、どちらでも年税額を12で割った額で変わりません。
Q家を新築しました。固定資産税はいつから払いますか
家屋の分は、建った後の最初の1月1日に持ち主として課税され、その年度の通知書から払います。たとえば年の途中に建てた家なら、翌年の1月1日の持ち主にかかり、その年の春から夏に最初の通知書が届きます。
Q年の途中で売ったら、残りの月の分は戻ってきますか
戻りません。固定資産税は1月1日の持ち主にその年度の1年分がかかり、月割りの扱いはありません。売買のときに日割りで分けるのは、売主と買主の合意によるものなので、契約の内容を確かめてください。
Q固定資産税は、家計簿の何費に入れればいいですか
生活費の項目とは分けて、「税金」の欄に書きます。毎月の取り分けは特別費として持ちます。国の家計調査でも、固定資産税は生活費(消費支出)の外の「非消費支出」に入れています。一度決めたら、毎年同じ欄に書きます。
Q払った額は、毎月の生活費に含めて考えますか
毎月の生活費とは分けて考えます。生活費に含めると、納期の月だけ支出が大きくなり、月ごとに比べられなくなります。年税額を12で割った額を、生活費とは別に毎月取り分ける額として持っておきます。
Q固定資産税のために、毎月いくら貯めればいいですか
去年の通知書の年税額を12で割った額が目安です。家を買ったばかりで通知書がまだ無いなら、売買のときに受け取った書類の税額や、市区町村の窓口で確かめた額から出します。
Q家電の買い替えや車検と一緒に積み立ててもいいですか
構いません。固定資産税を含め、年に1回や数年に1回の支払いをまとめて1つの表にし、合計を12で割る手順は特別費の記事にまとめています。表の中では、固定資産税を1行にしておきます。
Q納期限を過ぎてしまいました
気づいたらすぐに払ってください。日数に応じて延滞金がかかり、あとから延滞金の分の納付書が届くことがあります。手元の納付書が使えるかどうかは市区町村で違うので、通知書の問い合わせ先で確かめます。
まとめ
- 固定資産税は、1月1日に土地や家屋を持っている人に、その年度の1年分がかかる(月割りはない)
- 納期は原則4月・7月・12月・2月の4回だが、実際の月は市区町村で違う。届いた納税通知書で確かめる
- 1年分をまとめて払うこともできる。額が変わるのは報奨金のある市区町村だけ
- 1月2日以降に家を買った年は、通知書は売主に届く。自分に届くのは翌年度から
- 新築の減額が終わる年と、評価額の見直しの年(次は2027年度)は、通知書の額で表を直す
- 家計簿では、年税額を12で割って特別費として毎月取り分け、払った月は生活費と別の「税金」の欄に書く
納期の月と年税額を通知書から書き写しておけば、4回の支払いが来ても、その月の家計簿は崩れません。毎月の取り分けで、税の月も普段どおりに過ごせます。
この記事で参照した公的情報
- 固定資産税の概要(納税義務者・標準税率・賦課期日・東京都23区内は都が課税)
- 地方税法 第343条(納税義務者)・第359条(賦課期日)・第362条(納期)・第364条(納税通知書)・第365条(納期前の納付)・第369条(延滞金)・第373条(滞納処分)・第702条の8(都市計画税の賦課徴収)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 地方税法 第20条の5(期限が休日にあたるときは翌日を期限とみなす)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 地方税法 附則第15条の6(新築された住宅に対する固定資産税の減額・令和13年3月31日までに新築)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 地方税法 第320条(個人住民税の普通徴収の納期)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226
- 自動車税・軽自動車税(賦課期日と納期)
- 固定資産税・都市計画税(23区の納期・年の途中の売買・評価替え・新築住宅の減額)
- 令和8年度固定資産税・都市計画税納税通知書の発送(各期の納期限)
- 都税Q&A(納税通知書の届く時期・1年分一括払用納付書・口座振替の振替日・納期限を過ぎたとき)
- 窓口
- 東京都主税局
- 確認日
- 確認先
- https://www.tax.metro.tokyo.lg.jp/shitsumon/faq
- 固定資産税の納期限はいつですか?(納税通知書の送付時期・全期用納付書・各期の納期限)
- 市税の納期(令和8年度の固定資産税・都市計画税の納期)
- 固定資産税は、いつからいつまでにかかる税金ですか(年度分・月割りの扱いはない)
- 家計調査 収支項目分類及びその内容例示(2025年1月改定)(固定資産税・都市計画税は非消費支出の他の税)