相続税はいくらから?|基礎控除3,000万円+600万円×法定相続人の数
 Move for People株式会社

親が亡くなったとき、相続税がかかるかどうかは遺産の額で決まります。ただし、遺産がそのまま課税されるわけではありません。
この記事では、相続税がいくらから発生するのかを国税庁のタックスアンサーで確かめます。境目になる基礎控除額の出し方と、遺産額別の試算までまとめます。
実家と預金があると、相続税がかかるのか心配です。かかるかどうかを、どう調べればよいのかも分かりません。
境目は「3,000万円+600万円×法定相続人の数」
国税庁のNo.4102によると、相続税は取得した財産の価額の合計額が基礎控除額を超える場合にかかります。課税されるのは、その超える部分(課税遺産総額)だけです。
基礎控除額の算式は次のとおりです。法定相続人の数で変わります。
- 基礎控除額 = 3,000万円 +(600万円 × 法定相続人の数)
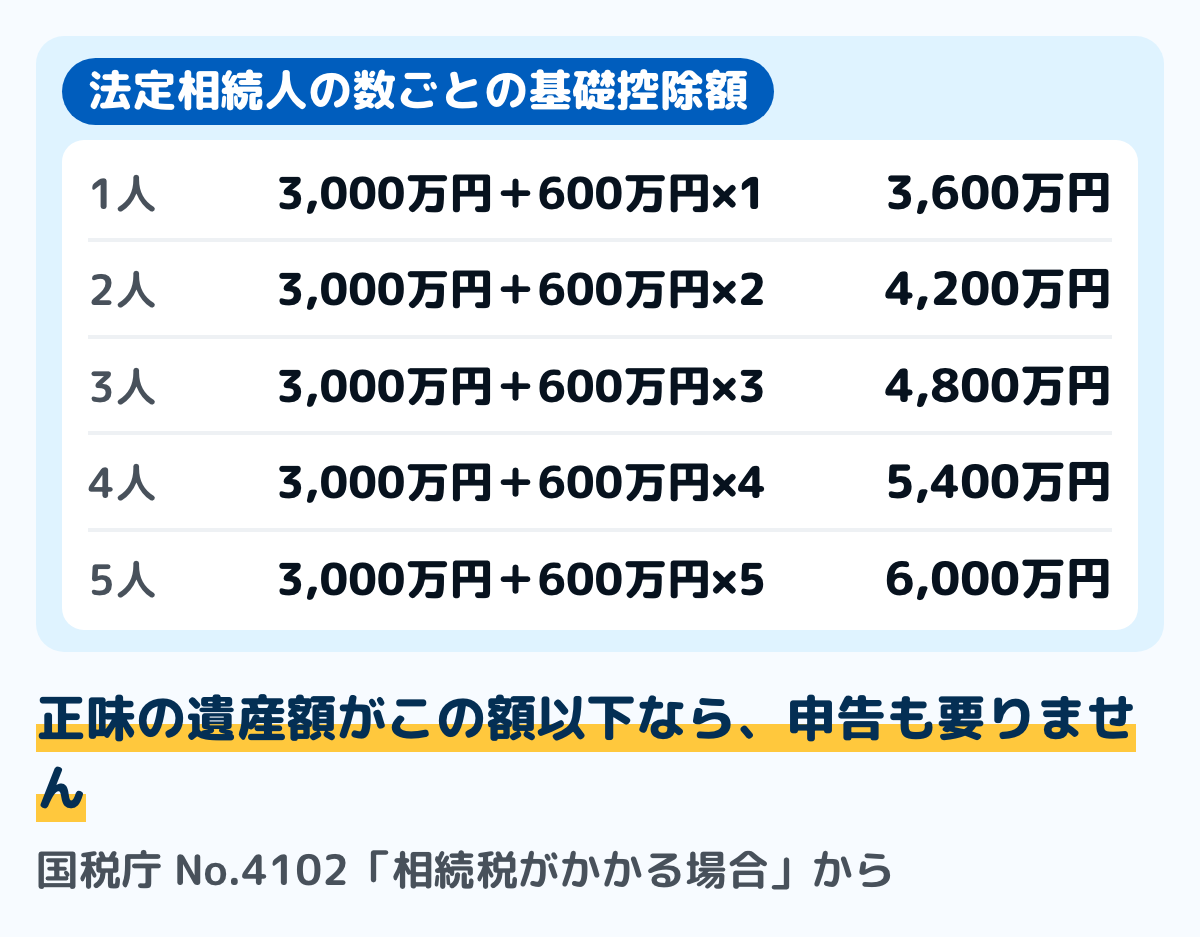
図は、法定相続人の数ごとの基礎控除額です。1人増えるごとに600万円ずつ上がります。
法定相続人が1人なら3,600万円、配偶者と子2人の3人なら4,800万円です。正味の遺産額がこの額以下なら、相続税はかからず、申告も要りません。
★法定相続人の数の数え方には決まりがあります。相続の放棄をした人がいても、その放棄がなかったものとした場合の相続人の数で数えます。
★養子にも制限があります。被相続人に養子がいる場合、法定相続人の数に含める養子の数は、実子がいるときは1人、実子がいないときは2人までです。
「正味の遺産額」とは何か
比べる相手は、預金残高の合計ではありません。国税庁は「正味の遺産額」という言い方をしています。
遺産総額と相続時精算課税適用財産の合計額から、非課税財産・葬式費用・債務を差し引きます。そこに、加算の対象となる暦年課税に係る贈与財産を加えたものが正味の遺産額です。
★住宅ローンや未払いの医療費などの債務は引けます。葬式費用も引けます。
★死亡保険金には非課税枠があります。国税庁のNo.4114によると、受取人が相続人である場合、「500万円×法定相続人の数」までは相続税の課税対象になりません。
超えたときの計算のしかた
正味の遺産額が基礎控除額を超えると、相続税の計算に進みます。国税庁のNo.4152によると、計算は決まった順序で行います。
- 1つ目:正味の遺産額から基礎控除額を引いて、課税遺産総額を出す
- 2つ目:課税遺産総額を、各法定相続人が法定相続分で取得したと仮定してあん分する
- 3つ目:あん分した額に速算表の税率をかけて、各人分の税額を出す
- 4つ目:それを合計したものが「相続税の総額」になる
- 5つ目:相続税の総額を、実際に財産を取得した各人の課税価格で割り振る
- 6つ目:各人の税額から税額控除を引いた残りが納付税額になる
★2で使うのは、実際の分け方ではなく法定相続分です。誰がどう分けても、相続税の総額は変わらないしくみになっています。
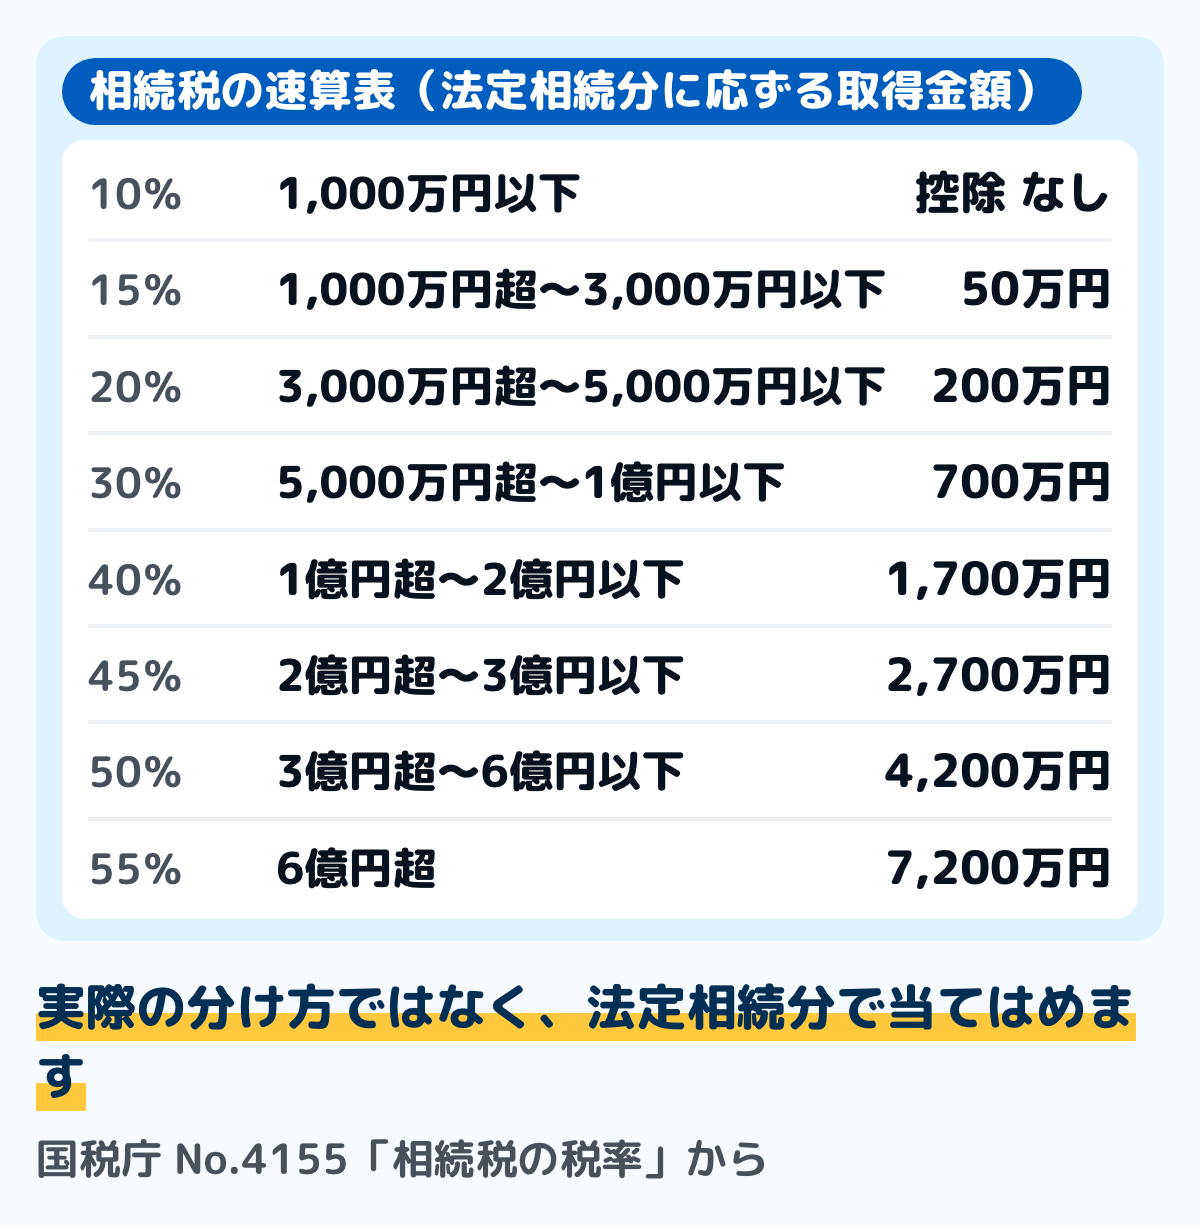
図は、国税庁のNo.4155に載っている相続税の速算表です。税率は10%から55%の8段階です。
★財産を取得した人が被相続人の配偶者・父母・子以外の場合は、税額控除を差し引く前の相続税額に20パーセント相当額を加算します。孫や兄弟姉妹が受け取るときに関わります。
遺産額別に計算してみる
実際の遺産額で、相続税の総額を計算してみます。小規模宅地等の特例などを使わない場合の額です。
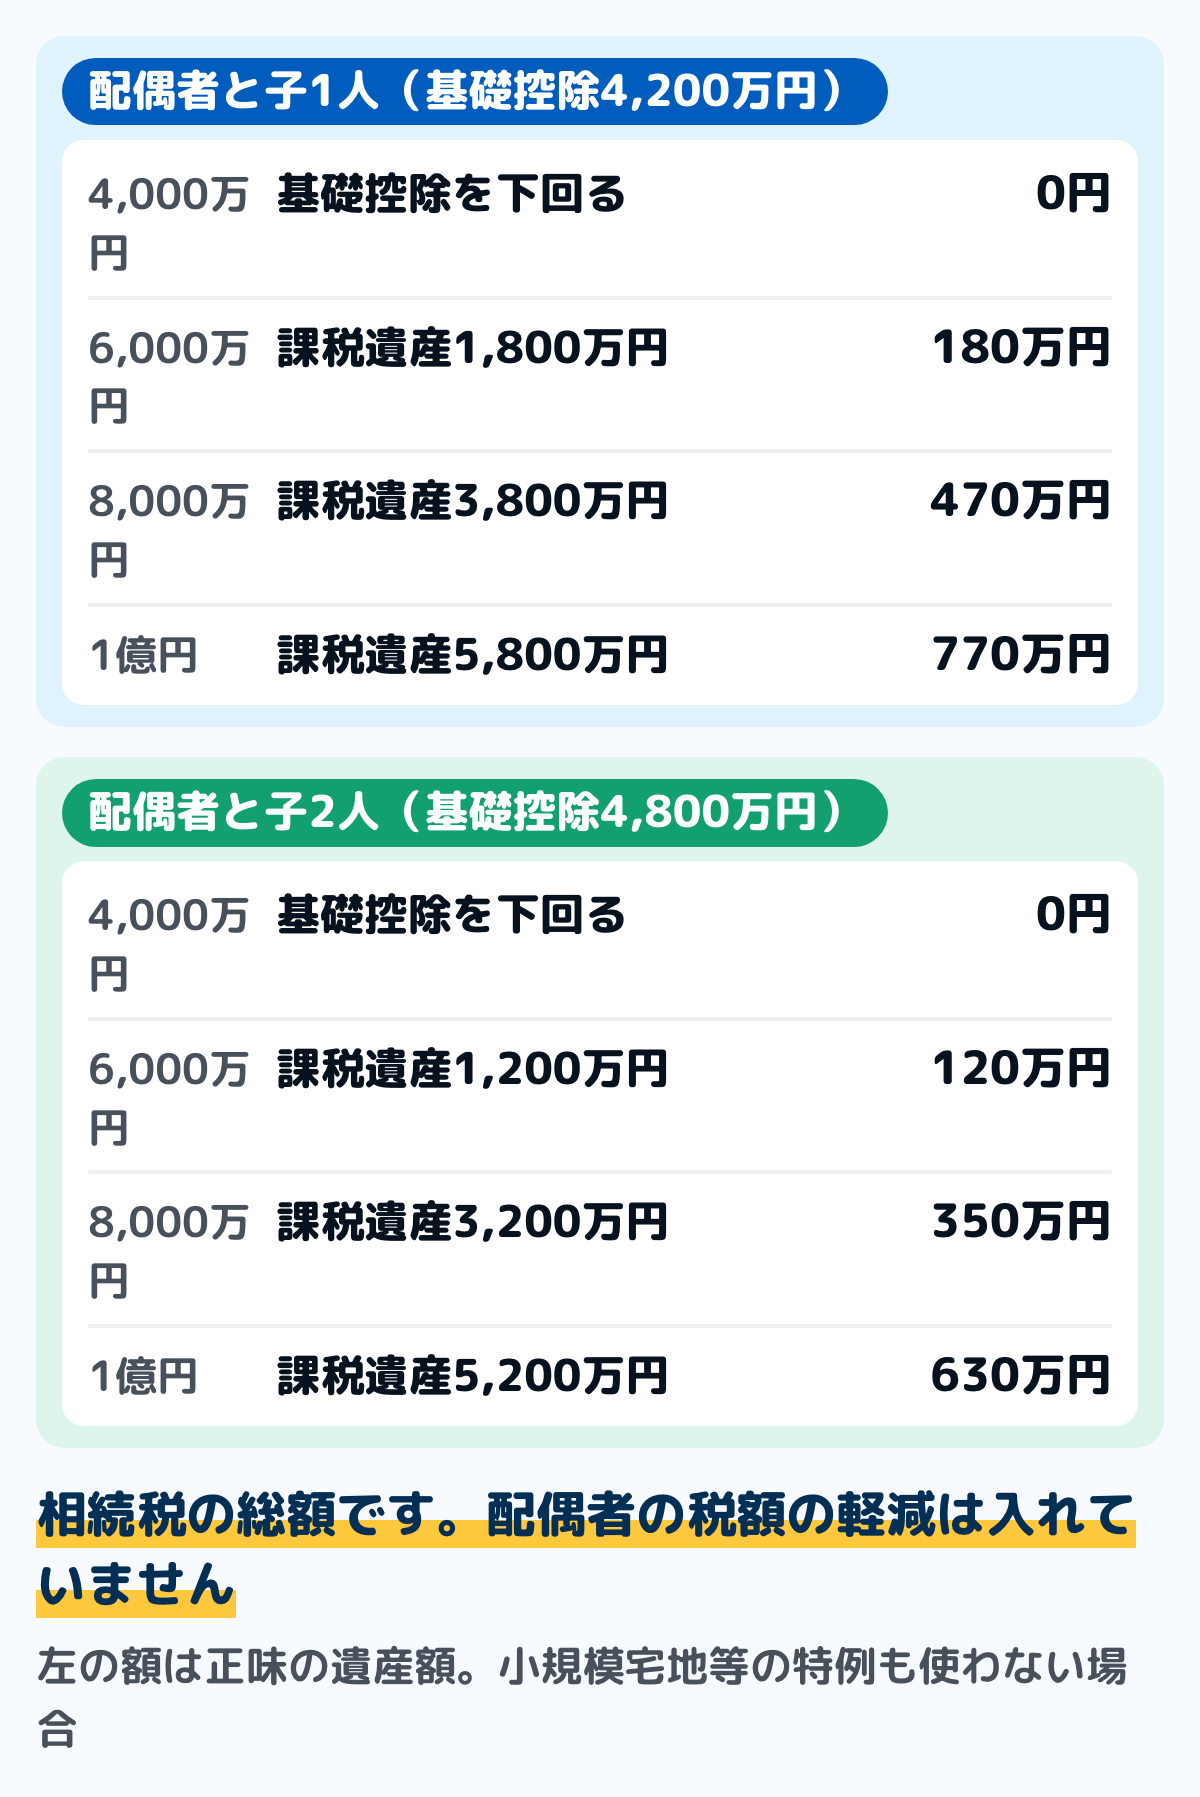
図は、正味の遺産額ごとの相続税の総額です。法定相続人の数が多いほど基礎控除額が増え、税率の段も下がるので、税額は小さくなります。
正味の遺産額4,000万円なら、法定相続人が2人でも3人でも基礎控除額を下回ります。基礎控除額は4,200万円と4,800万円なので、どちらも0円です。
6,000万円で配偶者と子2人の場合、基礎控除額4,800万円を引いた1,200万円が課税遺産総額です。配偶者が2分の1で600万円、子が4分の1ずつで300万円ずつ、それぞれ税率10%で合計120万円になります。
★これは「相続税の総額」で、実際に誰がいくら払うかは分け方で決まります。次に説明する配偶者の税額の軽減を使えば、配偶者の分は0円になることがほとんどです。
基礎控除を超えても0円になることがある
基礎控除額を超えても、税額控除や特例で納付税額が0円になることがあります。代表的なものが2つあります。
配偶者の税額の軽減
国税庁のNo.4158によると、被相続人の配偶者が実際に取得した正味の遺産額が、次のどちらか多い金額までは配偶者に相続税はかかりません。
- 1億6千万円
- 配偶者の法定相続分相当額
つまり、配偶者が相続する分については1億6千万円まで税金がかからないということです。多くの家庭では、配偶者の納付税額は0円になります。
★この軽減は、配偶者が遺産分割などで実際に取得した財産をもとに計算されます。申告期限までに分割が決まっていないと使えない場合があるので、期限に注意が必要です。
★★この制度を使って納付税額が0円になる場合でも、相続税の申告は必要です。「税額が0円だから申告しなくてよい」とはなりません。
小規模宅地等の特例
国税庁のNo.4124によると、被相続人等の居住の用や事業の用に供されていた宅地等が対象です。そのうち一定の面積までの部分について、相続税の課税価格に算入すべき価額を減額できます。
減額される割合は区分ごとに決まっています。自宅の土地にあたる「特定居住用宅地等」なら330平方メートルまで80%減額、事業に使っていた「特定事業用宅地等」なら400平方メートルまで80%減額です。
★この特例も、使って0円になる場合は申告が必要です。特例を使うこと自体が申告で選ぶ行為だからです。
申告が要るかを確かめる手順
用意するのは、通帳・固定資産税の課税明細書・保険証券です。まず、正味の遺産額が基礎控除額を超えるかどうかだけを見ます。
ステップ1法定相続人を数える30分
配偶者は常に相続人です。そのほかは、第1順位が子、第2順位が父母、第3順位が兄弟姉妹の順で、上の順位の人がいれば下の順位の人は相続人になりません。
正確に数えるには、被相続人の出生から死亡までの戸籍が要ります。これは後で申告や名義変更にも使うので、早めに取っておくと手戻りがありません。
ステップ2基礎控除額を出す1分
3,000万円に、600万円×法定相続人の数を足します。この額が、相続税がかかるかどうかの境目です。
ステップ3財産をざっと足す120分
預貯金・有価証券・土地・建物・死亡保険金を足します。土地は固定資産税の課税明細書の評価額をひとまずの目安にできますが、相続税の計算では路線価などで評価するので額が変わります。
死亡保険金は「500万円×法定相続人の数」を引いた残りを足します。住宅ローンなどの債務と葬式費用は引きます。
ステップ4比べて、必要なら専門家に相談する30分
ステップ3の額がステップ2の額を明らかに下回るなら、申告は要りません。近い場合や超える場合は、税理士か税務署に相談します。
★国税庁は「相続税の申告要否判定コーナー」を公開しています。財産の金額などを入力すると、申告のおおよその要否を判定できます。
去年の固定資産税の課税明細書を探してみてください。土地と建物の評価額が書かれていて、財産をざっと足すときの出発点になります。
迷いやすい場面
申告と納税の期限はいつか
国税庁によると、被相続人の死亡したことを知った日の翌日から10か月以内です。通常は、死亡の日の翌日から数えます。
この10か月の間に、戸籍を集め、財産を調べ、遺産分割を決め、申告書を作ることになります。実家の土地がある場合は早く動き始めるほうが確実です。
配偶者が全部相続すれば税金は0円か
配偶者の税額の軽減で、そのときの相続税は0円になることが多くなります。ただし、その配偶者が亡くなったときの相続(二次相続)では、基礎控除額が1人分少なくなります。
つまり、1回目で0円にしても、2回目で増えることがあります。判断は財産の内容と家族の状況で変わるので、税理士に相談してください。
土地の評価はどうするのか
相続税では、固定資産税の評価額ではなく路線価などで評価します。国税庁が毎年公表している路線価図で調べられます。
路線価が付いていない地域では、固定資産税評価額に一定の倍率をかけて評価します。どちらも国税庁のサイトで確かめられます。
生前贈与した分はどうなるのか
加算対象期間内に被相続人から暦年課税で贈与を受けた財産は、相続税の課税価格に加算されます。被相続人の相続開始日が令和8年12月31日以前の場合、加算対象期間は相続開始前3年以内です。
相続時精算課税を選んでいた場合は、贈与時の価額が課税価格に算入されます。制度が複雑なので、贈与を受けていた人は税務署に確かめてください。
遺産が分けられていないときは
申告期限までに分割が決まっていなくても、申告と納税は必要です。法定相続分で取得したものとして計算して申告します。
★配偶者の税額の軽減や小規模宅地等の特例は、原則として分割が決まっていないと使えません。使えないまま申告すると納税額が大きくなるので、期限内の分割を目指すことになります。
相続税がかかる人はどれくらいいるのか
国税庁の資料で確かめられる範囲では、課税割合は全国で1割前後です。多くの家庭では基礎控除額を超えません。
ただし、都市部で自宅の土地がある場合は超えることがあります。まずは基礎控除額と比べてみるのが最初の一歩です。
家計簿にはどう関わるのか
相続税そのものは毎年の家計簿には出てきません。関わるのは、葬式費用と、相続の手続きにかかる費用です。
葬式費用は正味の遺産額から引けるので、領収書を残しておきます。家計簿では特別費として1行にまとめ、後で集計できるようにしておくと手間が減ります。特別費の扱いは特別費の拾い出しにまとめています。
よくある質問
Q相続税はいくらから発生しますか
正味の遺産額が「3,000万円+600万円×法定相続人の数」を超えたときです。法定相続人が1人なら3,600万円、2人なら4,200万円、3人なら4,800万円が境目になります。
Q基礎控除額を超えなければ申告も要りませんか
要りません。国税庁は、正味の遺産額が基礎控除額を超える場合に申告および納税が必要としています。ただし、配偶者の税額の軽減や小規模宅地等の特例を使って0円にする場合は申告が必要です。
Q遺産4,000万円で子2人なら相続税はかかりますか
基礎控除額は4,200万円なので、正味の遺産額が4,000万円ならかかりません。ただし、生前贈与の加算や死亡保険金の扱いで額が変わることがあります。
Q生命保険金も遺産に入りますか
入りますが、非課税枠があります。受取人が相続人である場合、「500万円×法定相続人の数」までは相続税の課税対象になりません。相続人以外が受け取った分には非課税の適用がありません。
Q配偶者は相続税がかからないのですか
1億6千万円または配偶者の法定相続分相当額のどちらか多い金額までは、配偶者に相続税はかかりません。これを超える部分にはかかります。
Q申告の期限はいつですか
被相続人の死亡したことを知った日の翌日から10か月以内です。この期間に、戸籍集め・財産調査・遺産分割・申告書の作成を終える必要があります。
Q孫が相続すると税金が増えますか
被相続人の配偶者・父母・子以外の人が財産を取得した場合、相続税額に20パーセント相当額が加算されます。代襲相続の孫は加算されませんが、養子になっている孫は加算されます。
まとめ
相続税がかかるのは、正味の遺産額が基礎控除額を超えたときです。基礎控除額は「3,000万円+600万円×法定相続人の数」で、法定相続人が1人なら3,600万円、3人なら4,800万円になります。
比べるのは預金残高の合計ではありません。債務や葬式費用を引き、死亡保険金の非課税枠を引いた後の「正味の遺産額」です。
超えたときは、課税遺産総額を法定相続分であん分してから速算表を当てはめます。誰がどう分けても相続税の総額は変わらないしくみです。
配偶者の税額の軽減や小規模宅地等の特例を使うと、納付税額が0円になることがあります。★ただし、これらを使って0円にする場合は申告が必要です。期限は10か月なので、まず基礎控除額と比べるところから始めてください。
★この記事は制度のしくみをまとめたものです。実際の申告や税額の計算は税理士か税務署に相談してください。
この記事で参照した公的情報
- No.4102 相続税がかかる場合(正味の遺産額が基礎控除額を超える場合に課税・基礎控除額は3,000万円+600万円×法定相続人の数・申告と納税の期限は死亡を知った日の翌日から10か月以内・養子の数の制限)
- No.4152 相続税の計算(課税価格→課税遺産総額→法定相続分であん分→速算表→各人の税額→税額控除の順/被相続人の配偶者・父母・子以外は2割加算)
- No.4155 相続税の税率(速算表・10%から55%の8段階)
- No.4158 配偶者の税額の軽減(1億6千万円または配偶者の法定相続分相当額のどちらか多い金額まで配偶者に相続税はかからない)
- No.4114 相続税の課税対象になる死亡保険金(非課税限度額は500万円×法定相続人の数・相続人以外が取得した死亡保険金には非課税の適用なし)
- No.4124 小規模宅地等の特例(特定居住用宅地等は330平方メートルまで80%減額など)