ふるさと納税の控除の受け方|ワンストップ特例と確定申告の違い
 Move for People株式会社

ふるさと納税は、申し込んで支払えば終わりに見えます。ところが、控除を受けるための手続きをしないと、ただの寄附で終わってしまいます。
この記事では、控除を受ける2つの道筋を総務省の案内で確かめ、どちらを選べばよいかを整理します。あわせて、控除がいつどの税金から引かれるかと、家計簿への書き方まで書きます。
ふるさと納税をしましたが、この後に何をすればよいのか分かりません。控除はいつ、どこに現れるのでしょうか。
控除を受ける道は2つある
総務省の案内では、控除を受ける方法は「確定申告をする」か「ワンストップ特例を申請する」かの2つです。どちらか一方を選びます。
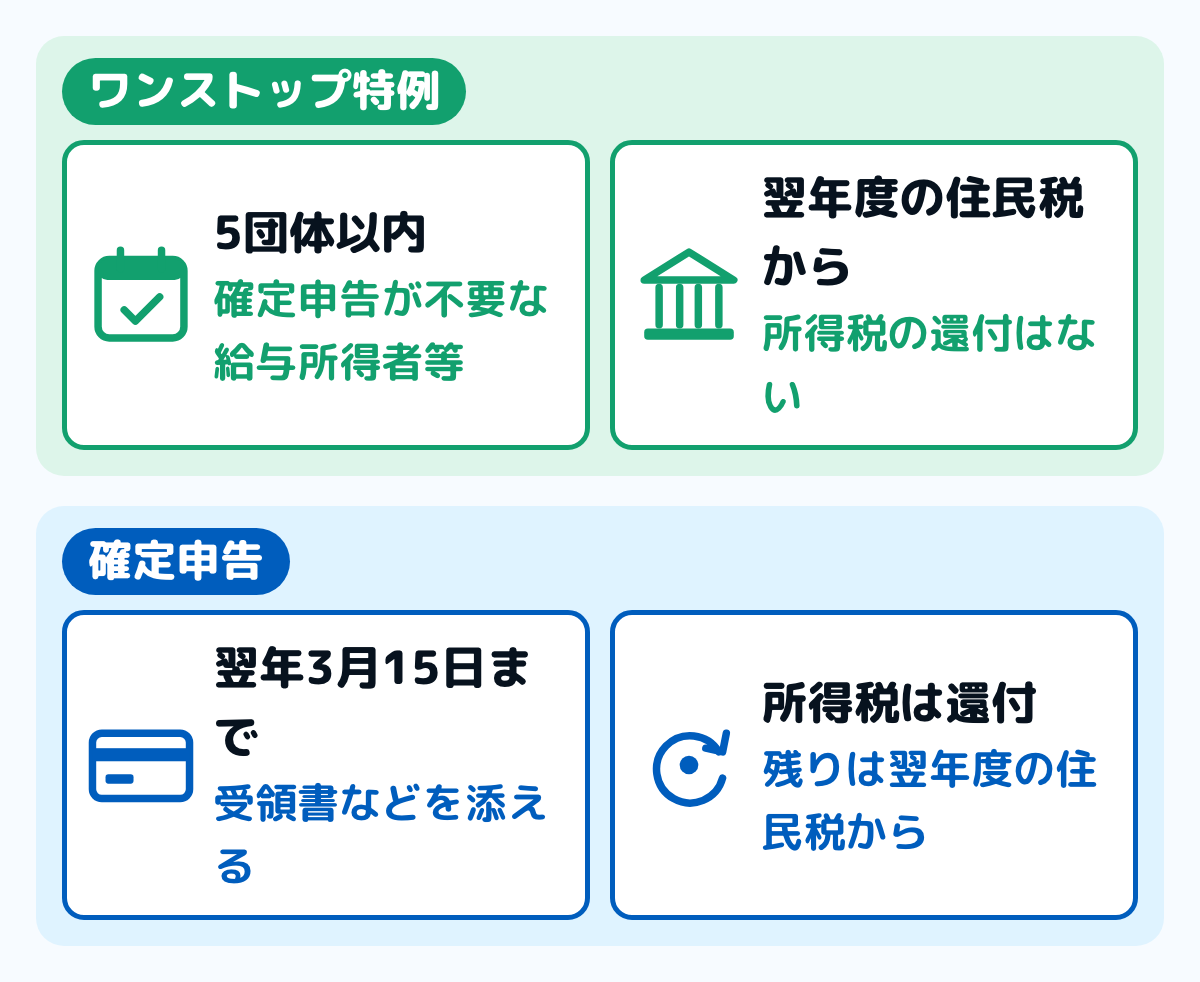
図は、2つの道を並べたものです。総務省は、寄附額のうち2,000円を超える部分が所得税と住民税から原則として全額控除されると案内しています(一定の上限あり)。
ワンストップ特例が使えるのは、確定申告の必要がない給与所得者などで、寄附先の自治体が5団体以内の場合に限られます。6団体以上に寄附したときは、確定申告が必要です。
確定申告をする人は、ワンストップ特例の申請をしていても無効になります。地方税法の附則でも、確定申告をすると申告特例の求めはなかったものとみなすと決められています。医療費控除を受ける年などは、ふるさと納税の分も一緒に申告します。
ワンストップ特例の流れ
寄附をするときに、ワンストップ特例の申請書を寄附先の自治体に出します。申請書の様式は自治体によって違うことがあります。
この方法では、所得税からの控除は行われません。その分も含めた控除額の全額が、翌年度の住民税から差し引かれる形になります。
一部の自治体では、マイナンバーカードを使ったオンラインでの申請ができます。対応しているかどうかは、寄附先の自治体に確かめてください。
確定申告の流れ
寄附をすると、自治体から寄附を証明する書類(受領書)が発行されます。専用の振込用紙で納めた場合は、払込票控が証明になることがあります。
ふるさと納税を行った翌年の3月15日までに、住所地の所轄の税務署に確定申告をします。国税庁の案内では、受領証のかわりに、特定事業者が発行する「寄附金控除に関する証明書」を添えることもできます。
確定申告をすると、控除は2か所に分かれて現れます。所得税分はその年の所得税から控除(還付)され、住民税分は翌年度の住民税から差し引かれます。
控除がいつ、どの税金から引かれるか
いちばん分かりにくいのが、控除の現れ方です。2つの道で、現れる場所と時期が違います。
- ワンストップ特例:所得税の還付はありません。翌年度の住民税から全額が引かれます
- 確定申告:所得税はその年の分から還付され、残りが翌年度の住民税から引かれます
- 住民税から引かれる時期:会社員は6月から翌年5月までの12回に分けて引かれるので、翌年6月の給与明細から額が変わります
- 確かめ方:給与から引かれる人は6月の明細、自分で納める人は市区町村から届く納税通知書で見ます
翌年6月の給与明細で住民税の額が下がっていれば、控除が効いています。明細の見方は給与明細の見方にまとめています。
控除の額は、3つの計算の足し算
総務省は、控除額の計算式を3つに分けて示しています。寄附額のうち2,000円を超える部分が、原則として全額控除される仕組みです。
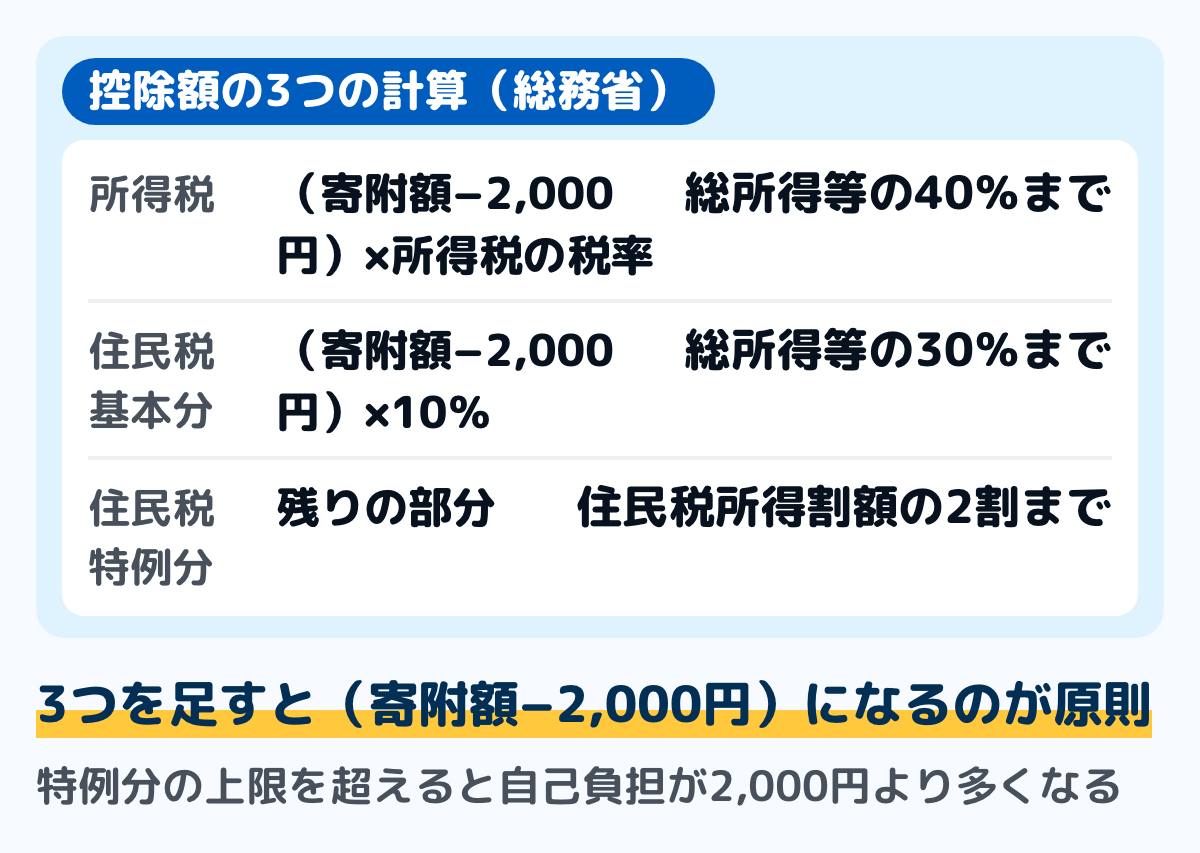
図は、3つの計算式を並べたものです。この3つを足すと、寄附額から2,000円を引いた額になるのが原則です。
所得税からの控除は「(寄附額−2,000円)×所得税の税率」で、対象になる寄附額は総所得金額等の40%が上限です。令和19年中の寄附までは、税率に復興特別所得税の分が加わります。
住民税の基本分は「(寄附額−2,000円)×10%」です。こちらで対象になる寄附額は、総所得金額等の30%が上限になります。
住民税の特例分は残りの部分ですが、住民税所得割額の2割を超えない範囲に限られます。この2割を超えると、3つを足しても全額が控除されず、自己負担が2,000円より多くなります。
家計簿に書く手順
用意するのは、寄附の記録と家計簿です。紙でも表計算でも、同じ手順で書けます。
ステップ1寄附した日に、支出として書く1分
ふるさと納税は、その時点では自治体に払ったお金です。家計簿の支出に、寄附した日と額を書きます。
項目は「税・保険」でも「その他」でも構いません。毎年同じ場所に書くと、年ごとに比べられます。
ステップ2返礼品は、支出に数え直さない1分
届いた返礼品は、寄附に対するお礼として自治体から届くものです。買ったわけではないので、食費などに書き足しません。
ただし、返礼品で食費が減った実感はあります。気になる人は、その月の食費の横に「返礼品あり」とメモしておくと、翌年の同じ月と比べたときに理由が分かります。
ステップ3手続きの期限をカレンダーに書く2分
ワンストップ特例を使うなら、寄附先ごとに申請書を出します。期限は自治体が案内しているので、寄附のたびに確かめてカレンダーに書きます。
確定申告をするなら、翌年3月15日までです。医療費控除も受けるなら、同じ申告にまとめます。医療費控除のやり方にそって準備します。
ステップ4翌年6月に、住民税の額を確かめる5分
翌年6月の給与明細で、住民税の額が前の月から下がっているかを見ます。自分で納める人は、届いた納税通知書の寄附金税額控除の欄を見ます。
控除が現れていなければ、手続きが届いていない可能性があります。住んでいる市区町村に問い合わせてください。住民税がいつ変わるかは、住民税はいつからにまとめています。
今年ふるさと納税をしたなら、寄附先の数を数えてみてください。5団体以内なら、ワンストップ特例が使えます。
迷いやすい場面
確定申告をすることになった
医療費控除などで確定申告をすると、ワンストップ特例の申請は無効になります。ふるさと納税の分も、確定申告に入れて申告します。
申告し忘れると控除が受けられません。確定申告をすると決めた時点で、寄附の受領書をまとめておきます。
上限の額が分からない
控除される額には上限があり、収入と家族構成、ほかの控除の状況で変わります。総務省も、具体的な計算は住んでいる市区町村に問い合わせるよう案内しています。
上限を超えて寄附すると、超えた分は自己負担になります。前の年の源泉徴収票を見ながら、余裕を持った額にしておくと安全です。
所得税が0円だった
年末調整などで所得税が0円になっている人は、住民税からのみ控除を受けます。この場合は、住民税に関する申告書を市区町村に出す必要があると総務省が案内しています。
この申告書は寄附金税額控除を受けるためのもので、税務署ではなく市区町村に出します。詳しいことは、住んでいる市区町村に確かめてください。
名義が違う
控除を受けられるのは、寄附をした本人です。家族の名前で申し込むと、その家族の税金から控除されます。
共働きの家庭では、どちらの名義で寄附するかを先に決めておきます。分担の決め方は夫婦で家計簿を共有する記事にまとめています。
年末に駆け込みで寄附した
いつの年の寄附になるかは、寄附先の自治体が受け付けた日で決まります。年をまたぎそうなときは、寄附先の自治体に確かめてください。
また、ワンストップ特例の申請書が期限に間に合わないこともあります。年末に寄附するときは、確定申告をする前提で準備しておくと安心です。
よくある質問
Qふるさと納税をすれば、税金は安くなりますか
先に寄附というお金が出ていき、翌年の税金が減る形です。寄附額から2,000円を引いた分が原則として全額控除されるので、合計では2,000円の自己負担になります(上限を超えない場合)。
Qワンストップ特例と確定申告、どちらが得ですか
総務省は、どちらでも2,000円を超える部分が原則として全額控除されると案内しています(一定の上限あり)。確定申告が不要な給与所得者で、寄附先が5団体以内なら、手続きが簡単なワンストップ特例が使えます。
Q控除はいつ現れますか
ワンストップ特例なら、翌年度の住民税から引かれます。会社員は翌年6月の給与明細から額が変わります。確定申告なら、所得税は還付、住民税は翌年度からです。
Q5団体を超えたらどうなりますか
ワンストップ特例は使えません。確定申告が必要になります。地方税法の附則では、申告特例の求めを行う都道府県知事等の「数」が5以下と見込まれる場合とされているので、同じ自治体に何回寄附しても1団体と数えます。
Q家計簿には、支出として書きますか
寄附した日に支出として書きます。返礼品は買ったものではないので、食費などに数え直しません。翌年の住民税が減る形で戻ってきます。
Q自己負担は必ず2,000円ですか
控除の上限を超えなければ2,000円です。住民税の特例分が住民税所得割額の2割を超えると、全額は控除されず、自己負担が2,000円より多くなります。
Q確定申告の期限はいつですか
ふるさと納税を行った翌年の3月15日までに、住所地の所轄の税務署に申告します。寄附を証明する書類を添えます。
まとめ
- 寄附しただけでは控除されない。ワンストップ特例か確定申告のどちらかが要る
- ワンストップ特例は、確定申告が不要な給与所得者等で寄附先が5団体以内のときだけ
- ワンストップ特例では所得税の還付はなく、全額が翌年度の住民税から引かれる
- 確定申告をすると、ワンストップ特例の申請は無効になる
- 控除の額は3つの計算の足し算で、住民税の特例分は住民税所得割額の2割が上限
- 家計簿では寄附した日に支出として書き、翌年6月の住民税で控除を確かめる
寄附先が5団体以内かどうかで、進む道が決まります。あとは期限をカレンダーに書いて、翌年6月の住民税を見るだけです。
この記事で参照した公的情報
- ふるさと納税の流れ(確定申告をする場合とワンストップ特例を申請する場合/ワンストップ特例は確定申告の不要な給与所得者等で寄附先が5団体以内/6団体以上は確定申告が必要/ワンストップ特例では所得税からの控除は行われず全額が翌年度の住民税から控除)
- 税金の控除について(所得税からの控除=(寄附額-2,000円)×所得税の税率・対象は総所得金額等の40%が上限/住民税の基本分=(寄附額-2,000円)×10%・対象は総所得金額等の30%が上限/特例分は住民税所得割額の2割が上限/確定申告は翌年3月15日まで)
- No.1150 一定の寄附金を支払ったとき(寄附金控除)(確定申告書に寄附金の受領証または特定事業者が発行する「寄附金控除に関する証明書」を添付)
- No.2260 所得税の税率(速算表・令和19年分までは復興特別所得税2.1%を加える)
- 地方税法 第321条の5(給与所得に係る特別徴収税額を6月から翌年5月まで毎月徴収)・附則第7条(申告特例=寄附先が5以下と見込まれる場合/確定申告をすると申告特例の求めはなかったものとみなす)
- 窓口
- e-Gov 法令検索(デジタル庁)
- 確認日
- 確認先
- https://laws.e-gov.go.jp/law/325AC0000000226