住民税はいくら?|計算の4段階と、年収別のおよその額
 Move for People株式会社

給与明細から毎月引かれている住民税が、どうやって決まっているのかは分かりにくいものです。金額だけ見ても、なぜその額なのかは書かれていません。
この記事では、住民税の計算を4段階に分けて、どこで額が決まるのかを追います。年収別のおよその額と、かからない人の基準もあわせてまとめます。
住民税がいくらになるのか、自分では分かりません。去年より増えていたのですが、理由も見当がつきません。
住民税は「均等割」と「所得割」の合計
住民税は、市区町村民税と道府県民税(東京都は都民税)を合わせた呼び名です。この2つは同じ計算式で決まり、市区町村がまとめて集めます。
中身は2つに分かれています。所得にかかわらず定額でかかる均等割と、前年の所得に応じてかかる所得割です。
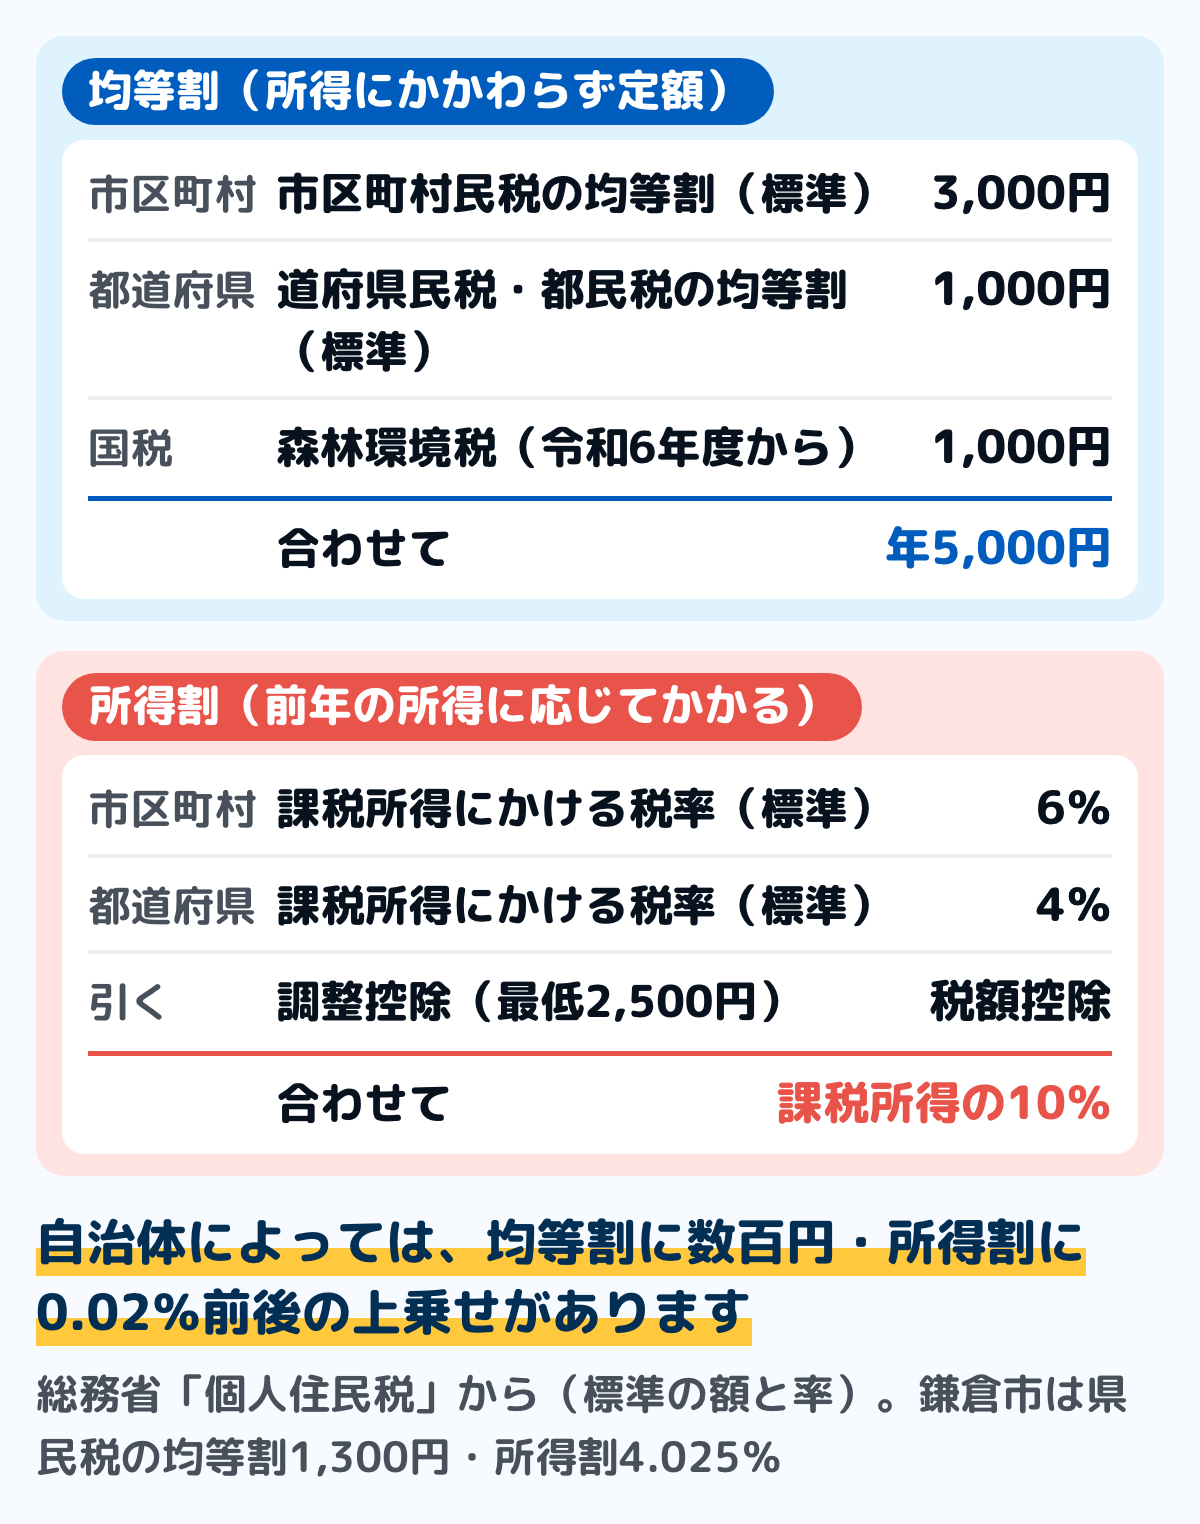
図のとおり、均等割の標準は市区町村民税3,000円と道府県民税1,000円です。これに国税の森林環境税1,000円が上乗せされ、合わせて年5,000円がかかります。
所得割の標準税率は、市区町村民税6%と道府県民税4%を合わせた10%です。この率は全国で同じです。
★政令指定都市は内訳が違います。総務省の案内では、道府県民税が2%・市民税が8%になります。合計の10%は同じです。
★自治体によっては上乗せがあります。神奈川県は水源環境保全税として県民税の均等割に300円・所得割に0.025%を上乗せしています。鎌倉市の案内では、均等割は市民税3,000円と県民税1,300円、所得割の税率は市民税6.000%と県民税4.025%です。
★森林環境税は令和6年度から始まった国税です。住民税ではありませんが、均等割と一緒に集められるので、通知書には合算した額が出ます。
計算は4段階で決まる
税額は、前の年の1月から12月までの所得をもとに計算されます。順番は次のとおりです。
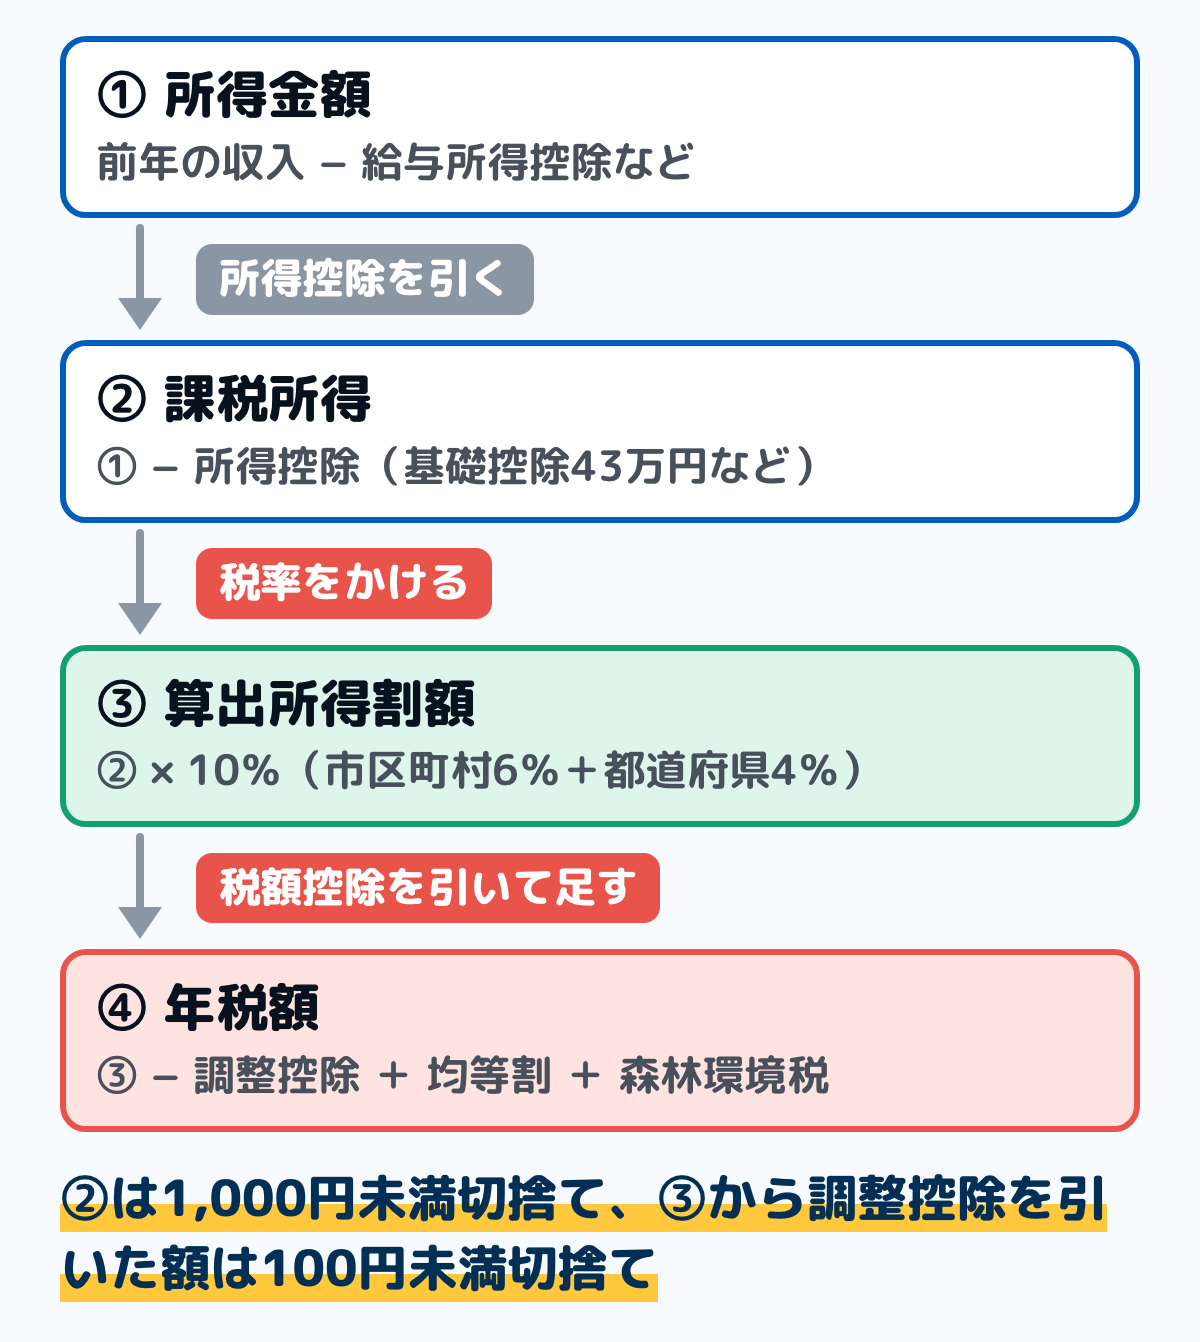
第1段階は所得金額です。給与収入の人は、収入から給与所得控除を引いた残りが給与所得になります。
第2段階は所得控除です。社会保険料控除・生命保険料控除・扶養控除・基礎控除などを足して、所得金額から引きます。引いた残りが課税所得(課税標準額)で、1,000円未満は切り捨てます。
第3段階は税率です。課税所得に市区町村民税6%と道府県民税4%をかけて、算出所得割額を出します。
第4段階は税額控除です。調整控除・寄附金税額控除・住宅借入金等特別税額控除などを引いて、所得割額が決まります。100円未満は切り捨てです。
★最後に均等割と森林環境税を足したものが年税額です。横須賀市の計算例では、年収600万円・配偶者と子2人の人の年税額が18万9,300円になっています。
基礎控除は43万円(所得税とは違う)
住民税の基礎控除は43万円です。所得税の基礎控除とは額が違うので、同じ年収でも課税所得は住民税のほうが大きくなります。
扶養控除や配偶者控除も、住民税のほうが額が小さく設定されています。配偶者控除は所得税38万円に対して住民税33万円、一般の扶養控除は所得税38万円に対して住民税33万円です。
調整控除が最後に引かれる
所得税と住民税で人的控除(基礎控除・扶養控除など)の額が違うと、そのままでは負担が増えてしまいます。それを調整するのが調整控除です。
課税所得が200万円以下なら、人的控除の差の合計額と課税所得のうち小さいほうに5%をかけた額が引かれます。200万円を超える場合は、差の合計額×5%から(課税所得-200万円)×5%を引いた額で、最低2,500円です。
★単身で基礎控除だけの人は、人的控除の差が5万円なので、調整控除は最大2,500円です。横須賀市の例では、配偶者と子2人がいるため差の合計が33万円になり、市民税9,900円・県民税6,600円が引かれています。
年収別のおよその額
読者からいちばん多い質問は「年収◯万円だといくらか」です。会社員の場合のおよその額を、公的な計算式に当てはめて出してみます。
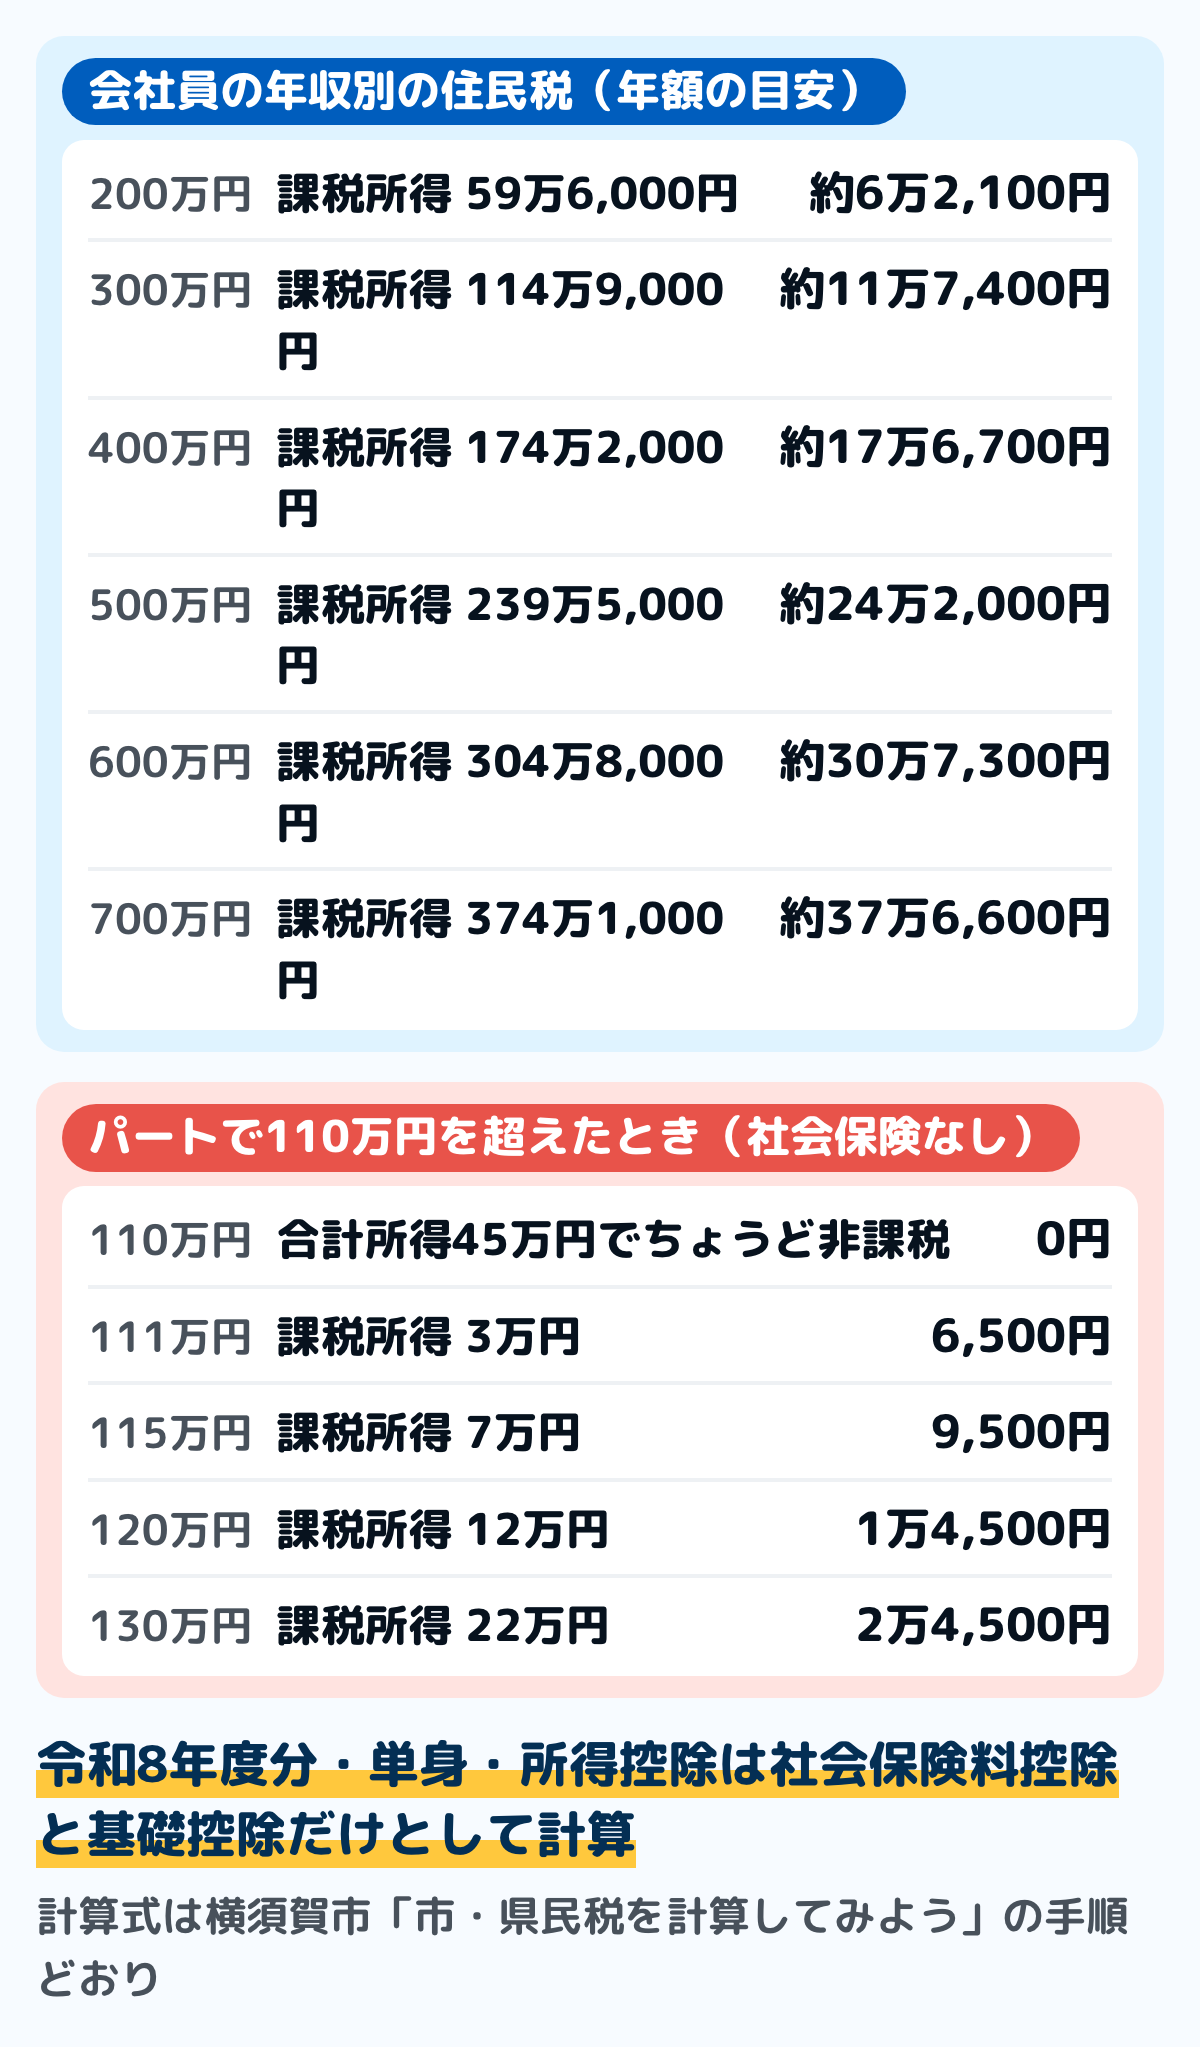
★前提を書いておきます。令和8年度分(令和7年の収入)・単身で扶養なし・所得控除は社会保険料控除と基礎控除43万円だけ・均等割は標準の5,000円(森林環境税込み)としました。
★社会保険料は給与収入の14.7%としています。協会けんぽ神奈川支部の健康保険料率9.92%・子ども・子育て支援金率0.23%・厚生年金保険料率18.3%の本人負担分に、雇用保険料率0.5%を足した値です。
★率の中身は社会保険料の計算にまとめています。標準報酬月額の決まり方も、そちらに書いています。
★実際の社会保険料は標準報酬月額と賞与から計算されるので、この割合どおりにはなりません。扶養親族・生命保険料控除・住宅ローン控除などがあれば、さらに下がります。
★所得割額は、市区町村民税と道府県民税でそれぞれ100円未満を切り捨てます。実際の額は、上の表より最大200円ほど低くなります。
月あたりでいくら引かれるか
会社員の住民税は、6月から翌年5月までの12回に分けて給与から引かれます。年税額を12で割った額が、毎月の天引き額です。
年収400万円なら年17万6,700円なので、月あたり1万4,700円前後になります。6月だけ端数の調整が入るので、6月の額だけ他の月と違うことがあります。
★6月だけ端数が寄せられるのは、年税額を12で割り切れないからです。納め方と時期は住民税はいつから引かれるのかにまとめています。
かからない人もいる
所得が一定の額以下なら、住民税はかかりません。基準は住んでいる市区町村の級地区分で違いますが、多くの市区町村では次のとおりです。
単身(控除対象配偶者や扶養親族がいない人)は、前年の合計所得金額が45万円以下なら非課税です。扶養親族がいる人は、35万円×(本人+控除対象配偶者+扶養親族の人数)+31万円以下が基準になります。
給与収入だけの単身の人なら、合計所得45万円は給与収入110万円にあたります。令和7年分の給与所得控除の最低保障額が65万円だからです。
★生活保護法による生活扶助を受けている人は非課税です。障害者・未成年者・寡婦・ひとり親で前年の合計所得金額が135万円以下の人も非課税になります。
★年金収入だけの単身の人なら、65歳未満は年金収入105万円、65歳以上は155万円が目安です。非課税世帯の基準は住民税非課税世帯にまとめています。
パートで超えたらいくらになるか
110万円を超えると、いくらかかるのでしょうか。社会保険に入っていない前提で計算すると、超えた直後の額はそれほど大きくありません。
年収111万円なら年6,500円、115万円なら年9,500円、120万円なら年1万4,500円です。130万円で年2万4,500円になります。
★住民税のラインはなだらかです。手取りが大きく減るのは、社会保険の扶養を外れる130万円のほうです。中身は130万の壁にまとめています。
来年はラインが上がる
給与所得控除の最低保障額は、令和7年分の65万円から令和8年分・令和9年分は74万円に引き上げられました。国税庁の令和8年12月1日施行の改正によるものです。
住民税は前年の所得で計算するので、この引き上げが効くのは令和9年度分(令和8年の収入)からです。合計所得45万円に74万円を足すと、非課税のラインは119万円になります。
★「100万円」「103万円」をパートの目安として覚えている人は、数字を更新してください。所得税の側の壁は103万の壁にまとめています。
自分の額を確かめる手順
通知書があれば、計算の途中の数字も全部書かれています。順に見ていきます。
ステップ1通知書を出す5分
会社員は5月から6月に「住民税決定通知書」が勤め先から配られます。自分で納める人は、6月に市区町村から納税通知書が届きます。
ステップ2所得金額と所得控除を見る10分
通知書には所得金額の欄と所得控除の欄があります。所得金額から所得控除の合計を引いた額が、課税標準額(課税所得)です。
数字が合わない場合は、所得控除のどれかが漏れている可能性があります。生命保険料控除や扶養控除の欄を1つずつ確かめてください。
ステップ3税額の欄で割り算をする10分
課税標準額に6%と4%をかけた額が、それぞれ市区町村民税と道府県民税の算出所得割額です。通知書の税額控除前所得割額の欄と一致するか確かめます。
ステップ4均等割と合計を確かめる5分
所得割額に均等割と森林環境税を足した額が年税額です。通知書のいちばん下の欄と一致すれば、計算は追えています。
★欄の名前は市区町村によって少し違います。通知書の読み方は住民税決定通知書の見方にまとめています。
手元の住民税決定通知書を出して、「課税標準」の欄を探してみてください。その数字に0.1をかけた額が、ほぼ所得割額になります。
迷いやすい場面
去年より住民税が増えた
住民税は前年の所得で決まります。去年の収入が増えていれば、今年6月からの住民税が増えます。
収入が変わっていないのに増えた場合は、所得控除が減っていないかを確かめてください。扶養から外れた家族がいる、生命保険料控除の申告が漏れた、といった理由が多くあります。
退職したのに納付書が届いた
住民税は前年の所得に対してかかるので、退職した翌年も納める必要があります。給与から引かれなくなると、市区町村から納付書が届きます。
年4回(6月・8月・10月・翌年1月)に分けて納めます。1回あたりの額が大きくなるので、退職を決めたら前年の年税額を確かめて、取り分けておくと安心です。
住んでいる市区町村で額が違うのか
所得割の標準税率10%と均等割の標準は全国共通です。ただし、政令指定都市は内訳が違い、上乗せをしている自治体もあります。
神奈川県の水源環境保全税、横浜市のみどり税のように、均等割に数百円・所得割に0.02%前後が上乗せされます。額の差は年に1,000円前後です。
副業の分の住民税はどうなるか
副業の所得も合わせて住民税が計算されます。確定申告をすれば、副業分も含めた税額が市区町村に伝わります。
申告書の住民税に関する事項で「自分で納付」を選ぶと、副業分だけ納付書で納める形にできます。手続きは確定申告のやり方にまとめています。
1月1日に住んでいた市区町村に納める
住民税は、その年の1月1日に住民票があった市区町村に納めます。1月2日に引っ越しても、その年度の住民税は前の市区町村に納めます。
引っ越し先で二重にかかることはありません。通知書が前の住所に届くことがあるので、転出届のときに郵便の転送も出しておいてください。
よくある質問
Q住民税はいくらからかかりますか
給与収入だけの単身の人なら、令和8年度分(令和7年の収入)は110万円を超えるとかかります。令和9年度分(令和8年の収入)からは119万円に上がります。
Q年収300万円の住民税はいくらですか
単身で所得控除が社会保険料控除と基礎控除だけなら、年11万7,400円前後です。扶養親族や生命保険料控除があれば下がります。
Q住民税はどう計算しますか
所得金額から所得控除を引いて課税所得を出し、10%をかけて調整控除を引きます。これに均等割と森林環境税の5,000円を足した額が年税額です。
Q住民税の基礎控除はいくらですか
43万円です。所得税の基礎控除とは額が違います。この差を埋めるために、最後に調整控除が引かれます。
Q月にいくら引かれますか
会社員は年税額を12で割った額が、6月から翌年5月までの給与から引かれます。年収400万円なら月1万4,700円前後です。
Q住民税が非課税になるのはどんな人ですか
前年の合計所得金額が45万円以下の単身の人、35万円×人数+31万円以下の扶養がある人です。生活扶助を受けている人、障害者・未成年者・寡婦・ひとり親で合計所得135万円以下の人も非課税です。
Q住んでいる市区町村で税率は違いますか
標準税率は全国共通で10%です。神奈川県の水源環境保全税のように上乗せをしている自治体があり、年に1,000円前後の差が出ます。
まとめ
住民税は、定額の均等割と所得に応じた所得割の合計です。均等割の標準は森林環境税を含めて年5,000円、所得割の標準税率は10%です。
計算は4段階です。所得金額を出し、所得控除を引いて課税所得を出し、10%をかけ、調整控除を引きます。住民税の基礎控除は43万円で、所得税とは額が違います。
単身の会社員なら、年収300万円で年11万7,400円前後、年収500万円で年24万2,000円前後が目安です。扶養親族や生命保険料控除があれば下がります。
給与収入だけの単身なら、110万円までは非課税です。令和9年度分からは119万円に上がります。自分の額は通知書の課税標準の欄から追えるので、年間収支表に年税額を書き写しておくと、退職や転職のときに慌てずに済みます。
この記事で参照した公的情報
- 個人住民税(所得割の税率は10%=道府県民税4%・市町村民税6%/政令指定都市は道府県民税2%・市民税8%/均等割は4,000円=道府県民税1,000円・市町村民税3,000円/森林環境税〈国税〉1,000円は令和6年度から/所得割の計算の4段階)
- 市・県民税を計算してみよう(給与収入の人の計算例・所得金額から年税額までの8段階・調整控除の計算)
- 個人の市民税とは(非課税となる基準・合計所得45万円=給与収入110万円・35万円×人数+31万円)
- 個人住民税の税額計算のあらまし(均等割の内訳・所得割の税率・課税所得は1,000円未満切捨て・所得割額は100円未満切捨て)
- No.1410 給与所得控除(令和7年分は最低65万円・令和8年分と令和9年分は最低74万円)