年収と手取りの違い|引かれる5つのものと、手取りの出し方
 Move for People株式会社

求人票に書かれている年収と、実際に口座に入る額は違います。「年収400万円」と言われても、毎月いくら使えるのかは分かりません。
この記事では、年収から何が引かれて手取りになるのかを1つずつ確かめ、年収別に手取りを計算してみます。使う率は、令和8年度のものです。
求人票の年収と、実際に振り込まれる額が違うのが気になります。何がいくら引かれているのかも分かりません。
年収は引かれる前、手取りは引かれた後
年収は、1年間に勤め先から支払われた総額です。源泉徴収票では「支払金額」の欄に書かれていて、基本給・残業代・各種手当・賞与を全部足したものです。
手取りは、そこから税金と社会保険料を引いた後に実際に振り込まれる額です。給与明細では「差引支給額」にあたります。
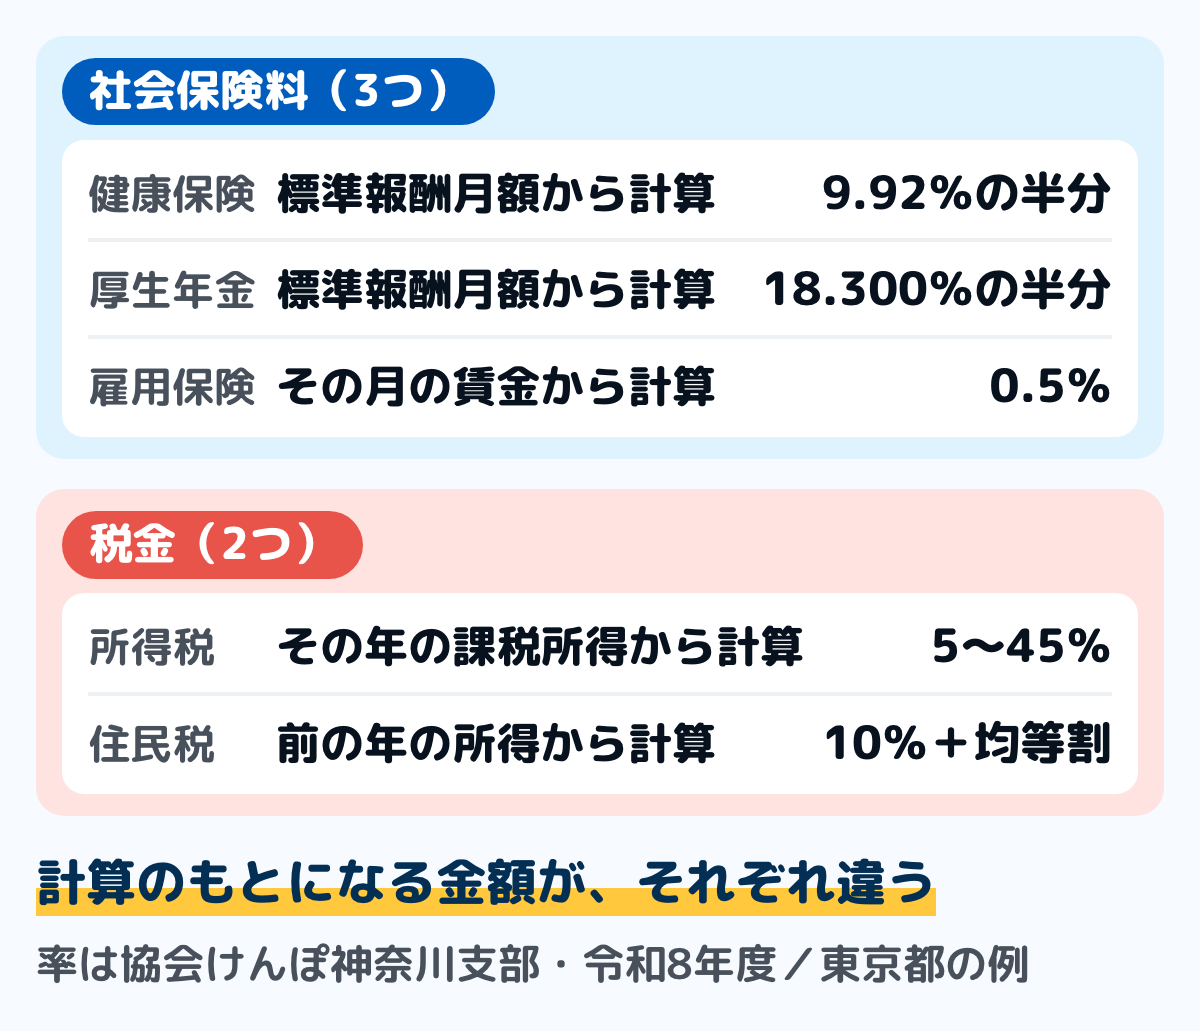
図は、年収から引かれる5つです。計算のもとになる金額が、それぞれ違います。
★交通費(通勤手当)は、年収に含まれます。税金の計算では一定額まで非課税ですが、社会保険料の計算では報酬に含まれます。
★手取りには賞与も含まれます。「手取り20万円」と言うときは月々の給与だけを指すことが多いので、年間の手取りとは別ものです。
引かれる5つのもの
健康保険料と厚生年金保険料
この2つは、その月の給与ではなく「標準報酬月額」から計算されます。だから、残業をした月でも引かれる額は変わりません。
協会けんぽ神奈川支部の令和8年3月分からの率は、健康保険料率9.92%、子ども・子育て支援金率0.23%です。厚生年金保険料率は18.300%で全国共通です。どれも会社と半分ずつ負担します。
40歳から64歳の人は、全国一律の介護保険料率1.62%が加わり、健康保険料率が11.54%になります。標準報酬月額の決まり方は社会保険料の計算方法にまとめています。
雇用保険料
雇用保険料だけは、標準報酬月額ではなく実際に払われた賃金の総額から計算します。厚生労働省が示す令和8年度の労働者負担は、一般の事業で1,000分の5です。
残業をして賃金が増えた月は、雇用保険料も増えます。逆に、休んで賃金が減れば雇用保険料も減ります。
★労災保険料は全額が会社の負担です。給与明細の控除の欄には出てきません。
所得税
所得税は、年収から給与所得控除と所得控除を引いた「課税所得」に税率をかけて計算します。税率は5%から45%の7段階です。
毎月の給与から引かれるのは概算で、1年分は年末調整で精算されます。計算のしかたは所得税の計算方法にまとめています。
住民税
住民税は、前の年の所得に対してかかります。所得割は都道府県民税4%と市区町村民税6%の合計10%で、これに均等割が加わります。
東京都主税局の案内では、均等割は都民税1,000円と区市町村民税3,000円です。令和6年度からは森林環境税が1人年額1,000円課税され、住民税の均等割と併せて集められます。
★住民税の給与所得控除と基礎控除は、所得税のものと額が違います。東京都主税局の表では、住民税の給与所得控除は190万円以下で65万円です(令和9年度分から最低保障額が74万円に引き上げられます)。基礎控除は、武蔵野市の案内で合計所得2,400万円以下なら43万円です。
★新入社員の1年目は住民税が引かれません。前の年に所得が無いからです。詳しくは住民税はいつからにまとめています。
年収別に手取りを計算してみる
ここまでの率を使って、年収別に手取りを出してみます。扶養している家族がいない会社員として、社会保険料は収入の14.725%(協会けんぽ神奈川支部の令和8年度の率の折半+雇用保険0.5%)で試算しました。
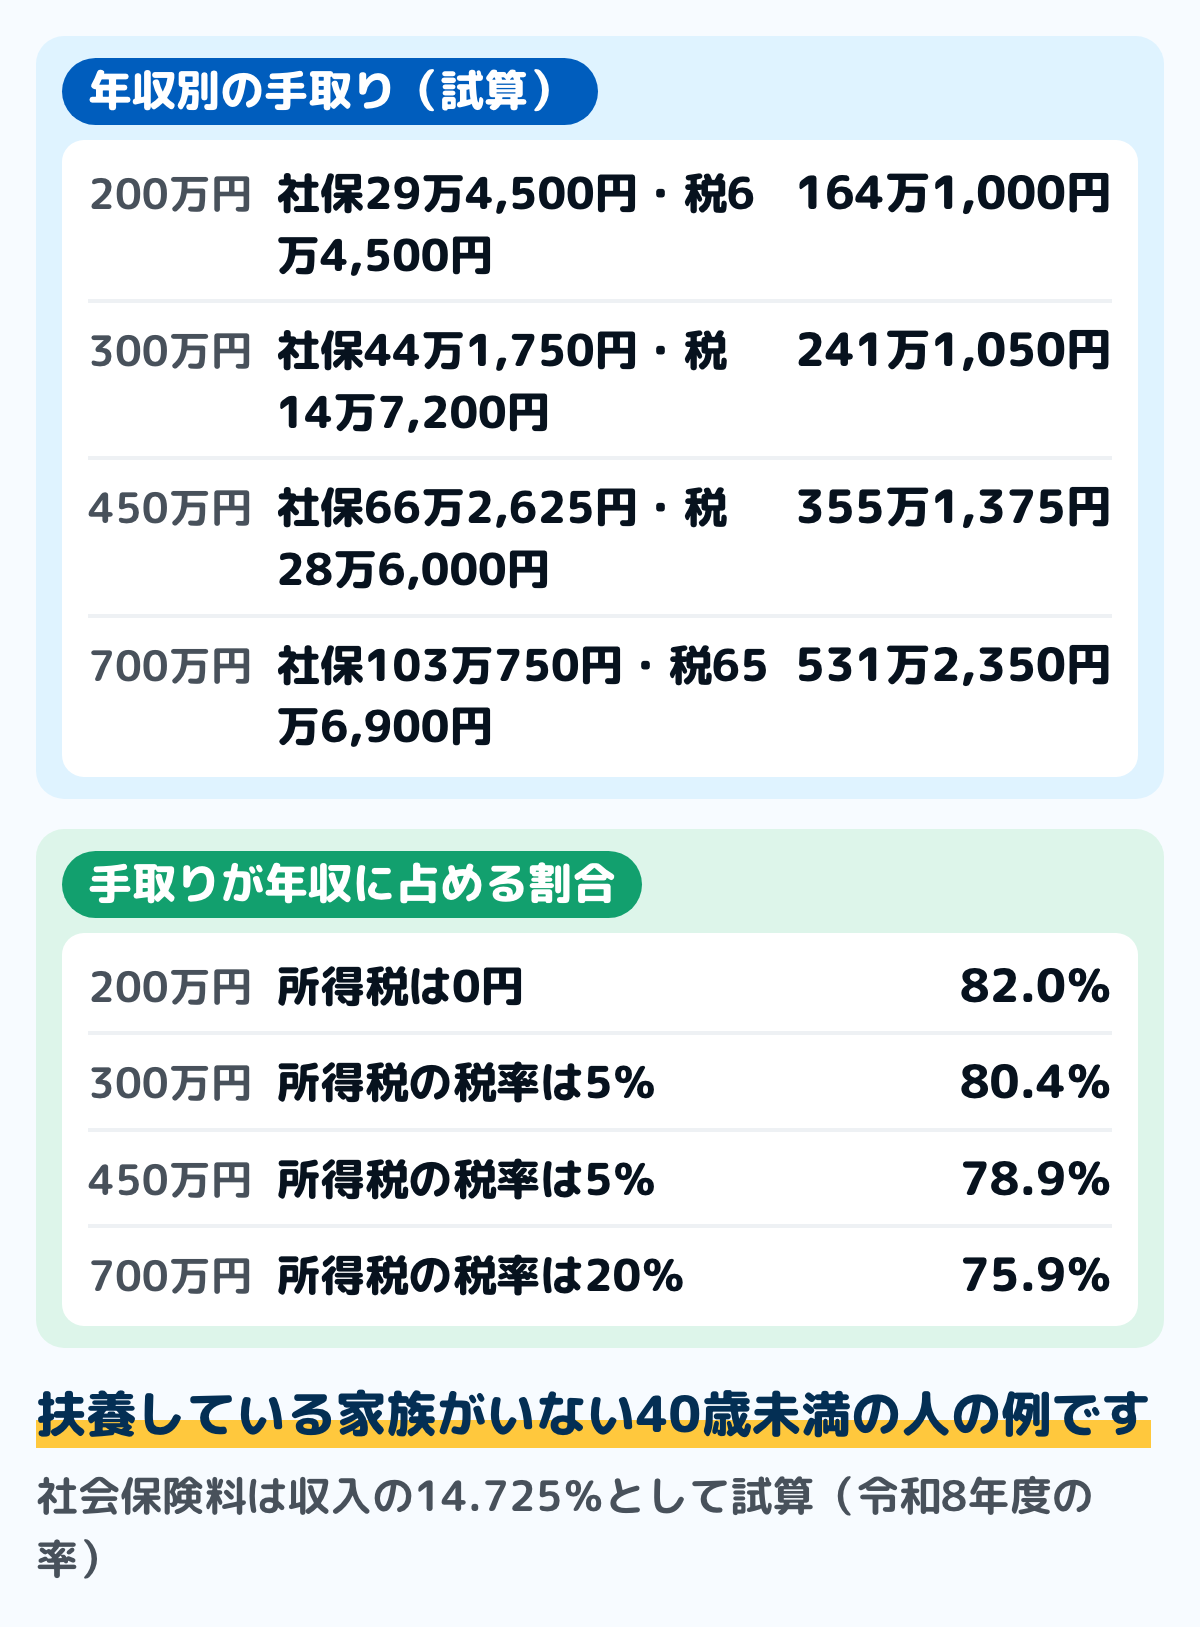
図は、年収200万円から700万円までの試算です。手取りの割合は、年収が上がるほど下がっていきます。
年収200万円では、所得税が0円です。給与所得控除74万円と基礎控除104万円、社会保険料控除29万4,500円を引くと、課税所得が残らないからです。
年収300万円で手取りは約241万円(80.4%)です。年収450万円で約355万円(78.9%)、年収700万円で約531万円(75.9%)になります。
★年収が2.3倍(300万円→700万円)になっても、手取りは2.2倍にしかなりません。所得税の税率が上がり、途中で基礎控除が下がり、住民税も所得に比例して増えるからです。
★この試算には、住民税の調整控除(所得税と住民税の控除額の差を調整するもの)を入れていません。実際の住民税は、この額より少し低くなります。
40歳から64歳は、介護保険料が加わる
40歳になると介護保険の第2号被保険者になり、介護保険料が引かれ始めます。令和8年度の介護保険料率は全国一律の1.62%で、折半して0.81%分が上乗せされます。
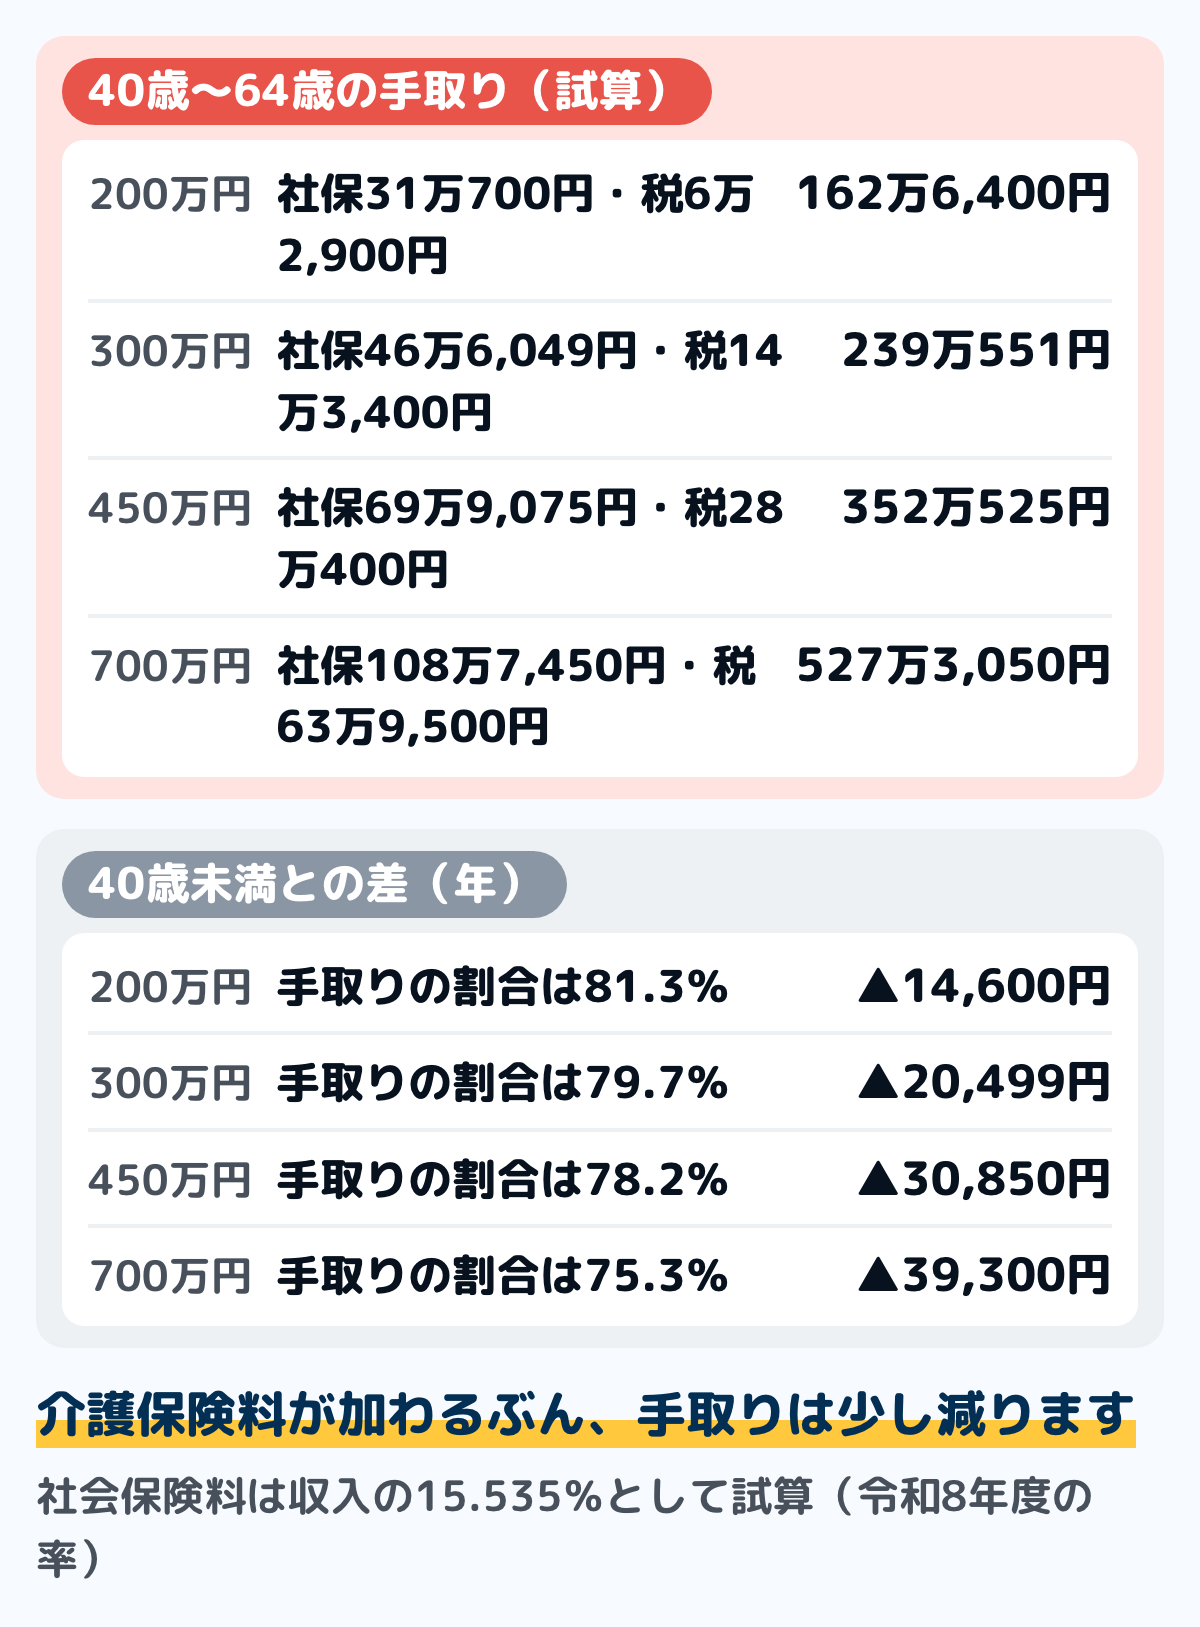
図は、同じ年収で40歳から64歳の場合を計算したものです。社会保険料が増える一方、社会保険料控除も増えるので所得税と住民税は少し下がります。
差し引きすると、手取りは40歳未満より年1万4,600円から3万9,300円ほど少なくなります。年収700万円で約3万9千円、年収200万円で約1万5千円の差です。
★誕生日の前日が属する月から、介護保険料がかかります。4月1日生まれの人は3月31日が誕生日の前日なので、3月分から引かれます。
割合が変わる3つの節目
年収が上がるほど手取りの割合が下がりますが、下がり方は一定ではありません。公的な資料を当てはめると、変わり目が3つあります。
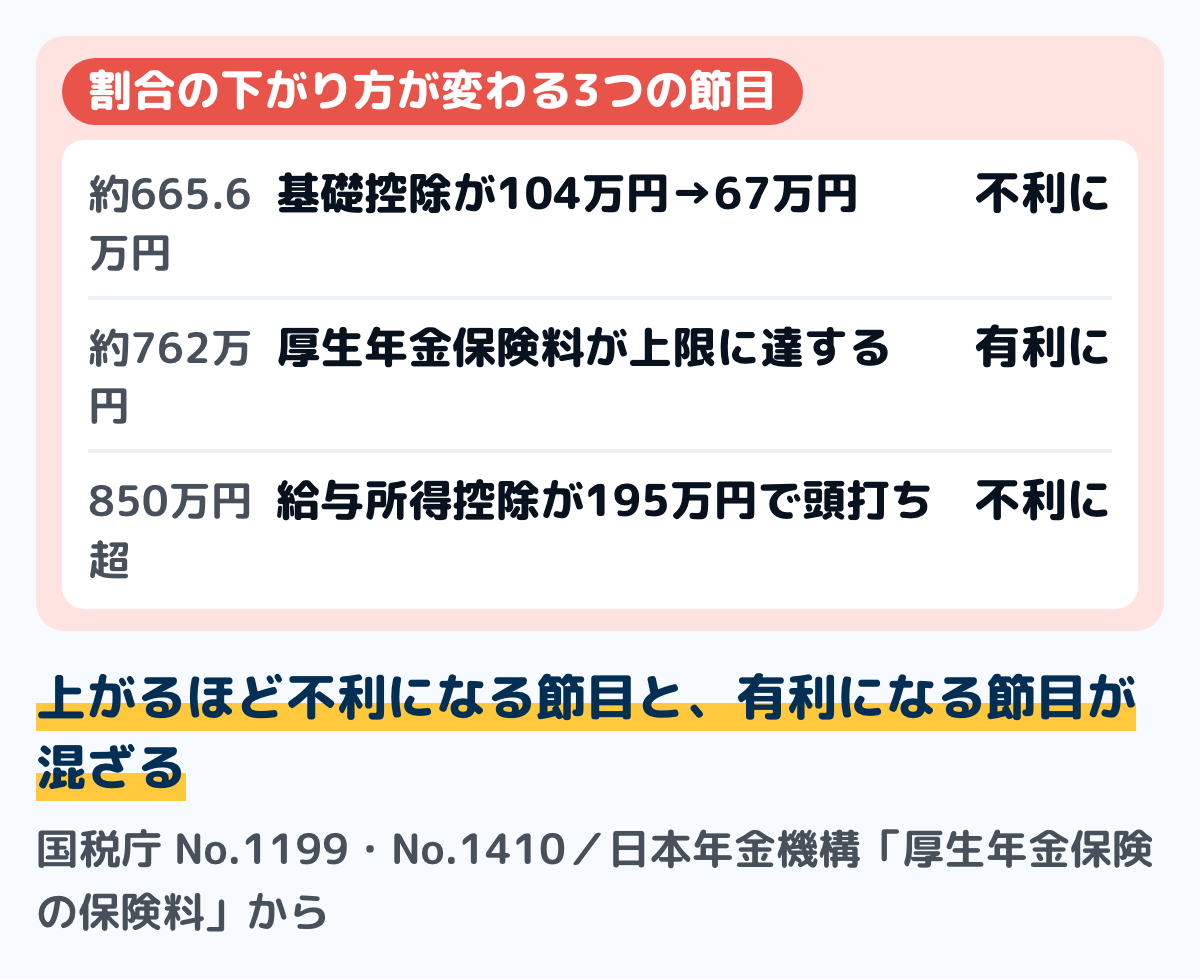
図は、3つの節目を並べたものです。上がるほど不利になる節目と、有利になる節目が混ざっています。
①年収約665.6万円超:基礎控除が下がる
国税庁のNo.1199によると、令和8年分の基礎控除は合計所得489万円以下が104万円、489万円超655万円以下が67万円です。境目を越えると、一度に37万円下がります。
給与収入に直すと、所得489万円は収入約665.6万円です(収入660万円超850万円以下の式で計算)。ここを越えると、控除が37万円減るぶん課税所得が増えます。
②年収約762万円超:厚生年金保険料が増えなくなる
厚生年金保険の標準報酬月額は、1等級(8万8千円)から32等級(65万円)までです。協会けんぽの令和8年度の表では、32等級(標準報酬月額650,000円)の報酬月額は635,000円から665,000円です。
報酬月額が635,000円を超えると標準報酬月額は650,000円で止まるので、厚生年金保険料も増えません。賞与がない場合、年収に直すと約762万円です。
★折半後の厚生年金保険料は、上限で月59,475円(年713,700円)です。これ以上は、年収が上がっても増えません。
③年収850万円超:給与所得控除が頭打ちになる
国税庁のNo.1410によると、給与所得控除は給与収入850万1円以上で195万円が上限です。それより上の年収では、控除の額が増えません。
つまり、850万円を超えた分は控除されずに、そのまま所得になります。ここから先は、手取りの割合の下がり方が急になります。
★この記事の試算を年収700万円までにしているのは、②の節目を越えると計算のしかたが変わるからです。それ以上の年収の人は、協会けんぽの保険料額表で自分の等級を直接読んでください。
自分の手取りを出す手順
源泉徴収票が1枚あれば、去年の手取りは計算できます。手元にあるものから始めてください。
ステップ1支払金額を読む2分
源泉徴収票のいちばん左の「支払金額」が年収です。これが引かれる前の総額になります。
年の途中で転職した人は、源泉徴収票が2枚以上あります。合計したものが年収です。
ステップ2社会保険料と所得税を読む3分
源泉徴収票の「社会保険料等の金額」が、1年間に払った健康保険料・厚生年金保険料・雇用保険料の合計です。「源泉徴収税額」が所得税です。
この2つは票に書かれているので、計算する必要がありません。票の読み方は源泉徴収票の見方にまとめています。
ステップ3住民税を通知書で読む3分
住民税は源泉徴収票には出てきません。毎年5月から6月に届く「住民税決定通知書」の年税額を見ます。
給与から天引きされている人は、勤め先経由で届きます。読み方は住民税決定通知書の見方にまとめています。
ステップ4引いて確かめる2分
支払金額から、社会保険料等の金額・源泉徴収税額・住民税の年税額を引きます。残った額が1年間の手取りです。
これを12で割ると、月あたりの手取りが出ます。賞与がある人は、賞与の分を別に見ておくと毎月の生活費が把握しやすくなります。
去年の源泉徴収票と、今年の住民税決定通知書を並べてみてください。この2枚で1年分の手取りが出ます。
迷いやすい場面
「年収」を聞かれたら、どちらを答えるのか
一般に「年収」は、税金や社会保険料が引かれる前の総支給額を指します。求人票の年収も、源泉徴収票の「支払金額」と同じ意味です。
ローンの審査や保育料の算定でも、引かれる前の額が使われます。手取りを答えると、話が食い違うことがあります。
同じ年収でも手取りが違う
年齢、扶養している家族の人数、加入している健康保険、住んでいる都道府県で変わります。同じ会社の同期でも、額は同じになりません。
40歳から64歳は介護保険料が加わります。扶養している家族がいれば扶養控除で所得税と住民税が下がります。健康保険組合に入っていれば保険料率が違います。
月の手取りと年の手取りが合わない
賞与があるからです。毎月の手取りを12倍しても、年間の手取りにはなりません。
また、住民税は6月から翌年5月まで引かれるので、6月に額が変わります。毎月の手取りが年に1回変わるのは、これが理由です。
2年目から手取りが減った
住民税が始まったからです。住民税は前の年の所得にかかるので、働き始めた年の翌年6月から引かれ始めます。
年収が同じでも、2年目は住民税の分だけ手取りが減ります。年収300万円なら、年11万9,800円の試算です。手取りの割合でいうと4ポイントほど下がります。
手取りを増やすには
所得控除を漏れなく使うことです。生命保険料控除・地震保険料控除・小規模企業共済等掛金控除などは、年末調整で申告しないと引かれません。
医療費控除・寄附金控除・雑損控除は、確定申告でしか受けられません。どれも所得税と住民税の両方が下がります。
手取りから年収を逆算したい
求人票に月給しか書かれていないときは、手取りから逆算することになります。40歳未満で扶養している家族がいない場合、手取りはおおよそ年収の75%から82%です。
手取りを0.79で割ると、年収のおおよその目安が出ます。手取り年240万円なら約304万円、手取り年350万円なら約443万円です。年収が高いほど割合が下がるので、上振れして出ます。
★年収が高いほど割合が下がるので、逆算の精度も下がります。目安として使い、正確な額は入社後の源泉徴収票で確かめてください。
昇給したのに手取りがあまり増えない
昇給すると、所得税・住民税・社会保険料のすべてが増えます。所得税は税率の段が上がることもあります。
ただし、所得税の税率の段をまたいでも、手取りが逆転することはありません。速算表の控除額がその調整をしています。
家計簿には年収と手取りのどちらを書くのか
家計簿の収入は手取りで書きます。実際に使えるお金がそのまま記録されるからです。
総支給額は、明細の横にメモとして添えておくと、保険料や税金が変わった月に気づけます。書き方は家計簿の収入の書き方にまとめています。
よくある質問
Q年収と手取りはどれくらい違いますか
年収の75%から82%くらいが手取りになります。この記事の試算では、年収200万円で82.0%、年収700万円で75.9%でした。年収が上がるほど割合は下がります。
Q「年収400万円」と言われたら手取りはいくらですか
この記事の試算のしかたで計算すると、約317万円(79.4%)です。扶養している家族の人数や年齢、住んでいる場所で変わります。
Q手取り20万円は年収いくらですか
賞与が無ければ、月20万円の手取りは年収約300万円が目安です。賞与がある場合は、その分だけ年収が上がります。
Q交通費は年収に入りますか
求人票などでいう年収には入ります。一方、源泉徴収票の「支払金額」には非課税になる通勤手当は入りません(課税される超過分だけが入ります)。社会保険料の計算では、通勤手当も報酬に含まれます。
Qボーナスからも引かれますか
引かれます。健康保険料・厚生年金保険料は標準賞与額から、雇用保険料は賞与額から、所得税は賞与用の率で計算されます。住民税は賞与からは引かれません。
Q新卒1年目の手取りが高いのはなぜですか
住民税が引かれていないからです。住民税は前の年の所得にかかるので、2年目の6月から引かれ始めます。
Q扶養している家族がいると手取りは増えますか
所得税と住民税が下がるので、その分だけ手取りが増えます。社会保険料は扶養の人数では変わりません。
まとめ
年収は税金と社会保険料が引かれる前の総支給額、手取りは引かれた後に振り込まれる額です。引かれるのは、健康保険料・厚生年金保険料・雇用保険料・所得税・住民税の5つです。
このうち健康保険料と厚生年金保険料は標準報酬月額から、雇用保険料はその月の賃金から、住民税は前の年の所得から計算されます。計算のもとになる金額が違うので、引かれ方も違います。
令和8年度の率で試算すると、手取りは年収200万円で82.0%、300万円で80.4%、450万円で78.9%、700万円で75.9%です。年収が上がるほど、手取りの割合は下がります。
自分の額は、源泉徴収票と住民税決定通知書の2枚で出せます。支払金額から、社会保険料等の金額・源泉徴収税額・住民税の年税額を引けば、1年分の手取りになります。
この記事で参照した公的情報
- 令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(神奈川支部)(健康保険料率9.92%・介護保険料率1.62%・子ども・子育て支援金率0.23%・厚生年金保険料率18.300%)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/assets/R8_14kanagawa.pdf
- 厚生年金保険の保険料(標準報酬月額は1等級8万8千円から32等級65万円)
- 令和8年度雇用保険料率(一般の事業は労働者負担5/1,000)
- 窓口
- 厚生労働省
- 確認日
- 確認先
- https://www.mhlw.go.jp/content/001692566.pdf
- No.1410 給与所得控除(令和8年分・令和9年分は220万円まで74万円ほか)
- No.1199 基礎控除(令和8年分・令和9年分は合計所得489万円以下104万円/489万円超655万円以下67万円/655万円超2,350万円以下62万円)
- No.2260 所得税の税率(速算表・復興特別所得税2.1%)
- 個人住民税(所得割は都民税4%・区市町村民税6%/均等割は都民税1,000円・区市町村民税3,000円/森林環境税1,000円/住民税の給与所得控除は190万円以下65万円ほか・令和9年度分から最低保障額74万円)
- 窓口
- 東京都主税局
- 確認日
- 確認先
- https://www.tax.metro.tokyo.lg.jp/kazei/kojin_ju.html
- 所得から差し引かれる金額(個人住民税の基礎控除は合計所得2,400万円以下で43万円)