貯金の平均はいくら?|平均2,059万円と中央値1,264万円の差の読み方
 Move for People株式会社

「貯金はいくらあれば安心か」を調べると、2,000万円といった大きな数字が出てきて、手が止まってしまいます。自分の通帳の残高とかけ離れていると、比べる気力もなくなります。
この記事では、国の家計調査の2025年平均で、貯蓄がいくらあるのかを平均と中央値の両方で見ます。そのうえで、なぜ2つの数字がこれほど離れるのかと、自分の家計簿でどう使えばよいかまで書きます。
貯金の平均が2,000万円と聞いて落ち込みました。うちはとても届きません。この数字と比べる意味はあるのでしょうか。
平均は2,059万円、中央値は1,264万円
総務省の家計調査(貯蓄・負債編)の2025年平均では、二人以上の世帯の貯蓄現在高は1世帯あたり平均2,059万円です。前年より75万円、3.8%増えて、7年連続の増加になっています。
一方、貯蓄を持っている世帯の中央値は1,264万円です。中央値は、貯蓄の少ないほうから順に並べたときに、ちょうど真ん中に来る世帯の額です。
貯蓄が0円の世帯も含めた中央値は、参考値として1,167万円と示されています。平均と中央値では、800万円近い差があります。
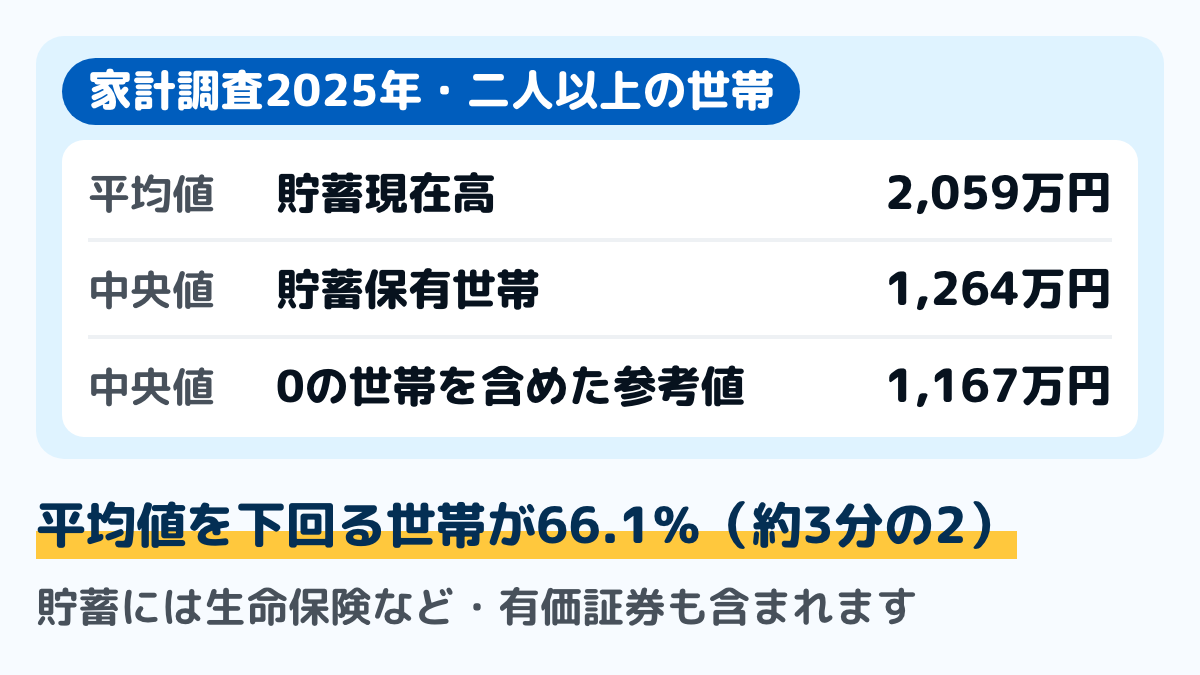
図は、3つの数字を並べたものです。同じ調査から出た数字でも、どれを見るかで印象がまったく変わります。
平均を下回る世帯が、約3分の2
家計調査は、平均値を下回る世帯が66.1%(前年67.0%)と、約3分の2を占めると書いています。貯蓄の少ない階級に偏った分布になっているためです。
貯蓄が多い一部の世帯が平均を押し上げるので、「平均くらい」の世帯はむしろ少数になります。自分の額と比べるなら、中央値のほうが近い物差しです。
分布を見ると、貯蓄現在高が100万円未満の世帯が10.1%あります。一方で4,000万円以上の世帯は15.2%あり、この層が平均を大きく引き上げています。
なお、この調査でいう貯蓄には、預貯金だけでなく生命保険や有価証券も含まれます。手元の預金だけを数えた額とは範囲が違います。
貯蓄の中身の内訳
家計調査は、貯蓄を種類ごとにも出しています。2025年平均の二人以上の世帯の内訳です。
- 通貨性預貯金:710万円(貯蓄現在高に占める割合34.5%)。17年連続の増加
- 定期性預貯金:511万円(同24.8%)
- 有価証券:440万円(同21.4%)。3年連続の増加
- 生命保険など:369万円(同17.9%)
- 金融機関外:29万円(同1.4%)
預貯金を合わせると1,221万円で、貯蓄現在高の約6割です。この記事は、どの持ち方がよいかを勧めるものではありません。平均の中身がこうなっている、という事実だけを載せています。
年齢で、額は大きく変わる
世帯主の年齢で分けると、額は倍以上に開きます。家計調査の2025年平均の数字です。
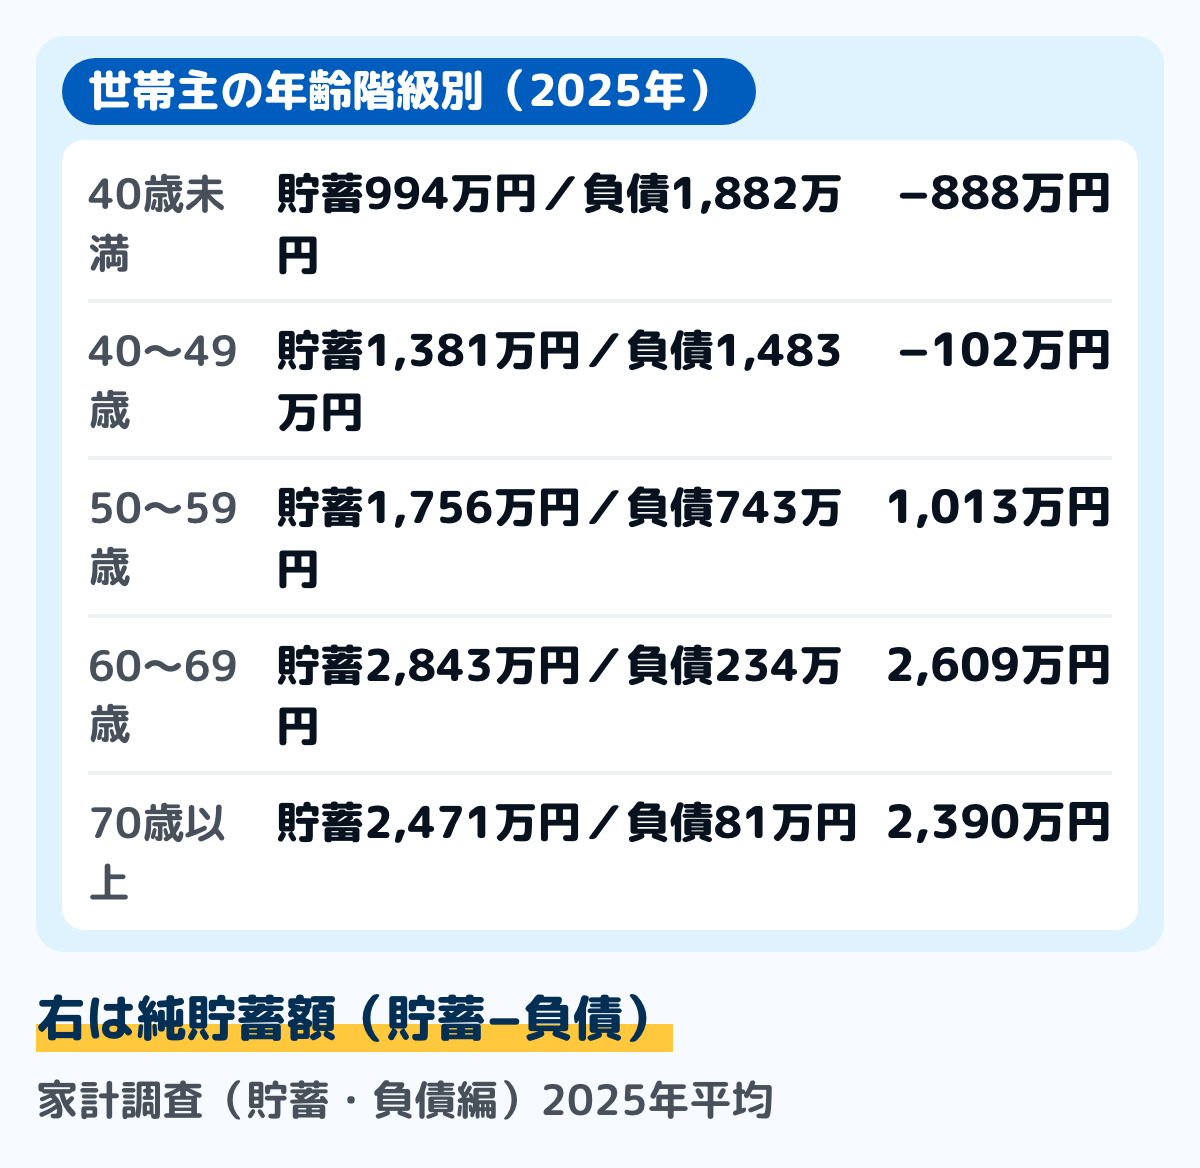
図は、年齢ごとの貯蓄と負債を並べたものです。貯蓄は60代まで増えて70歳以上でやや減り、負債は年齢が上がるほど下がっていきます。
40歳未満の世帯は貯蓄994万円に対して負債1,882万円、40〜49歳は1,381万円に対して1,483万円です。負債の大半は住宅・土地のためのものです。
貯蓄から負債を引いた「純貯蓄額」で見ると、平均は1,384万円ですが、40歳未満は−888万円、40〜49歳は−102万円とマイナスになります。50〜59歳で1,013万円、60〜69歳で2,609万円です。
つまり、若い世帯の貯蓄が少なく見えるのは、住宅を買って負債を抱えている時期だからという面があります。額そのものより、この形を知っておくほうが役に立ちます。
平均と比べる前に決めること
平均と比べても落ち込むだけで終わりがちなのは、比べる範囲がそろっていないからです。先に3つを決めておきます。
- 世帯の形をそろえる:この記事の数字は二人以上の世帯のものです。一人暮らしとは範囲が違います
- 年齢をそろえる:同じ二人以上の世帯でも、40歳未満と60代では1,800万円以上の差があります
- 数える範囲をそろえる:家計調査の貯蓄には生命保険や有価証券も入ります。預金だけを数えた額とは違います
- 負債も一緒に見る:貯蓄だけを見ると、住宅ローンのある世帯は実態より多く見えます
この4つをそろえてから見ると、比べる相手が現実に近づきます。それでも自分の家計とは違うので、参考の域を出ません。
家計簿で自分の額を出す手順
用意するのは、通帳やアプリの残高が分かるものと、家計簿です。紙でも表計算でも、同じ手順で出せます。
ステップ1置き場所ごとに残高を書き出す10分
銀行の口座、現金、電子マネー、積み立てなど、お金のある場所を1つずつ書き出します。口座が複数あれば、口座ごとに分けます。
置き場所ごとに分けると、後で残高を確かめるのが楽になります。分け方は口座の使い分けにまとめています。
ステップ2借りているお金も書き出す5分
住宅ローン、車のローン、奨学金、カードの分割払いなど、返す予定のあるお金を書き出します。家計調査の純貯蓄額と同じ考え方です。
ステップ1の合計から、ここの合計を引きます。これが自分の家計の純貯蓄額にあたります。
ステップ31年後の額を決める5分
平均の額を目標にするのではなく、自分の家計簿の「残り」から決めます。毎月の手取りから支出を引いて残る額に、12を掛けたものが1年で増やせる目安です。
決めた額は、給料が入った日に先に取り分けると残りやすくなります。やり方は先取り貯金のやり方にまとめています。
ステップ4半年に1回、同じ形で数え直す10分
同じ書き出し方で半年後にもう一度数え、前回と比べます。他の家と比べるより、半年前の自分と比べるほうが動かせるものが見えます。
年に1回の見直しは、年間収支表と一緒に行うとまとめて済みます。同じ日に決めておくと、忘れにくくなります。
通帳やアプリを開いて、お金のある場所を全部書き出してみてください。合計が出れば、それが今の自分の数字です。
貯める場所として国が用意しているしくみ
貯蓄を置く場所として、税の優遇がある制度が国に用意されています。どれも「入らなければならない」ものではありませんが、家計の選択肢として制度の中身は知っておけます。
1つ目がNISAです。金融庁の案内では、2024年からのNISAはつみたて投資枠が年120万円、成長投資枠が年240万円で、併用すると年360万円までとされています。
生涯で使える枠にも上限があります。非課税保有限度額は1,800万円で、そのうち成長投資枠は1,200万円が上限です。
期間の区切りはなくなりました。非課税保有期間は無期限になり、制度そのものも恒久化されています。口座は、利用する年の1月1日時点で18歳以上の方が開設できます。
2つ目がiDeCo(個人型確定拠出年金)です。厚生労働省の案内では、自分で掛金を出して老後に受け取る制度とされていて、掛金の上限は立場で決まります。
国民年金第1号被保険者(自営業者等)は月額68,000円です。企業年金等に加入していない会社員は月額23,000円、企業年金等に加入している会社員は月額20,000円、第3号被保険者は月額23,000円になります。
iDeCoの掛金は全額が所得控除になります。国税庁の案内では、確定拠出年金の個人型年金加入者掛金は小規模企業共済等掛金控除の対象で、控除できる金額はその年に支払った掛金の全額とされています。
★この記事では「こういう制度がある」という事実までにとどめます。どれをいくら使うかは、家計簿で出した残りと、いつ使うお金かで変わります。迷うときは金融機関や税務署の窓口に相談してください。
★家計簿での扱いは、どれも「支出」ではなく「お金の置き場所が変わっただけ」です。書き方は家計簿の貯金の書き方にまとめています。
迷いやすい場面
一人暮らしの平均が知りたい
この記事の数字は二人以上の世帯のものです。一人暮らしの家計の見方は、一人暮らしの家計簿にまとめています。
世帯の人数が違うと、収入も支出も範囲が変わります。人数をそろえずに比べると、差の理由が分からなくなります。
貯金に保険を入れるかどうか
家計調査の貯蓄には、生命保険なども含まれます。自分で数えるときに入れるかどうかは、どちらでも構いません。
大事なのは、毎回同じ範囲で数えることです。積み立て型の保険を家計簿でどう扱うかは、貯金の書き方にまとめています。
住宅ローンがあると、貯金が少なく見える
家計調査でも、40歳未満と40代の純貯蓄額はマイナスです。住宅を買った世帯は、負債を抱えた状態から返していく形になります。
貯蓄だけを見ると不安になりますが、負債と合わせて見ると全体の形が分かります。半年ごとに両方を数えておくと、返済が進んでいることも見えます。
家計簿では、貯金を支出に入れるのか
家計調査でも、預貯金の預け入れは生活費(消費支出)には入れていません。家計簿でも、貯金は支出ではなく移動として書きます。
書き方は貯金の書き方にまとめています。支出に入れると、多く貯めた月ほど赤字に見えてしまいます。
毎月、残らない
残っていないなら、貯める額を決める前に、何にいくら使っているかを出すほうが先です。生活費の内訳で費目ごとに並べると、動かせるところが見えます。
貯金への移動や今月だけの支出が混ざって、赤字に見えていることもあります。確かめる手順は毎月赤字の家計にまとめています。
よくある質問
Q貯金の平均はいくらですか
総務省の家計調査(貯蓄・負債編)の2025年平均では、二人以上の世帯で1世帯あたり2,059万円です。ただし、貯蓄を持っている世帯の中央値は1,264万円で、平均を下回る世帯が約3分の2を占めます。
Q平均と中央値は、どちらを見ればよいですか
自分の額と比べるなら中央値です。貯蓄の多い一部の世帯が平均を押し上げるので、「平均くらい」の世帯はむしろ少数になります。
Qこの貯蓄には、何が入りますか
家計調査の貯蓄には、預貯金のほか、生命保険など、有価証券も含まれます。2025年平均では、通貨性預貯金710万円、定期性預貯金511万円、有価証券440万円、生命保険など369万円でした。
Q年代別の額はいくらですか
2025年平均の二人以上の世帯の数字です。世帯主が40歳未満994万円、40〜49歳1,381万円、50〜59歳1,756万円、60〜69歳2,843万円、70歳以上2,471万円となっています。
Q借金があるときは、どう見ますか
貯蓄から負債を引いた「純貯蓄額」で見ます。家計調査の2025年平均では、40歳未満が−888万円、40〜49歳が−102万円とマイナスです。
Qいくら貯めればよいですか
この記事では、いくら必要かは決められません。平均の額を目標にするより、自分の家計簿の「残り」から1年で増やせる額を決めるほうが続きます。
Q一人暮らしの数字は載っていますか
この記事の数字は二人以上の世帯のものです。一人暮らしの家計の見方は、一人暮らしの家計簿にまとめています。
まとめ
- 家計調査の2025年平均では、二人以上の世帯の貯蓄現在高は平均2,059万円
- 貯蓄を持っている世帯の中央値は1,264万円。平均を下回る世帯が約3分の2
- 家計調査の貯蓄には、預貯金のほか生命保険などや有価証券も入る
- 世帯主の年齢で大きく変わり、40歳未満は994万円、60〜69歳は2,843万円
- 負債を引いた純貯蓄額では、40歳未満と40代はマイナスになる
- 比べるより、自分の置き場所ごとの残高を半年ごとに数え直すほうが動かせる
平均と中央値の差が分かれば、大きな数字に振り回されずに済みます。まずは、お金のある場所を全部書き出すところからです。
この記事で参照した公的情報
- 家計調査報告(貯蓄・負債編)2025年(令和7年)平均結果の概要(二人以上の世帯)(貯蓄現在高の平均2,059万円・年間収入681万円・貯蓄年収比302.3%・貯蓄保有世帯の中央値1,264万円・0の世帯を含めた中央値の参考値1,167万円・平均値を下回る世帯66.1%・種類別内訳・世帯主の年齢階級別・負債現在高675万円・純貯蓄額)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/sav/sokuhou/nen/index.html
- 家計調査 用語の解説(可処分所得=実収入から税金・社会保険料などの非消費支出を引いた額)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/kaisetsu.html
- 家計調査 収支項目分類及びその内容例示(2025年1月改定)(預貯金の預け入れは実支出以外の支払)
- 窓口
- 総務省統計局
- 確認日
- 確認先
- https://www.stat.go.jp/data/kakei/9.html
- NISAを知る(つみたて投資枠は年120万円・成長投資枠は年240万円・併用で年360万円・非課税保有限度額1,800万円(うち成長投資枠は1,200万円)・非課税保有期間は無期限・制度は恒久化・利用する年の1月1日時点で18歳以上)
- 窓口
- 金融庁(NISA特設ウェブサイト)
- 確認日
- 確認先
- https://www.fsa.go.jp/policy/nisa2/know/index.html
- 確定拠出年金制度の概要(企業型DCとiDeCo・拠出限度額は第1号被保険者68,000円/企業年金等なしの会社員23,000円/企業年金等ありの会社員20,000円/第3号被保険者23,000円・ポータビリティ)
- 小規模企業共済等掛金控除(確定拠出年金の個人型年金加入者掛金は、その年に支払った掛金の全額が所得控除)
- 窓口
- 国税庁(タックスアンサー No.1135)
- 確認日
- 確認先
- https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1135.htm