健康保険の任意継続とは|保険料の出し方と、国民健康保険との比べ方
 Move for People株式会社

会社を辞めると、健康保険証は返すことになります。そのあとに入る先は3つあり、そのうちの1つが「任意継続」です。
この記事では、任意継続がどんな制度で、保険料がいくらになるのかを協会けんぽの案内で確かめます。国民健康保険と比べる手順まで、あわせてまとめます。
退職したあとの健康保険をどうすればよいのか分かりません。任意継続と国民健康保険のどちらがよいのか、決め方も迷います。
任意継続は、辞めた会社の健康保険に入り続ける制度
退職すると、勤め先の健康保険の資格を失います。そのあとの行き先は3つです。
協会けんぽの案内では、「協会けんぽの任意継続」「国民健康保険」「ご家族の健康保険(扶養に入る)」の3つが挙げられています。毎月納める保険料などを比べたうえで選ぶようにとされています。
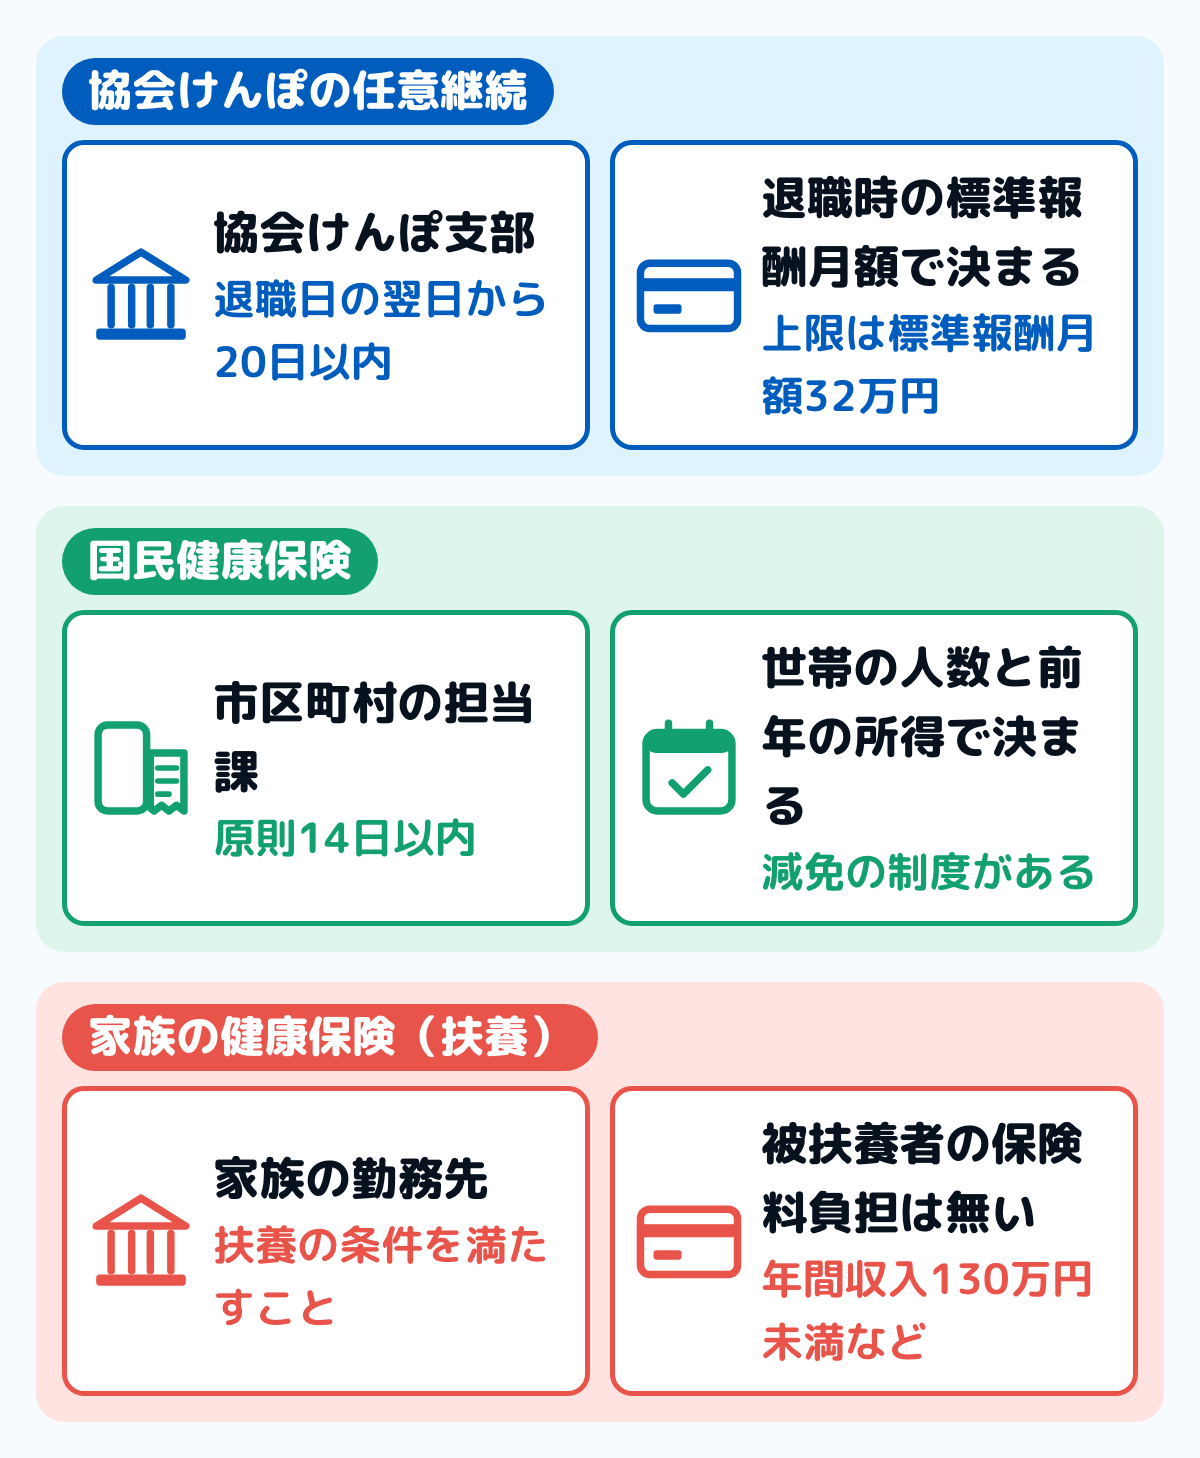
図は、3つの行き先と手続き先を並べたものです。どれを選ぶかは自由ですが、任意継続だけは期限がとても短くなっています。
任意継続は、辞めた会社が入っていた健康保険に、自分で保険料を払って入り続ける制度です。保険証の発行元は変わらず、受けられる給付もほぼ同じです。
入れる条件は2つだけ
協会けんぽの案内では、任意継続の加入条件は2つです。
- 退職日までに、健康保険の被保険者期間が継続して2か月以上あること
- 退職日の翌日から20日以内に手続きすること
勤めていた期間が2か月に満たない人は使えません。入社してすぐ辞めた場合は、国民健康保険か家族の扶養を選ぶことになります。
★20日以内は、郵送で申請する場合も「20日以内に必着」です。20日目が土日祝日の場合は翌営業日までとされています。
20日以内という期限
退職後の手続きの中で、任意継続の20日はいちばん短い期限です。国民健康保険は14日以内が原則ですが、遅れても遡って加入できます。任意継続は、20日を過ぎると原則として入れません。
しかも、この20日の間に「国民健康保険といくら違うか」を調べて決める必要があります。順番としては、退職日が決まった時点で調べ始めるのが確実です。
手続きは、自分でお住まいの都道府県の協会けんぽ支部に「健康保険任意継続被保険者資格取得申出書」を出します。会社が代わりにやってくれるものではありません。
★家族を被扶養者として一緒に手続きする場合は、被扶養者の収入の有無にかかわらず、生計維持関係を証明できる書類の添付が必要な場合があります。何が要るかは支部に確かめてください。
保険料は、在職中の2倍になる
在職中の健康保険料は、会社と本人が半分ずつ負担していました。退職すると会社の負担がなくなるので、全額を自分で払います。
協会けんぽの案内では、任意継続の保険料は次のように計算します。在職中と違い、折半はありません。
- 保険料 = 退職時の標準報酬月額 × お住まいの都道府県別保険料率(子ども・子育て支援金率を含む)
★ただし、退職時の標準報酬月額が32万円を超えていた場合は、標準報酬月額は32万円で計算します。これが「保険料の上限」です。
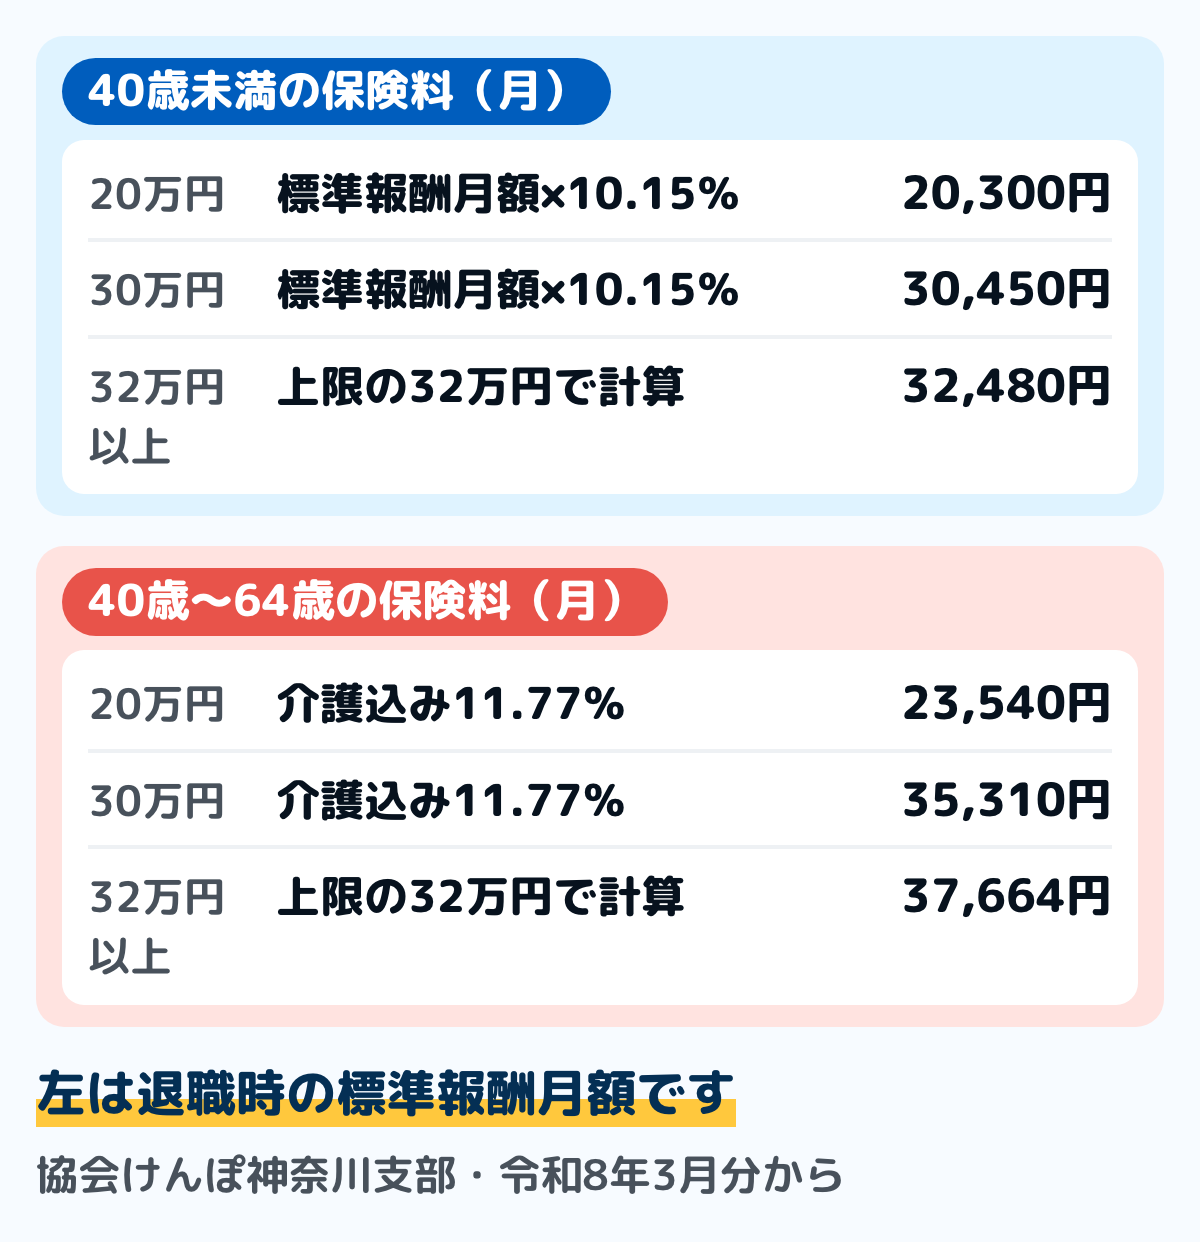
図は、協会けんぽ神奈川支部の令和8年3月分からの率で計算した額です。健康保険料率9.92%は神奈川支部の率で、介護保険料率1.62%と子ども・子育て支援金率0.23%は全国一律です。
標準報酬月額が30万円だった人なら、40歳未満で月30,450円、1年では365,400円になります。40歳から64歳は介護保険料が加わり、月35,310円です。
標準報酬月額が32万円を超えていた人は、全員が同じ額です。40歳未満で月32,480円、40歳から64歳で月37,664円になります。
★保険料は原則2年間変わりません。ただし、加入中に40歳や65歳になったとき、保険料率が変わったとき、標準報酬月額の上限が変わったとき、保険料率の違う都道府県へ転出したときは変更されます。
前納すると4%割引になる
毎月の納付は、納付書で毎月10日までか、口座振替です。これに加えて、まとめて前払いする「前納制度」があります。
協会けんぽの案内では、前納すると保険料が年4%(複利現価法による)割引になります。前納できるのは6か月分(4月〜9月、10月〜翌年3月)と12か月分(4月〜翌年3月)です。
年度の途中で任意継続被保険者になった人は、資格を取得した日の属する月の翌月分から9月分または3月分までを納められます。資格取得した日によっては翌月分からの前納ができないこともあります。
国民健康保険と比べる手順
任意継続の額は上の式で自分で出せます。国民健康保険は市区町村ごとに計算が違うので、住んでいる市区町村に聞くのが確実です。
ステップ1任意継続の額を出す5分
退職時の標準報酬月額を確かめ、32万円を超えていたら32万円にします。そこに自分の都道府県の保険料率をかけます。
標準報酬月額は、退職前の給与明細か、勤め先の担当で分かります。分からなければ、協会けんぽ支部に聞けば教えてもらえます。
ステップ2国民健康保険の額を聞く15分
市区町村の国民健康保険担当課に、前年の所得と世帯の人数を伝えて試算してもらいます。多くの市区町村では窓口でも電話でも試算してくれます。
国民健康保険の保険料は、加入する世帯の人数と前年の所得などで決まります。退職した年は前年の所得が高いので、退職翌年の保険料が高くなりがちです。
★退職理由によっては、国民健康保険の保険料に減免の制度があります。会社都合の退職などが当てはまるので、あわせて聞いてください。
ステップ3家族の扶養に入れるか確かめる10分
配偶者や親が会社の健康保険に入っているなら、その扶養に入れるかを確かめます。被扶養者の保険料負担はないので、条件を満たすならいちばん負担が小さくなります。
条件は年間収入130万円未満などで、健康保険組合によって求められる書類が違います。基準の中身は130万の壁にまとめています。
ステップ42年分で比べる5分
任意継続の保険料は原則2年間変わりません。国民健康保険は前年の所得で毎年計算し直すので、2年目は下がることが多くなります。
つまり、1年目だけで比べると判断を誤ることがあります。1年目と2年目の両方を並べてから決めてください。
退職前の給与明細を出して、「標準報酬月額」または健康保険料の額を探してみてください。健康保険料の額が分かれば、その2倍が任意継続の保険料のおおよその額です。
迷いやすい場面
2年より前にやめられるのか
やめられます。協会けんぽの案内では、資格を喪失する事由の1つに「任意継続被保険者でなくなることを希望する旨を申し出たとき」が挙げられています。
このときは「資格喪失申出書」を出します。以前は自分から抜けることができませんでしたが、いまは申し出れば抜けられます。
保険料を払い忘れるとどうなるのか
納付期限までに納めなかったときも、資格を喪失します。うっかり払い忘れただけでも同じ扱いになります。
★これを防ぐために、口座振替か前納にしておくと安全です。前納なら割引にもなります。
就職したらどうなるのか
就職して他の健康保険の被保険者資格を取得したときは、任意継続の資格を失います。「資格喪失申出書」を出し、資格確認書はすみやかに返します。
資格喪失日以降に使うと、医療費を全額返すことになります。新しい保険証が届くまでの扱いは、新しい勤め先に確かめてください。
家族も一緒に入れるのか
入れます。任意継続でも被扶養者の制度があり、条件を満たす家族は一緒に入れます。被扶養者の分の保険料はかかりません。
国民健康保険には扶養という考え方がなく、世帯の人数で保険料が決まります。家族が多い人ほど、任意継続のほうが有利になりやすい理由がここにあります。
傷病手当金は受けられるのか
協会けんぽの案内では、任意継続被保険者期間中に発生した病気・ケガによる傷病手当金と出産手当金は支給されません。ここが在職中との大きな違いです。
在職中から継続して給付を受けている場合に限り、資格喪失後の傷病手当金・出産手当金として引き続き申請できます。額の出し方は傷病手当金はいくらにまとめています。
保険料は確定申告で使えるのか
使えます。払った保険料は社会保険料控除の対象です。協会けんぽの案内でも、領収証書は確定申告時に必要なので大切に保管するよう書かれています。
領収証書の再発行はできません。口座振替にしている人は、納付証明書の出し方を支部に確かめておくと安心です。控除の使い方は所得税の計算方法にまとめています。
年金の手続きも要るのか
健康保険とは別に、国民年金の手続きが要ります。退職して厚生年金を抜けると、60歳未満の人は国民年金の第1号被保険者になります。
保険料の額は国民年金保険料はいくらにまとめています。払えないときの免除の制度は国民年金の免除にあります。
よくある質問
Q任意継続と国民健康保険は、どちらが得ですか
退職時の標準報酬月額、前年の所得、扶養している家族の人数で変わります。任意継続は自分で計算でき、国民健康保険は市区町村に試算してもらえるので、両方を出して比べてください。
Q手続きは会社がやってくれますか
いいえ。自分でお住まいの都道府県の協会けんぽ支部に申出書を出します。退職日の翌日から20日以内で、郵送なら20日以内に必着です。
Q保険料の上限はいくらですか
退職時の標準報酬月額が32万円を超えていた場合は、標準報酬月額32万円で計算します。協会けんぽ神奈川支部の令和8年度の率なら、40歳未満で月32,480円です。
Q加入期間は最長でどれくらいですか
2年間です。2年を過ぎると資格を失うので、そのあとは国民健康保険か家族の扶養に移ります。
Q医療費の窓口負担は変わりますか
変わりません。協会けんぽの案内では、医療機関等での窓口負担は在職中と同様の負担割合とされています。
Q手続き中に病院にかかったときは
資格確認書や保険証が手元にないときの扱いは、協会けんぽ支部か医療機関に確かめてください。いったん全額を払い、後から療養費として請求する方法があります。
Q保険料は2年目に下がりますか
原則として2年間変わりません。国民健康保険は前年の所得で毎年計算し直すので、2年目の比較では逆転することがあります。
まとめ
任意継続は、退職後も辞めた会社の健康保険に2年間入り続けられる制度です。条件は、退職日までに継続2か月以上の被保険者期間があることと、退職日の翌日から20日以内に手続きすることの2つです。
保険料は、退職時の標準報酬月額に都道府県別の保険料率をかけた額で、会社負担がなくなる分だけ在職中の2倍になります。標準報酬月額32万円が上限なので、給与が高かった人ほど負担の増え方は抑えられます。
国民健康保険と比べるときは、1年目だけでなく2年目も並べてください。任意継続は2年間変わらず、国民健康保険は前年の所得で毎年計算し直すからです。
退職前後は収入も支出も動きます。健康保険料は毎月出ていく固定費になるので、決めた額を家計簿の固定費に入れておくと、退職後の見通しが立てやすくなります。
この記事で参照した公的情報
- 任意継続(加入条件は退職日までに継続2か月以上の被保険者期間・退職日の翌日から20日以内に申出/期間は2年間/保険料は退職時の標準報酬月額×都道府県別保険料率で上限は標準報酬月額32万円/前納は年4%の割引/資格喪失の5つの事由)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/benefit/voluntary_continuation/index.html
- 健康保険任意継続制度(退職後の健康保険)についてのよくあるご質問
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/faq/voluntary_continuation/index.html
- 令和8年3月分(4月納付分)からの健康保険・厚生年金保険の保険料額表(神奈川支部)(健康保険料率9.92%・介護保険料率1.62%・子ども・子育て支援金率0.23%)
- 窓口
- 全国健康保険協会(協会けんぽ)
- 確認日
- 確認先
- https://www.kyoukaikenpo.or.jp/assets/R8_14kanagawa.pdf
- 令和8年度保険料額表(都道府県ごとの保険料額表の一覧)