年金の繰下げ受給|増額率0.7%の計算と、追い越す年齢
 Move for People株式会社

年金は65歳から受け取るのが原則ですが、受け取り始める時期は自分で選べます。遅らせると年金額が増えるしくみが「繰下げ受給」です。
この記事では、どれだけ増えるのか、いつまで遅らせられるのかを日本年金機構の案内で確かめます。遅らせると何が受け取れなくなるのかも、あわせてまとめます。
年金を遅らせると増えると聞きました。でも、増えた分を取り戻せるのか、遅らせて損をしないのかが分かりません。
1か月遅らせるごとに0.7%増える
日本年金機構の案内では、老齢基礎年金と老齢厚生年金は65歳で受け取らずに済ませられます。66歳以後75歳までの間に繰り下げて、増額した年金を受け取ることができます。
増額率の計算式は次のとおりです。最大で84%になります。
- 増額率 = 0.7% × 65歳に達した月から繰下げ申出月の前月までの月数
1年(12か月)遅らせると8.4%、10年(120か月)遅らせると84%です。遅らせた期間によって増額率が決まり、その増額率は一生変わりません。
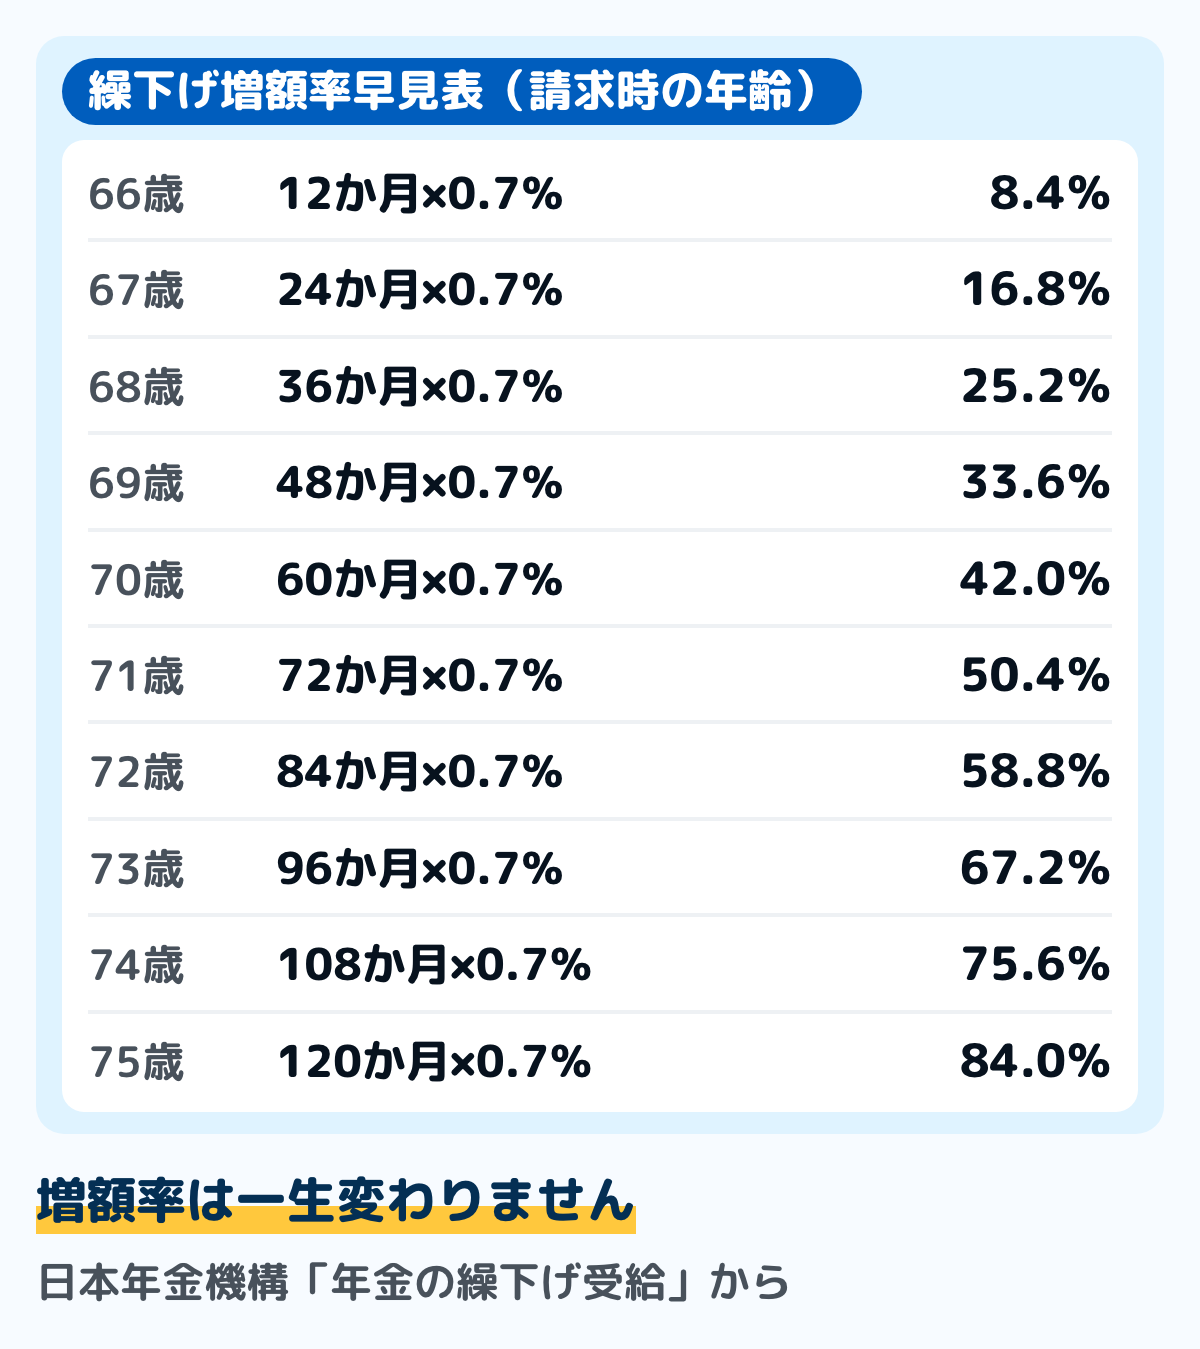
図は、日本年金機構が示している繰下げ増額率早見表です。請求時の年齢が1歳上がるごとに8.4ポイントずつ増えます。
★老齢基礎年金と老齢厚生年金は、別々に繰り下げることができます。どちらか一方だけ繰り下げることも可能です。
★昭和27年4月1日以前生まれの方には別の上限があります。平成29年3月31日以前に年金を受け取る権利が発生している方も同じで、繰下げの上限年齢が70歳までなので増額率は最大42%です。
年金額でいくら変わるか
老齢基礎年金の満額は、令和8年4月分から年84万7,300円です。これを繰り下げたときの額を計算してみます。
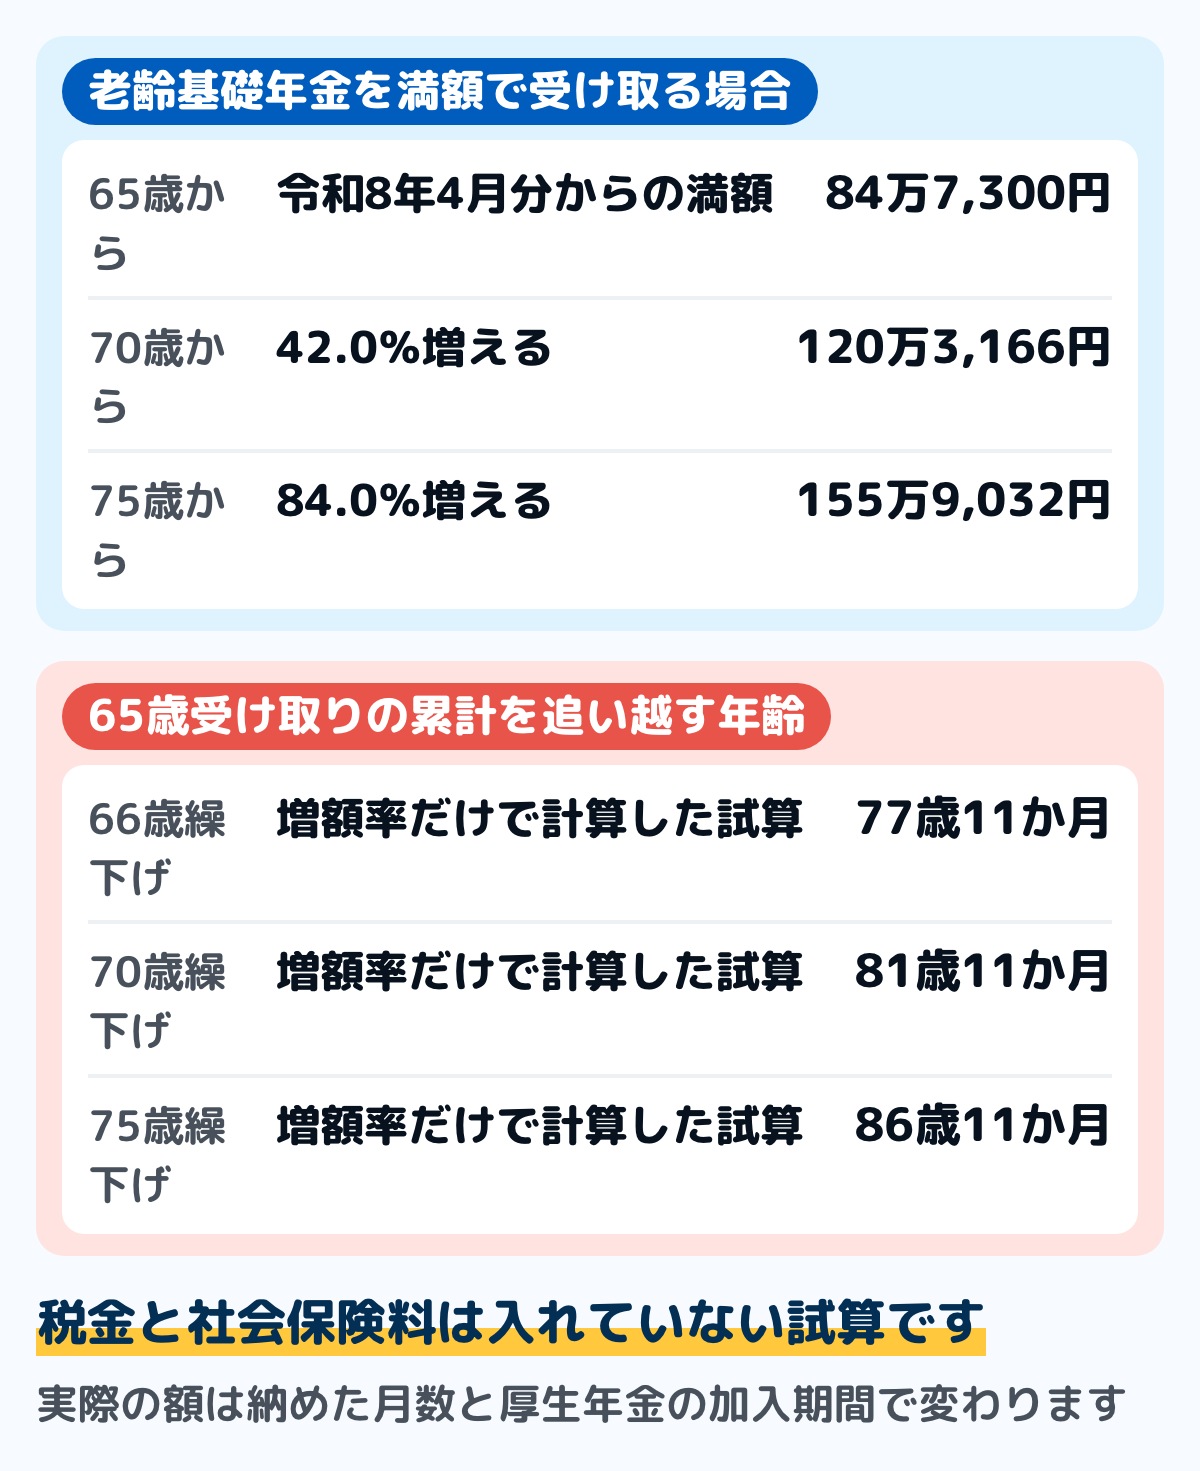
図は、老齢基礎年金を満額で受け取る人が繰り下げたときの年額です。70歳まで繰り下げると年120万3,166円、75歳まで繰り下げると年155万9,032円になります。
月額に直すと、65歳受け取りで約7万600円、70歳受け取りで約10万300円になります。75歳受け取りなら約13万円です。
★実際に受け取る額は、納めた月数と厚生年金の加入期間で変わります。自分の見込み額はねんきん定期便の見方と年金はいくらもらえる?で確かめてください。
受け取り始めが遅いぶん、追い越すまでに時間がかかる
繰り下げると1回あたりの額は増えますが、受け取り始めるのが遅くなります。65歳から受け取った人の累計に追いつくまでには時間がかかります。
増額率だけで計算すると、70歳まで繰り下げた人が65歳から受け取った人の累計を追い越すのは81歳11か月です。75歳まで繰り下げた場合は86歳11か月になります。
66歳まで1年だけ繰り下げた場合は77歳11か月で追い越します。1年遅らせるごとに、追い越す年齢も1年ずつ後ろにずれていきます。
★この計算は増額率だけを当てはめたものです。年金は所得税・住民税の対象になり、国民健康保険料や介護保険料の計算にも使われるので、手取りで比べると数字は変わります。
★どこで受け取り始めるかは、働き方・健康・ほかの収入によって変わる判断です。ここでは、判断の材料になる計算の仕方だけを示しました。
繰下げの注意点
日本年金機構は、繰下げをするときの注意点をいくつも挙げています。額が増えることだけを見て決めると、見落とす部分があります。
加給年金額と振替加算は増えない
繰下げ加算額は、老齢基礎年金の額(振替加算額を除く)と老齢厚生年金の額(加給年金額を除く)に増額率をかけて計算します。加給年金額と振替加算額は、増額の対象になりません。
それだけでなく、繰下げ待機期間(年金を受け取っていない期間)中は、加給年金額や振替加算を受け取ることができません。配偶者が年下で加給年金の対象になる人は、この点が大きく効きます。
在職中は増額の対象にならない部分がある
65歳以後に厚生年金保険に加入していた期間がある場合の決まりがあります。70歳以後に厚生年金保険の適用事業所に勤務していた期間がある場合も同じで、在職老齢年金制度により支給停止される額は増額の対象になりません。
つまり、働きながら繰り下げても、停止されていた分は増えません。働き続ける予定がある人は、この点を確かめてから決めてください。
遺族年金を受け取る権利ができると増額率が固定される
66歳に達した日以後の繰下げ待機期間中に、他の公的年金の受給権(配偶者が死亡して遺族年金が発生した場合など)を得た場合は、その時点で増額率が固定されます。請求の手続きを遅らせても、増額率はそれ以上増えません。
また、原則として66歳に到達した日以前に遺族年金等を受け取る権利を有した場合は、老齢年金を繰り下げられません。65歳に到達する前に権利を失権していた場合は繰り下げられます。
★令和7年の法律改正による変更もあります。令和10年3月31日時点で遺族厚生年金を受け取る権利があり、かつ65歳に到達していない方(昭和38年4月2日以降生まれ)が対象です。
★この場合、老齢厚生年金は遺族厚生年金の請求を行っていない場合に限り繰下げ請求ができるようになります。老齢基礎年金は、遺族厚生年金の請求の有無にかかわらず繰下げ請求ができます。
待機中に亡くなったとき
繰下げ請求は、遺族が代わって行うことはできません。繰下げ待機中に亡くなった場合で、遺族からの未支給年金の請求が可能な場合は、65歳時点の年金額で決定したうえで、過去分が一括して未支給年金として支払われます。
ただし、請求した時点から5年以上前の年金は時効により受け取れなくなります。また、繰下げ請求による増額分(繰下げ加算額)は、遺族厚生年金に反映されません。
75歳を過ぎて請求しても増えない
65歳に達した時点で老齢基礎年金を受け取る権利がある場合、75歳に達した月を過ぎて請求を行っても増額率は増えません。増額された年金は、75歳までさかのぼって決定され支払われます。
昭和27年4月1日以前に生まれた方は、70歳に達した月までとなります。上限年齢が5年早い分、増額率も42%で頭打ちです。
途中でやめて、さかのぼって受け取ることもできる
繰下げを希望して65歳時点では請求しなかった場合でも、途中で気が変わることがあります。実際の請求時に繰下げ申出をせず、65歳到達時点の本来の年金をさかのぼって請求することもできます。
70歳に到達した日後にこれを選んだ場合は、「繰下げみなし増額制度」が適用されます。請求の5年前の日時点で繰下げの申出があったものとみなして、増額された年金を一括で受け取ります。
★繰下げみなし増額制度は、昭和27年4月2日以後に生まれた方、または平成29年4月1日以後に受給権が発生した方が対象です。80歳以後に請求する場合や、請求の5年前の日以前から障害年金や遺族年金を受け取る権利がある場合は適用されません。
★一括で受け取るときの注意もあります。過去分の年金を一括して受け取ると、過去にさかのぼって医療保険・介護保険の自己負担や保険料、税金等に影響する場合があります。
決める前に確かめる手順
用意するのは、ねんきん定期便(50歳以上のもの)です。あわせて、いまの家計の1か月の支出が分かるものを手元に置きます。
ステップ165歳からの見込み額を確かめる5分
ねんきん定期便の「老齢年金の種類と見込額」の欄を見ます。50歳以上の定期便には、65歳から受け取る場合の年額が印字されています。
老齢基礎年金と老齢厚生年金が分けて書かれているので、両方の額を書き出します。別々に繰り下げられるので、分けて見ておくことが大事です。
ステップ2加給年金の対象かを確かめる5分
配偶者が年下で、自分の厚生年金の加入期間が20年以上ある場合は、加給年金の対象になることがあります。対象なら、繰下げ待機中はその分を受け取れません。
自分が対象かどうかは、年金事務所かねんきんダイヤルで確かめられます。加給年金の額は繰下げで増えないので、待機期間が長いほど受け取らない額が積み上がります。
ステップ365歳からの生活費の見通しを立てる15分
繰り下げている間は、年金以外の収入で暮らすことになります。働いて得る収入や貯蓄で、待機期間を埋められるかを確かめます。
いまの1か月の支出が分かっていないと、この見通しは立てられません。年金生活の家計の作り方は年金生活の家計簿にまとめています。
ステップ4追い越す年齢と並べて決める10分
ステップ1の見込み額に増額率をかけ、追い越す年齢と並べます。70歳まで繰り下げるなら81歳11か月、75歳なら86歳11か月が目安です。
★決めるのは自分です。ここまでの数字は判断の材料で、どれが正解という答えはありません。66歳以後なら、いつでも手続きできます。
ねんきん定期便を出して、「老齢年金の種類と見込額」の欄を探してみてください。50歳以上の定期便なら、65歳から受け取る場合の年額が印字されています。
迷いやすい場面
繰上げ受給とどちらがよいのか
繰上げ受給は、60歳から65歳になるまでの間に受け取り始めて減額するしくみです。繰下げと違い、一度繰り上げると取り消せません。
どちらも減額率・増額率は一生変わりません。働き方と健康の見通しで決める話なので、両方の数字を並べてから考えてください。
繰上げの減り方はどれくらいか
繰上げは1か月あたり0.4%減で、60歳からだと24%減になります。老齢基礎年金の満額なら年64万3,948円で、65歳からより年20万3,352円少なくなります。
繰上げは一度請求すると取り消せないので、繰下げより判断が重くなります。減額率の早見表と追い越される年齢は年金の繰上げ受給にまとめています。
特別支給の老齢厚生年金は繰り下げられるのか
繰り下げられません。日本年金機構は「特別支給の老齢厚生年金は『繰下げ制度』はありません」とし、受給開始年齢に達したときは速やかに請求するよう案内しています。
対象になる人と請求の手順は特別支給の老齢厚生年金にまとめています。男性は昭和36年4月1日以前、女性は昭和41年4月1日以前に生まれた人が対象です。
厚生年金基金から年金を受け取っている
厚生年金基金または企業年金連合会から年金を受け取っている人が老齢厚生年金の繰下げを希望する場合は、基金等の年金もあわせて繰下げになります。国の年金だけを繰り下げることはできません。
日本年金機構は、年金の支払元である基金等に連絡するよう案内しています。扱いが基金ごとに違うので、手続きの前に確かめてください。
共済組合からも年金がある
日本年金機構と共済組合等から複数の老齢厚生年金(退職共済年金)を受け取れる場合があります。このときは、すべての老齢厚生年金について同時に繰下げ受給の請求をしなければなりません。
順番によって扱いが変わります。すでに共済組合等から支給される老齢厚生年金を受給している人が、新たに日本年金機構から支給される老齢厚生年金を受給できるようになった場合は、日本年金機構から支給される分の繰下げ請求はできません。
増えた分に税金はかかるのか
年金は雑所得として所得税・住民税の対象です。繰り下げて額が増えると、その分だけ課税される所得も増えます。
住民税非課税世帯の基準を超えると、医療や介護の負担も変わります。基準の中身は住民税非課税世帯にまとめています。
手続きはいつすればよいのか
繰下げ受給を希望する場合は、66歳以後で繰下げ受給を希望する時期に手続きを行います。手続きを行った時点で繰下げ増額率が決まります。
65歳のときに「繰り下げます」と届け出る必要はありません。請求しないまま待ち、受け取りたくなったときに手続きをする形です。
よくある質問
Q繰下げ受給は何歳まで遅らせられますか
75歳までです。昭和27年4月1日以前生まれの方(または平成29年3月31日以前に年金を受け取る権利が発生している方)は70歳までとなり、増額率も最大42%になります。
Qどれくらい増えますか
1か月遅らせるごとに0.7%です。1年で8.4%、10年(75歳まで)で84%増えます。増額率は一生変わりません。
Q老齢基礎年金だけ繰り下げることはできますか
できます。老齢基礎年金と老齢厚生年金は別々に繰り下げられ、どちらか一方だけ繰り下げることも可能です。
Q何歳まで生きれば得になりますか
増額率だけで計算すると、70歳まで繰り下げた場合は81歳11か月、75歳まで繰り下げた場合は86歳11か月で65歳受け取りの累計を追い越します。ただし、税金と社会保険料を考えると数字は変わります。
Q繰り下げている間、加給年金は受け取れますか
受け取れません。繰下げ待機期間中は、加給年金額や振替加算を受け取ることができません。加給年金額そのものも増額の対象外です。
Q途中でやめて65歳にさかのぼることはできますか
できます。実際の請求時に繰下げ申出をせず、65歳到達時点の本来の年金をさかのぼって請求できます。70歳到達後に選んだ場合は、繰下げみなし増額制度が適用されることがあります。
Q繰下げ待機中に亡くなったらどうなりますか
遺族が代わって繰下げ請求をすることはできません。未支給年金の請求が可能な場合は、65歳時点の年金額で決定され、過去分が一括して支払われます。5年以上前の分は時効で受け取れません。
まとめ
繰下げ受給は、66歳から75歳までの間に受け取り始めて年金を増やすしくみです。増額率は1か月0.7%で、最大84%になります。
増えるのは老齢基礎年金と老齢厚生年金の本体だけです。加給年金額と振替加算は増えず、待機中は受け取れません。
増額率だけで計算すると、70歳まで繰り下げた場合は81歳11か月で65歳受け取りの累計を追い越します。ただし、税金と社会保険料を入れると数字は変わります。
決めるのに必要なのは、65歳からの見込み額と、待機期間を埋められるかの見通しです。ねんきん定期便の見込み額と、いまの1か月の支出を並べるところから始めてください。
この記事で参照した公的情報
- 年金の繰下げ受給(66歳から75歳まで・増額率=0.7%×65歳に達した月から繰下げ申出月の前月までの月数・最大84%・老齢基礎年金と老齢厚生年金は別々に繰下げできる・加給年金額と振替加算は増額の対象外で待機中は受け取れない・繰下げみなし増額制度)
- 老齢年金(老齢基礎年金は受給資格期間10年以上で65歳から・繰上げ受給と繰下げ受給の制度・特別支給の老齢厚生年金には繰下げが無い)
- 老齢基礎年金の受給要件・支給開始時期・年金額(令和8年4月分からの満額847,300円)